


Ngân hàng cạnh tranh bằng cách chuyển đổi sang mô hình ngân hàng số, ngân hàng tương tác
Bảo Bình
16/01/2025
Chia sẻ


Mục tiêu của quá trình chuyển đổi số ngân hàng là đặt khách hàng làm trung tâm, giúp ngân hàng kết nối và đáp ứng nhu cầu cũng như lối sống số của khách hàng hiện tại và tương lai.
Chuyển đổi số trong ngành ngân hàng đang ngày càng trở thành xu hướng không thể thiếu trong thế giới tài chính hiện đại. Đặc biệt, với sự phát triển mạnh mẽ của công nghệ số, các ngân hàng truyền thống tại Việt Nam đang tích cực chuyển đổi sang mô hình ngân hàng số, ngân hàng tương tác nhằm đáp ứng nhu cầu và mong đợi ngày càng cao của khách hàng doanh nghiệp.
THỊ TRƯỜNG NGÂN HÀNG SỐ TIẾP TỤC CHỨNG KIẾN SỰ TĂNG TRƯỞNG MẠNH MẼ
Theo nghiên cứu của Deloitte, khách hàng hiện nay không chỉ mong muốn một trải nghiệm dịch vụ vượt trội, mà còn là một trải nghiệm phù hợp với nhu cầu cá nhân. Chính vì vậy, các ngân hàng đã và đang phát triển các mô hình phân phối dịch vụ tài chính linh hoạt, giúp đáp ứng tốt nhất nhu cầu của khách hàng doanh nghiệp. Công nghệ số như trí tuệ nhân tạo (AI), chatbot, và tự động hóa quy trình đang giúp các ngân hàng tạo ra những trải nghiệm mượt mà và nhanh chóng.
Tại Việt Nam, các ngân hàng đang thực hiện các chiến lược chuyển đổi số mạnh mẽ để cung cấp các dịch vụ tài chính tiện lợi, nhanh chóng và an toàn. Mới đây, Ngân hàng TMCP An Bình (ABBANK) đã ra mắt nền tảng ngân hàng số ABBANK Business, được phát triển trên Nền tảng Ngân hàng Tương tác của Backbase. Nền tảng này được thiết kế đặc biệt để phục vụ nhu cầu của các doanh nghiệp vừa và nhỏ, giúp họ quản lý tài chính nhanh chóng và chính xác. 88% khách hàng doanh nghiệp SMEs của ABBANK đã chuyển sang sử dụng nền tảng mới, cho thấy hiệu quả rõ rệt của chuyển đổi số trong việc nâng cao trải nghiệm khách hàng.
Trước đó, Ngân hàng Thương mại Cổ phần Hàng Hải Việt Nam (MSB) cũng đã triển khai SmartOSC, đánh dấu một bước tiến quan trọng trong hành trình hiện đại hóa ngân hàng. Đây là một hệ thống ngân hàng số tiên tiến, tập trung vào việc đổi mới công nghệ và phục vụ nhu cầu của khách hàng, đồng thời thúc đẩy sự phát triển của ngành ngân hàng tại Việt Nam.
MSB ước tính khách hàng sử dụng dịch vụ kỹ thuật số thường xuyên sẽ tăng 30%; số lượng khách hàng mới hàng năm sẽ tăng 20% đến 40% thông qua kênh kỹ thuật số, nhờ vào việc cung cấp các trải nghiệm số hóa toàn diện sau khi ra mắt nền tảng tương tác mới.
Báo cáo Thường niên về Thị trường Ngân hàng Số Việt Nam 2024 từ Accesstrade dự đoán thị trường ngân hàng số sẽ tiếp tục chứng kiến sự tăng trưởng mạnh mẽ. Với thu nhập lãi thuần dự kiến đạt 68,11 triệu USD trong năm 2024 và dự báo đạt 82,39 triệu USD vào năm 2028, ngành ngân hàng số tại Việt Nam đang trở thành một thị trường đầy tiềm năng.
Ngân hàng Nhà nước Việt Nam đã ban hành Quyết định 810/QĐ-NHNN về việc phê duyệt Kế hoạch Chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030, nhằm phát triển ngân hàng số, tài chính toàn diện và bền vững. Quyết định này thể hiện tầm nhìn chiến lược của Ngân hàng Nhà nước trong việc thúc đẩy sự chuyển mình của ngành ngân hàng Việt Nam.
TƯƠNG LAI CỦA NGÂN HÀNG SẼ LÀ MỘT “SIÊU ỨNG DỤNG”
Với sự phát triển mạnh mẽ của công nghệ, việc sử dụng AI, blockchain và big data sẽ giúp các ngân hàng nâng cao trải nghiệm khách hàng doanh nghiệp, cung cấp dịch vụ cá nhân hóa và dễ dàng tiếp cận trên nhiều nền tảng số.
Mục tiêu của quá trình chuyển đổi số ngân hàng là đặt khách hàng làm trung tâm, giúp ngân hàng kết nối và đáp ứng nhu cầu cũng như lối sống số của khách hàng hiện tại và tương lai. Quá trình này bao gồm tái thiết kế ngân hàng, cung cấp dịch vụ cá nhân, đơn giản hóa các hoạt động hàng ngày như đăng ký, giao dịch và hỗ trợ.
Ông Jouk Pleiter, Tổng Giám đốc điều hành kiêm Nhà sáng lập của Backbase, từng nhấn mạnh rằng trong thế kỷ 21, khái niệm "siêu ứng dụng" (SuperApp) rất quan trọng. SuperApp cho ngân hàng sẽ tích hợp nhiều dịch vụ tài chính trong một nền tảng duy nhất, giúp người dùng quản lý tài chính cá nhân hiệu quả hơn. CEO Backbase cho rằng đây chính là hướng phát triển tiềm năng cho các ngân hàng tại Việt Nam.
Theo đó, nếu ứng dụng ngân hàng cung cấp các tính năng như xem số dư hay chuyển khoản thì đó chỉ là những tính năng cơ bản. Tương lai của ngân hàng sẽ là một siêu ứng dụng tích hợp toàn diện các dịch vụ tài chính từ ngân hàng cơ bản đến đầu tư, bảo hiểm và tài chính chuỗi cung ứng, được công nghệ AI hỗ trợ nhằm thu hút, kích hoạt, mở rộng và giữ chân khách hàng.
Từ khóa:
Một trong những điểm nghẽn trong đào tạo nhân lực ngành bán dẫn là các trường đại học cùng phát triển nhiều lĩnh vực đào tạo, từ chương trình học đến hạ tầng, phòng thí nghiệm và đội ngũ giảng viên…
Khi công nghệ có thể đảm nhiệm ngày càng nhiều công đoạn với tốc độ nhanh và chi phí thấp hơn, người làm thiết kế đứng trước yêu cầu mới: không chỉ sử dụng thành thạo công cụ mà còn phải có kiến thức nền tảng, tư duy phản biện và khả năng làm chủ quá trình sáng tạo…
Internet, mạng xã hội và AI mở ra nhiều cơ hội cho trẻ em, nhưng cũng kéo theo những rủi ro như lừa đảo, bắt nạt trực tuyến, xâm phạm dữ liệu cá nhân và ảnh hưởng đến sức khỏe tinh thần…
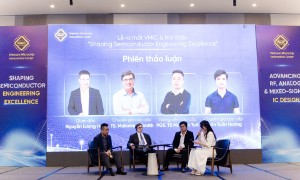
Nguồn nhân lực chất lượng cao cho ngành bán dẫn Việt Nam vẫn đang còn hạn chế, đặc biệt là các kiến trúc sư trưởng, các kỹ sư tham gia vào phần thiết kế kiến trúc (front-end architect)...
Sự kết hợp giữa công nghệ sinh học với trí tuệ nhân tạo, dữ liệu lớn và điện toán đám mây đang rút ngắn thời gian nghiên cứu, giảm chi phí và mở rộng cơ hội thương mại hóa các sáng chế sinh học…
Để vượt khoảng trống “thung lũng chết” giữa kết quả nghiên cứu biotech và thị trường, nhà khoa học phải bước qua chiếc "cầu vàng" đòi hỏi nhiều nguồn lực, từ vốn, mô hình khởi nghiệp, trang thiết bị, mặt bằng sản xuất đến năng lực tư vấn chuyên sâu và đăng kí sở hữu trí tuệ…
Từ thực tiễn gây dựng doanh nghiệp tại Thung lũng Silicon, nhà sáng lập Got It, Inc., Trần Việt Hùng khẳng định đại học chính là bệ phóng chiến lược giúp Việt Nam bứt phá bằng trí tuệ và đào tạo nên thế hệ kỹ sư đủ sức giải quyết các bài toán tầm vóc toàn cầu.
Cuộc cạnh tranh trí tuệ nhân tạo (AI) giữa Mỹ và Trung Quốc đang mở rộng từ chip bán dẫn, mô hình ngôn ngữ và năng lực tính toán sang một mặt trận ít được chú ý hơn: khả năng huy động, tổ chức và phân bổ nguồn vốn.
Nhiều doanh nghiệp Hà Lan đang hoạt động tại Việt Nam, cũng như những doanh nghiệp có thể đầu tư vào Việt Nam trong tương lai, đều có nhu cầu tìm kiếm nhà cung cấp trong nước…
Việt Nam định hướng phát triển công nghiệp bán dẫn gắn với nhu cầu của các lĩnh vực như viễn thông, tự động hóa, năng lượng và giao thông, đồng thời tăng cường liên kết giữa thiết kế chip, nghiên cứu, sản xuất điện tử và phát triển chuỗi cung ứng...