


Thị trường tài sản số 17 triệu người của Việt Nam: Hành lang pháp lý không thể trì hoãn
Bảo Bình
26/09/2025
Chia sẻ


Thị trường tài sản số tại Việt Nam đang bùng nổ với khoảng 17 triệu người tham gia – một con số cho thấy sức hấp dẫn khổng lồ nhưng cũng đặt ra nhiều thách thức về quản lý…
Theo các chuyên gia, trong khi các sản phẩm và dịch vụ Fintech phát triển nhanh chóng, đặc biệt ở mảng cho vay ngang hàng và tiền kỹ thuật số, thì hệ thống pháp lý vẫn chưa theo kịp. Chính sự “vừa nhanh, vừa chậm” này tạo nên nghịch lý lớn, khiến yêu cầu xây dựng hành lang pháp lý cho Fintech và tài sản số không thể trì hoãn thêm.
NGHỊCH LÝ “VỪA NHANH, VỪA CHẬM” TRONG FINTECH VIỆT NAM
Theo Luật sư Trương Thanh Đức, Giám đốc Công ty luật ANVI, Trọng tài viên Trung tâm Trọng tài Quốc tế Việt Nam - VIAC, định hướng phát triển Fintech ở Việt Nam đang có một nghịch lý “vừa nhanh, vừa chậm”.
Nhanh là bởi các sản phẩm và dịch vụ Fintech đã xuất hiện sớm và phát triển mạnh mẽ, đặc biệt trong lĩnh vực cho vay ngang hàng (P2P lending) hay tiền kỹ thuật số. Thậm chí có một số startup Việt chọn đăng ký hoạt động tại Singapore rồi quay về triển khai sản phẩm trong nước.
Trong khi đó, chậm là bởi chính sách và pháp luật vẫn chưa theo kịp. “Ngay cả cách gọi cũng thay đổi liên tục: từ “tiền ảo”, “tài sản ảo” đến “tiền số”, “tiền mã hóa” hay “tiền điện tử”. Điều này khiến việc áp dụng pháp lý gặp nhiều khó khăn”, ông Đức nói.
Theo Luật sư, việc ban hành Luật Công nghệ số, Nghị quyết số 222-NQ/TW ngày 30/12/2022 của Bộ Chính trị về xây dựng và phát triển các trung tâm tài chính quốc tế tại Việt Nam, cùng với Nghị định số 90/2025/NĐ-CP của Chính phủ là những bước tiến quan trọng, tạo cơ sở pháp lý cần thiết.
Tuy vậy, vấn đề hiện nay là các quy định hầu như mới dừng ở mức tạo cơ sở pháp lý chung. “Vẫn còn thiếu sự cụ thể, rõ ràng và quyết đoán. Chúng ta đã thí điểm một thời gian dài và đã đến lúc phải bước ra khỏi giai đoạn này để chính thức triển khai”, ông nhấn mạnh.
Một rào cản khác nữa là nhận thức xã hội về các loại tài sản số, tài sản mã hóa vẫn còn chưa cao. Trong công tác xây dựng pháp luật, thách thức lớn nằm ở bảo vệ dữ liệu cá nhân, phòng chống rửa tiền, ngăn chặn gian lận và lừa đảo. “Đây là bài toán không chỉ của Việt Nam mà của cả thế giới”, Luật sư Trương Thanh Đức nói.
Giảng viên cao cấp tại Đại học Quản lý Singapore, ông Randall E. Duran, cho rằng theo logic phát triển, luật pháp luôn đi sau thực tiễn, đặc biệt là so với tốc độ thay đổi của công nghệ. Vì vậy, cách tiếp cận hợp lý là “để khu vực tư nhân thử nghiệm trước, từ fintech đến ngân hàng, thông qua cơ chế sandbox".
Sau khi sản phẩm chứng minh được tính cạnh tranh và được thị trường chấp nhận, Nhà nước mới xây dựng khung pháp lý nhằm đảm bảo bền vững trên ba yếu tố: có người sẵn sàng chi trả, có nền tảng công nghệ vững chắc, và có khả năng phát triển dài hạn.
SANDBOX – CHÌA KHÓA CHO ĐỔI MỚI, NHƯNG CẦN CƠ CHẾ ỔN ĐỊNH
Ông Randall E. Duran cho rằng sandbox và regulatory sandbox (mô hình thử nghiệm có sự tham gia trực tiếp của cơ quan quản lý) là chìa khóa để tạo không gian thử nghiệm nhanh nhất cho đổi mới. Nhưng ở tầng cao hơn, cần cơ chế ổn định để sản phẩm phát triển bền vững.
Thực tế, Việt Nam hiện có khoảng 17 triệu người tham gia đầu tư vào tài sản số. “Con số này cho thấy đã đến lúc không thể trì hoãn việc ban hành các quy định điều tiết. Nếu không, tất cả sẽ chỉ dừng lại ở các cuộc thảo luận lý thuyết, trong khi thị trường thực đã bùng nổ”, chuyên gia Singapore nhấn mạnh.
Tại một Hội thảo khoa học quốc tế về fintech, ông Nguyễn Hải Nam, Ủy viên Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội, cho rằng lĩnh vực fintech vô cùng đa dạng, từ các sản phẩm liên quan đến thanh toán, cho vay ngang hàng, đến crypto hay blockchain, cho thấy fintech không chỉ đa dạng về mô hình mà còn phức tạp trong khâu quản lý.
Một thách thức lớn trong quản lý Fintech hiện nay là mỗi sản phẩm lại liên quan đến một cơ quan quản lý khác nhau. “Điều này đồng nghĩa, để bao quát toàn diện, có thể cần tới nhiều nghị định và thông tư cho từng mảng cụ thể”, ông Nguyễn Hải Nam nói.
Ví dụ, trong lĩnh vực quản lý danh mục đầu tư, nếu doanh nghiệp ứng dụng trí tuệ nhân tạo (AI) để phân tích và lựa chọn cổ phiếu, sẽ cần một quy định riêng cho mô hình này. Tương tự, với blockchain hay các công nghệ mới nổi khác, hệ thống pháp lý cũng phải thiết kế riêng biệt.
HOÀN THIỆN HÀNH LANG PHÁP LÝ – TỪ KHUNG NỀN ĐẾN THỰC THI
Thực tế, về khung pháp lý cơ bản, Việt Nam hiện đã có các luật nền tảng như Luật Tổ chức tín dụng, Luật Giao dịch điện tử, Luật An ninh mạng, Luật Bảo vệ dữ liệu, Luật Công nghệ số. Đây được xem là “hành lang pháp lý đủ rộng” để làm nền. Vấn đề còn lại là sự phối hợp và triển khai cụ thể giữa các cơ quan quản lý nhằm tạo môi trường thuận lợi cho đổi mới sáng tạo trong lĩnh vực Fintech.
“Khung pháp lý nên được xây dựng theo hướng mang tính nguyên tắc, tạo nền tảng cơ bản, chưa nên đi quá sâu vào chi tiết cụ thể, tạo điều kiện cho thị trường được “lăn bóng”, tức là cho phép các mô hình được thử nghiệm và thực hiện, từ đó mới rút ra bài học và hoàn thiện dần”, ông Nguyễn Hải Nam nói.
Theo ông, một trong những vướng mắc lớn trước đây liên quan đến khái niệm tài sản số và tài sản mã hóa, đặc biệt trong mối quan hệ giữa Bộ luật Dân sự và các quy định về công nghệ số. Tuy nhiên, điểm nghẽn này đã cơ bản được tháo gỡ khi Luật Công nghệ số và Bộ luật Dân sự thống nhất cách tiếp cận.
Song song đó, Chính phủ đã ban hành Nghị định 94/2025, cho phép triển khai cơ chế sandbox cho fintech – một bước tiến quan trọng trong việc thử nghiệm và quản lý các mô hình tài chính đổi mới. “Nỗ lực này cũng phản ánh rõ quyết tâm của Ngân hàng Nhà nước, thể hiện trong các báo cáo tại kỳ họp Quốc hội”, ông Nguyễn Hải Nam nói.
Ở tầm vĩ mô, Trung ương Đảng và Quốc hội đã khẳng định cam kết phát triển trung tâm tài chính quốc tế tại TP.HCM và Đà Nẵng thông qua Nghị quyết số 222-NQ/TW về xây dựng và phát triển các trung tâm tài chính quốc tế. Đây là minh chứng cho tầm nhìn chiến lược về thể chế.
Dẫu vậy, thách thức vẫn còn không ít từ các vấn đề như gian lận tài chính, quản lý stablecoin và các hoạt động fintech phức tạp. Việt Nam đang nghiên cứu nhiều mô hình quản lý khác nhau, từ cấp trung ương đến địa phương, từ mô hình tập trung đến đa cơ quan, liên ngành. Các phương án như centralized oversight (Mô hình giám sát tập trung), multi-agency (Mô hình đa cơ quan) hay cross-sector multi-agency oversight (Mô hình giám sát liên ngành, đa cơ quan) đều đang được cân nhắc.
Trong bối cảnh đó, cơ quan chức năng sẽ tiếp tục phối hợp nhằm hoàn thiện khung pháp lý. Điều quan trọng, theo các chuyên gia, là Việt Nam cần mạnh dạn “lên tàu”, bắt đầu từ những mô hình, sản phẩm fintech đơn giản, rồi từng bước mở rộng và nâng cao theo thực tiễn phát triển.
Dòng sự kiện:
Ngành công nghiệp tiền mã hóa
Công nghệ và dữ liệu đang thay đổi phương thức quản trị doanh nghiệp. Tuy nhiên, đầu tư công nghệ hay sở hữu nhiều dữ liệu chưa đủ tạo ra hiệu quả nếu doanh nghiệp chưa thay đổi tư duy, quy trình và năng lực ra quyết định…
Trong bối cảnh kinh tế số phát triển mạnh, AI và bán dẫn đang trở thành hai lĩnh vực công nghệ chiến lược, có mối quan hệ bổ trợ và thúc đẩy lẫn nhau, góp phần định hình năng lực cạnh tranh quốc gia...
Việt Nam đặt mục tiêu đào tạo 50.000 nhân lực bán dẫn đến năm 2030. Tuy nhiên, thách thức không chỉ là số lượng mà còn ở chất lượng, kinh nghiệm thực tế và khả năng đáp ứng yêu cầu doanh nghiệp...
Nghị định 372/2026/NĐ-CP lần đầu xác định vai trò của doanh nghiệp cung cấp giải pháp công nghệ trong hệ thống truy xuất nguồn gốc quốc gia, tạo cơ sở để các đơn vị này hỗ trợ doanh nghiệp chuẩn hóa dữ liệu, kết nối hệ thống và triển khai truy xuất nguồn gốc...
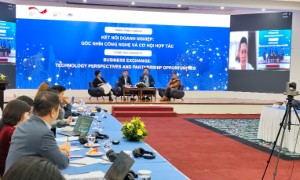
Sự hợp tác giữa doanh nghiệp công nghệ với các đơn vị sản xuất, xuất khẩu sẽ góp phần giảm chi phí tuân thủ, nâng cao năng lực cạnh tranh, đồng thời tạo dư địa phát triển sản phẩm, dịch vụ công nghệ mới và mở rộng thị trường quốc tế…
Video TikTok, buổi livestream hay gợi ý từ chatbot có thể khơi gợi nhu cầu và thúc đẩy người tiêu dùng xuống tiền…
Việc đưa hộ kinh doanh lên môi trường số không chỉ dừng ở sử dụng phần mềm hay mở tài khoản trên nền tảng trực tuyến, mà là làm thế nào để khai thác công nghệ hiệu quả, tạo ra giá trị kinh tế và duy trì hoạt động an toàn trên môi trường số…
Trong 10-12 năm tới, Hà Nội xác định ưu tiên phát triển các lĩnh vực hạ tầng giao thông, logistics, năng lượng và đô thị thông minh; đẩy mạnh hợp tác trong công nghệ cao, công nghệ lõi, đổi mới sáng tạo, chuyển đổi số, hạ tầng số, năng lượng xanh và logistics thông minh.
Công nghệ đóng gói tiên tiến và vật liệu mới, trong đó có kính, được kỳ vọng góp phần cải thiện hiệu năng, độ tin cậy và khả năng sản xuất chip quy mô lớn…
Nếu nội dung cảnh báo, hướng dẫn hoặc các kênh hỗ trợ không phù hợp, trẻ em khuyết tật có thể gặp khó khăn trong việc nhận biết nguy cơ và phản ứng kịp thời…


