Kinh nghiệm quốc tế và bài học để startup fintech Việt "rộng cửa thành kỳ lân"
Bảo Bình
08/08/2025
Chia sẻ


Sự phát triển của ngành fintech Việt Nam không chỉ phụ thuộc vào nỗ lực của các startup mà còn cần một tầm nhìn chiến lược từ các nhà hoạch định chính sách, nhằm tạo hệ sinh thái cân bằng, sáng tạo và cạnh tranh...
Sự xuất hiện của các startup công nghệ tài chính (Fintech) đã làm thay đổi sâu sắc cục diện ngành tài chính, vốn là sân chơi của các ngân hàng và tập đoàn truyền thống.
KHÔNG CÒN LÀ "CÁ LỚN NUỐT CÁ BÉ" MÀ SẼ LÀ XU HƯỚNG CỘNG SINH
Mối quan hệ giữa những "người mới" năng động và những "ông lớn" lâu đời này thường được mường tượng là một cuộc cạnh tranh khốc liệt, nhưng theo nhiều chuyên gia, mô hình "cá lớn nuốt cá bé" không còn phản ánh đúng mối quan hệ giữa các ngân hàng, công ty tài chính lớn và startup fintech hiện nay. Thay vào đó là một xu hướng cộng sinh ngày càng rõ nét.
Theo ông Võ Hoàng Hải, Phó Tổng Giám đốc, Nam Á Bank, các ngân hàng hiện nay đang chủ động xây dựng các nền tảng mở (Open API), tích hợp dịch vụ từ các công ty fintech.
Thay vì cạnh tranh trực tiếp, ngân hàng mời các startup tham gia vào hệ sinh thái của mình, điển hình là việc tích hợp các tiện ích như đặt vé máy bay, vé xem phim, hay các dịch vụ du lịch như Agoda, Booking ngay trên ứng dụng ngân hàng. Các công ty chứng khoán và tín dụng tiêu dùng cũng được "nhúng" vào nền tảng này, tạo ra một mạng lưới dịch vụ toàn diện, tạo ra sự cộng sinh thay vì cạnh tranh loại bỏ.
Các startup fintech có lợi thế ở sự linh hoạt, khả năng phân tích dữ liệu sâu và am hiểu hành vi khách hàng. Các startup này giúp ngân hàng và công ty tài chính đưa ra quyết định tín dụng hiệu quả hơn thông qua các hệ thống xếp hạng tín dụng riêng dựa trên dữ liệu phi truyền thống.
"Mục tiêu cuối cùng là tận dụng thế mạnh của Fintech để cùng tạo ra giá trị, thay vì thâu tóm hay loại bỏ lẫn nhau”, ông Hải nhấn mạnh.
CÓ CHÍNH SÁCH BẢO VỆ NGƯỜI DÙNG KHI TRẢI NGHIỆM DỊCH VỤ FINTECH
Tuy nhiên, bức tranh không hoàn toàn màu hồng. Hai rào cản lớn nhất mà các startup Fintech phải đối mặt chính là dữ liệu và niềm tin của người dùng, cùng với nguy cơ bị thâu tóm sớm.
Dữ liệu là "mạch máu" của ngành tài chính. Hiện tại, các ngân hàng lớn đang nắm giữ kho dữ liệu khách hàng khổng lồ, trong khi startup fintech lại rất cần nguồn tài nguyên này để phát triển sản phẩm.
Niềm tin của người tiêu dùng vẫn đang nghiêng về các ngân hàng lớn do thói quen và sự an tâm.
Vì vậy, để tạo ra một sân chơi công bằng, chuyên gia cho rằng cần có chính sách bảo vệ người dùng khi họ trải nghiệm dịch vụ từ fintech, giúp các startup tự tin cạnh tranh hơn.
Chia sẻ về vấn đề này, ông Lê Quốc Cường, Phó Trưởng ban, Ban Quản lý Khu Công nghệ cao TP.HCM, cho rằng nên có chính sách về việc các ngân hàng chia sẻ dữ liệu một cách hợp lý, tạo ra kho dữ liệu mở để hỗ trợ các startup.
Đáng chú ý, niềm tin của người tiêu dùng vẫn đang nghiêng về các ngân hàng lớn do thói quen và sự an tâm. Vì vậy, để tạo ra một sân chơi công bằng, chuyên gia cho rằng cần có chính sách bảo vệ người dùng khi họ trải nghiệm dịch vụ từ fintech, giúp các startup tự tin cạnh tranh hơn.
Mặc dù xu hướng “cộng sinh”, song vẫn có những startup Fintech phát triển rất nhanh nhưng "chưa kịp lớn đã bị thâu tóm". Đôi khi, mục đích của các tập đoàn lớn không phải để hợp tác, mà là để loại bỏ một đối thủ cạnh tranh tiềm năng, làm cản trở sự đổi mới của thị trường. Điều này có thể khiến thị trường tài chính chỉ còn những “người mạnh hơn” mà thiếu đi sự đổi mới từ các doanh nghiệp mới.
GIẢI PHÁP ĐỂ STARTUP FINTECH VIỆT RỘNG CỬA THÀNH "KỲ LÂN"
Để giải quyết những thách thức trên và thúc đẩy sự phát triển bền vững của fintech, các chuyên gia đề xuất Việt Nam cần học hỏi từ kinh nghiệm quốc tế và xây dựng một hành lang pháp lý hỗ trợ mạnh mẽ.
Bộ Tư pháp Hoa Kỳ từng khởi kiện để ngăn chặn thương vụ tập đoàn Visa mua lại startup Plaid trị giá 5,3 tỷ USD vào đầu tháng 11/2020 do lo ngại thương vụ sẽ loại bỏ một đối thủ tiềm năng và làm suy yếu cạnh tranh, loại bỏ động lực đổi mới trong lĩnh vực thanh toán trực tuyến.
Gần hơn, Cơ quan Tiền tệ Singapore (MAS) đã triển khai FinTech Regulatory Sandbox từ năm 2016, cho phép thử nghiệm các sản phẩm/dịch vụ tài chính mới trong môi trường được quản lý.
Năm 2022, MAS đã nâng cấp với phiên bản Sandbox Plus, tích hợp thêm các hỗ trợ như tài trợ lên tới SGD 500,000, đánh giá hồ sơ nhanh hơn, và chương trình Deal Fridays để fintech dễ tiếp cận nhà đầu tư và mạng lưới kết nối.
MAS cũng triển khai Financial Sector Development Fund (FSDF) — một quỹ hỗ trợ tài chính nhằm thúc đẩy phát triển công nghệ, đổi mới, và nâng cao năng lực ngành tài chính.
Dựa trên các bài học này, một số giải pháp cho Việt Nam đã được các chuyên gia đề xuất.
Thứ nhất là xây dựng môi trường sandbox “thực chất”, cho phép fintech được "thử và sai" một cách hợp pháp dưới sự giám sát, thay vì bị các quy định cứng nhắc bóp nghẹt.
Thứ hai là bảo vệ startup khỏi bị thâu tóm quá sớm, theo đó cần có sự kiên nhẫn và chính sách bảo vệ các công ty non trẻ trong 2-3 năm đầu đời, giúp họ có đủ thời gian để phát triển và chứng minh giá trị.
Thứ ba là xây dựng niềm tin pháp lý. Luật pháp phải bảo vệ được quyền sáng tạo và cơ hội phát triển công bằng, để các nhà sáng lập yên tâm cống hiến và nuôi dưỡng tham vọng đưa startup của mình trở thành những "kỳ lân" công nghệ trong tương lai.
Mỗi lần một sàn lớn gặp sự cố, câu hỏi đầu tiên của nhà đầu tư thường là “tiền của tôi có mất không”. Câu hỏi đó cần thiết, nhưng chưa đủ. Câu hỏi quan trọng hơn là: vì sao một lượng tài sản lớn đến vậy có thể rời đi chỉ bằng vài chữ ký?
Quantropi là doanh nghiệp công nghệ bảo mật lượng tử của Canada, cung cấp giải pháp bảo vệ toàn diện chống lại những nguy cơ lượng tử hiện hữu cũng như các mối đe dọa mới nổi…
Việt Nam và Hàn Quốc hướng tới tăng cường hợp tác nghiên cứu, phát triển ứng dụng trí tuệ nhân tạo (AI), xây dựng hạ tầng dữ liệu và đào tạo nhân lực, qua đó nâng cao năng lực làm chủ công nghệ và mở rộng cơ hội hợp tác cho doanh nghiệp hai nước.
AI không chỉ là câu chuyện công nghệ hay sử dụng thêm vài công cụ mới. Điều quan trọng hơn là làm thế nào để một doanh nghiệp nhỏ có thể làm được những việc lớn hơn, với nguồn lực thông minh hơn…
Việc mở rộng hợp tác giữa các lĩnh vực không chỉ giúp kết nối tri thức mà còn tạo cơ hội để khoa học đóng góp vào việc giải quyết những vấn đề chung của nhân loại…
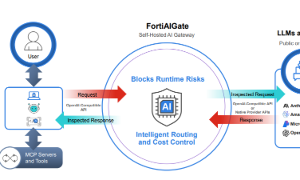
Khi AI được tích hợp vào các quy trình nghiệp vụ, doanh nghiệp phải đối mặt với những rủi ro không chỉ đến từ hệ thống mạng mà còn từ nội dung câu lệnh, phản hồi của mô hình và hoạt động của các tác tử AI…
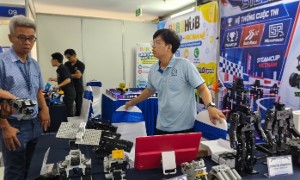
Giá trị của một kết quả nghiên cứu khoa học chính là mức giá mà thị trường sẵn sàng trả và người bán đồng ý giao dịch…
Khi các vấn đề an ninh mạng, quyền riêng tư và niềm tin số ngày càng trở nên quan trọng, mật mã tiếp tục giữ vai trò nền tảng trong bảo vệ thông tin và bảo đảm an toàn cho các hoạt động trên môi trường số…
Xây dựng hạ tầng công nghệ vững chắc cùng năng lực làm chủ các sản phẩm AI của doanh nghiệp Việt được xem là hai trụ cột then chốt nhằm tạo đòn bẩy phát triển AI tại TP.HCM và trên cả nước.
Đánh giá thị trường năng lượng tái tạo Việt Nam sẽ bùng nổ mạnh mẽ trong 1 đến 3 năm tới, đại diện Tập đoàn Cornex (Trung Quốc) đã chia sẻ những giải pháp nhằm tháo gỡ điểm nghẽn hạ tầng cùng cơ hội hợp tác chuyển giao công nghệ và tài chính thiết thực giữa hai nước cho các doanh nghiệp.

Tin liên quan