


Trung Quốc tăng cường rót vốn nhà nước vào doanh nghiệp công nghệ
Hoàng Hà
16/10/2026
Chia sẻ


Khi vốn tư nhân và các quỹ đầu tư nước ngoài thu hẹp, chính phủ Trung Quốc ngày càng giữ vai trò chủ đạo trong tài trợ công nghệ chiến lược…
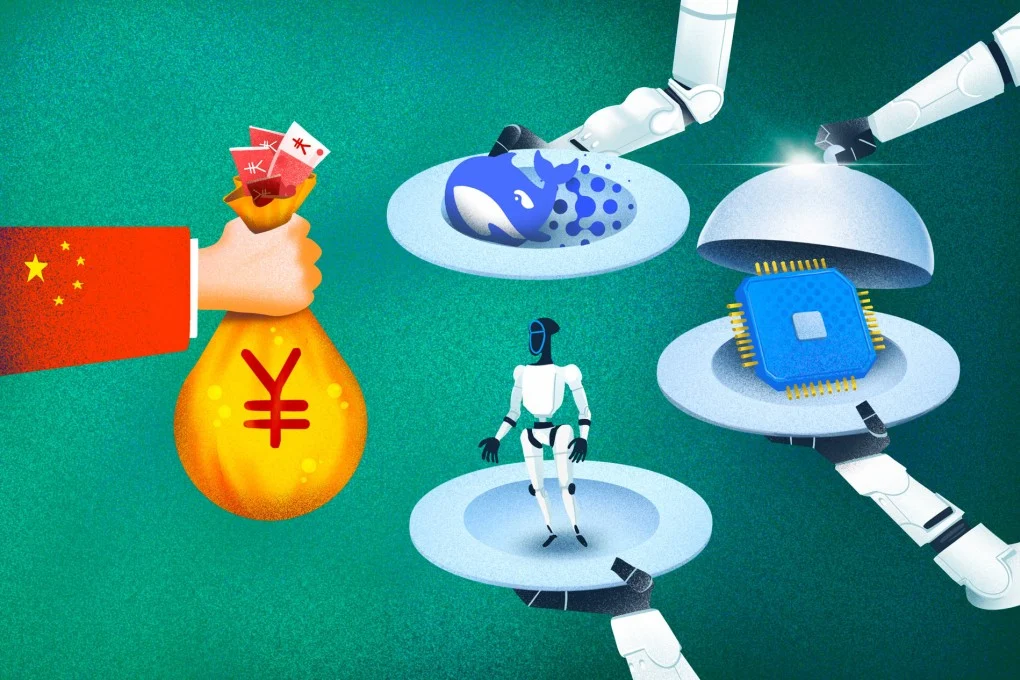
Theo South China Morning Post, nhìn bề ngoài, hệ sinh thái công nghệ tiên tiến của Trung Quốc, từ các mô hình trí tuệ nhân tạo (AI) của DeepSeek, Zhipu AI đến robot Unitree Robotics và nhà sản xuất chip nhớ ChangXin Memory Technologies (CXMT), có nhiều nét tương đồng với Thung lũng Silicon của Mỹ, nơi vốn đầu tư mạo hiểm đóng vai trò quan trọng. Tuy nhiên, phía sau nhiều doanh nghiệp công nghệ nổi bật này là một nhà đầu tư chung: chính phủ.
NHÀ NƯỚC TRỞ THÀNH NGUỒN VỐN CHỦ ĐẠO
Khi giới đầu tư tư nhân trong nước giảm rót vốn và các quỹ sử dụng đồng USD rút lui, Bắc Kinh đã mở rộng vai trò thông qua hệ thống quỹ quốc gia, quỹ đầu tư địa phương, doanh nghiệp nhà nước và các quỹ do tổ chức chuyên nghiệp quản lý.
Theo dữ liệu của đơn vị cung cấp thông tin trong nước Zerone, năm ngoái, các nhà đầu tư có liên hệ với nhà nước đóng góp hơn 90% tổng vốn cam kết được thống kê trên thị trường vốn cổ phần tư nhân Trung Quốc, tăng từ mức chưa đến 79% năm 2021.
Định hướng này được Chủ tịch Trung Quốc Tập Cận Bình nhấn mạnh tại hội nghị cấp cao về khoa học và công nghệ ở Bắc Kinh ngày 8/7. Ông kêu gọi các tổ chức tài chính đầu tư sớm, đầu tư quy mô nhỏ, đầu tư dài hạn và tập trung vào các công nghệ cốt lõi có tính chiến lược.
Theo Shen Qinhua, nhà sáng lập kiêm đối tác điều hành Puhua Capital, bước ngoặt bắt đầu khoảng năm 2018. Các chủ doanh nghiệp tư nhân truyền thống tại tỉnh Chiết Giang dần rút vốn do thời gian nắm giữ dài của các quỹ đầu tư mạo hiểm không đáp ứng kỳ vọng thanh khoản. Cùng thời điểm, căng thẳng Mỹ - Trung khiến các quỹ sử dụng đồng USD giảm hiện diện; những hạn chế đầu tư vào công nghệ nhạy cảm tiếp tục làm sâu sắc khoảng cách tài chính giữa hai bên.
Cách thức phân bổ vốn khác nhau tùy doanh nghiệp và giai đoạn phát triển. Với CXMT, các nhà đầu tư cấp quốc gia, tỉnh và thành phố cung cấp vốn lớn, tín dụng và nguồn lực xây dựng nhà máy để hình thành một doanh nghiệp sản xuất chip nhớ đòi hỏi đầu tư ban đầu rất cao. Vốn từ các nhà đầu tư công nghiệp và tư nhân tham gia sau đó. Đây là ví dụ điển hình cho thấy chính quyền địa phương sử dụng các công cụ đầu tư nhà nước để chấp nhận rủi ro ban đầu, phát triển ngành công nghiệp chiến lược và giữ doanh nghiệp tại địa phương trước khi thu hút thêm vốn thị trường.
Trong khi đó, vốn nhà nước tham gia Unitree Robotics ở giai đoạn muộn hơn, sau khi doanh nghiệp đã chứng minh năng lực công nghệ và khả năng thương mại hóa. DeepSeek, ban đầu được tài trợ hoàn toàn bằng vốn tư nhân, chỉ gần đây mới thu hút nguồn vốn từ quỹ AI quốc gia, sau khi trở thành biểu tượng cho nỗ lực cạnh tranh công nghệ với Mỹ. Zhipu cũng thu hút nhiều quỹ chính quyền địa phương khi tiến gần thời điểm phát hành cổ phiếu lần đầu ra công chúng vào tháng 1, trong bối cảnh các thành phố tìm cách tham gia vào lĩnh vực AI đang phát triển nhanh.
DÒNG VỐN LỚN NHƯNG RỦI RO PHÂN BỔ VẪN HIỆN HỮU
Một cơ chế quan trọng để triển khai vốn nhà nước là mô hình quỹ đầu tư vào các quỹ khác (fund of funds). Theo đó, quỹ cấp quốc gia góp vốn nền tảng, các quỹ cấp tỉnh và thành phố tiếp tục huy động vốn, trước khi đơn vị quản lý chuyên nghiệp lựa chọn doanh nghiệp để đầu tư.
Puhua Capital từng hai lần được lựa chọn quản lý các quỹ thành phần thuộc Quỹ Phát triển doanh nghiệp nhỏ và vừa quốc gia Trung Quốc. Trong mô hình này, quỹ quốc gia thường cam kết khoảng 30% vốn; Puhua huy động thêm 30 - 40% từ các tổ chức đầu tư của chính quyền cấp tỉnh, thành phố hoặc quận, phần còn lại đến từ những nguồn khác.
Đơn vị quản lý vẫn có quyền chủ động trong hoạt động đầu tư hằng ngày nhưng chịu giám sát chặt chẽ. Ít nhất 70% vốn phải được phân bổ cho các doanh nghiệp thuộc nhóm “522”, tức có doanh thu hằng năm không quá 200 triệu nhân dân tệ, tổng tài sản không quá 200 triệu nhân dân tệ và không quá 500 nhân viên. Hiệu quả hoạt động cùng các giao dịch với bên liên quan cũng được kiểm toán định kỳ.
Bên cạnh mô hình này, Quỹ Định hướng đầu tư mạo hiểm quốc gia, ra mắt cuối năm ngoái, phân bổ vốn ngân sách trung ương thông qua các quỹ khu vực tới hàng trăm quỹ thành phần do các đơn vị chuyên nghiệp quản lý, tập trung vào công nghệ giai đoạn đầu. Trong lĩnh vực bán dẫn, Quỹ Đầu tư Công nghiệp Vi mạch Quốc gia, thường được gọi là Big Fund, trực tiếp nắm giữ cổ phần và đầu tư vào các quỹ chuyên ngành trên toàn chuỗi cung ứng chip. Các nền tảng địa phương và doanh nghiệp nhà nước cũng tham gia góp vốn, tài trợ xây dựng nhà máy hoặc thực hiện các thương vụ mua bán, sáp nhập.
Dòng vốn dài hạn cùng sự mở rộng của các kênh thoái vốn đang tạo điều kiện để doanh nghiệp công nghệ huy động tiền và niêm yết sớm hơn. Sàn STAR Market tại Thượng Hải và Sở Giao dịch chứng khoán Hong Kong giúp mở rộng cơ hội tiếp cận vốn thị trường, đồng thời đưa nhà đầu tư cá nhân vào vòng tuần hoàn tài trợ công nghệ.
Ông Mi Lei, nhà sáng lập quỹ đầu tư mạo hiểm CAS Star, cho rằng một vòng tuần hoàn đang dần hình thành, đưa thêm vốn vào các doanh nghiệp công nghệ cốt lõi. Những khoản đầu tư sớm của quỹ vào lĩnh vực quang tử học đã bắt đầu mang lại kết quả khi nhu cầu công nghệ liên quan đến AI tăng lên.
Tuy nhiên, mục tiêu của quỹ nhà nước và quỹ tư nhân không hoàn toàn giống nhau. Trong khi nhà đầu tư thị trường chủ yếu đánh giá hiệu quả tài chính, chính quyền địa phương còn quan tâm đến số nhà máy được xây dựng, việc làm được tạo ra và nguồn thu thuế. Việc theo đuổi đồng thời nhiều mục tiêu có thể làm suy yếu kỷ luật đầu tư, đồng thời thúc đẩy cạnh tranh giữa các địa phương nhằm thu hút doanh nghiệp và giành lợi thế trong những ngành được coi là động lực tăng trưởng mới.
Ông Zhou Kaibing, Chủ tịch Hiệp hội Đầu tư mạo hiểm Hàng Châu, nhận định lợi thế công nghiệp lớn của Trung Quốc vẫn chưa chuyển hóa tương xứng thành lợi nhuận. Một số doanh nghiệp ban đầu không có nhu cầu mở rộng quy mô quá nhanh nhưng đã đẩy mạnh công suất sau khi nhận được hỗ trợ từ chính quyền.
Nguy cơ này đặc biệt đáng chú ý trong các ngành AI, bán dẫn và robot hình người, vốn đang được ưu tiên phát triển. Nếu nhiều địa phương đồng thời đầu tư vào những lĩnh vực tương tự, nguồn lực có thể bị phân tán, dẫn đến dư thừa công suất và biên lợi nhuận suy giảm trên phạm vi toàn quốc.
Bài học từ ngành pin mặt trời và xe điện cho thấy mở rộng sản xuất có thể mang lại lợi ích cho một địa phương nhưng gây mất cân đối khi được nhân rộng trên diện rộng.
Trường hợp Neta, thương hiệu xe điện thuộc Hozon Auto, là ví dụ rõ nét. Chính quyền các địa phương Tongxiang thuộc Chiết Giang, Yichun thuộc Giang Tây và Nam Ninh thuộc Quảng Tây từng góp vốn vào doanh nghiệp, cung cấp nhà máy, đất đai, trợ cấp và tài chính để thu hút cơ sở sản xuất. Tuy nhiên, khi sản phẩm mất dần lợi thế trong thị trường nội địa cạnh tranh gay gắt và doanh nghiệp tiếp tục thua lỗ, Hozon rơi vào quá trình tái cơ cấu dưới sự giám sát của tòa án năm 2025. Hàng tỷ nhân dân tệ vốn góp, trợ cấp và tài sản công nghiệp được đầu tư vào doanh nghiệp đứng trước nguy cơ tổn thất.
BẮC KINH ĐIỀU CHỈNH ĐỂ HẠN CHẾ ĐẦU TƯ DÀN TRẢI
Những rủi ro trên buộc Trung Quốc phải tìm cách cân bằng giữa huy động vốn cho công nghệ chiến lược và duy trì kỷ luật đầu tư. Tại hội nghị khoa học và công nghệ ngày 8/7, ông Tập Cận Bình cảnh báo các địa phương cần điều chỉnh chính sách theo điều kiện thực tế, tránh chạy theo những lĩnh vực đang nóng, phát triển trùng lặp và cạnh tranh theo kiểu cuộc đua mở rộng hoạt động ngày càng quyết liệt nhưng hiệu quả kinh tế suy giảm.
Trong những năm gần đây, Bắc Kinh từng bước điều chỉnh chính sách đầu tư mạo hiểm. Văn bản chính sách của Quốc vụ viện năm 2024 đưa ra 17 hướng dẫn nhằm thúc đẩy phát triển chất lượng cao của lĩnh vực này, đánh dấu đợt điều chỉnh toàn diện đáng chú ý kể từ năm 2016.
Một trọng tâm là khuyến khích “vốn kiên nhẫn”, chấp nhận thời gian đầu tư dài hơn và đánh giá hiệu quả trên toàn bộ vòng đời quỹ thay vì từng thương vụ riêng lẻ. Chính sách cũng hướng tới bảo vệ nhà quản lý trước trách nhiệm pháp lý đối với những thất bại trung thực, đồng thời mở rộng phương án thoái vốn thay vì chỉ dựa vào phát hành cổ phiếu lần đầu ra công chúng.
Đến năm 2025, các quy định mới tập trung hơn vào quản lý quỹ của chính quyền, hạn chế tình trạng chồng chéo quỹ và đầu tư trùng lặp giữa các địa phương, tăng yêu cầu về quản lý chuyên nghiệp và chấp nhận những khoản lỗ hợp lý nếu quyết định đầu tư được thực hiện trên cơ sở thẩm định đầy đủ.
Trong năm 2026, hướng dẫn của Quốc vụ viện về phê duyệt đầu tư tiếp tục mở rộng phạm vi điều chỉnh sang các nhà máy, khu công nghiệp và nghĩa vụ tài chính công đi kèm. Cơ chế giám sát chặt chẽ hơn đối với các dự án tài sản cố định được thiết lập nhằm ngăn chặn việc mở rộng công suất thiếu trật tự. Đồng thời, trách nhiệm của cán bộ đối với các quyết định đầu tư trái quy định gây hậu quả kinh tế nghiêm trọng cũng được siết chặt.
Những điều chỉnh này cho thấy Trung Quốc không có ý định thu hẹp vai trò của vốn nhà nước trong phát triển công nghệ, mà muốn cải thiện cách lựa chọn dự án, phân bổ nguồn lực và kiểm soát rủi ro. Bài toán đặt ra là làm thế nào để các mục tiêu công nghiệp dài hạn không lấn át nguyên tắc hiệu quả tài chính.
Theo ông Zhou Kaibing, chính quyền nên tránh trực tiếp đóng vai trò tìm kiếm và lựa chọn doanh nghiệp tiềm năng, thay vào đó giao việc quản lý vốn cho các nhà đầu tư chuyên nghiệp, có khả năng đánh giá thị trường và đa dạng hóa rủi ro.
Với ông Mi Lei, bản chất của đầu tư mạo hiểm là chấp nhận rủi ro và thất bại. “Chỉ cần một doanh nghiệp thành công cũng có thể tạo ra mức sinh lời vượt trội”, ông nói.
Khi vốn tư nhân và các quỹ đầu tư nước ngoài thu hẹp, chính phủ Trung Quốc ngày càng giữ vai trò chủ đạo trong tài trợ công nghệ chiến lược…
Các startup trong lĩnh vực vũ trụ huy động được 20,8 tỷ USD trong quý III, mức cao nhất từ trước đến nay, khi dòng vốn đầu tư tập trung vào các doanh nghiệp cung cấp dịch vụ phóng, sản xuất thiết bị và phát triển hạ tầng không gian...
Theo cách đầu tư truyền thống, các quỹ thường tìm kiếm startup thông qua mạng lưới kết nối hoặc các vòng gọi vốn. Trong mô hình Venture Building, quá trình bắt đầu từ một bài toán kinh doanh cụ thể, sau đó mới tìm kiếm đội ngũ và xây dựng mô hình phù hợp để phát triển thành doanh nghiệp mới...
Thị trường tài chính số đang bước vào giai đoạn phát triển mới, khi người dùng không chỉ kỳ vọng các dịch vụ tài chính trở nên thuận tiện và dễ tiếp cận hơn, mà còn mong muốn những sản phẩm và trải nghiệm phù hợp hơn với nhu cầu riêng của mình.
Với định hướng kết nối – đồng sáng tạo – mở rộng, Shinhan Future’s Lab Việt Nam là nền tảng giúp startup Việt Nam và Hàn Quốc hiện thực hóa ý tưởng và mở rộng quy mô toàn cầu.
Một hệ sinh thái đổi mới sáng tạo không thể chỉ đo bằng số startup được thành lập hay số kỳ lân được tạo ra. Bài toán scale-up càng trở nên cấp thiết khi Việt Nam bước vào những lĩnh vực công nghệ có tốc độ thay đổi nhanh như AI, bán dẫn, robot, năng lượng và sản xuất thông minh…
Nếu có một cơ sở dữ liệu tập trung và thông minh, startup chỉ cần truy vấn là có thể tìm thấy ngay danh sách các quỹ đang muốn rót vốn, thay vì phải gõ cửa từng quỹ một cách may rủi…
AI agent ngày càng có khả năng tự lập kế hoạch và thực hiện các công việc phức tạp, nhưng tốc độ này đang kéo các nhà sáng lập vào một vòng xoáy mới: AI làm được nhiều hơn, con người cũng phải làm nhiều hơn nữa để theo kịp…
Không chỉ dừng lại ở việc kết nối startup với các đối tác, chuyên gia hay nhà đầu tư nước ngoài, hệ sinh thái cần tạo điều kiện để startup thực sự có khả năng tiếp cận thị trường, xây dựng quan hệ đối tác, huy động nguồn lực và mở rộng hoạt động kinh doanh trên quy mô quốc tế…
Chương trình quốc gia về khởi nghiệp sáng tạo giai đoạn 2026–2035 đang được xây dựng theo hướng tập trung vào hai điểm nghẽn lớn: thương mại hóa kết quả nghiên cứu và giúp doanh nghiệp khởi nghiệp vượt qua giai đoạn tăng tốc để mở rộng quy mô…