


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp nhập khẩu mặt hàng cần trục bánh lốp “kêu cứu”


21 doanh nghiệp chiếm thị phần lớn trong lĩnh vực kinh doanh máy móc, thiết bị, ôtô và xe có động cơ khác vừa có kiến nghị "khẩn cấp"
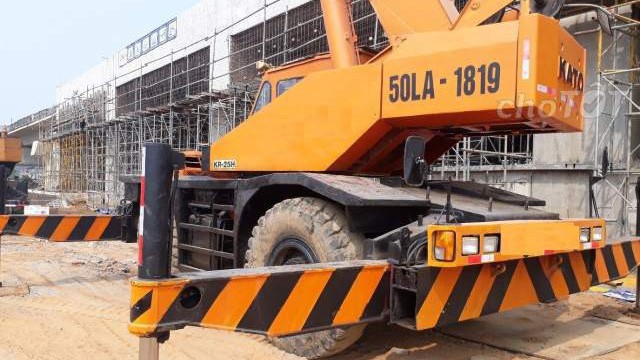
21 doanh nghiệp chiếm thị phần lớn trong lĩnh vực kinh doanh máy móc, thiết bị, ôtô và xe có động cơ khác vừa có kiến nghị "khẩn cấp" trong việc đưa ra một hướng dẫn nhất quán đối với mặt hàng "cần trục bánh lốp" để doanh nghiệp có cơ sở thực thi các quy định pháp luật.
Ngày 10/9/2018, Tổng cục Hải quan ra văn bản số 5266/TCHQ-TXNK về việc phân loại cần trục bánh lốp gửi cho các Cục Hải quan tỉnh, thành phố. Theo đó, Tổng cục Hải quan cho rằng các loại cần trục bánh lốp có hai cabin riêng biệt (cabin điều khiển di chuyển phương tiện và cabin điều khiển cần trục) có kết cấu tương tự như ôtô cần cẩu được nêu tại Mục 3.4.2 của Tiêu chuẩn TCVN 7772: 2007 sẽ được phân loại theo mã 8705.10.00 là "xe cần cẩu" và chịu mức thuế suất 3%.
Tuy nhiên, trong nhiều năm qua, các doanh nghiệp tuân thủ theo quy định của Thông tư 13/2015/TT-BGTVT về việc kê khai mã HS đối với mặt hàng "cần trục bánh lốp" và Mục 3.4.1 của TCVN 7772:2007 về đặc điểm hàng hoá. "Căn cứ theo các quy định nêu trên thì tất cả các mặt hàng "cần trục bánh lốp" bao gồm cả loại cần trục có buồng lái, buồng điều khiển riêng biệt và cần trục có một buồng lái chung sẽ có mã HS 8426.41.00 và mức thuế áp dụng là 0%.
Vì thế, việc hồi tố, truy thu thuế không chỉ bao gồm 3% thuế nhập khẩu mà còn là 20% tiền truy thu khi doanh nghiệp tự đóng trước khi có quyết định xử phạt hành chính, 100% tiền truy thu nếu đóng sau khi có quyết định xử phạt mà còn bao gồm khoản tiền phạt chậm nộp thuế cho số tiền truy thu tính từ năm 2013 đến nay.
"Do đó, sẽ đẩy các doanh nghiệp vào tình cảnh khó khăn về tài chính, thậm chí là dẫn đến phá sản do phải gánh chịu một khoản thuế quá lớn", đơn kiến nghị nêu rõ.
Thêm đó, một thực tế rằng có rất nhiều doanh nghiệp nước ngoài nhập khẩu cần trục bánh lốp vào Việt Nam để khai thác. Sau khi hết dự án, họ giải thể về nước, bán thiết bị nên khó hoặc không bị truy thu thuế.
Ngoài ra, cũng theo các doanh nghiệp trong lĩnh vực này, do mặt hàng cần trục bánh lốp 2 cabin là mặt hàng phục vụ cho xây dựng giao thông, cơ sở hạ tầng, nếu áp thuế 3% sẽ dẫn tới tăng giá trị hàng hoá, từ đó tăng giá đầu vào với ngành xây dựng, giao thông… khiến giá đẩy lên cao. Việc truy thu thuế đồng loạt với các doanh nghiệp sẽ gây tâm lý hoang mang trong doanh nghiệp, ảnh hưởng tới những nỗ lực trong việc cải thiện môi trường kinh doanh.
Cũng theo ý kiến của 21 doanh nghiệp, trong trường hợp doanh nghiệp căn cứ theo Công văn 5266 của Tổng cục Hải quan để xác định đặc điểm của hàng hoá là ôtô cần cẩu được nêu tại Mục 3.4.2 của TCVN:7772:2007, mặt hàng mà các doanh nghiệp này nhập khẩu lại không phải là loại hàng hoá như Tổng cục Hải quan đã nhận định vì xe cần cẩu lại hay ôtô cần cẩu là loại xe ô tô có gắn cần cẩu, có chassis là ôtô thương mại khi lưu hành phải tuân thủ các quy định dành cho ôtô tải và phải đăng ký với cơ quan công an phải gắn biển kiểm soát…
Nhưng mặt hàng "cần trục bánh lốp" mà các doanh nghiệp này nhập khẩu là chassis nguyên khối chuyên dùng chỉ sử dụng trong phạm vi hẹp, mỗi khi di chuyển phải tháo rời, phải xin giấy phép đặc biệt.

Bộ Tài chính hướng dẫn triển khai Chương trình đào tạo 10.000 CEO
Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 141/2026/TT-BTC nhằm hướng dẫn chi tiết cơ chế thực hiện Chương trình đào tạo, bồi dưỡng 10.000 giám đốc điều hành đến năm 2030. Sự ra đời của Thông tư này đánh dấu bước tiến quan trọng trong việc hoàn thiện thể chế hỗ trợ, nâng cao năng lực quản trị cho lực lượng doanh nhân...

Việt Nam trước làn sóng tái cấu trúc chuỗi cung ứng toàn cầu
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, Việt Nam đứng trước cơ hội mới để chuyển từ một cứ điểm sản xuất có lợi thế về chi phí, trở thành mắt xích có giá trị cao hơn trong chuỗi giá trị toàn cầu. Đây cũng là vấn đề trọng tâm được đặt ra tại Hội nghị Công nghiệp Sản xuất Quốc tế 2026, diễn ra từ ngày 9 đến 11/9 tại Hà Nội.
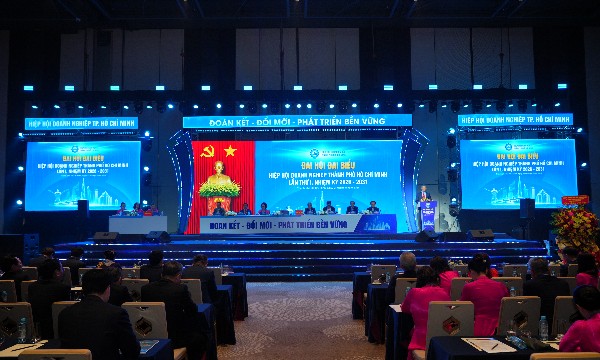
Liên đoàn Doanh nghiệp TP.HCM và 4 nhiệm vụ chiến lược trong nhiệm kỳ mới
Hiệp hội Doanh nghiệp TP. Hồ Chí Minh thống nhất đổi tên thành Liên đoàn Doanh nghiệp TP. Hồ Chí Minh. Ông Mai Hữu Tín được bầu giữ chức Chủ tịch nhiệm kỳ 2026 - 2031…

Ban hành Quy chế xét chọn danh hiệu "Doanh nghiệp, Doanh nhân TP.Hồ Chí Minh tiêu biểu"
Danh hiệu “Doanh nghiệp TP.Hồ Chí Minh tiêu biểu” và “Doanh nhân TP.Hồ Chí Minh tiêu biểu” sẽ được xét chọn định kỳ 2 năm một lần nhằm tôn vinh các doanh nghiệp, doanh nhân có thành tích xuất sắc trong sản xuất, kinh doanh, đổi mới sáng tạo, phát triển bền vững và đóng góp cho sự phát triển của Thành phố.

Báo chí kinh tế trong kỷ nguyên số và AI: Khi niềm tin và chiều sâu phân tích định hình giá trị
Giữa tâm điểm của làn sóng dữ liệu và sự bùng nổ AI, giá trị của sự xác thực và tư duy phản biện từ truyền thông chính thống lại càng trở nên vô giá. Khẳng định tầm vóc của Tạp chí Kinh tế Việt Nam/VnEconomy sau hành trình 35 năm phát triển, lãnh đạo các tập đoàn đa quốc gia và doanh nghiệp hàng đầu nhấn mạnh: cơ hội lớn nhất của báo chí kinh tế lúc này là làm chủ công nghệ và chuyển dịch mạnh mẽ từ “đưa tin” sang “kiến tạo tri thức”. Đây chính là bệ phóng vững chắc giúp cộng đồng doanh nghiệp tăng tốc chuyển đổi số, đổi mới sáng tạo, tăng trưởng bền vững; đồng thời tiếp sức cho các doanh nghiệp công nghệ số Việt Nam tự tin vươn tầm khu vực và thế giới.




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






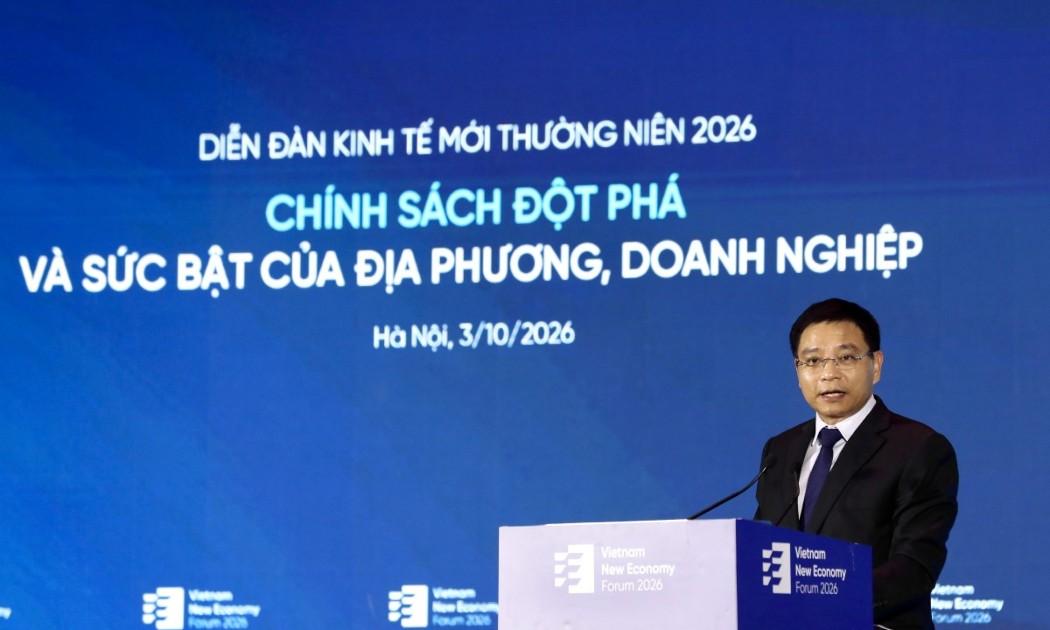
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...