


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Gia nhập CPTPP, Việt Nam xóa bỏ thuế nhập khẩu ôtô mới vào năm thứ 13


13 năm sau khi Hiệp định CPTPP có hiệu lực, Việt Nam mới xóa bỏ thuế nhập khẩu ô tô mới từ 10 nước thành viên

Trong lĩnh vực ôtô, khi gia nhập CPTPP, Việt Nam cam kết sẽ xóa bỏ thuế nhập khẩu vào năm thứ 13 đối với các loại ôtô mới. Riêng ôtô con có dung tích xi lanh từ 3000cc trở lên có lộ trình xóa bỏ vào năm thứ 10.
Việt Nam xóa bỏ 65,8% dòng thuế ngay khi CPTPP có hiệu lực
Ngày 22/5, Phòng Thương mại và Công nghiệp Việt Nam (VCCI) đã tổ chức Hội thảo Hiệp định Đối tác Toàn diện và Tiến bộ Xuyên Thái Bình Dương (CPTPP) - Các cam kết cơ bản, những lưu ý cho doanh nghiệp.
Theo ông Hà Duy Tùng, Phó vụ trưởng Vụ Hợp tác quốc tế (Bộ Tài chính), Việt Nam cam kết xóa bỏ gần 100% số dòng thuế trong Hiệp định CPTPP.
Theo đó, có 65,8% số dòng thuế có thuế suất 0% ngay khi hiệp định có hiệu lực; 86,5% số dòng thuế có thuế suất 0% vào năm thứ 4 kể từ khi hiệp định có hiệu lực; 97,8% số dòng thuế có thuế suất 0% vào năm thứ 11 kể từ khi hiệp định có hiệu lực.
Các mặt hàng còn lại cam kết xoá bỏ thuế nhập khẩu với lộ trình xóa bỏ thuế tối đa vào năm thứ 16 hoặc theo hạn ngạch thuế quan.
Đề cập cụ thể hơn cam kết thuế nhập khẩu của Việt Nam trong CPTPP, ông Tùng lấy ví dụ cam kết thuế trong sản phẩm công nghiệp và sản phẩm nông sản, thủy sản của Việt Nam.
Theo đó, trong lĩnh vực ôtô, Việt Nam sẽ xóa bỏ thuế nhập khẩu vào năm thứ 13 đối với các loại ôtô mới. Riêng ôtô con có dung tích xi lanh từ 3000cc trở lên có lộ trình xóa bỏ vào năm thứ 10.
Việt Nam cũng áp dụng hạn ngạch thuế quan đối với ôtô cũ với lượng hạn ngạch ban đầu là 66 chiếc, lượng hạn ngạch sẽ tăng dần và đạt 150 chiếc kể từ năm thứ 16. Đồng thời, thuế trong hạn ngạch giảm về 0% vào năm thứ16, thuế ngoài hạn ngạch thực hiện theo mức thuế suất MFN.
Đối với sắt thép và xăng dầu nhập khẩu, Việt Nam chủ yếu xóa bỏ thuế vào năm thứ 11. Còn các loại rượu bia nhập khẩu được xoá bỏ thuế vào năm thứ 3 với rượu sake, các mặt hàng còn lại xóa bỏ thuế vào năm thứ 11, một số loại vào năm thứ 12.
Mặt hàng nhựa và sản phẩm nhựa; hóa chất và sản phẩm hóa chất; giấy, đồ gỗ; máy móc, thiết bị... phần lớn được Việt Nam xóa bỏ thuế ngay khi hiệp định có hiệu lực, còn một số loại sẽ xóa bỏ vào năm thứ 4.
"Trong lĩnh vực dệt may, giày dép, Việt Nam xóa bỏ thuế ngay khi CPTPP có hiệu lực", ông Tùng cho biết.
Cũng theo đại diện Bộ Tài chính, các sản phẩm nông nghiệp như thịt gà được xóa bỏ thuế nhập khẩu vào năm thứ 11 hoặc 12; thịt lợn nhập khẩu vào Việt Nam sẽ được xóa bỏ thuế vào năm thứ 10 (đối với thịt lợn tươi) và năm thứ 8 (đối với thịt lợn đông lạnh).
Mặt hàng gạo, sữa và sản phẩm từ sữa, phân bón sẽ được xóa bỏ thuế nhập khẩu ngay khi hiệp định có hiệu lực, chỉ có một số loại xóa bỏ vào năm thứ 3.
Thực phẩm chế biến từ thịt được xóa bỏ thuế vào năm thứ 8 đến năm thứ 11, chế biến từ thủy sản xóa bỏ vào năm thứ 5.
Ở chiều ngược lại, ông Hà Duy Tùng cũng cho biết, các nước đối tác cam kết xóa bỏ thuế nhập khẩu ngay khi Hiệp định có hiệu lực khoảng từ 78- 95% số dòng thuế và xóa bỏ hoàn toàn từ 97-100% dòng thuế.
"Các mặt hàng còn lại sẽ có lộ trình xóa bỏ thuế trong vòng 5-10 năm, trừ một số mặt hàng nhạy cảm có lộ trình trên 10 năm hoặc áp dụng biện pháp hạn ngạch thuế quan.
Nhiều mặt hàng xuất khẩu chủ lực của Việt Nam vào thị trường CPTPP được hưởng thuế suất 0% ngay sau khi hiệp định có hiệu lực hoặc sau 3-5 năm như nông sản, thủy sản, một số mặt hàng dệt may, giày dép, đồ gỗ, hàng điện, điện tử, cao su…", ông Tùng nói.
Ông Tùng lấy ví dụ như Canada đã cam kết xóa bỏ ngay 94,9% số dòng thuế ngay khi hiệp định có hiệu lực và tổng số dòng thuế được xóa bỏ lên tới 96,3% số dòng thuế vào năm thứ 4.
Trong đó, Canada xóa bỏ 100% thuế vào năm thứ 4 đối với hàng dệt may; xóa bỏ ngay phần lớn thuế suất đối với mặt hàng giày dép, chỉ một số loại là xóa bỏ vào năm thứ 7.
Tuy nhiên, Canada sẽ duy trì hạn ngạch thuế đối với 96 dòng thuế của 3 nhóm mặt hàng là thịt gà, trứng, bơ sữa và sản phẩm bơ sữa.
Cho phép thành lập công ty quảng cáo 100% vốn nước ngoài
Phân tích các cam kết của Hiệp định CPTPP ở góc độ dịch vụ và đầu tư, ông Ngô Chung Khanh - Phó vụ trưởng Vụ Chính sách Thương mại đa biên (Bộ Công Thương) đã so sánh với Hiệp định WTO để làm bật lên sự khác biệt.
Theo đó, ông Khanh cho rằng, Hiệp định CPTPP mở cửa hơn WTO ở 2 lĩnh vực là dịch vụ và chế tạo.
Cụ thể, về dịch vụ, đối với dịch vụ tư vấn pháp lý đã cho phép tổ chức luật sư nước ngoài thực hiện dịch vụ giấy tờ và chứng thực pháp lý, song phải do luật sư Việt Nam thực hiện.
"Trong dịch vụ quảng cáo, cho phép thành lập công ty 100% vốn nước ngoài; cho phép mở thêm một số dịch vụ như cho thuê tài sản, bà đỡ và y tá, hỗ trợ nghề cá, nghiên cứu và phát triển khoa học xã hội...", ông Khanh nói.
Còn trong dịch vụ viễn thông, Việt Nam cũng cho phép các công ty sở hữu 100% vốn với dịch vụ không hạ tầng mạng sau 5 năm, và nâng tỷ lệ vốn góp từ 51% lên 65% sau 5 năm với dịch vụ hạ tầng mạng.
Trong dịch vụ giả trí, đã cho phép liên doanh nước ngoài 51%. Đặc biệt, với dịch vụ trò chơi điện tử qua mạng đã cho phép thành lập liên doanh vốn 51% sau 2 năm và lên đến 100% sau 5 năm. Đồng thời, cho phép cung cấp qua dịch vụ trò chơi điện tử qua mạng qua biên giới.
Dịch vụ thông quan và một số hoạt động logistics cũng phép 100% vốn nước ngoài.
Đối với lĩnh vực chế tạo, trong khai thác khoáng sản đã cho phép khai thác nhưng phải tuân thủ điều kiện chặt chẽ. Đối với thăm dò và khai thác dầu khí, truyền tải điện, Việt Nam cam kết không thay đổi chính sách, nếu sửa luật thì sẽ sửa theo hướng thuận lợi hơn.
Để quá trình thực thi các cam kết có hiệu quả, ông Ngô Chung Khanh đưa 4 điểm cần chú ý.
Thứ nhất liên quan đến giải quyết tranh chấp, ông Khanh cho rằng, cơ quan quản lý và các doanh nghiệp cần trang bị đủ kiến thức, công cụ để sẵn sàng đối mặt với các vụ kiện. Thứ hai, nguyên tắc là không vượt rào, đặc biệt là khi ban hành hoặc thực thi chính sách. Thứ ba, phải hiểu rõ, hiểu đúng các cam kết. Cuối cùng, không cần sửa văn bản pháp luật để thực thi cam kết.

Tháo gỡ nút thắt tín dụng, tạo động lực phát triển doanh nghiệp nhỏ và vừa
Thảo luận về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh yêu cầu tháo gỡ nút thắt tiếp cận vốn, đổi mới phương thức cho vay, hoàn thiện cơ chế bảo lãnh tín dụng và chuyển từ hỗ trợ mang tính cấp phát sang kiến tạo môi trường để doanh nghiệp phát triển.
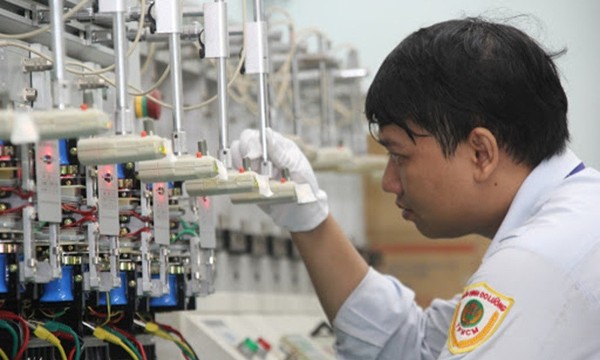
Sửa Luật Đo lường: Cần đánh giá chi phí tuân thủ với từng nhóm doanh nghiệp
Đại biểu Quốc hội đề nghị dự thảo luật cần nghiên cứu, bổ sung nguyên tắc lựa chọn phương thức kiểm soát theo mức độ rủi ro, mục đích sử dụng và tính ổn định của thiết bị. Bên cạnh đó, cần rà soát, đánh giá rõ chi phí tuân thủ trước và sau khi sửa đổi Luật đối với từng nhóm doanh nghiệp...
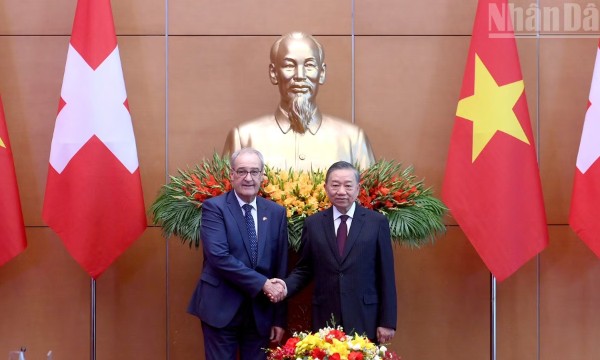
Việt Nam - Thụy Sĩ thúc đẩy hợp tác thương mại, đầu tư, tài chính số và đổi mới sáng tạo
Trong cuộc hội đàm với Tổng thống Thụy Sĩ Guy Parmelin, Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị hai nước nâng tầm hợp tác thương mại, đầu tư, thúc đẩy tài chính số, công nghệ tài chính và đổi mới sáng tạo; khuyến khích doanh nghiệp Thụy Sĩ mở rộng đầu tư tại Việt Nam.
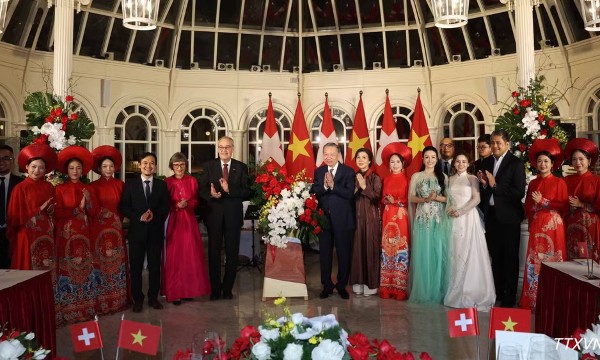
Việt Nam và Thụy Sĩ hướng tới những bước tiến mới trong quan hệ Đối tác toàn diện
Trong khuôn khổ chuyến thăm chính thức Việt Nam của Tổng thống Liên bang Thụy Sĩ Guy Parmelin, tối 17/10, Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân chủ trì tiệc chiêu đãi trọng thể. Cùng ngày, Phu nhân hai nhà lãnh đạo thăm Trường Đại học Dược Hà Nội, tìm hiểu lịch sử y học và nguồn dược liệu Việt Nam.
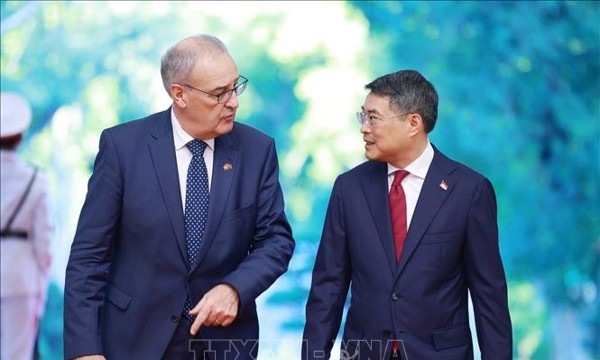
Thủ tướng đề nghị Thụy Sĩ hỗ trợ phát triển Trung tâm tài chính quốc tế tại Việt Nam
Trong cuộc hội kiến Tổng thống Thụy Sĩ Guy Parmelin, Thủ tướng Lê Minh Hưng đề nghị hai nước thúc đẩy hợp tác thương mại, đầu tư, tài chính và công nghệ cao; sớm đưa Hiệp định Thương mại tự do Việt Nam – EFTA vào thực thi, đồng thời tăng cường hợp tác phát triển Trung tâm tài chính quốc tế tại Việt Nam.



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Nguồn lực chưa được vận hành, chuyển hóa tương xứng
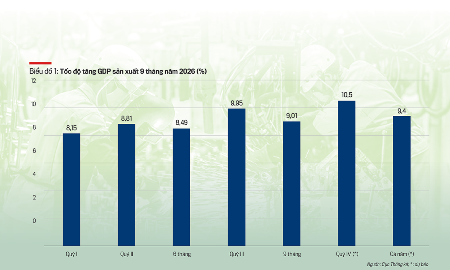
Thực tế, sau 9 tháng năm 2026, dù kinh tế ghi nhận nhiều kết quả tích cực, chỉ có 12/34 tỉnh, thành phố đạt mức tăng trưởng hai con số. Bài toán đặt ra không chỉ là huy động thêm nguồn lực, mà còn là nâng cao năng lực thực thi và chuyển hóa nguồn lực thành giá trị thực chất.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

