


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lỗ chồng lỗ, vốn chủ sở hữu của Halico hụt gần 300 tỷ đồng


Lỗ lũy kế tính đến cuối tháng 6/2018 của Halico khoảng 294 tỷ đồng

Công ty Cổ phần Cồn Rượu Hà Nội (Halico - mã chứng khoán HNR) vừa công bố báo cáo tài chính giữa niên độ năm 2018 với tín hiệu tích cực đến từ doanh thu.
Cụ thể, doanh thu của Halico trong 6 tháng đầu năm đạt 72 tỷ đồng, gần gấp đôi cùng kỳ năm trước.
Giá vốn hàng bán vẫn cao, chiếm 90% tổng doanh thu, lên gần 65 tỷ đồng dẫn đến lợi nhuận gộp đạt 5,6 tỷ đồng. Con số này rất đáng ghi nhận so với khoản lỗ gộp gần 3 tỷ đồng của cùng kỳ năm 2017.
Không khác nhiều so với cùng kỳ năm ngoái, các khoản chi phí gần như vẫn được giữ nguyên với 27 tỷ đồng chi phí bán hàng và 20 tỷ đồng chi phí quản lý doanh nghiệp.
Kết thúc nửa chặng đường năm 2018, Halico ghi nhận lỗ sau thuế 39 tỷ đồng. Lỗ lũy kế đến nay khoảng 294 tỷ đồng, trong khi vốn điều lệ 200 tỷ đồng.
Tuy nhiên vốn chủ sở hữu vẫn còn 519 tỷ đồng do Halico có Quỹ đầu tư phát triển hơn 613 tỷ đồng được trích từ nguồn lợi nhuận sau thuế từ những năm 2008 đến 2013 và nhập 17 tỷ đồng từ Quỹ dự phòng tài chính.
Được biết, trong hai năm 2018 và 2019, Halico dự kiến lỗ với số lỗ lần lượt khoảng 58 tỷ đồng và 53 tỷ đồng.
Dấu hiệu đi xuống trong hoạt động kinh doanh của Halico đã bắt đầu từ 7 năm trước khi doanh thu giảm dần đều từ mức 768 tỷ đồng năm 2011 xuống 696 tỷ đồng năm 2012 và còn khoảng 125 tỷ đồng năm 2017.
Theo Halico, nguyên nhân chính dẫn đến hoạt động kinh doanh xuống dốc là do sự cạnh tranh gay gắt ở thị trường nội địa. Ngoài ra, yếu tố khiến lợi nhuận năm 2017 của công ty giảm sâu còn bởi không còn hợp đồng gia công sản phẩm cho Diageo, từ đó mất đi nguồn thu lớn.
Trên sàn chứng khoán, cổ phiếu HNR của Halico được chính thức niêm yết trên UpCom từ ngày 8/6 với mức giá tham chiếu 31.900 đồng/cổ phiếu nhưng tới hiện tại chưa có giao dịch. Việc này cho thấy giới đầu tư không mấy mặn mà với ông lớn từng vang bóng một thời này.


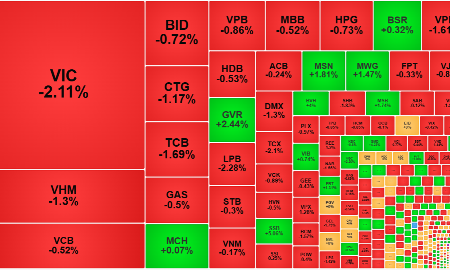
Đảo chiều thất bại vì trụ kém đồng thuận, tiền vẫn hoạt động tốt ở cổ phiếu vừa và nhỏ
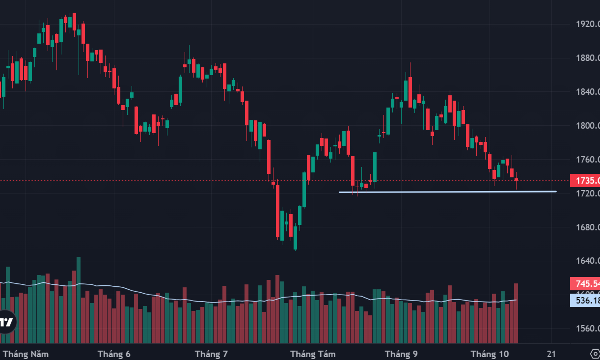
Quá nửa thời gian giao dịch của phiên chiều nay VN-Index đã vượt tham chiếu, nhưng đến cuối vẫn chấp nhận giảm 0,22%. Nhóm cổ phiếu lớn nhất tăng giảm đan xen thiếu đồng thuận khiến lực kéo điểm số không đủ.
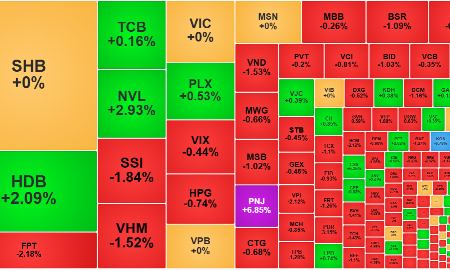
Thanh khoản bất ngờ tăng mạnh, SHB và HDB là tâm điểm
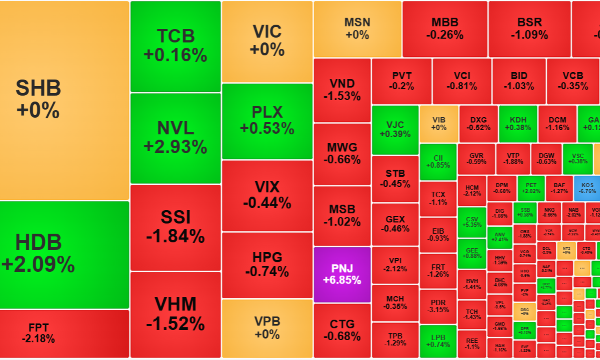
Một nhịp phục hồi khá tốt của VN-Index trong nửa sau của phiên sáng nay cùng với mức thanh khoản khớp lệnh ghi nhận tăng gần 34% so với sáng hôm qua, tạo ấn tượng về hoạt động bắt đáy mạnh. Tuy nhiên giao dịch thực chất dồn vào số ít mã và đại đa số cổ phiếu vẫn giảm sâu.
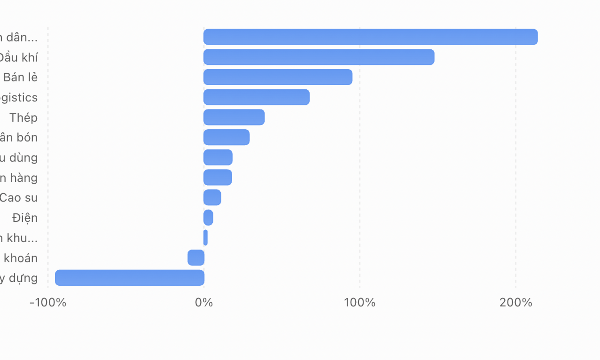
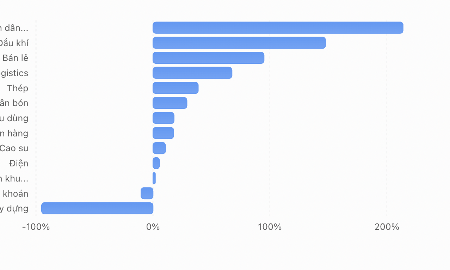
Lợi nhuận quý 3/2026: Dầu khí bùng nổ, Xây dựng giảm mạnh nhất?
VPBankS vừa đưa ra cập nhật triển vọng lợi nhuận quý 3/2026 trong đó dự báo cho thấy bất động sản dân cư/thương mại và bán lẻ là hai nhóm có mức tăng trưởng lợi nhuận quý 3 nổi bật nhất, lần lượt đạt 213,8% và 94,9%.
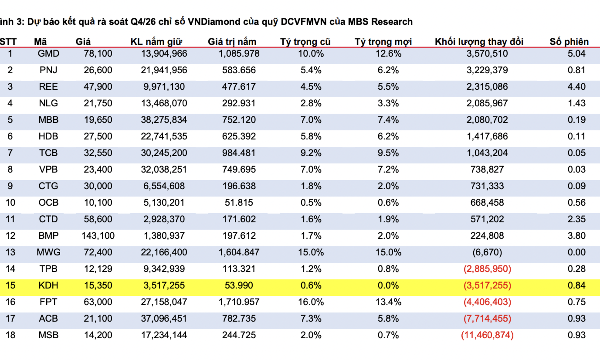
Dự báo PNJ sắp được các quỹ ETF mua vào hơn 3 triệu cổ
PNJ được dự báo tỷ trọng tăng từ 5,4% lên 6,2%, tương ứng các ETF mua thêm khoảng 3,23 triệu cổ phiếu. Đây là mức điều chỉnh tương đối đáng kể khi xét trên tỷ trọng hiện tại của PNJ.
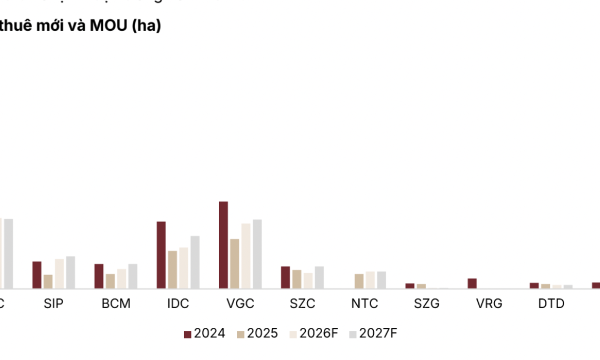
Dự báo lợi nhuận bất động sản khu công nghiệp sẽ tăng mạnh trong năm 2027 nhờ dòng vốn FDI
Nguồn cung khu công nghiệp mới dự kiến tăng tốc trong quý 4/2026 và năm 2027. Lợi nhuận ròng của các chủ đầu tư được kỳ vọng tăng 12,4% so với cùng kỳ.





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







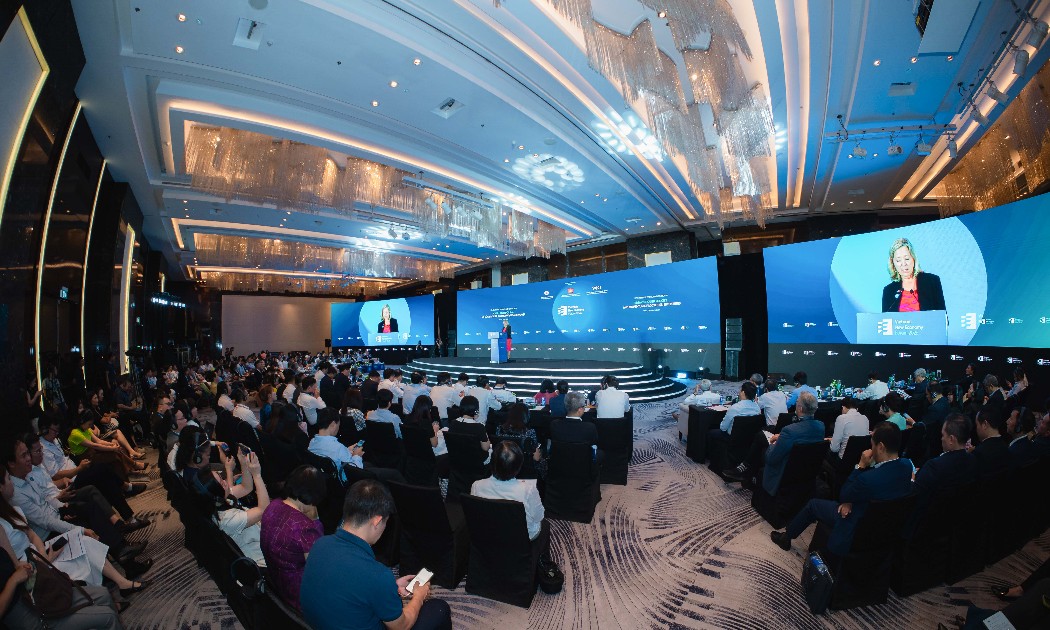
 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...