




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lợi nhuận của Chứng khoán Rồng Việt giảm 85% trong quý 2


Thị trường điều chỉnh giảm mạnh đã tác động tiêu cực đến hoạt động kinh doanh, đặc biệt là hoạt động tự doanh và kinh doanh môi giới của Chứng khoán Rồng Việt
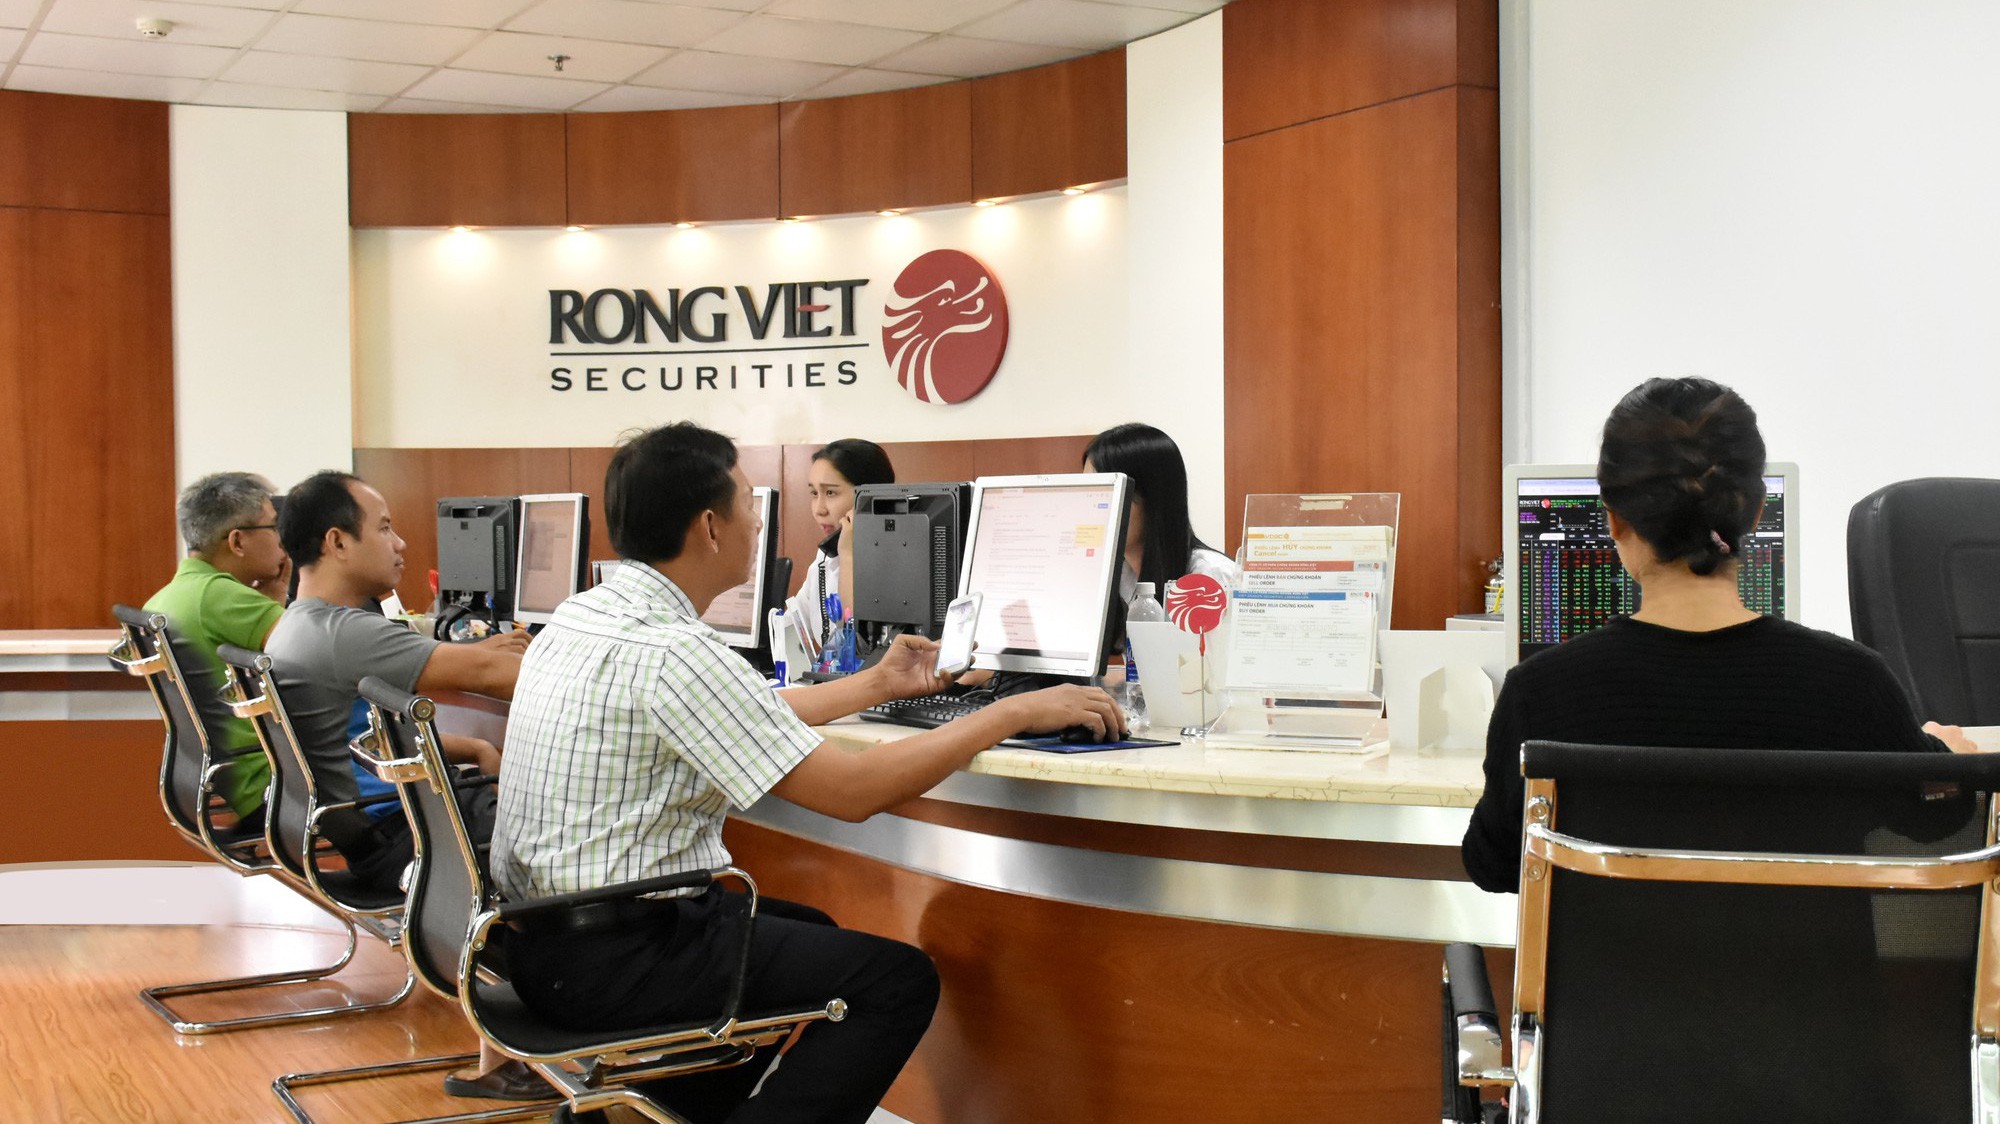
Công ty Cổ phần Chứng khoán Rồng Việt (mã chứng khoán VDS) vừa công bố cáo cáo tài chính quý 2/2018 với lợi nhuận sau thuế giảm sâu so với cùng kỳ năm trước.
Lãnh đạo công ty cho rằng, nguyên nhân chính dẫn đến việc lợi nhuận quý 2 giảm sâu so với cùng kỳ là do thị trường điều chỉnh giảm mạnh đã tác động tiêu cực đến hoạt động kinh doanh, đặc biệt là hoạt động tự doanh và kinh doanh môi giới.
Cụ thể, doanh thu trong quý của công ty đạt 112 tỷ đồng, tăng 11,5% so với cùng kỳ năm trước. Trong đó, khoản lãi từ tài sản tài chính ghi nhận thông qua lãi lỗ và doanh thu nghiệp vụ lưu ký chứng khoán cùng tăng 13%; lãi từ các khoản phải thu và cho vay đạt 52,6 tỷ đồng, tăng 53% so với cùng kỳ. Tuy nhiên, doanh thu từ môi giới chứng khoán chỉ đạt hơn 24 tỷ đồng, giảm 18%.
Trong kỳ, chi phí hoạt động của công ty tăng 87% lên mức 93,5 tỷ đồng, chủ yếu từ lỗ các tài sản tài chính FVTPL hơn 43,5 tỷ đồng, tăng gần 4 lần.
Ngoài ra, chi phí dự phòng tài sản tài chính, xử lý tổn thất phải thu khó đòi và chi phí nghiệp vụ môi giới cũng tăng lần lượt lên mức 21,7 tỷ đồng và 30,9 tỷ đồng.
Nhìn chung, hầu hết doanh thu từ các mảnh kinh doanh đều cao hơn cùng kỳ năm trước nhưng do phải trích lập các khoản giảm giá từ hoạt động tự doanh, qua đó đã làm đội chi phí dự phòng nên công ty bị giảm lợi nhuận.
Kết thúc quý 2/2018, lợi nhuận sau thuế của công ty đạt 4,8 tỷ đồng, giảm 85% so với cùng kỳ. Lũy kế 6 tháng đầu năm đạt 54,3 tỷ đồng, giảm 5% và mới chỉ thực hiện được 38% kế hoạch năm.
Tại ngày 30/6/2018, tổng giá trị tài sản của Chứng khoán Rồng Việt đạt 2.060 tỷ đồng, tăng 12% so với hồi đầu năm. Trong đó, tiền và các khoản tương đương tiền chiếm gần 6% tổng tài sản và ở mức 115 tỷ đồng.
Trên thị trường chứng khoán, cổ phiếu VDS đang được giao dịch trên sàn HOSE với giá 7.600 đồng/cổ phiếu.

“Ông trùm” đầu cơ Ray Dalio: Bán tháo trái phiếu có thể đe dọa thị trường cổ phiếu
Ông Dalio cũng cảnh báo rằng nhà đầu tư có thể đang xem nhẹ rủi ro đến từ tình trạng suy giảm khả năng tạo dòng tiền của doanh nghiệp, ngay cả khi các con số lợi nhuận được công bố vẫn tiếp tục cải thiện...
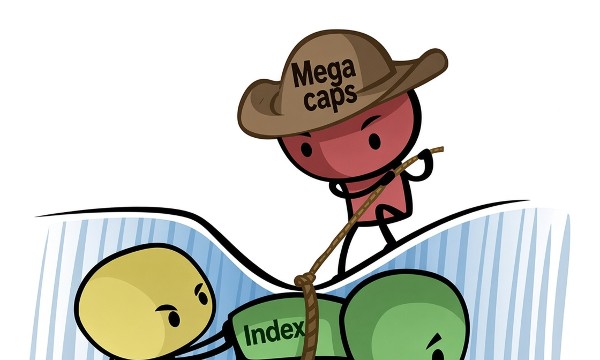
Blog chứng khoán: Bỏ qua Index, chọn cổ mà chơi
Sức ép của một vài cổ phiếu vốn hóa lớn rất có tiềm năng ép VNI thủng vùng đáy ngắn hạn quanh 1720 điểm. Điểm tốt là tâm lý chung không bị ảnh hưởng nhiều, dòng tiền bắt đáy vẫn đang chọn lọc cổ phiếu và duy trì được trạng thái phân hóa lành mạnh.
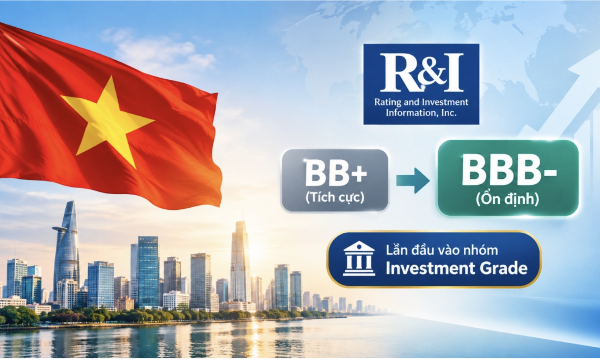
R&I nâng hạng Việt Nam lên nhóm Đầu tư: Chi phí huy động vốn toàn cầu giảm, mở rộng tệp nhà đầu tư
Mới đây, R&I đã nâng xếp hạng tín nhiệm của Việt Nam lên mức BBB-, thuộc nhóm Investment Grade theo thang xếp hạng của tổ chức này.
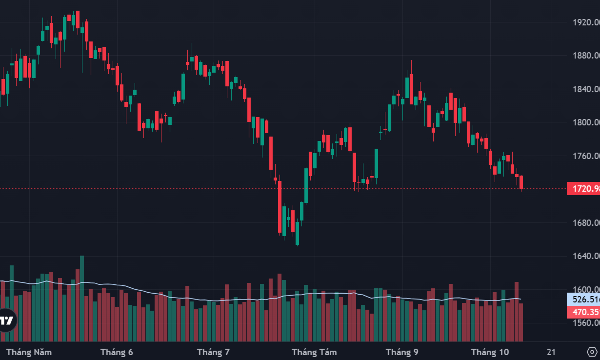
Cổ phiếu trụ ép VN-Index về mốc 1720 điểm, dòng tiền đứng ngoài
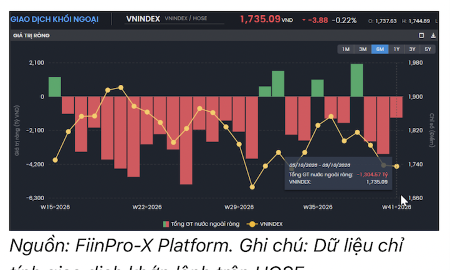
Sự tương phản giữa điểm số và giao dịch cổ phiếu tiếp tục diễn ra trong phiên chiều nay, khi VN-Index bị ép về sát mốc 1720 điểm nhưng số lượng cổ phiếu tăng giảm cân bằng. Thanh khoản khớp lệnh HoSE một lần nữa rơi xuống ngưỡng thấp kỷ lục khi chỉ quanh 10 ngàn tỷ đồng.
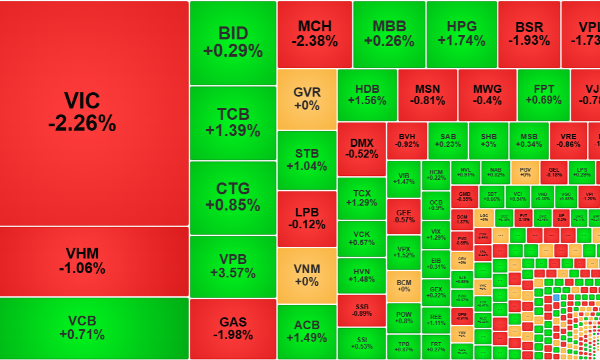
Thanh khoản rất thấp, cổ phiếu lớn đang ép điểm số
Mặc dù VN-Index đang chốt ở sát giá thấp nhất của phiên sáng nhưng giao dịch cổ phiếu không kém. Ảnh hưởng quá mạnh của vài cổ phiếu lớn khiến điểm số giảm nhưng độ rộng lại cho thấy diễn biến tăng giá nhỉnh hơn.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







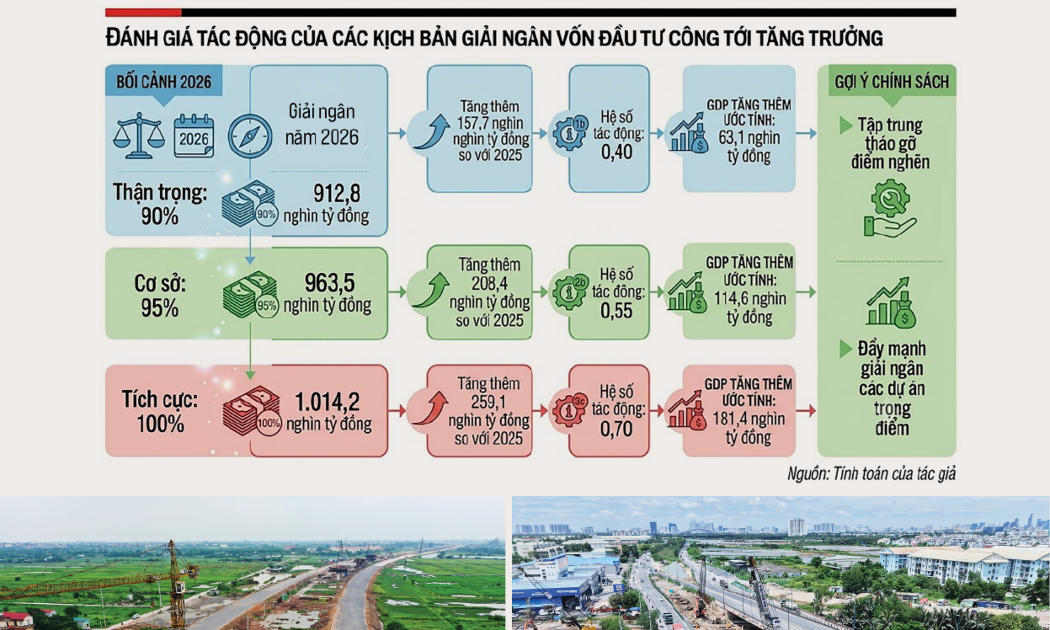
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

