




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nắn tín dụng hướng vào các dự án bất động sản


Chính sách tín dụng mới của Ngân hàng Nhà nước theo thông tư 36 đã dần nắn dòng vốn vào các dự án trung cao cấp, phục vụ nhu cầu nhà ở của số đông người dân ở các đô thị lớn
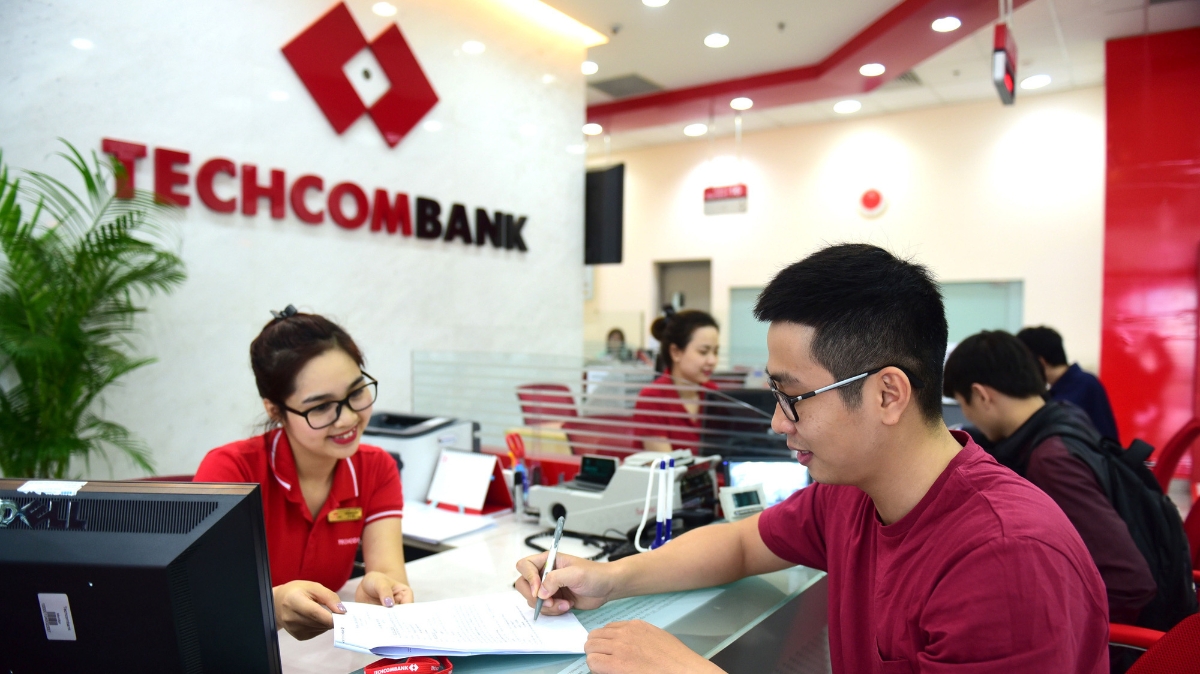
Chính sách tín dụng mới của Ngân hàng Nhà nước theo thông tư 36 đã dần nắn dòng vốn vào các dự án trung cao cấp, phục vụ nhu cầu nhà ở của số đông người dân ở các đô thị lớn.
Chính sách giúp thị trường ổn định
Ngân hàng Nhà nước đang điều hành chính sách tín dụng theo hướng thắt chặt đối với bất động sản. Những diễn biễn từ đầu năm 2019 cho thấy, các ngân hàng đã giảm tỷ lệ vốn ngắn hạn cho vay trung, dài hạn từ 45% xuống 40%, tăng hệ số rủi ro với hoạt động cho vay kinh doanh bất động sản từ 150% lên 200%.
Đáng chú ý, những ngân hàng hàng đầu như Techcombank đã có những giải pháp "đi trước, đón đầu" để đồng hành cùng chính sách, đáp ứng nhu cầu an cư lạc nghiệp của người dân và đảm bảo tăng trưởng ổn định. Cụ thể, tỷ lệ nguồn vốn ngắn hạn cho vay trung dài hạn của Techcombank tại thời điểm 30/9/2019 là 36,1%.
Trong khi đó, nhu cầu an cư của thị trường dân số trẻ với quy mô 100 triệu người tại Việt Nam vẫn rất lớn. Dữ liệu từ các công ty nghiên cứu thị trường cho biết, mỗi năm ở Việt Nam có thêm 200.000 cặp đôi kết hôn và có nhu cầu ra ở riêng, gần nửa triệu gia đình có nhu cầu đổi chỗ ở mới.
Theo một khảo sát của AC Nielsen, trước đây người trẻ thường vay mượn cha mẹ, người thân, bạn bè để mua nhà thì nay 65% lựa chọn đến ngân hàng.
Theo số liệu của Ngân hàng Nhà nước, tính đến cuối tháng 6, dư nợ tín dụng đối với lĩnh vực bất động sản đạt gần 1,4 triệu tỷ đồng, tăng 6,5% so với cuối năm 2018. Trong đó, tín dụng kinh doanh bất động sản đạt 473.700 tỉ đồng (chiếm 34%), tăng khoảng 2% trong khi tín dụng tiêu dùng bất động sản đạt 919.600 tỉ đồng (chiếm 66%) và tăng 9,4%.
Dữ liệu này cho thấy, phần vốn trực tiếp cho vay kinh doanh bất động sản với các chủ đầu tư của các nhà băng tăng thấp, thậm chí giảm, còn vốn cho người dân vay tiêu dùng với mục đích mua nhà để ở như căn hộ chung cư vẫn tiếp tục gia tăng.
Các chuyên gia nhận định, việc Ngân hàng Nhà nước siết tín dụng có thể tác động tạm thời đến doanh nghiệp bất động sản, nhưng về lâu dài sẽ làm ổn định và làm lành mạnh hoá thị trường.
"Việc kiểm soát tín dụng đối với lĩnh vực bất động sản cần có lựa chọn, tăng cường nguồn vốn cho các dự án hoàn thành nhanh và phát huy hiệu quả, hạn chế cung vốn cho các chủ đầu tư thiếu năng lực, để dự án đắp chiếu kéo dài", TS Lê Xuân Nghĩa lưu ý.
Bám sát nhu cầu ở thực của người dân
Phân tích số liệu tín dụng bất động sản tại Techcombank cho thấy ngân hàng dẫn dắt và bám sát xu hướng thị trường. Trong 9 tháng đầu năm, tăng trưởng tín dụng bất động sản tại Techcombank đạt 113.186 tỷ đồng dư nợ, trong đó cho vay trực tiếp các chủ đầu tư dự án và nhà thầu chỉ chiếm tỷ trọng 35%, còn lại là cho khách hàng vay mua nhà theo 2 hình thức: Trả góp từ thu nhập cố định hàng tháng chiếm tỷ lệ chủ yếu, hoặc có tài sản đảm bảo là nhà đất.
Mô hình tín dụng phục vụ nhu cầu nhà ở của Techcombank được đánh giá cao ở hiệu quả giảm thiểu rủi ro tập trung tín dụng. Đây là sản phẩm được thiết kế theo chuỗi, trong đó có cho vay chủ đầu tư phát triển dự án nhà ở, nhà thầu xây dựng, nhà cung cấp nguyên vật liệu, doanh nghiệp trang trí nội thất, cung cấp thiết bị hoàn thiện... và đến người mua nhà để ở.
Quản trị rủi ro được tập trung ở một đầu mối là ngân hàng và liên thông về dữ liệu ở các mắt xích của chuỗi, do đó dòng tiền cho vay được truy xuất và quản lý chặt chẽ. Bên cạnh đó, do tập trung chủ yếu vào khách hàng vay mua nhà để ở, có phương án và dòng tiền trả nợ rõ ràng, nên tỷ lệ nợ xấu về tín dụng bất động sản của Techcombank, theo chia sẻ của lãnh đạo ngân hàng, chỉ ở mức 0,5%.
Quản trị rủi ro tốt là một yếu tố quan trọng góp phần vào tăng trưởng doanh thu và lợi nhuận của Techcombank. Đây cũng là ngân hàng duy nhất cam kết đầu tư đến 300 triệu USD để nâng cao hệ thống hạ tầng công nghệ từ 2016-2020 để đảm bảo tốt trải nghiệm khách hàng.
Theo đó, Techcombank đã phát triển những sản phẩm và mô hình kinh doanh hiệu quả, lợi nhuận cao và rủi ro thấp, cải thiện chất lượng dịch vụ và gia tăng lợi ích khách hàng. Đơn cử như dự án "Quy trình vay mua nhà trên công nghệ M " giúp tăng cường tính minh bạch trong quy trình vay, giúp khách hàng chủ động nắm bắt được tiến độ hồ sơ xử lý khoản vay xuyên suốt hành trình vay.
Theo bà Nguyễn Vân Linh, Giám đốc dự án M của Techcombank, hành trình vay mua nhà với quy trình số hóa M có tỷ lệ hồ sơ được phê duyệt so với hồ sơ khởi tạo đạt đến 96%. Đặc biệt, thời gian xử lý hồ sơ từ bước khởi tạo hồ sơ đến hoàn thành phê duyệt, trả kết quả hạn mức tín dụng được rút ngắn chỉ còn 20 phút. Thời gian xử lý hồ sơ từ bước khởi tạo đơn vay tới khi hoàn thành giải ngân chỉ mất 4 ngày làm việc, giúp các cặp vợ chồng trẻ dễ dàng tiếp cận với dòng vốn vay mua nhà để ở.
Thực tế cho thấy, nhu cầu nhà ở của người dân Việt Nam luôn tăng trưởng khi thu nhập tăng dần. Vì vậy, việc các ngân hàng như Techcombank kiểm soát tốt dòng tiền cho vay tín dụng mua nhà để ở, tiên phong tạo ra những trải nghiệm mới góp phần vào sự phát triển lành mạnh, bền vững của thị trường không chỉ giúp các ngân hàng phát triển ổn định, nâng cao chất lượng sống của người dân mà còn hỗ trợ nền kinh tế tăng trưởng bền vững.
Theo đánh giá tháng 11/2019 của tổ chức phân tích ACBS, Techcombank đã sẵn sàng bứt phá cho giai đoạn phát triển kế tiếp, với chiến lược rõ ràng và chiến lược kinh doanh tham vọng, nhất là khi xây dựng chiến lược dựa trên chuỗi giá trị. Đây là nền tảng giúp Techcombank có thể mở rộng cơ sở khách hàng với chi phí thấp hơn đối thủ, cũng như chuyển dịch cơ cấu doanh thu sang thu nhập ngoài lãi nhờ đa dạng hóa sản phẩm theo nhu cầu khách hàng.

Không để khách hàng gánh rủi ro khi dịch vụ kế toán bị đình chỉ
Đồng tình với chủ trương bãi bỏ giấy phép kinh doanh dịch vụ kế toán để giảm thủ tục, mở rộng khả năng tiếp cận dịch vụ, song các đại biểu Quốc hội đề nghị làm rõ cơ chế hậu kiểm. Đặc biệt, việc đình chỉ kinh doanh phải có căn cứ, thời hạn và trình tự cụ thể, bảo đảm quyền giải trình, tránh gây gián đoạn hoạt động của khách hàng…
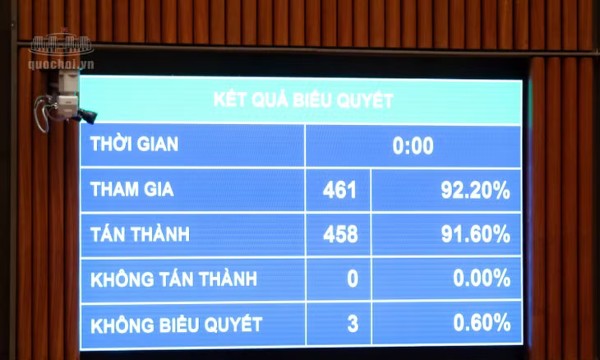
Bội chi ngân sách năm 2025 giảm 15,1% so với dự toán
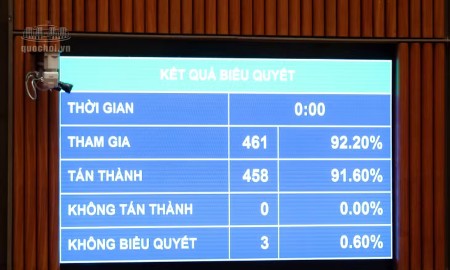
Sáng 13/11, Quốc hội khóa XVI biểu quyết thông qua Nghị quyết về quyết toán ngân sách nhà nước năm 2025; trong đó, bội chi chỉ ở mức 3,1% GDP, thấp hơn đáng kể so với mức 3,8% GDP. Tuy nhiên, phía sau kết quả này, tình trạng chuyển nguồn ngân sách gia tăng và nhiều bất cập trong phân bổ, giải ngân vẫn chưa được khắc phục triệt để…
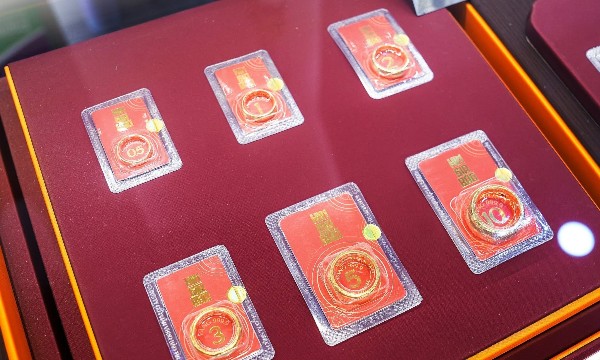
Giá vàng nhẫn “4 số 9” giảm 3,7 triệu đồng/lượng trong 4 phiên
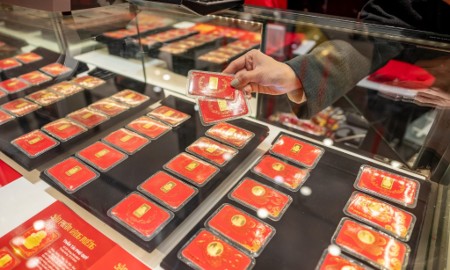
Trong phiên sáng 13/11, giá bán vàng miếng SJC phổ biến neo tại 138 triệu đồng/lượng. Với 4 phiên giảm liên tiếp (10-13/11), giá mua, bán vàng miếng giảm phổ biến 3,2 triệu đồng/lượng, trong khi vàng nhẫn “4 số 9” giảm mạnh hơn, lên tới 3,7 triệu đồng/lượng…
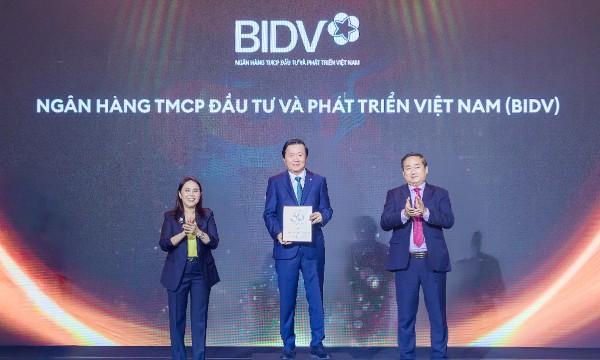
BIDV được vinh danh trong Top 50 Thương hiệu dẫn đầu Việt Nam
Với giá trị thương hiệu đạt 2,246 tỷ USD, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) xếp thứ 4 trong danh sách 50 Thương hiệu dẫn đầu Việt Nam năm 2026, tiếp tục khẳng định vị thế của một thương hiệu ngân hàng hàng đầu đất nước.
Các đồng tiền châu Á đương đầu áp lực mất giá mạnh vì dự báo Fed tăng lãi suất
Lực tăng mạnh của USD gây áp lực giảm giá đáng kể lên các đồng tiền ở khu vực châu Á, từ yên Nhật cho tới đôla Đài Loan và rupiah Indonesia...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







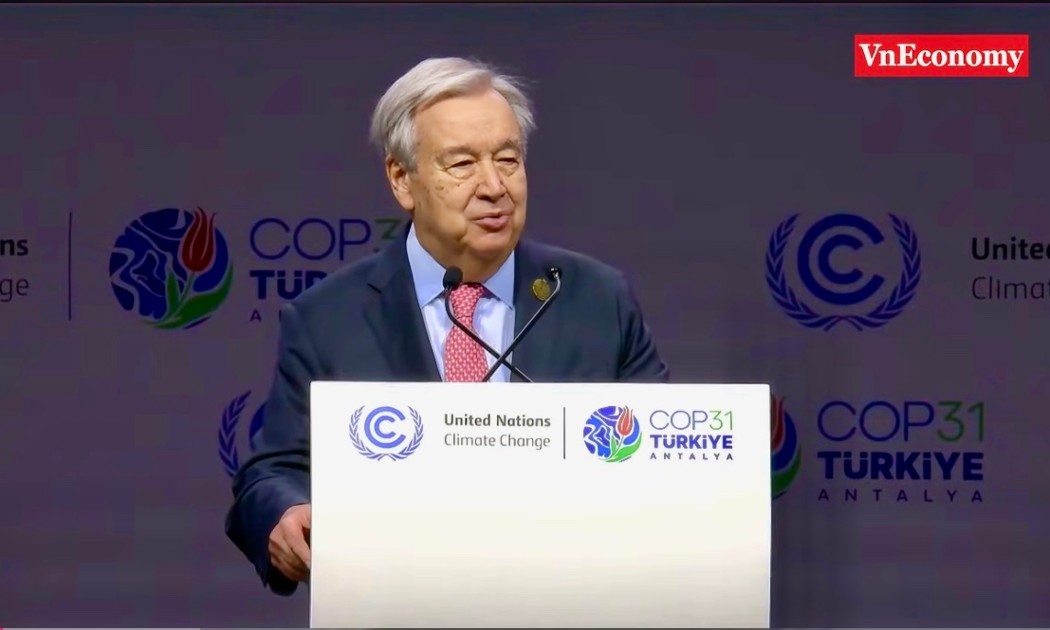
 Tổng Thư ký Liên hợp quốc kêu gọi các nước phát triển đóng góp ít nhất 300 tỷ USD mỗi năm
Phát biểu tại Hội nghị Thượng đỉnh Hành động khí hậu Lãnh đạo thế giới (COP31), Tổng Thư ký Liên hợp quốc Antonio Guterres cảnh báo, ngay cả khi các quốc gia thực hiện đầy đủ Đóng góp do quốc gia tự quyết định (NDC), nhiệt độ toàn cầu vẫn có thể tăng khoảng 2,5 độ C vào cuối thế kỷ này. Tổng Thư ký Liên hợp quốc kêu gọi xây dựng một "Hiệp ước công lý khí hậu" mới.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...