




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phía sau khoản nợ 11.000 tỷ phải trả của HBC


Cổ phiếu HBC giảm bất thường nhiều phiên dù kết quả kinh doanh tăng trưởng ấn tượng
Ban lãnh đạo Công ty Cổ phần Tập đoàn Xây dựng Hoà Bình (mã chứng khoán HBC - HOSE) đã lên tiếng khẳng định cổ phiếu giảm do những tin đồn thất thiệt và tình hình kinh doanh của doanh nghiệp vẫn tăng trưởng tốt.
Song nhìn lại báo cáo kinh doanh quý 3 của Hoà Bình mới được công bố cách đây vài ngày, có thể thấy, bức tranh không hẳn sáng sủa như lời nói của lãnh đạo công ty.
Tỷ lệ nợ phải trả/tổng tài sản lên tới 83,3%
Cụ thể, 9 tháng năm 2017, Hoà Bình đạt doanh thu 10.959 tỷ đồng, tăng 56,5% so với cùng kỳ. Lợi nhuận sau thuế cũng tăng trưởng ấn tượng khi đạt 616 tỷ đồng, tăng 93,7% so với cùng kỳ.
Điều đáng nói, tính đến 30/9, tổng tài sản của Hoà Bình đạt 13.417 tỷ đồng, trong đó nợ phải trả lên tới 11.181 tỷ đồng. Tỷ lệ nợ phải trả/tổng tài sản lên tới 83,3%.
Trong cơ cấu nợ phải trả, áp lực trả nợ ngắn hạn khá lớn với khoảng 10.228 tỷ đồng, chủ yếu là vay nợ tài chính (3.925 tỷ đồng) và chi phí phải trả cho người bán (1.948 tỷ đồng).
Ngoài ra, Hoà Bình còn khoản nợ với những người mua trả tiền trước lên tới 2.081 tỷ đồng và chi phí phải trả ngắn hạn khác khoảng 1.628 tỷ đồng.
Nợ dài hạn của Hoà Bình chỉ 953 tỷ đồng, trong đó vay nợ tài chính là 369 tỷ đồng.
Một trong những đặc điểm chung của nhiều công ty hoạt động trong lĩnh vực thầu xây dựng đó chỉ là các khoản phải thu ngắn hạn rất lớn. Đây là gánh nặng tài chính đối với công ty khi rơi vào tình trạng chậm thu hồi công nợ.
Tại Hoà Bình, tính đến ngày 30/9/2017, các khoản phải thu ngắn hạn lên tới 8.600 tỷ đồng, tăng 1.300 tỷ đồng so với hồi đầu năm.
Trong đó, khoản phải thu theo tiến độ khách hàng hợp đồng xây dựng lên tới 5.152 tỷ đồng, tăng 2.200 tỷ đồng so với đầu năm.
Đặc biệt, khoản phải thu ngắn hạn của Hoà Bình tăng nhanh chóng qua các năm.
Tại thời điểm 30/9/2010, nợ phải thu ngắn hạn của Hoà Bình ở mức 1.030 tỷ đồng, năm 2012 đã tăng lên 2.605 tỷ, đến 2014 tiếp tục tăng lên 3.175 tỷ đồng. Năm 2015, nợ phải thu của Hoà Bình tăng đến 5.870 tỷ đồng.
Như vậy, chỉ trong 7 năm, nợ phải thu của Hoà Bình đã tăng 734%, trong khi doanh thu tăng ở mức thấp hơn, khoảng 616%.
Mặc dù các khoản phải thu ngắn hạn của Hoà Bình rất lớn, song báo cáo tài chính của doanh nghiệp này thuyết minh chưa thực sự rõ ràng cho cổ đông.
Rủi ro từ hạch toán doanh thu theo tiến độ
Việc hạch toán doanh thu theo tiến độ của Hoà Bình - tức làm đến đâu hạch toán đến đó, dù chưa thu được tiền - được cho là có thể tiềm ẩn nhiều rủi ro.
Điều này khác với một công ty xây dựng nổi tiếng cùng ngành là Công ty Cổ phần Xây dựng Coteccons (mã chứng khoán CTD - HSX), khi CTD lại ghi nhận doanh thu khi bàn giao nghiệm thu công trình, xuất hoá đơn.

Tình hình tài chính 9 tháng đầu năm 2017 của HBC và CTD
"Điều này cực kỳ rủi ro nếu như xảy ra tranh chấp giữa chủ đầu tư và nhà thầu không thu được tiền. Khi đó, doanh nghiệp phải hồi tố lại doanh thu và lợi nhuận, thậm chí phải trích lập dự phòng", một nhà đầu tư trên thị trường đặt giả thiết. Cho dù, việc ghi nhận doanh thu theo tiến độ vẫn đúng với chuẩn mực kế toán hiện nay.
Theo một chuyên gia trong lĩnh vực kế toán, việc ghi nhận doanh thu theo tiến độ của Hoà Bình được quy định trong chuẩn mực 15 (VAS 15) về hợp đồng xây dựng và là phương pháp mà hiện Việt Nam vẫn chấp nhận. Song về các khoản phải thu lớn lên tới 8.600 tỷ đồng của Hoà Bình, vị chuyên gia này cho rằng đó là một khoản ước tính theo tiến độ, khách hàng chưa hẳn đã chấp nhận trả tiền vì chưa nghiệm thu, cho dù có tạm ứng trước.
Trước đây, khi chưa có Thông tư 200, nhiều doanh nghiệp bất động sản cũng ở trong tình trạng tương tự, tức là chỉ cần có dự án, khách hàng đặt cọc tiền là ghi nhận doanh thu, làm đến phần nào thì hạch toán phần đó, dẫn đến nhiều sai lệch trên báo cáo tài chính phải hồi tố sau này.
Tuy nhiên, việc Thông tư 200 ra đời quy định các doanh nghiệp bất động sản phải hạch toán doanh thu khi đã bàn giao nhà cho khách hàng đã chấn chỉnh được tình trạng trên.

Blog chứng khoán: Bán ít
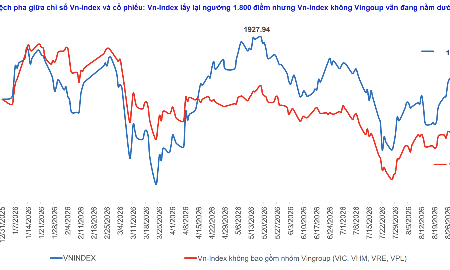
VNI có thêm một nhịp “nhún” xuống dưới 1800 điểm nhưng chỉ kéo dài khoảng 20 phút trước khi các trụ “vào việc”. Thanh khoản cực thấp hôm nay và cổ phiếu diễn biến kiểu “giảm trước tăng sau” cho thấp áp lực bán rất nhẹ.
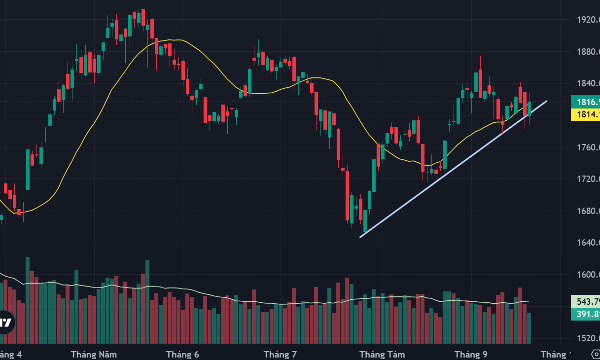
Vốn ngoại đảo chiều mua ròng, thị trường phân hóa
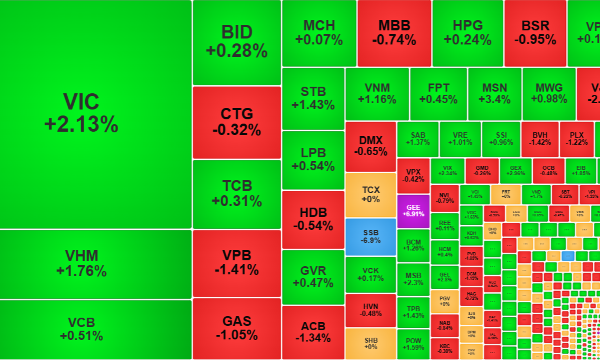
Thanh khoản cực thấp trong phiên chiều nay không khiến giá cổ phiếu cải thiện rõ nét, nhưng điểm số thì tốt hơn đáng kể nhờ VIC lên giá khá ấn tượng. Nhà đầu tư nước ngoài sau phiên sáng bán ròng đã đảo chiều mua trở lại hơn 322 tỷ đồng.
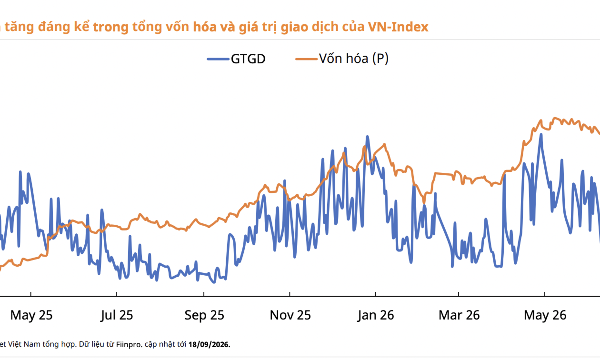
Định giá thị trường hấp dẫn trong dài hạn
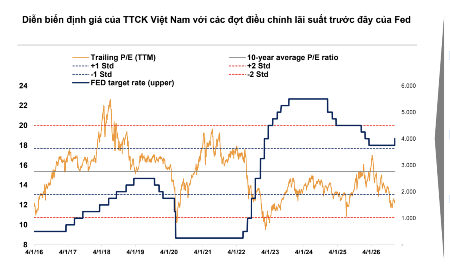
VN-Index đang giao dịch tại mức P/E quanh ngưỡng trung bình dài hạn trừ 1 độ lệch chuẩn (dưới ngưỡng trung bình dài hạn 21%). Nhìn lại thống kê từ năm 2025 đến nay, đây là vùng định giá hấp dẫn thu hút được dòng tiền đầu tư dài hạn vào các cổ phiếu có nền tảng cơ bản tốt.
Một loạt quan chức Fed ủng hộ tiếp tục tăng lãi suất
Một số quan chức Cục Dự trữ Liên bang Mỹ (Fed) phát biểu trong những ngày gần đây đều có chung một quan điểm là áp lực lạm phát đang lớn và Fed có thể phải tiếp tục nâng lãi suất để kiểm soát tình hình...
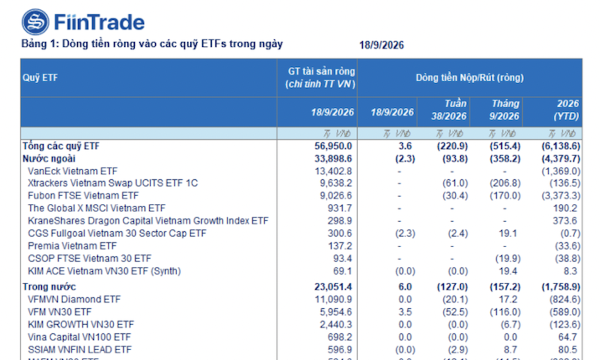
Đến lượt các ETF nội mạnh tay rút ròng
Trong tuần qua, rút ròng ở nhóm quỹ nước ngoài giảm nhẹ trong khi nhóm quỹ trong nước chuyến sang trạng thái rút ròng mạnh hơn.



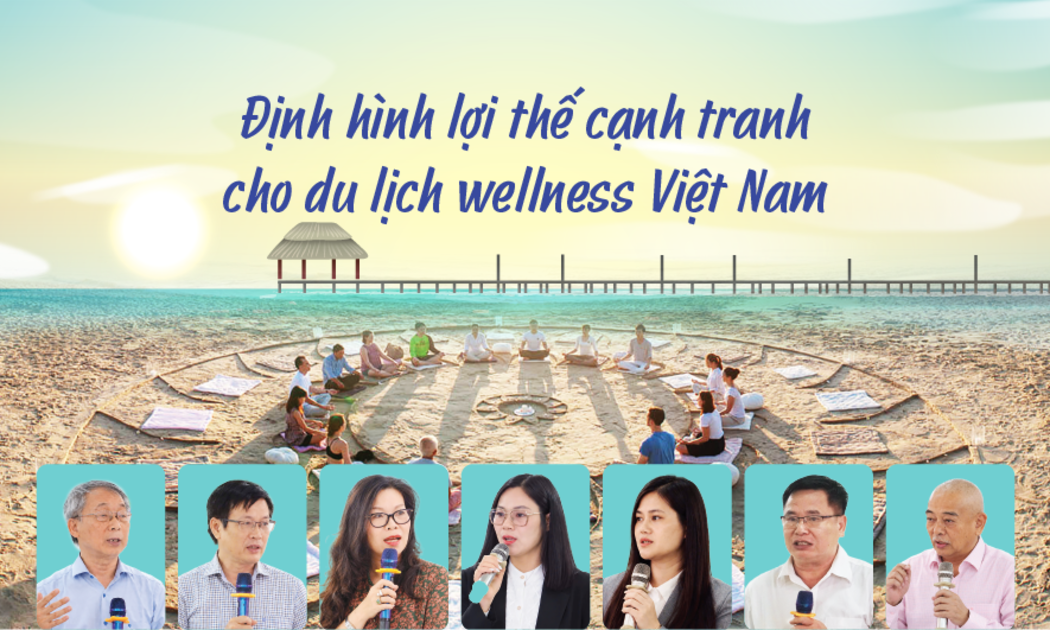

Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…






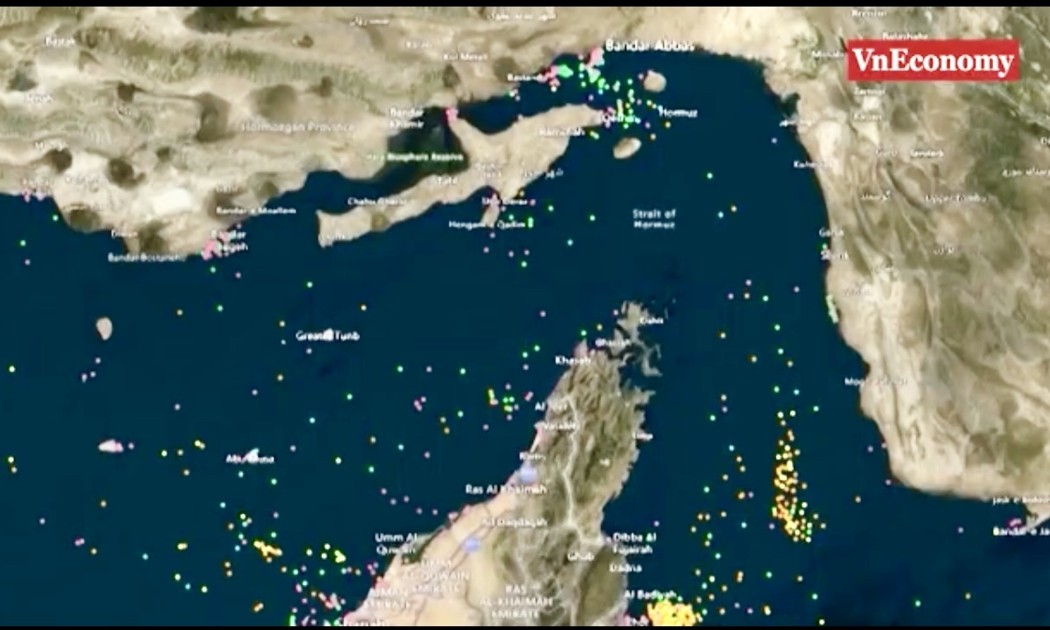
 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...