


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tổng kiểm toán phản hồi thông tin “10 vụ kiện cơ quan thuế thua cả 10”


Các bằng chứng của kiểm toán không phải từ doanh nghiệp, nên nói kết luận kiểm toán sai khiến doanh nghiệp kiện là hoàn toàn không đúng
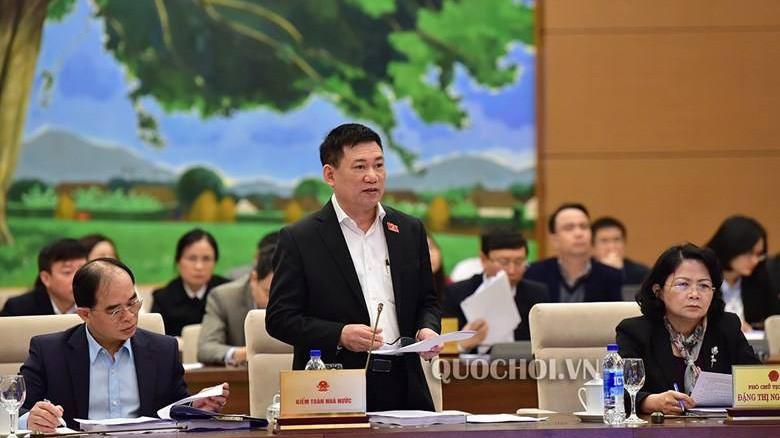
Vừa rồi phương tiện thông tin đại chúng có nói cơ quan thuế thực hiện kết luận của Kiểm toán Nhà nước cho nên bị 10 vụ kiện và thua cả 10 vụ, chúng tôi rất bất ngờ, Tổng Kiểm toán Hồ Đức Phớc nói trong phiên họp sáng 11/3 của Uỷ ban Thường vụ Quốc hội.
Sửa đổi, bổ sung một số điều của Luật Kiểm toán hiện hành là nội dung được xem xét tại phiên họp.
Rất bất ngờ
Hồi âm các ý kiến sau phần thảo luận liên quan đến băn khoăn về đối tượng kiểm toán được đề nghị bổ sung gồm có "người nộp thuế...", ông Phớc nói tham vọng khi đưa ra đề xuất này là qua kiểm toán tại cơ quan thu thuế nếu phát hiện có vấn đề thì có thể kiểm toán cả người nộp thuế để yêu cầu chấn chỉnh.
Sau đó Tổng kiểm toán phản hồi về thông tin 10 vụ kiện thì cơ quan thuế thua cả 10, liên quan đến trách nhiệm của kiểm toán.
Trước đó, vào phiên họp tháng 2/2019 của Uỷ ban Thường vụ Quốc hội, Bộ trưởng Bộ Tài chính Đinh Tiến Dũng cho biết từ 2013 đến 2018 phát sinh 14 vụ kiện đã xử 10 vụ thì cơ quan thuế thì thua cả 10.
Bộ trưởng Dũng cũng nêu thực tế có vụ việc như hai lần kiểm toán kết luận thì đưa ra hai con số khác nhau có độ vênh rất lớn, và nếu cứ thu theo con số ban đầu thì cơ quan bị truy thu họ sẽ kiện.
Cho biết "rất bất ngờ trước thông tin 10 vụ kiện thì cơ quan thuế thua cả 10," ông Phớc nói đã yêu cầu cán bộ làm việc cụ thể với Tổng cục Thuế, xem xét lại hồ sơ và sau khi nghiên cứu cả 13 vụ kiện thì một vụ là vụ kiện của Công ty khai thác công trình 384 kiện Cục thuế Tp.HCM, toà đã bác đơn khiếu kiện, và giữ nguyên kết luận kiểm toán.
Hai là vụ Công ty Kinh doanh tổng Hợp Phú Hùng kiện Cục Thuế tỉnh Thanh Hoá, trong vụ này Kiểm toán Nhà nước chỉ kiến nghị cơ quan quản lý thuế kiểm tra thanh tra và xử lý theo quy định. Sau đó Cục thuế Thanh hoá ra quyết định thanh tra và thanh tra thuế đã làm và kết quả thanh tra thuế khiến doanh nghiệp không phục. Doanh nghiệp kiện ra toà là kiện thanh tra thuế, chứ không phải kiện kiểm toán.
11 vụ còn lại thì Kiểm toán Nhà nước kiểm toán tại cơ quan thuế, chứ không trực tiếp đối chiếu với doanh nghiệp, mà chỉ kiến nghị cơ quan thuế kiểm tra làm rõ, xử lý. Nghĩa là các bằng chứng của kiểm toán không phải từ doanh nghiệp, nên nói kết luận kiểm toán sai khiến doanh nghiệp kiện là hoàn toàn không đúng.
Unilever và Sabeco kiểm toán cũng kết luận đúng
Ông Phớc cũng lấy ví dụ cụ thể về truy thu thuế tại Sabeco và Unilever. Tại Unilever, Tổng Kiểm toán cho biết, kết luận đầu tiên của Kiểm toán Nhà nước là đề nghị truy thu 882 tỷ đồng trên cơ sở kiểm tra hồ sơ tại cơ quan thuế. Sau đó làm việc với doanh nghiệp thì Unilever không cung cấp được bằng chứng và uỷ quyền cho công ty kiểm toán EY tư vấn về thuế.
"Chúng tôi mời cả công ty kiểm toán EY, Unilever, cục thuế, Tổng cục Thuế để đánh giá hồ sơ nhưng các bên không cung cấp được bằng chứng", ông Phớc nhấn mạng.
Vẫn theo Tổng Kiểm toán, sau một thời gian rất dài, sau khi có ý kiến của Uỷ ban Tài chính - Ngân sách của Quốc hội yêu cầu tiếp tục làm lại thì lúc đó doanh nghiệp cung cấp hồ sơ bổ sung. Ba bên xác nhận lại là 575 tỷ đồng, doanh nghiệp chấp nhận 316 tỷ và phần còn lại thì không cung cấp được bằng chứng.
Tại cuộc làm việc cuối cùng tại Kiểm toán Nhà nước với sự tham gia của các bên thì bằng chứng hết sức rõ ràng. Ký nhận vào văn bản thì doanh nghiệp phải nộp 316 tỷ đồng, số còn lại bằng chứng chưa rõ ràng và tiếp tục làm rõ số này. Nói như vậy để thấy kết luận của chúng tôi là phải tâm phục khẩu phục và minh bạch, ông Phớc khằng định.
Về trường hợp của Tổng công ty Bia, rượu, nước giải khát Sài Gòn (Sabeco), Tổng Kiểm toán Nhà nước khẳng định, kết luận kiểm toán yêu cầu truy thu gần 2.500 tỷ đồng khoản lợi nhuận chưa chia cho cổ đông Nhà nước từ năm 2016 trở về trước là hoàn toàn đúng, đầy đủ bằng chứng tại thời điểm kiểm toán.
Theo ông Phớc, Kiểm toán Nhà nước đã phát hiện hành vi chuyển giá và phối hợp với Thanh tra Chính phủ kiến nghị truy thu 4.700 tỷ đồng. Số tiền này đã được Sabeco nộp đầy đủ về ngân sách Nhà nước, và còn treo lại khoản phạt chậm nộp. Các bên sau đó đã có văn bản hỏi ý kiến Chính phủ về khoản phạt chậm nộp của Sabeco nhưng không được trả lời.
Cơ quan kiểm toán cũng phát hiện khoản lợi nhuận chưa chia 2.700 tỷ đồng và yêu cầu doanh nghiệp chia lại khoản này theo luật định.
Tại họp hội đồng cổ đông trước khi bán cho Thái Lan cũng không chia khoản này. Bộ Công Thương lúc đó giải trình với Kiểm toán Nhà nước là khoản này để dự phòng, để xem Tổng cục Thuế có phạt chậm nộp không, nếu phạt chậm nộp thì lấy tiền này để nộp. Nhưng sau đó đã bán cho Thái Lan rồi, bán cả gốc cả ngọn, tức là cả nhà và thiết bị đi kèm, cả 2.700 tỷ đó. Lúc đó sinh ra chuyện thực hiện kiến nghị Kiểm toán Nhà nước nên xử phạt Sabeco, bây giờ Sabeco thuộc Thái Lan rồi nên họ kêu lên Chính phủ, ông Phớc nói tiếp.
Tóm lại, Kiểm toán Nhà nước kết luận đúng và đầy đủ bằng chứng tại thời điểm kiểm toán chứ không có gì sai, Tổng kiểm toán "chốt".

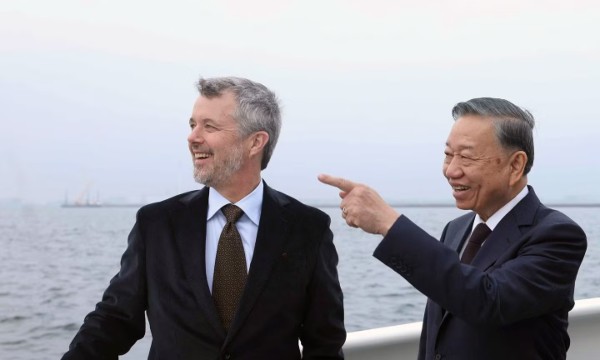
Việt Nam – Đan Mạch mở khung hợp tác mới từ nền tảng tin cậy 55 năm
Sau 55 năm quan hệ ngoại giao, Việt Nam và Đan Mạch nâng cấp lên Đối tác Chiến lược Toàn diện, mở rộng hợp tác xanh, công nghệ và thương mại. Tại Đại học Copenhagen, Tổng Bí thư, Chủ tịch nước Tô Lâm nêu tầm nhìn và hướng đi để hai nước cùng kiến tạo giá trị trong giai đoạn mới.
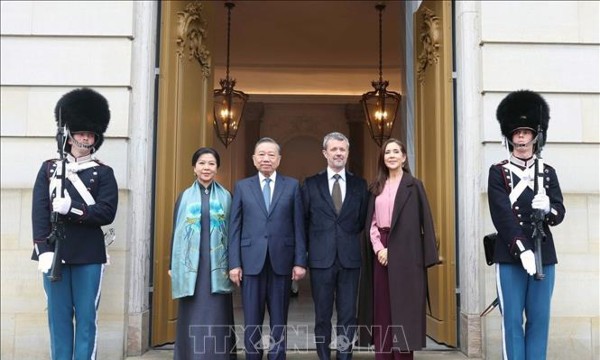
Tổng Bí thư, Chủ tịch nước Tô Lâm và Phu nhân kết thúc tốt đẹp chuyến thăm cấp Nhà nước tới Vương quốc Đan Mạch
Trưa 21/10 (giờ địa phương), Tổng Bí thư, Chủ tịch nước Tô Lâm và Phu nhân cùng Đoàn đại biểu cấp cao Việt Nam rời thủ đô Copenhagen kết thúc tốt đẹp chuyến thăm cấp Nhà nước tới Vương quốc Đan Mạch...
Thủ tướng Chính phủ : Sửa đổi Luật Điện lực phải bảo đảm đủ điện cho mục tiêu tăng trưởng hai con số
Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh việc sửa đổi Luật Điện lực phải bảo đảm cung cấp đủ nguồn điện cho mục tiêu tăng trưởng kinh tế hai con số. Đồng thời yêu cầu phải tìm điểm cân bằng giữa lợi ích quốc gia, người dân và nhà đầu tư; quyết liệt cải cách thủ tục nhằm đẩy nhanh tiến độ các dự án điện...
Sửa đổi Luật Điện lực: Tháo gỡ điểm nghẽn, minh bạch giá và thị trường điện
Dự án Luật sửa đổi Luật Điện lực được trình Quốc hội nhằm đẩy mạnh phân cấp, cắt giảm thủ tục và gỡ nghẽn đầu tư. Trọng tâm dự thảo hướng đến minh bạch cơ chế giá, xóa bỏ bù chéo, thúc đẩy thị trường điện cạnh tranh gắn liền với an sinh xã hội và an ninh năng lượng…
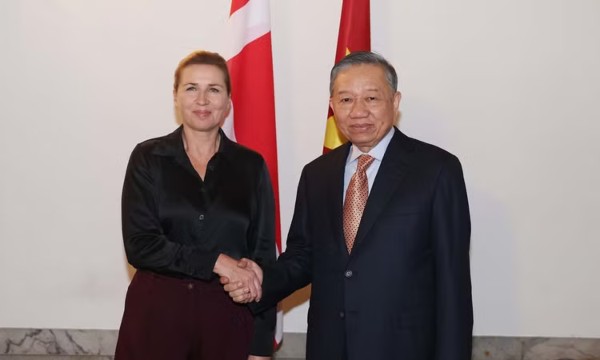
Tuyên bố chung về việc thiết lập quan hệ Đối tác chiến lược toàn diện Việt Nam - Đan Mạch
Việt Nam và Đan Mạch nhất trí nâng cấp quan hệ lên Đối tác chiến lược toàn diện, xác định thương mại, đầu tư, khoa học – công nghệ, đổi mới sáng tạo, chuyển đổi số và tăng trưởng xanh là những lĩnh vực hợp tác quan trọng, hướng tới phát triển bền vững và nâng cao giá trị các chuỗi cung ứng.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







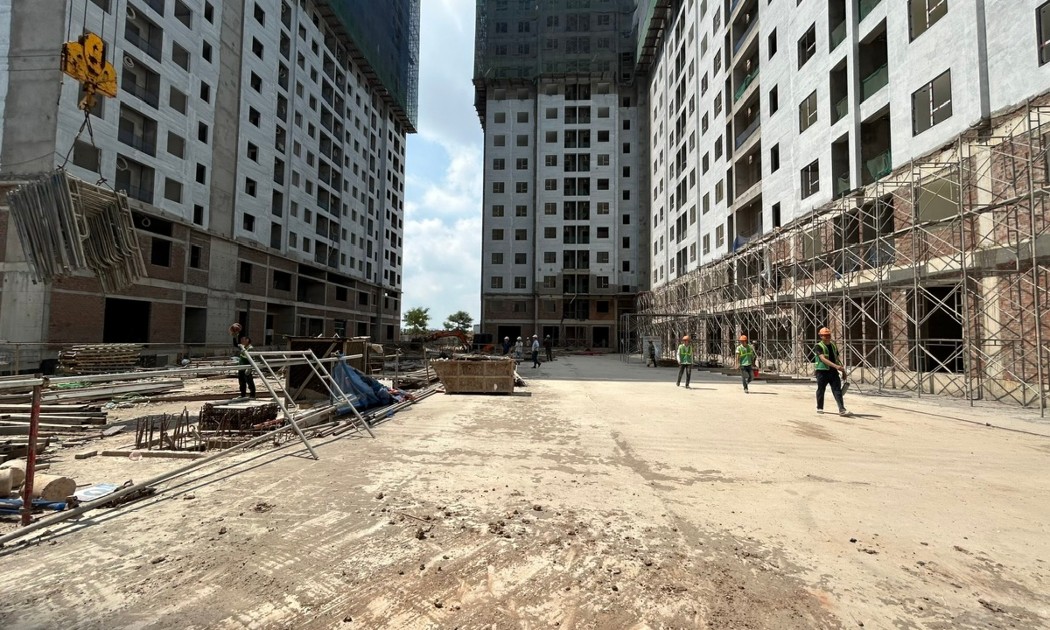
 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

