


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Văn phòng cho thuê Hà Nội: Tỷ lệ trống về mức thấp nhất trong 9 năm


Mảng bất động sản cho thuê là văn phòng và mặt bằng bán lẻ tại Hà Nội đạt kết quả tích cực trong quý cuối cùng của 2019

CBRE Việt Nam vừa công bố kết quả khảo sát thị trường bất động sản Hà Nội trong quý 4/2019, trong đó có thông tin đáng chú ý về hoạt động của thị trường bất động sản cho thuê.
Theo CBRE, năm 2019 vừa qua đã đánh dấu 3 năm liên tiếp thị trường văn phòng cho thuê tại Hà Nội có tăng trưởng tích cực. Tính cả năm có 7 dự án mới được đưa vào khai thác, khiến tổng nguồn cung tăng thêm 7%. Và mặc dù nguồn cung tăng khá cao nhưng các dự án, đặc biệt là hạng B vẫn có hoạt động khả quan.
Một số dự án mới khai thác trong quý 4/2019 đều đạt tỷ lệ lấp đầy 80 % vào thời điểm kết thúc 2019.
Với hoạt động tích cực của các dự án mới, diện tích văn phòng trống tại Hà Nội đã giảm xuống mức 120.000m2, tương đương 8,7% - mức thấp nhất kể từ 2011.
Đối với giá thuê, giá thuê trung bình tiếp tục xu hướng tăng trong 2019. Giá thuê của cả hai phân hạng tại thời điểm cuối 2019 tăng trung bình khoảng 3% theo năm. Đến cuối 2019, giá thuê của văn phòng hạng A đạt mức 26,2 USD/m2/tháng, trong khi đó hạng B đạt mức 14,3 USD/m2/tháng, mức giá này chưa bao gồm thuế và phí dịch vụ.
Về nhu cầu, thị trường Hà Nội tiếp tục chứng kiến nguồn cầu mạnh mẽ từ các ngành truyền thống và ngành mới trong 2019. Trong đó, các ngành truyền thống như tài chính, ngân hàng, công nghệ thông tin, sản xuất…chiếm khoảng 75% các giao dịch thuê nhờ vào đà tăng trưởng khá mạnh của các lĩnh vực này.
Trong khi đó, các đơn vị vận hành không gian làm việc linh hoạt trong nước như UP hay Toong tiếp tục mở rông các địa điểm có diện tích lớn, khiến cho nguồn cung tăng hơn 90% trong năm qua.
Theo CBRE, trong 2020, tăng trưởng giá thuê được kỳ vọng ổn định ở mức 2-3% cho cả hai hạng A và B.
Tuy nhiên, ở phân khúc hạng A, với việc tòa nhà Capital Palace – tòa văn phòng lớn thứ 2 Hà Nội đi vào hoạt động, thì tỷ lệ trống dự kiến sẽ tăng lên khoảng 17% vào cuối năm nay, hiện đang ở mức 9,3%. Trong khi đó, tỷ lệ trống hạng B dự kiến giảm xuống 8% do nguồn cầu vừa phải và nhu cầu cao của hạng văn phòng này.
Ở mảng mặt bằng bán lẻ, trong quý 4/2019 với việc dự án Aeon Mall Hà Đông đã hoàn thành, thị trường đã có thêm 74.000m2 sàn, nâng tổng nguồn cung mới của 2019 lên khoảng 140.000m2, cao nhất kể từ 2013 đến nay và khiến cho tổng nguồn cung của toàn thị trường vượt mốc 1 triệu m2.
Theo đơn vị tư vấn CBRE, mặc dù nguồn cung lớn nhưng tỷ lệ hấp thụ trong năm 2019 vẫn tăng trưởng tốt, đạt 130.000 m2, các dự án mới đều có tỷ lệ lấp đầy lên tới 86%.
Giá thuê mặt bằng bán lẻ tại Hà Nội ở khu vực trung tâm tăng 3,6% so với cuối 2018 và 1,3 so với quý 3/2019, đạt mức 98,1 USD/m2/tháng. Trong khi tỷ lệ trống vẫn duy trì ở mức thấp 1,3%.
Tỷ lệ trống của các dự án ở ngoài trung tâm cũng cải thiện đáng kể, giảm khoảng 1,5 điểm %, xuống còn mức 8,7%, với giá thuê đạt 24,8 USD/m2/tháng.

Hải Phòng đưa thêm 19 khu đất xen kẹt vào danh mục đấu giá theo “cơ chế đặc thù”
19 khu đất nhỏ hẹp, nằm xen kẹt trong khu dân cư với tổng diện tích 25,88 ha được đưa vào danh mục để thực hiện các thủ tục thu hồi phục vụ đấu giá theo “cơ chế đặc thù”…
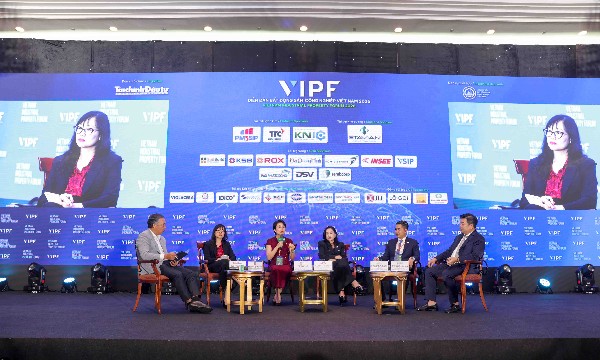
Bất động sản công nghiệp: Cơ hội và thách thức trong vòng xoáy biến động
Bất động sản công nghiệp đang đứng trước những cơ hội lớn từ dòng vốn đầu tư nước ngoài (FDI) và sự chuyển dịch của chuỗi cung ứng toàn cầu. Tuy nhiên, để tận dụng tối đa những cơ hội này, Việt Nam cần nâng cao chất lượng hạ tầng, cải thiện năng suất lao động và phát triển hệ sinh thái công nghiệp bền vững…
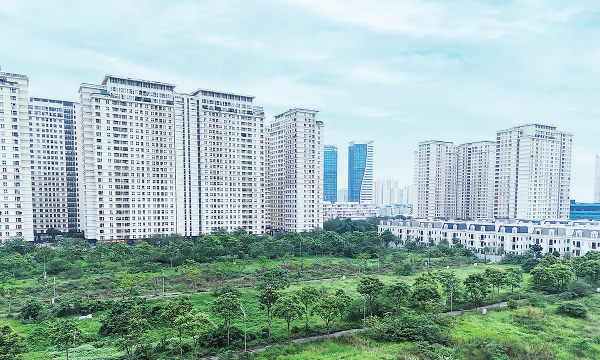
Xử lý đất bỏ hoang, quy định thời hạn sử dụng nhà chung cư
Chính phủ vừa ban hành Nghị quyết số 278/NQ-CP về Phiên họp chuyên đề về xây dựng pháp luật tháng 9/2026 và một số nhiệm vụ trọng tâm phát triển kinh tế - xã hội thời gian tới. Theo Nghị quyết, thực hiện chương trình công tác, Chính phủ đã tổ chức Phiên họp chuyên đề về xây dựng pháp luật tháng 9/2026 để thảo luận, cho ý kiến đối với 8 dự án luật, trong đó có Luật Đất đai, Luật Nhà ở, Luật Kinh doanh bất động sản (sửa đổi).
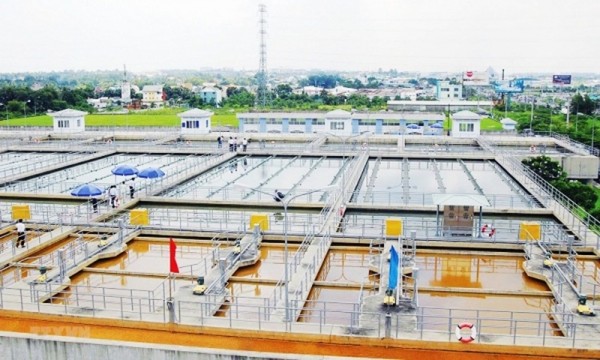
Tháo gỡ "nút thắt" pháp lý cho ngành cấp thoát nước
Bộ Xây dựng đã đề xuất các nhóm chính sách để xây dựng Luật Cấp, thoát nước nhằm hoàn thiện khung pháp lý; bảo đảm cung cấp dịch vụ cấp nước an toàn, bền vững. Chuyên gia cũng kiến nghị bổ sung thêm nội dung xây dựng quy hoạch cấp thoát nước để gỡ "nút thắt" pháp lý...
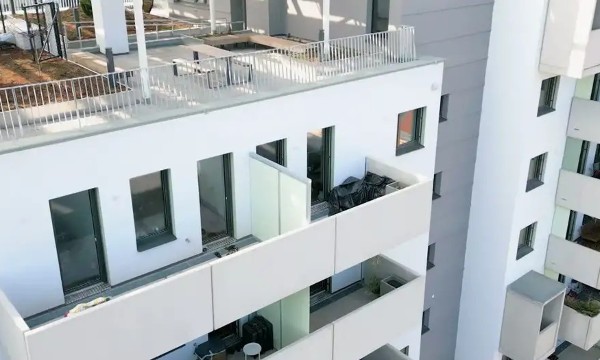
Các thành phố châu Âu tìm lời giải cho bài toán nhà ở giá phải chăng
Khủng hoảng nhà ở đang trở thành một trong những vấn đề xã hội nổi bật tại nhiều đô thị lớn của châu Âu, khi giá đất và giá thuê tăng nhanh hơn khả năng chi trả của một bộ phận dân cư. Từ Vienna, Basel đến Paris, Prague và Dublin, nhiều mô hình đang được thử nghiệm nhằm mở rộng nguồn cung nhà ở giá phải chăng và giữ chân lực lượng lao động thiết yếu…





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...