




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vì sao "bữa tiệc" SPAC sớm tàn ở Phố Wall


Tưởng chừng sẽ kéo dài, nhưng "bữa tiệc" SPAC ở Phố Wall bất ngờ nguội nhanh chóng những ngày gần đây

Từ năm ngoái, công ty mua lại có mục đích đặc biệt (special-purpose acquisition company, thường gọi là SPAC) trở thành một hiện tượng lớn ở Phố Wall.
Những công ty séc trắng (blank check) này trở thành một phương thức hữu hiệu để đưa các doanh nghiệp niêm yết cổ phiếu trên sàn chứng khoán mà không phải tuân thủ những quy định khắt khe về một vụ phát hành cổ phiếu lần đầu ra công chúng (IPO) thông thường.
Tưởng chừng sẽ kéo dài, nhưng "bữa tiệc" SPAC ở Phố Wall bất ngờ nguội nhanh chóng những ngày gần đây – hãng tin CNBC cho hay.
Mới chỉ tháng trước, các SPAC còn ăn mừng một cột mốc quan trọng là chỉ trong vòng 3 tháng đầu năm, số vốn mà họ huy động được đã phá kỷ lục mà cả năm 2020 thiết lập được. Riêng trong tháng 3, đã có hơn 100 thương vụ SPAC được ghi nhận ở Phố Wall, nhưng cỗ máy bất ngờ giảm tốc trong tháng 4, với chỉ 10 thương vụ được ghi nhận trong thời gian từ đầu tháng tới nay – theo dữ liệu từ SPAC Research.
Cơn sốt nguội đi nhanh chóng sau khi Uỷ ban Chứng khoán và giao dịch Mỹ (SEC) đưa ra đề xuất mới về quy định kế toán, theo đó phân loại chứng quyền (warrant) mà các SPAC phát hành là nghĩa vụ nợ (liability) thay vì là cổ phần (equity). Nếu quy định này được luật hoá, các kế hoạch SPAC đang còn trên giấy và cả những SPAC đã trở thành hiện thực sẽ phải lùi bước và điều chỉnh lại các tính toán tài chính.
"Các giao dịch SPAC về cơ bản đã ngưng trệ", nhà quản lý Anthony DeCandido thuộc RSM LLP phát biểu. "Việc phải đánh giá và định giá chứng quyền hàng quý sẽ khiến các công ty này phải tiêu tốn nhiều tiền bạc hơn so với việc chỉ phải làm như vậy khi mới mở SPAC. Nhiều SPAC không có đủ chuyên môn và năng lực trong nội bộ để tự làm việc đó".

Phương thức hoạt động của SPAC là huy động vốn qua một vụ phát hành cổ phiếu lần đầu ra công chúng (IPO) của chính SPAC đó, rồi dùng số tiền huy động được để mua một công ty tư nhân nào đó, theo đó đưa công ty tư nhân đó trở thành công ty đại chúng mà không thông qua một quy trình IPO bình thường. Chứng quyền mà các SPAC phát hành cho các nhà đầu tư rót vốn sớm là một điểm thu hút đối với các nhà đầu tư, vì chứng quyền có thể mang về cho họ mức lợi nhuận lớn hơn về sau này.
Khả năng thay đổi quy định kế toán nói trên có thể là một đòn giáng mạnh vào thị trường SPAC, vì sẽ không còn sự khuyến khích đối với các nhà đầu tư "ví dày" muốn rót vốn sớm vào SPAC. Ngay cả đối với những doanh nghiệp muốn lên sàn thông qua sáp nhập vào SPAC thay vì tiến hành một vụ IPO truyền thống, sức hút của mô hình SPAC – bao gồm mức độ giám sát thấp và thủ tục nhanh gọn – cũng không còn. Đối với nhà đầu tư, việc điều chỉnh lại báo cáo tài chính chỉ càng gây sức mẻ niềm tin, bởi thị trường vốn đã có mức độ biến động cao và bị nhìn nhận là đầu cơ ở nhiều thời điểm.
"Trong lĩnh vực kế toán, đây là một trong những thách thức lớn nhất mà bạn có thể bặp phải: bạn đã hoàn thành công việc và bạn phải làm lại", ông DeCandido phát biểu.
Tệ hơn, trong 6 năm qua có tới hơn 90% SPAC được kiểm toán chỉ bởi hai công ty là Marcum và WithumSmith Brow, theo SPAC Research. Điều này đồng nghĩa với một sự ùn ứ lớn khi các SPAC đổ xô điều chỉnh sổ sách để phù hợp với các quy định mới mà SEC đề xuất.
Sau khi quy định mới được SEC đưa ra, cổ phiếu nhiều SPAC đã rơi tự do. Chỉ số CNBC SPAC Post Deal Index đã mất trắng thành quả tăng từ đầu năm, thậm chí đã giảm hơn 20% nếu so với mức điểm hồi đầu năm.
Đã có nhiều dấu hiệu cho thấy các nhà đầu tư cá nhân bắt đầu lưỡng lự về SPAC. Số liệu từ Bank of America cho thấy lượng cổ phiếu SPAC mà các nhà đầu tư cá nhân mua ròng hiện đã giảm mạnh từ mức 120 triệu/tuần vào đầu năm về ngưỡng chỉ 1 con số trong tháng 4 này.
"Số liệu ban đầu của tháng 4 cho thấy các nhà đầu tư cá nhân có vẻ đã quay trở lại với gốc rễ truyền thống, ưa chuộng cổ phiếu những công ty lâu năm, thay vì những chứng khoán giá rẻ với mức độ đầu cơ cao", một báo cáo của Bank of America nhận xét.

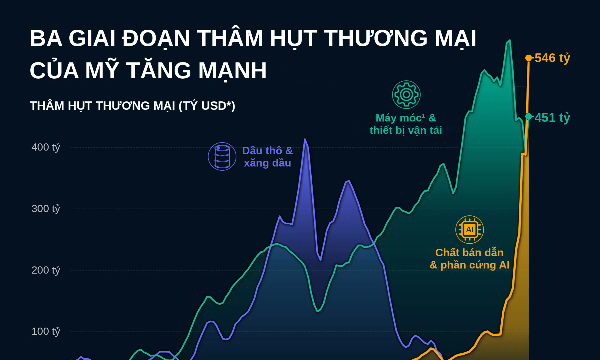
Ba giai đoạn thâm hụt thương mại Mỹ tăng mạnh trong 35 năm qua
Từ dầu mỏ đến máy móc, thiết bị vận tải và hiện nay là chất bán dẫn, phần cứng phục vụ trí tuệ nhân tạo (AI), cơ cấu thâm hụt thương mại của Mỹ đã thay đổi đáng kể trong 35 năm qua…
Châu Á có nhiều "doanh nghiệp xác sống” nhất thế giới
Theo Quỹ Tiền tệ Quốc tế (IMF), nợ của các "doanh nghiệp xác sống” hiện chiếm 21,4% tổng dư nợ doanh nghiệp tại 10 nền kinh tế châu Á, tăng gấp hơn hai lần so với năm 2008…
IMF cảnh báo rủi ro biến động mạnh lợi suất trái phiếu chính phủ toàn cầu
Quỹ Tiền tệ Quốc tế (IMF) ngày 13/10 lên tiếng cảnh báo lợi suất trái phiếu chính phủ toàn cầu có thể tăng theo chiều hướng thiếu kiểm soát do lạm phát gia tăng, nợ công chồng chất và nhu cầu vay vốn liên quan đến trí tuệ nhân tạo (AI) đang gây áp lực lớn lên thị trường...
Châu Á “khát” than trước mùa đông, nguồn cung ngày càng eo hẹp
Giá than nhiệt, loại than chủ yếu dùng để sản xuất điện, tại châu Á lên mức cao nhất 2 năm khi các nhà máy điện tăng tích trữ nhiên liệu cho mùa đông, trong bối cảnh nhu cầu ở mức cao và nguồn cung từ Trung Quốc đến Indonesia bị gián đoạn...
Đồng USD xuống thang từ đỉnh 18 tháng
Cùng với sự suy yếu của USD, đồng euro đã phục hồi từ mức thấp nhất trong khoảng 17 tháng...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

