




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ý kiến chuyên gia về Nghị định 20: “Nên điều chỉnh theo hướng linh hoạt”


Việc áp dụng đại trà khi khống chế lãi vay khiến các startup ngay khi thai nghén đã khó huy động vốn nay càng khó hơn
Một số chuyên gia cho rằng nên sửa Nghị định 20/2017 theo hướng linh hoạt, tạo điều kiện cho doanh nghiệp Việt, đặc biệt là các doanh nghiệp mới thành lập theo đúng chủ trương của Chính phủ là nuôi dưỡng, chắp cánh cho startup để đạt mục tiêu 1 triệu doanh nghiệp vào năm 2020.
Nhận định rằng, Nghị định 20/2017 quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết còn có một số bất cập nhiều doanh nghiệp đã gửi văn bản cầu cứu Bộ Tài chính. Theo đó, loạt doanh nghiệp cho rằng họ sẽ bị đóng thêm hàng trăm thậm chí hàng nghìn tỷ thuế, từ lãi chuyển sang lỗ, hoặc đứng trước nguy cơ phá sản nếu áp quy định khống chế chi phí lãi vay được khấu trừ thuế thu nhập doanh nghiệp không quá tỷ lệ 20% của Nghị định 20.
Bà Hương Vũ, Phó giám đốc Công ty TNHH Ernst & Young Việt Nam (EY Vietnam) cho biết, quy định khống chế chi phí lãi vay của Nghị định 20 được Việt Nam tham khảo và áp dụng theo hướng dẫn của OECD và Hành động số 4 của Diễn đàn hợp tác triển khai chống sói mòn cơ sở thuế và chuyển lợi nhuận (BEPS). Nghị định 20 được áp dụng cho các doanh nghiệp phát sinh giao dịch liên kết, bao gồm cả doanh nghiệp Việt Nam và doanh nghiệp FDI.
Song sau 1 năm áp dụng, bà Hương thừa nhận doanh nghiệp Việt do thường hoạt động theo mô hình mẹ - con nhiều nên quy định khống chế lãi vay ảnh hưởng rất lớn.
Bà Hương cho rằng, việc áp dụng hướng dẫn về tỷ lệ nhóm như theo hướng dẫn của OECD và vẫn áp dụng tỷ lệ cố định 20% với công ty có EBITDA lớn hơn 20% có thể khiến việc kiểm soát và quản lý chính sách giá của Nhà nước và các cơ quan ban ngành gặp khó khăn, do chưa có một hệ thống đánh giá hoàn chỉnh.
Bên cạnh đó, các quy định thực hành tốt nhất theo OECD cũng không yêu cầu bắt buộc việc áp dụng một cách riêng biệt cho từng doanh nghiệp đơn lẻ. Việc đưa ra quy định cũng như áp dụng trên thực tiễn cần phải được khảo sát và nghiên cứu trên nhiều khía cạnh.
Phó giám đốc EY Việt Nam cho rằng quy định về việc khống chế chi phí lãi vay theo Nghị định 20 hiện nay vẫn còn một số bất cập và có thể gây nhiều khó khăn cho các doanh nghiệp. Theo đó, cần điều chỉnh theo cách mềm mỏng hơn như một số hướng dẫn trong OECD để phù hợp với nhiều đối tượng doanh nghiệp.
"Nghị định 20 có thể điều chỉnh theo hướng bù trừ thu nhập và chi phí lãi vay, lãi suất biến động, tỷ lệ nhóm; xem xét đặc thù cho các doanh nghiệp mới hoạt động/đầu tư mở rộng; xem xét tính đặc thù của tập đoàn là tổng công ty, mô hình hoạt động công ty mẹ - con... Tuy nhiên, việc điều chỉnh mức khống chế cần phải được khảo sát và nghiên cứu thêm để phù hợp điều kiện cũng như các quy định khác tại Việt Nam", bà Hương nói.
Ông Nguyễn Mạnh Hiền (Hãng Kiểm toán An Việt) - một giảng viên có kinh nghiệm nhiều năm trong lĩnh vực kiểm toán cũng nhận định Nghị định 20 quy định khống chế lãi vay dựa trên tham khảo khuyến cáo các thông lệ tốt nhất về chống sói mòn cơ sở thuế và dịch chuyển lợi nhuận của OECD.
Tuy nhiên khác với hướng dẫn của OECD, Nghị định 20 không cho phép bù trừ lãi vay với thu nhập từ cho vay khiến các công ty hoạt động theo mô hình có công ty huy động vốn (holding company) gặp khó khăn.
Hơn nữa Nghị định 20 cũng không cho phép chuyển khoản lãi vay chưa được trừ trong các năm EBITDA âm hoặc thấp sang các năm sau cũng làm cho các công ty mới thành lập hoặc đang trong quá trình đầu tư, tái cơ cấu gặp nhiều khó khăn.
Theo vị chuyên gia này, Chính phủ nên xem xét các ý kiến của doanh nghiệp và nên điều chỉnh các quy định sao cho phù hợp với thông lệ quốc tế tốt nhất và thực tế Việt Nam.
Việc áp dụng đại trà khi khống chế lãi vay cũng khiến các startup ngay khi thai nghén đã khó huy động vốn nay càng khó hơn. Lãnh đạo một doanh nghiệp nhỏ cho rằng công ty mỗi năm chỉ phát sinh giao dịch liên kết khoảng 200 triệu đồng/năm nhưng có vay nợ tài chính lên tới 40-50 tỷ đồng vẫn bị khống chế chi phí lãi vay là bất hợp lý.
Dưới góc nhìn luật, Công ty Luật TNHH Minh Đăng Quang nhận định việc khống chế chi phí lãi vay của Nghị định 20 không hợp lý gây thiệt hại lợi ích chính đáng của doanh nghiệp. Do đó, doanh nghiệp này kiến nghị Chính phủ xem xét sửa đổi.

Nữ doanh nhân nông nghiệp: Nâng tầm nông sản Việt, kiến tạo sinh kế bền vững
Những nữ doanh nhân trong lĩnh vực nông nghiệp đang ngày càng khẳng định vai trò quan trọng trong phát triển chuỗi giá trị nông sản, kết nối nông dân với thị trường, tạo sinh kế bền vững và thúc đẩy chuyển đổi xanh...
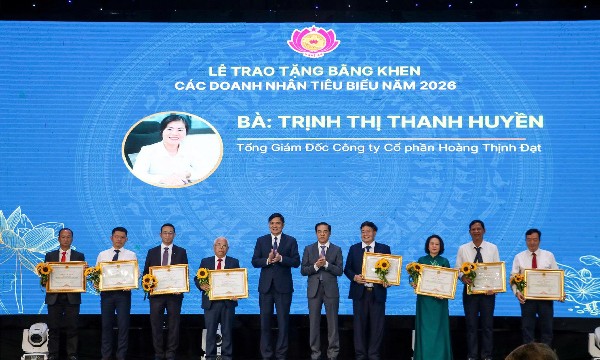
Nghệ An vinh danh 21 doanh nghiệp, 10 doanh nhân tiêu biểu năm 2026
Tăng trưởng kinh tế 9 tháng đầu năm 2026 đạt 9,75%, thu ngân sách đạt 25.711 tỷ đồng, Nghệ An ghi nhận những đóng góp quan trọng của cộng đồng doanh nghiệp. Tỉnh đồng thời cam kết tiếp tục cải thiện môi trường đầu tư, tháo gỡ khó khăn để doanh nghiệp phát triển.
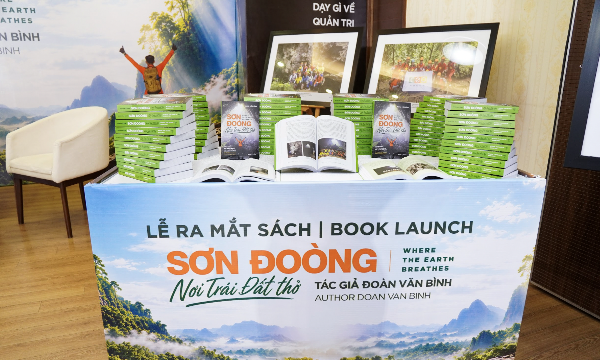
“Sơn Đoòng - Nơi Trái Đất thở” và những bài học về quản trị doanh nghiệp
Từ những quy định an toàn nghiêm ngặt, sự chuẩn bị chu đáo, khả năng ứng phó với rủi ro đến cách tổ chức đội ngũ và tinh thần đồng hành vượt qua thử thách khi thực hiện hành trình khám phá kỳ quan Sơn Đoòng, tác giả cuốn sách “Sơn Đoòng - Nơi Trái Đất thở” đã đúc kết 7 bài học quản trị doanh nghiệp bền vững...
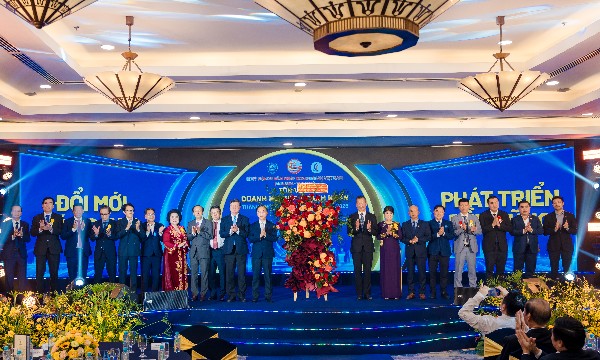
TP. Hồ Chí Minh tôn vinh 100 doanh nghiệp, 96 doanh nhân tiêu biểu năm 2026
TP. Hồ Chí Minh tôn vinh 100 doanh nghiệp và 96 doanh nhân tiêu biểu năm 2026. Các doanh nghiệp được vinh danh ghi nhận tổng doanh thu hơn 484.000 tỷ đồng, đồng thời đóng góp đáng kể cho ngân sách, tạo việc làm và thúc đẩy phát triển kinh tế Thành phố...
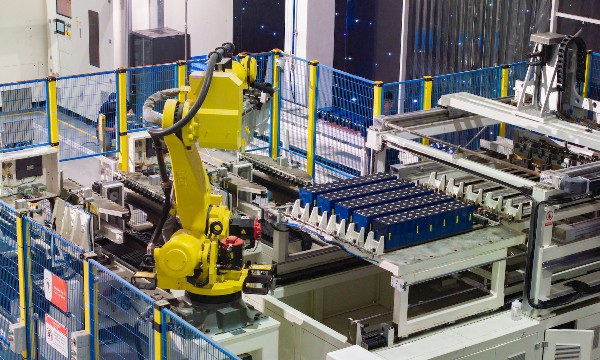
Doanh nhân trong kỷ nguyên mới: “Chúng tôi dám đầu tư, đổi mới và dám chịu trách nhiệm”
Hàng loạt Nghị quyết như 19,24, 68 hay 57… được ban hành trong thời gian gần đây đã mở ra không gian phát triển cho nền kinh tế, đặc biệt là khu vực kinh tế tư nhân. Song khoảng cách giữa tốc độ chuyển động của doanh nghiệp với độ trễ của cơ chế, tiêu chuẩn kỹ thuật và pháp lý vẫn là trăn trở thường trực của doanh nghiệp…



Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.





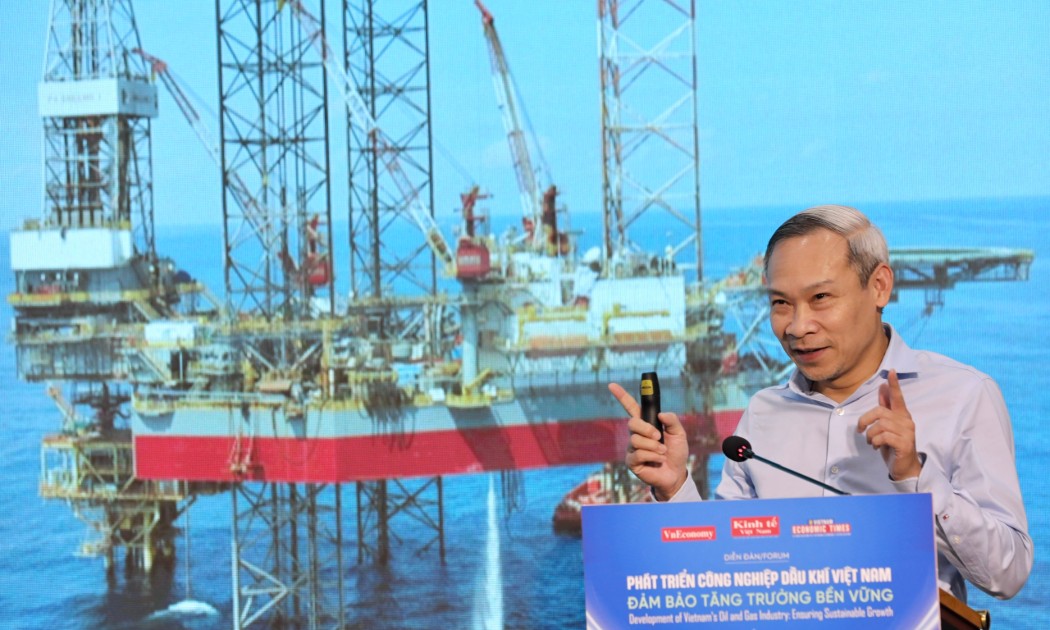
 Cấp thiết tái cấu trúc toàn bộ chuỗi giá trị kinh tế trên biển
Ngành dầu khí Việt Nam đang đối mặt với những thách thức mang tính cơ cấu. Nhiều mỏ chủ lực đã bước vào giai đoạn suy giảm sản lượng tự nhiên sau nhiều thập kỷ khai thác. Vậy đâu là hướng đi để ngành dầu khí vừa bảo đảm an ninh năng lượng, vừa tạo động lực tăng trưởng bền vững trong kỷ nguyên xanh?




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

