


Những công nghệ mới giúp mở đường cho phát triển tài chính toàn diện tại việt Nam
Gia Bảo
14/10/2025
Chia sẻ


Fintech cùng tốc độ phổ biến AI và blockchain nhanh chóng như hiện nay được cho là sẽ đóng vai trò then chốt giúp mở đường cho Việt Nam tiến tới tài chính toàn diện, để không ai bị bỏ lại phía sau trong quá trình chuyển đổi sang kinh tế số…
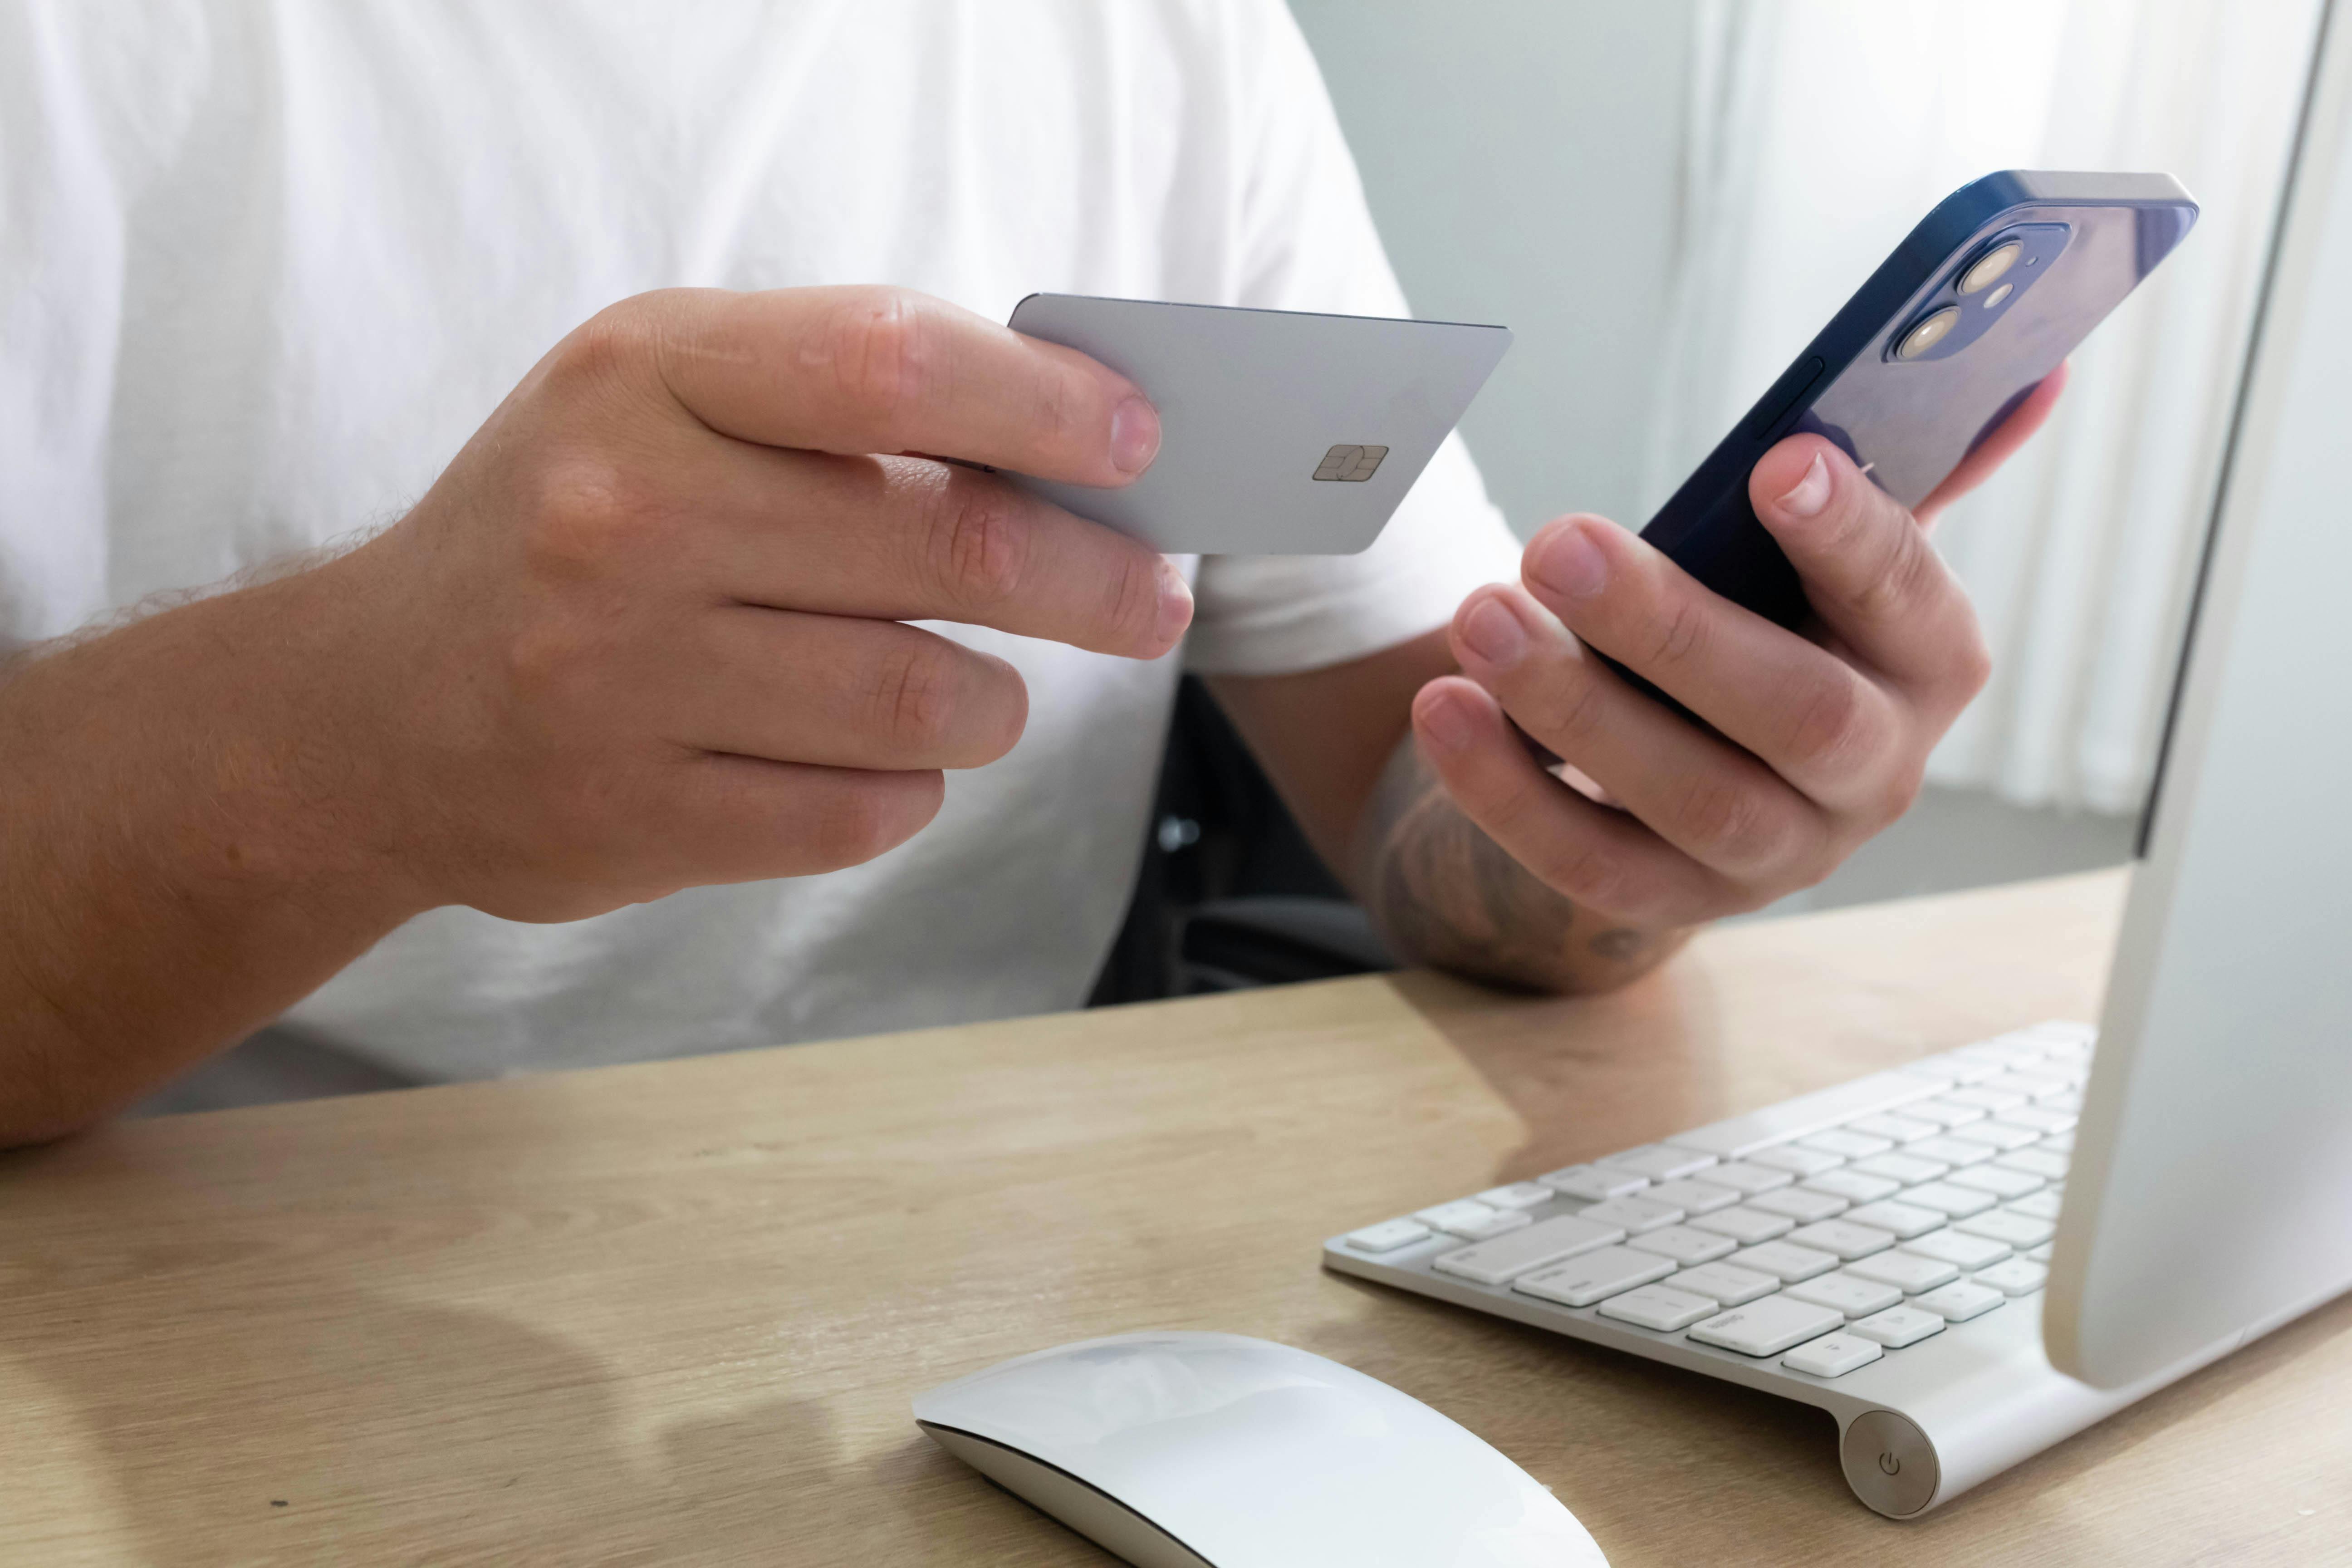
Hãy tưởng tượng một tương lai trong đó bất kỳ ai, từ nông dân ở Đồng bằng sông Cửu Long đến nghệ nhân truyền thống ở miền núi xa xôi, đều có thể tiếp cận các công cụ tài chính cần thiết để tạo thu nhập, tiết kiệm, tham gia bảo hiểm và đầu tư. Đó là viễn cảnh mà các chuyên gia RMIT tin rằng có thể thành hiện thực vào năm 2050 nếu công nghệ tài chính tiếp tục phát triển cùng việc xây dựng niềm tin, giáo dục và tính bao trùm.
Tài chính toàn diện là một mục tiêu cơ bản trong chiến lược phát triển dài hạn của Việt Nam. Theo Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030, mọi người dân và doanh nghiệp cần được tiếp cận các dịch vụ tài chính như chuyển tiền, thanh toán, tín dụng, tiết kiệm, bảo hiểm một cách an toàn, thuận tiện, với chi phí hợp lý. Trọng tâm hướng tới là người có thu nhập thấp và thuộc nhóm yếu thế, cũng như các doanh nghiệp siêu nhỏ, nhỏ và vừa.
Việc mở rộng tài chính toàn diện đã đạt được những bước tiến lớn tại Việt Nam trong thập kỷ qua. Nếu như năm 2015 chỉ có khoảng 31% người trưởng thành có tài khoản thanh toán, thì đến năm 2024 con số này đã đạt hơn 87%. Số liệu chính thức cũng cho thấy từ năm 2020 đến nay, giá trị giao dịch thanh toán không dùng tiền mặt đã tăng hơn 34%, trong đó nhiều khu vực công đã thanh toán hoàn toàn không dùng tiền mặt.
Theo Tiến sĩ Phạm Nguyễn Anh Huy, giảng viên cấp cao ngành Tài chính tại Đại học RMIT, các thành tựu trong lĩnh vực fintech đã góp phần đáng kể vào việc cải thiện khả năng tiếp cận tài chính ở Việt Nam. “Thành công của ngân hàng di động, thanh toán bằng mã QR và ví điện tử là những bước tiến thực sự đáng chú ý”, ông nói.
Với hơn 30 triệu tài khoản đang hoạt động tính đến tháng 3/2025, các ví điện tử như MoMo và ZaloPay mang đến phương thức thực hiện giao dịch khác nhau thuận tiện cho mọi người. Trong khi đó, dịch vụ mobile money (người dân sử dụng tài khoản thuê bao điện thoại di động để thực hiện các khoản thanh toán có giá trị nhỏ) đã đạt 9,6 triệu người dùng tính đến cuối năm 2024, trong đó có 72% người sống ở nông thôn.
Tiến sĩ Huy cho biết: “Những đổi mới như vậy góp phần quan trọng giúp thêm nhiều người dân ở vùng sâu, vùng xa và nông thôn tham gia vào nền kinh tế số”.
CÔNG NGHỆ MỚI, CƠ HỘI MỚI
Tiến sĩ Huy và Tiến sĩ Nguyễn Thanh Phong, đồng trưởng nhóm nghiên cứu Fintech-Crypto tại RMIT, cho rằng blockchain và AI có tiềm năng to lớn để hỗ trợ tài chính toàn diện trong những thập kỷ tới.
“Công nghệ sẽ tiếp tục đóng vai trò then chốt trong việc định hình tương lai của khả năng tiếp cận tài chính, đặc biệt là với tốc độ phổ biến AI và blockchain nhanh chóng như hiện nay. Đây là những công nghệ mà Chính phủ đã xác định là lĩnh vực tăng trưởng mới”, Tiến sĩ Huy nói.
Với việc Chính phủ ban hành chiến lược quốc gia về blockchain đồng thời phát triển khuôn khổ pháp lý cho tiền mã hóa và tài sản số, các nghiên cứu viên RMIT tin rằng vai trò của tài chính phi tập trung (DeFi) sẽ ngày càng tăng, giúp mở rộng các dịch vụ tài chính, cung cấp những mô hình mới như staking (khóa tài sản mã hóa để nhận thưởng), cho vay và cung cấp thanh khoản.
Là giảng viên ngành Kinh doanh trên ứng dụng blockchain, Tiến sĩ Phong giải thích rằng blockchain và các mô hình DeFi, nếu được quản lý và điều chỉnh hợp lý, sẽ thúc đẩy đáng kể khả năng tiếp cận tài chính tại Việt Nam.
“Do tận dụng cơ sở dữ liệu và thuật toán phi tập trung, các mô hình này có thể cung cấp dịch vụ và sản phẩm tài chính thay thế mà không cần sự tham gia của các ngân hàng truyền thống. Chúng cho phép bất kỳ ai có kết nối internet và điện thoại thông minh đều có thể truy cập và sử dụng”, ông nói.
Ngoài ra, Tiến sĩ Phong dự đoán rằng AI sẽ tiếp tục đóng vai trò quan trọng trong việc củng cố các sáng kiến tài chính như ứng dụng di động, nền tảng thanh toán trực tuyến và mô hình DeFi.
“AI sẽ cho phép các công ty fintech nâng cao trải nghiệm khách hàng bằng cách cung cấp các tính năng được tùy chỉnh cho nhiều người dùng với nhiều nền tảng và mức độ thành thạo công nghệ khác nhau”, ông nói.
NIỀM TIN, GIÁO DỤC VÀ QUY ĐỊNH ĐANG DẦN HOÀN THIỆN
Sự phát triển của công nghệ và các sáng kiến đổi mới trong lĩnh vực tài chính sẽ cho phép nhiều người tiếp cận dịch vụ tài chính hơn, từ đó cải thiện chất lượng cuộc sống ở Việt Nam trong những thập kỷ tới.
“Tuy nhiên, khi tiếp xúc với công nghệ nhiều hơn thì người dân cũng dễ bị tổn hại hơn bởi rủi ro tấn công mạng và có thể mất quyền truy cập vào tài khoản và tiền của mình”, Tiến sĩ Phong cảnh báo.
“Cần tăng cường nâng cao nhận thức cộng đồng về rủi ro an ninh mạng và các cuộc tấn công mạng liên quan đến các dịch vụ và sản phẩm tài chính số để đảm bảo phát triển bền vững cho cả lĩnh vực fintech và nỗ lực tài chính toàn diện tại Việt Nam”.
Trong khi đó, Tiến sĩ Huy nhấn mạnh vào tính thiết yếu của việc cải thiện quy định, đồng thời hoan nghênh các khuôn khổ gần đây do Chính phủ ban hành nhằm thí điểm nhiều sản phẩm fintech mới.
Ví dụ, Việt Nam đã bắt đầu áp dụng cơ chế thử nghiệm (sandbox) trong hai năm kể từ ngày 1/7/2025, theo Nghị định 94/2025/NĐ-CP của Chính phủ, đối với một số dịch vụ fintech, bao gồm cho vay ngang hàng (P2P), chấm điểm tín dụng và chia sẻ dữ liệu qua giao diện lập trình ứng dụng mở.
Mặc dù đây là bước tiến tích cực, Tiến sĩ Huy cũng lưu ý những hạn chế hiện tại. “Cơ chế thử nghiệm chỉ cho phép các công ty được Ngân hàng Nhà nước Việt Nam cấp phép thực hiện cho vay ngang hàng trong giai đoạn thí điểm. Điều này có thể khiến hạn chế số lượng công ty tham gia”, ông nói.
Ông khuyến nghị Chính phủ nên đẩy nhanh quá trình lựa chọn công ty và mở rộng danh mục sản phẩm được cấp phép – đặc biệt là trong bối cảnh Luật Công nghiệp công nghệ số sắp có hiệu lực và các nghị quyết liên quan đến trung tâm tài chính quốc tế và tài sản mã hóa được ban hành.
Cả hai chuyên gia đều khá lạc quan khi nghĩ về viễn cảnh 25 năm tới. “Công nghệ và giáo dục về công nghệ là trọng tâm của tài chính toàn diện lâu dài, và tôi thấy cả hai yếu tố này đều đang phát triển vượt bậc”, Tiến sĩ Phong nói.
“Nhiều người, đặc biệt là thế hệ trẻ, sử dụng rất thành thạo nhiều nền tảng và dịch vụ tài chính số khác nhau. Họ cũng năng nổ tìm cách đưa các công nghệ này vào kinh doanh và cuộc sống hàng ngày”.
Tiến sĩ Huy đồng tình với ý kiến trên, đồng thời chỉ ra vai trò ngày càng tăng của AI. “Công nghệ, đặc biệt là AI, đang phát triển với tốc độ chưa từng thấy và kỳ vọng sẽ được tích hợp sâu vào cuộc sống hằng ngày của chúng ta trong 2-3 thập kỷ tới”.
“AI sẽ xóa bỏ nhiều rào cản, bao gồm kiến thức, ngôn ngữ và công nghệ, cho phép người dân Việt Nam tiếp cận nhiều dịch vụ tài chính hơn”, ông nói.
Từ việc tìm kiếm, đánh giá đến lựa chọn sản phẩm, dịch vụ, người tiêu dùng ngày càng có thể ủy quyền cho AI thực hiện một phần quá trình này. Sự thay đổi đặt ra yêu cầu doanh nghiệp điều chỉnh chiến lược thương hiệu, Marketing và Sales để duy trì năng lực cạnh tranh.
Chuyển đổi số, chuyển đổi xanh và đổi mới sáng tạo chỉ có thể đóng góp cho phát triển bền vững khi đi cùng đổi mới thực chất phương thức quản trị, nâng cao hiệu quả tổ chức và bảo đảm vai trò của người lao động...
Thay vì chờ gà nở cả tháng mới phân biệt trống, mái và sau đó phải tiêu hủy gà con trống, HBC Nexus, startup Việt đã dùng AI, nhận diện giới tính phôi gà ngay từ ngày thứ 4 ấp trứng. Công nghệ này không chỉ mở ra khả năng giảm chi phí cho các trại giống mà còn hướng tới hạn chế hàng tỷ gà trống con bị tiêu hủy mỗi năm trên thế giới...
Có những sản phẩm công nghệ chiến lược có thể đầu tư trong 1-2 năm, nhưng với công nghệ lõi cần khoảng 5 năm. Đặc biệt, những sản phẩm công nghệ lõi có chiều sâu, định hướng dài hạn có thể cần tới 10 năm để phát triển...
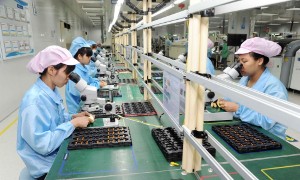
Ngành điện tử Việt Nam đã hình thành nền tảng về sản xuất, kỹ thuật, nhân lực và thị trường. Đây có thể là điểm xuất phát để mở rộng sang bán dẫn. Tuy nhiên, quá trình chuyển đổi đòi hỏi doanh nghiệp nhận diện đúng năng lực có thể kế thừa và những khoảng cách cần thu hẹp…
Muốn làm chủ công nghệ lõi, doanh nghiệp cần có đội ngũ R&D đủ năng lực để tạo ra những tài sản sở hữu trí tuệ có giá trị, có thể đăng ký bảo hộ không chỉ tại Việt Nam mà còn ở thị trường quốc tế...
Từ câu chuyện hoàn thiện khung pháp lý, kiến trúc dữ liệu dùng chung đến bài toán liêm chính trong ứng dụng trí tuệ nhân tạo và khoảng trống thể chế nội bộ - "trụ cột bị bỏ quên" tại nhiều trường đại học, tọa đàm do Cục Khoa học, Công nghệ và Thông tin (Bộ Giáo dục và Đào tạo) phối hợp cùng Intel Việt Nam tổ chức đã mở ra bức tranh toàn cảnh về bước chuyển mới của quản trị số toàn ngành.
Theo ông Michael Redding, Giám đốc công nghệ (CTO) Quantropi, doanh nghiệp có thể chuyển đổi sang bảo mật hậu lượng tử bằng giải pháp phần mềm tích hợp trên hạ tầng hiện có, không cần thay thế toàn bộ hệ thống, qua đó giảm chi phí triển khai.
Việc chuẩn bị cho lĩnh vực mật mã hậu lượng tử đang được đặt ra không chỉ ở khía cạnh công nghệ, mà còn liên quan đến năng lực nghiên cứu, phát triển nguồn nhân lực và xây dựng hệ sinh thái ứng dụng.
Trong suốt tiến trình chuyển đổi số nhiều năm qua, chúng ta luôn khẳng định với nhau rằng: Dữ liệu và Bí mật kinh doanh là tài sản sống còn của mỗi tổ chức. Dữ liệu quyết định năng lực cạnh tranh, trải nghiệm khách hàng và thậm chí là sự tồn vong của một doanh nghiệp hay một ngân hàng.