


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


ADB: Việt Nam cần đẩy mạnh bảo lãnh tín dụng để giúp doanh nghiệp tiếp cận nguồn vốn mới


Muốn đẩy tiền ra nền kinh tế, muốn cho doanh nghiệp vay nhưng doanh nghiệp không đáp ứng chuẩn vay trong bối cảnh hiện nay, một chương trình có thể áp dụng ở đây là bảo lãnh tín dụng....
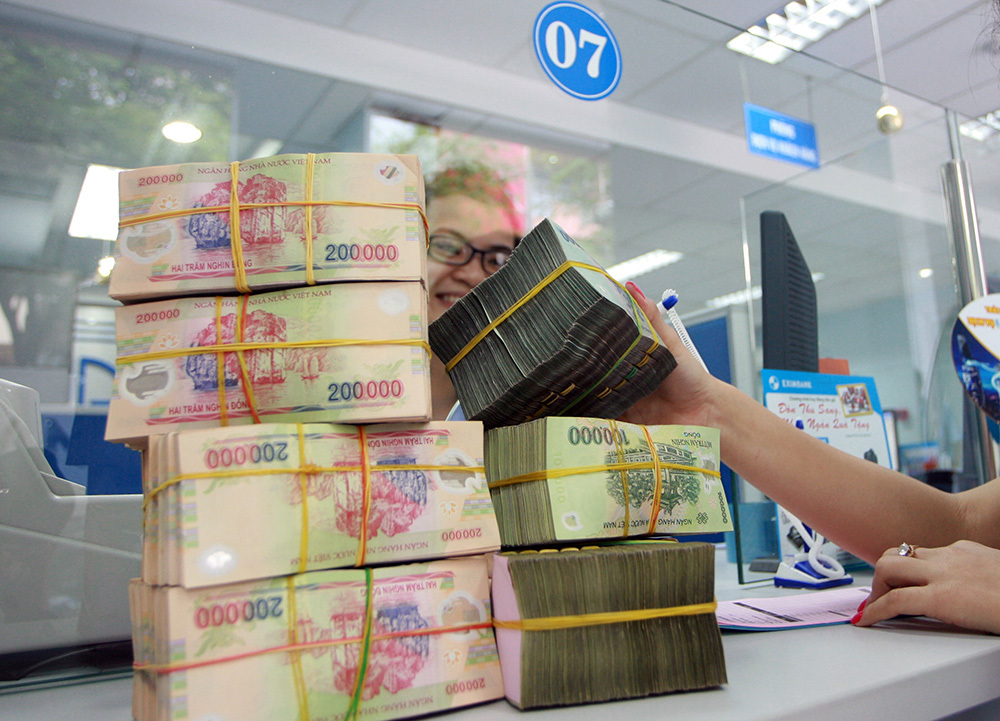
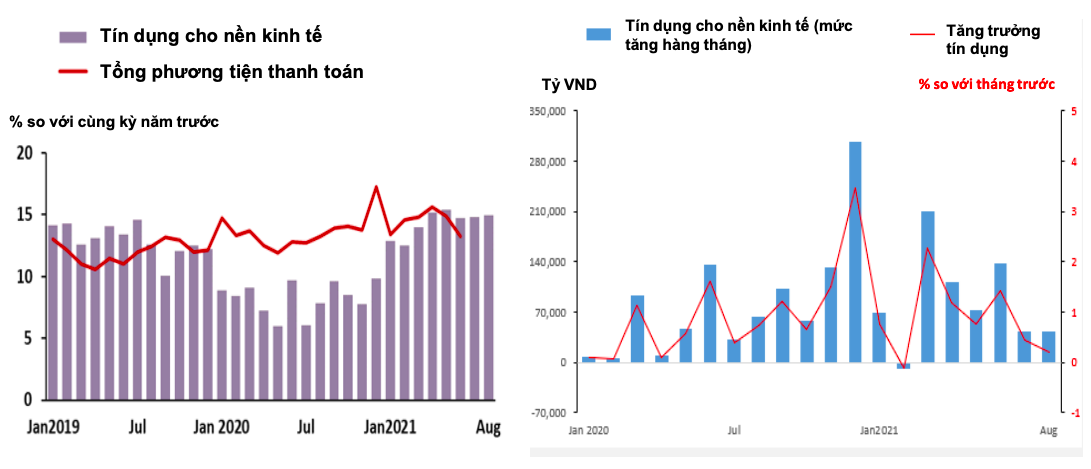
Số liệu mới nhất từ Ngân hàng Nhà nước, tính đến 31/8/2021, tín dụng toàn nền kinh tế đạt trên 9,87 triệu tỷ đồng, tăng 7,42% so với cuối năm 2020.
Theo đó, tín dụng đối với các ngành kinh tế đều có mức tăng trưởng cao hơn cùng kỳ năm 2020. Riêng tín dụng lĩnh vực ưu tiên gồm nông nghiệp, nông thôn, xuất khẩu, công nghiệp hỗ trợ, doanh nghiệp ứng dụng công nghệ cao tăng trưởng cao hơn nhiều so với mức tăng tín dụng chung.
Dự báo về tín dụng trong thời gian tới, ông Andrew Jeffries, Giám đốc Quốc gia của ADB tại Việt Nam, cho rằng nền kinh tế của Việt Nam đang chậm lại, muốn lấy lại đà trưởng nhanh thì cần phải đẩy thêm tiền, cụ thể là tín dụng. Nhưng Chính phủ Việt Nam nên có sự điều phối hài hoà nếu không muốn để lại những hậu quả nghiêm trọng.
Ông Andrew Jeffries cho biết thêm, thời gian qua, Ngân hàng Nhà nước đã thực hiện biện pháp hỗ trợ đầu nguồn và các ngân hàng thương mại cũng đã đưa ra loạt chương trình giãn, hoãn nợ, giảm lãi suất, giảm phí…
"Chúng ta có thể thấy hệ thống ngân hàng đã làm gần như hết sức mình. Ngân hàng Nhà nước đã hạ lãi suất điều hành, giá vốn đã giảm và dự kiến lợi nhuận các ngân hàng thương mại sẽ giảm khoảng 1 tỷ USD trong năm 2021. Nhìn chung, chính sách tiền tệ và hệ thống ngân hàng đã "gồng" lên rất nhiều, dù bên cạnh đó vẫn còn chính sách tài khóa", ông Andrew Jeffries nói.
Hiện, các ngân hàng thương mại cũng bắt đầu cho doanh nghiệp vay mới. Tuy nhiên, thực tế lại cho thấy, tín dụng đang tăng trưởng chậm lại, các ngân hàng vẫn còn thận trọng khi cho vay. Bởi lẽ, do dịch bệnh Covid-19, khả năng trả nợ của doanh nghiệp bị ảnh hưởng nghiêm trọng, ngân hàng sẽ khó khăn hơn khi đưa ra quyết định.
Để giải quyết bài toán này, ông Andrew Jeffries gợi ý, muốn đẩy tiền ra nền kinh tế, muốn cho doanh nghiệp vay nhưng doanh nghiệp không đáp ứng chuẩn vay trong bối cảnh hiện nay, một chương trình có thể áp dụng ở đây là bảo lãnh tín dụng. Cụ thể, Chính phủ bảo lãnh một số hoạt động cho vay hay chương trình tín dụng nào đó để cho phép ngân hàng cho một số doanh nghiệp đạt yêu cầu vay. Hiểu đơn giản, Chính phủ có thể thực hiện đảm bảo rủi ro cho những đối tượng này.
Theo ông Nguyễn Minh Cường, Chuyên gia kinh tế trưởng ADB, với bối cảnh chưa từng có tiền lệ, các giải pháp đang thực hiện chưa nhắm trúng vấn đề.
“Có nhiều nguồn vốn bên ngoài sẵn sàng vào Việt Nam hỗ trợ các doanh nghiệp vừa và nhỏ tăng trưởng xanh nhưng cơ chế của Việt Nam hiện giờ lại đóng. Đây là một điều rất đáng tiếc".
Ông Nguyễn Minh Cường, Chuyên gia kinh tế trưởng ADB.
Doanh nghiệp có khả năng sản xuất lại không thể tiếp cận vốn ngân hàng. Đồng thời, cũng không thể ép ngân hàng hạ chuẩn tín dụng. Do đó, doanh nghiệp rất cần một cơ chế để được vay, ngân hàng thì cần củng cố niềm tin khi cho vay.
“Về bản chất, cơ chế bảo lãnh tín dụng đáp ứng các điều kiện. Chính phủ cần phát huy hiệu quả cơ chế bảo lãnh này hơn, điều này rất quan trọng trong thời điểm hiện tại”, ông Cường nhấn mạnh.
Ngoài ra, ông Cường cũng đặt vấn đề, Việt Nam đang dồn gánh nặng lên vai ngân hàng với 60% tín dụng của nền kinh tế đến từ ngân hàng. Câu hỏi đặt ra là ngoài ngân hàng còn có nguồn vốn nào khác? Và đã được huy động hết chưa?
“Có nhiều nguồn vốn bên ngoài sẵn sàng vào Việt Nam hỗ trợ các doanh nghiệp vừa và nhỏ tăng trưởng xanh nhưng cơ chế của Việt Nam hiện giờ lại đóng. Đây là một điều rất đáng tiếc. Trong khi, nếu vẫn dựa vào hệ thống ngân hàng, đến một thời điểm nào đó hệ thống này sẽ bị quá tải. Vậy, tại sao những cơ chế mới lại không có, cần làm gì để có những cơ chế mới trong bối cảnh đặc thù hiện nay”, vị chuyên gia của ADB trăn trở.
Theo ADB, nhu cầu tín dụng cho đến nay vẫn giảm trong năm 2021 do đại dịch làm gián đoạn sản xuất và kinh doanh. Báo cáo của cơ quan này dự báo, tăng trưởng tín dụng dự kiến sẽ chậm lại ở mức 10 - 11% trong năm nay, thấp hơn chỉ tiêu 12%. Cầu tín dụng sẽ được cải thiện trong năm 2022, khi các hoạt động kinh tế bắt đầu trở lại bình thường.
"Đồng thời, điều quan trọng nhất của hệ thống ngân hàng không phải trong ngắn hạn mà là dài hạn. Đó là năm sau và những năm sau nữa với câu chuyện nợ xấu”, các chuyên gia của ADB chia sẻ.
Đọc bài theo từ khoá


“Đức muốn EU áp thêm hạn chế đối với nhập khẩu hàng hóa từ Trung Quốc”
Đức được cho là sẽ hối thúc Liên minh châu Âu (EU) nhanh chóng áp hạn ngạch đối với các nhóm hàng hóa khác nhập khẩu từ Trung Quốc, tương tự như mức trần mà khối này dự định áp dụng đối với xe hybrid...
S&P Global Ratings xếp hạng “AA” cho trái phiếu của SHB được Quỹ tín thác ADB bảo lãnh
Mức xếp hạng thuộc nhóm đầu tư chất lượng cao, mở rộng khả năng tiếp cận nhà đầu tư quốc tế và đánh dấu bước tiến mới của SHB trong chiến lược đa dạng hóa nguồn vốn, nâng cao vị thế trên thị trường tài chính khu vực.
Từ giáo dục đến tư vấn tài chính: Khi kinh nghiệm cũ mở lối cho nghề mới
Từng công tác trong ngành giáo dục, ba người phụ nữ bước vào lĩnh vực bảo hiểm ở những thời điểm khác nhau. Những kinh nghiệm tích lũy qua nhiều năm trở thành thế mạnh giúp họ đồng hành cùng khách hàng và phát triển đội ngũ...
IMF: Kế hoạch tăng trưởng để giảm nợ công và thâm hụt ngân sách của Mỹ là chưa đủ
“Tăng trưởng tất nhiên là có ích, nhưng không thể tạo ra những điều chỉnh cần thiết đủ nhanh. Mỹ cần phải có thêm các biện pháp tài khóa cụ thể”, Tổng giám đốc IMF nói
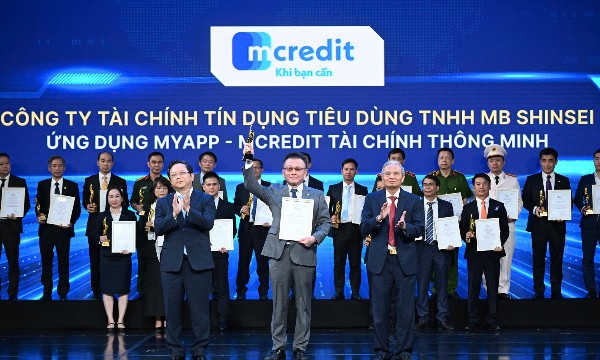
Mcredit được vinh danh tại Giải thưởng Chuyển đổi số Việt Nam 2026
Với ứng dụng MyApp - Mcredit Tài chính thông minh, Mcredit được vinh danh ở hạng mục Đơn vị, doanh nghiệp chuyển đổi số xuất sắc tại Lễ trao Giải thưởng Chuyển đổi số Việt Nam 2026 vào ngày 14/10/2026 vừa qua.




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...