




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lưu ý về giá vốn khi đánh thuế chuyển nhượng bất động sản


Pháp luật đã quy định các trường hợp để tính giá vốn khi chuyển nhượng bất động sản song trên thực tế vẫn có trường hợp hiểu và vận dụng pháp luật khác nhau.
Vừa qua, TAND Cấp cao tại Đà Nẵng đã đưa ra xét xử phúc thẩm vụ kiện giữa Công ty cổ phần Tập đoàn Đ. và Cục thuế tỉnh Gia Lai.
Theo hồ sơ, Xí nghiệp tư doanh Đ. được thành lập vào năm 1999. Tại quyết định số 39 ngày 15/2/2006 của UBND tỉnh Gia Lai đã giao đất có thu tiền sử dụng đất cho Xí nghiệp Đ. xây dựng khu nhà ở cao tầng DucLong Tower.
Ngày 6/6/2006 và ngày 26/11/2006, Cục trưởng Cục thuế tỉnh Gia Lai có thông báo số 346 và số 06, theo đó, Xí nghiệp Đ. được chậm nộp tiền sử dụng đất là 5 năm (từ năm 2006-2011).
TRUY THU THUẾ BỔ SUNG HƠN 11,3 TỶ ĐỒNG
Vào năm 2007, ông Bùi P. là chủ Xí nghiệp Đ. đã dùng toàn bộ tài sản của xí nghiệp, trong đó có quyền sử dụng đất để góp vốn vào Công ty cổ phần tập đoàn Đ. Quá trình góp vốn hoàn thành, Tập đoàn Đ. đã được cấp giấy chứng nhận sử dụng đất vào ngày 4/10/2010.
Tại thời điểm góp vốn, giá trị quyền sử dụng đất trên được định giá là hơn 51,7 tỷ đồng. Việc định giá được thực hiện bởi Công ty TNHH kiểm toán và kế toán AAC và được sự thống nhất của tất cả cổ đông sáng lập. Năm 2010, Tập doàn Đ. đã hoàn thành việc nộp tiền sử dụng đất là hơn 5,8 tỷ đồng.
Sau khi xây dựng tòa nhà và đưa vào hoạt động, đến ngày 15/3/2013, Tập đoàn Đ. đã bán toà nhà 20 tầng với giá trị 181,3 tỷ đồng. Trên cơ sở văn bản của UBND tỉnh Gia Lai và công văn của Sở Tài nguyên và Môi trường tỉnh Gia Lai, ngày 13/2/2015, Tập đoàn Đ. đã kê khai và nộp thuế thu nhập doanh nghiệp hoạt động bất động sản số tiền hơn 5,4 tỷ đồng. Cũng trong năm 2015, việc chuyển nhượng trên hoàn thành.
Tuy nhiên, ngày 27/9/2017, Cục thuế tỉnh Gia Lai có Thông báo số 653 về việc kê khai bổ sung thuế đối với hoạt động chuyển nhượng tòa nhà trên. Sau nhiều lần Tập đoàn gửi văn bản giải trình và làm việc trực tiếp với Cục thuế, ngày 17/10/2017, Cục thuế tỉnh Gia Lai ban hành quyết định số 1114 về việc ấn định số thuế. Theo đó, Tập đoàn Đ. phải nộp số thuế tăng thêm là hơn 7,3 tỷ đồng và tiền chậm nộp là hơn 4 tỷ đồng. Tổng cộng là hơn 11,3 tỷ đồng.
Quá trình tố tụng, Cục thuế cho rằng, theo Điều 14 Nghị định số 124/2008/NĐ-CP ngày 11/12/2008, thu nhập chịu thuế từ chuyển nhượng bất động sản được xác định bằng doanh thu từ hoạt động chuyển nhượng (giá thực tế chuyển nhượng) trừ giá vốn và các khoản chi phí liên quan.
Căn cứ trên giấy chứng nhận quyền sử dụng đất của Tập đoàn Đ., nguồn gốc đất là Nhà nước giao có thu tiền sử dụng đất, nên giá vốn là số tiền sử dụng đất thực nộp ngân sách nhà nước.
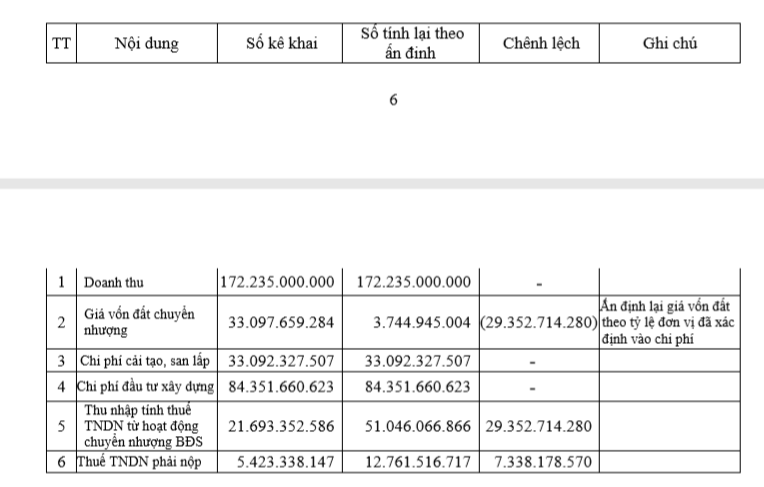
Theo Cục thuế, giấy chứng nhận quyền sử dụng đất có ghi: “Nguồn gốc sử dụng: Nhà nước giao đất có thu tiền sử dụng đất”. Do đó, khi góp vốn thì xí nghiệp Đ. chưa được cấp giấy chứng nhận quyền sử dụng đất nên việc góp vốn là không đúng. Cục thuế xác định: “giá vốn của đất chuyển quyền là đất do nhà nước giao có thu tiền sử dụng đất là hơn 5,8 tỷ đồng”.
CẦN NHÌN NHẬN NGUỒN GỐC VÀ QUÁ TRÌNH SỬ DỤNG ĐẤT
Tòa phúc thẩm xác định, việc góp vốn là có thật, đến nay các bên không có tranh chấp. Việc góp vốn bằng “giá trị quyền sử dụng đất” đã được các cơ quan có thẩm quyền tỉnh Gia Lai thừa nhận. Như vậy, quyền sử dụng khu đất trên mà Tập đoàn Đ. có được không phải do Nhà nước giao đất mà do nhận góp vốn.
Khoản 3, Điều 14, Nghị định 124/2008/NĐ-CP ngày 11/12/2008 quy định, “Giá vốn của đất chuyển quyền được xác định phù hợp với nguồn gốc quyền sử dụng đất, cụ thể như sau:
Đối với đất Nhà nước giao có thu tiền sử dụng đất, thu tiền cho thuê đất thì giá vốn là số tiền sử dụng đất, số tiền cho thuê đất thực nộp ngân sách nhà nước;
Đối với đất nhận quyền sử dụng của tổ chức, cá nhân khác thì căn cứ vào hợp đồng và chứng từ trả tiền hợp pháp khi nhận quyền sử dụng đất, quyền thuê đất; trường hợp không có hợp đồng và chứng từ trả tiền hợp pháp thì giá vốn được tính theo giá do UBND tỉnh, thành phố trực thuộc trung ương quy định;
Đối với đất nhận góp vốn thì giá vốn là giá thỏa thuận khi góp vốn”.
Tòa án cho rằng trong 3 trường hợp trên thì Tập đoàn Đ. đã chuyển nhượng nhà đất có nguồn gốc từ góp vốn nên áp dụng trường hợp “đất nhận góp vốn thì giá vốn là giá thỏa thuận khi góp vốn”.
Điểm b.2 khoản 1, Điều 17, Thông tư số 123/2012/TT-BTC ngày 27/7/2012 của Bộ Tài chính quy định giá vốn được khấu trừ: “Đối với đất có nguồn gốc do góp vốn thì giá vốn là giá trị quyền sử dụng đất, quyền thuê đất theo biên bản định giá tài sản khi góp vốn”.
Vì vậy, quyết định số 1114 và quyết định số 110/QĐ ngày 14/2/2020 của Cục trưởng Cục thuế tỉnh Gia Lai là chưa phù hợp với nguồn gốc và quá trình sử dụng đất, quyền và nghĩa vụ của chủ sử dụng đất tại thời điểm chuyển nhượng tài sản (năm 2013).
Với lý do trên, tòa phúc thẩm quyết định giữ nguyên bản án sơ thẩm, tuyên hủy quyết định số 1114 của Cục thuế tỉnh Gia Lai.
Đọc bài theo từ khoá

Dự thảo Luật An toàn thực phẩm (sửa đổi): Chuyển mạnh từ tiền kiểm sang hậu kiểm, thống nhất một đầu mối quản lý
Dự thảo Luật An toàn thực phẩm (sửa đổi) đề xuất thực hiện quản lý an toàn thực phẩm theo hướng thống nhất một đầu mối từ trung ương đến địa phương...
Giá xăng tăng nhẹ, dầu điêzen giảm mạnh
Trước biến động của thị trường thế giới, giá xăng dầu trong nước ngày 1/10 đã được điều chỉnh tăng nhẹ, riêng dầu điêzen giảm mạnh 780 đồng/lít. Kỳ này, cơ quan điều hành quyết định thực hiện trích lập Quỹ bình ổn giá xăng dầu 200 đồng/lít đối với dầu điêzen…
Bộ Y tế đề xuất nhiều hỗ trợ cho gia đình có từ 2 con gái dưới 16 tuổi
Bộ Y tế đang đề xuất sửa đổi, bổ sung một số quy định, nội dung khuyến khích, khen thưởng, hỗ trợ bằng tiền hoặc hiện vật để gia tăng tỷ lệ sinh, giảm thiểu mất cân bằng giới tính khi sinh, nâng cao chất lượng dân số và thích ứng với già hóa dân số...
Bộ Công an cảnh báo về các thủ đoạn lừa đảo trong giao dịch bất động sản, nhà ở
Thủ đoạn phổ biến của các đối tượng thường “quảng cáo”, “đánh bóng” về việc có quan hệ, quen biết với lãnh đạo cấp cao, chủ đầu tư nên có “suất ngoại giao”, “suất nội bộ” tại các dự án nhà ở xã hội để chiếm đoạt tiền của người có nhu cầu...
Ban phụ huynh học sinh không được vận động tài trợ, đặt ra các khoản đóng góp bắt buộc
Theo quy định mới, Ban đại diện cha mẹ học sinh - ban phụ huynh không sử dụng danh nghĩa Ban đại diện để vận động tài trợ cho cơ sở giáo dục hoặc thu, tiếp nhận, quản lí, sử dụng tài trợ dành cho cơ sở giáo dục...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







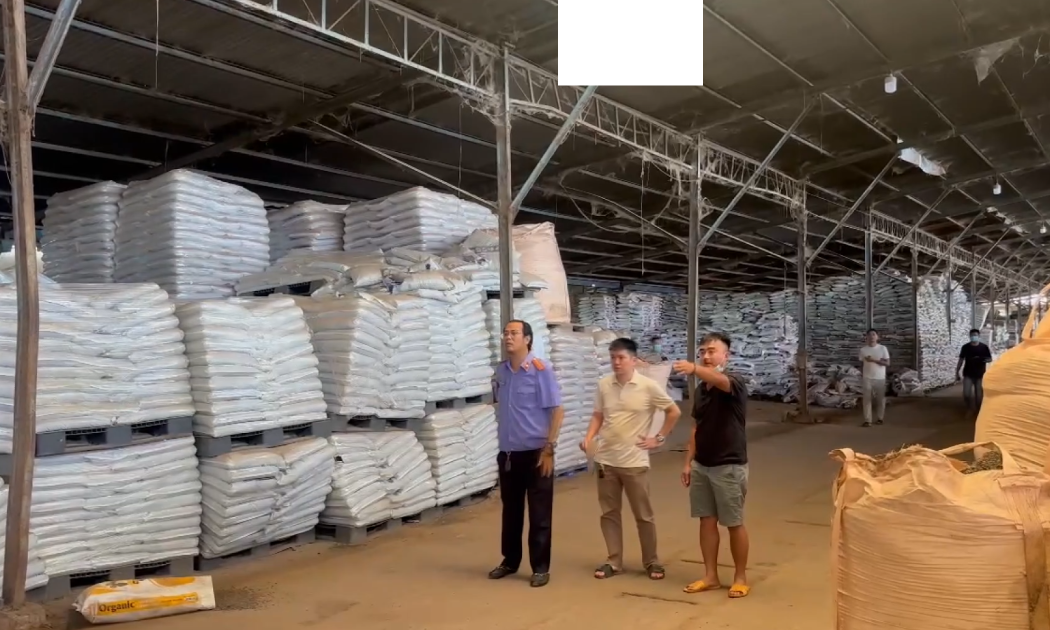
 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...