




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vụ tài khoản “bốc hơi” 26,5 tỷ đồng: Vì sao ngân hàng không phải bồi thường?


Trong các ngày 2-3/7/2024, Tòa án nhân dân tỉnh Bắc Ninh đưa ra xét xử phúc thẩm 2 vụ kiện của cùng nguyên đơn là bà Nguyễn Thị C. (SN 1974) với hai ngân hàng do tranh chấp trong hoạt động cung ứng dịch vụ thanh toán...
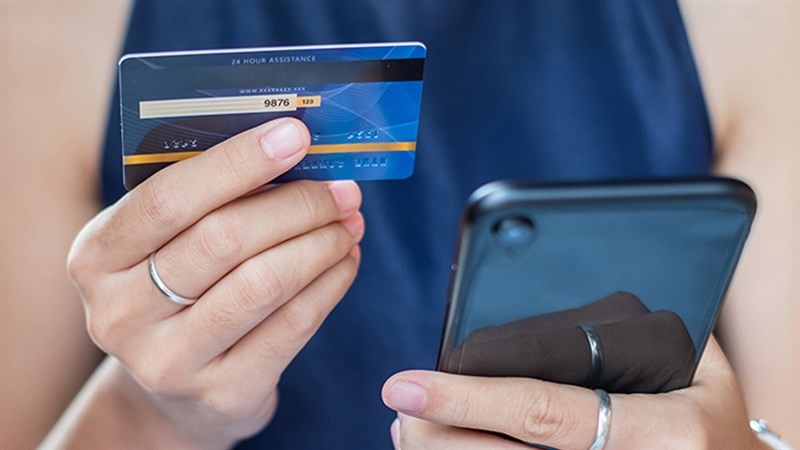
Hai vụ việc có nhiều điểm tương đồng và điểm khác biệt cơ bản là số tiền. Một vụ nguyên đơn yêu cầu bồi thường 11,9 tỷ đồng, còn vụ kia là 14,6 tỷ đồng. Tổng cộng số tiền là hơn 26,5 tỷ đồng.
Do trong các phiên tòa sơ thẩm, tòa án buộc ngân hàng phải bồi thường, có vụ 700 triệu đồng, có vụ 800 triệu đồng nên cả nguyên đơn, bị đơn đều kháng cáo. Viện kiểm sát cũng có đơn kháng nghị.
MẤT HÀNG CHỤC TỶ ĐỒNG SAU CUỘC GỌI LỪA ĐẢO
Như VNEconomy đã đưa tin, trong chiều 22/4/2022, bà C. đến ngân hàng V. để mở tài khoản giao dịch. Từ ngày 22/4 đến 25/4/2022, bà C. đã nhờ người nhà chuyển 11,9 tỷ đồng vào tài khoản trên.
Trong khoảng thời gian này, bà C. không nhận được tin nhắn thể hiện biến động số dư tài khoản. Tuy nhiên, vào ngày 25/4/2022, khi bà C. đến ngân hàng kiểm tra thì được nhân viên thông báo tài khoản của bà còn 114.718 đồng.
Quá trình tố tụng, bà C. trình bày, vào sáng 22/4/2022, bà có nhận được điện thoại của đối tượng tự xưng là công an, thông báo bà có tham gia giao thông gây tai nạn tại TP Đà Nẵng và liên quan đến đường dây buôn ma túy, rửa tiền. Theo hướng dẫn của các đối tượng này, bà C. có mua điện thoại di động hiệu Samsung Galaxy A13 và có cài đặt “phần mềm bảo mật” vào điện thoại.
Bà C. cho rằng, nhân viên ngân hàng không hướng dẫn, tư vấn cho bà các thông tin bảo mật dữ liệu, “vô cảm, thờ ơ” khi bà báo mất tiền, không có biện pháp báo cáo, ngăn chặn phong tỏa để ngăn chặn kẻ lừa đảo.
Bản án sơ thẩm xác định, ngân hàng có “lỗi gián tiếp” là không hướng dẫn khách hàng tiếp cận văn bản là Điều khoản, Điều kiện sử dụng dịch vụ ngân hàng. Tuy nhiên, “nguyên nhân chính, trực tiếp làm mất tiền là do bà C.” bởi lẽ bà C. cài đặt “phần mềm bảo mật”, vô tình làm mất quyền kiểm soát thiết bị điện tử đã đăng ký với ngân hàng.
Ngân hàng có một phần lỗi là không giải thích kỹ càng, và không được cảnh báo trước những thủ đoạn mới của kẻ gian. Với lý do trên, tòa sơ thẩm buộc ngân hàng bồi thường 700 triệu đồng.
Tương tự, với vụ việc còn lại, bà C. bị mất hơn 14,6 tỷ đồng và tòa án buộc ngân hàng phải bồi thường 800 triệu đồng.
Kháng cáo bản án trên, đại diện ngân hàng (vụ hơn 14,6 tỷ đồng) cho biết đã tư vấn đầy đủ, rõ ràng các quy định, hướng dẫn thủ tục mở và sử dụng tài khoản cho khách hàng. Khi xảy ra sự cố, ngân hàng đã đảm bảo làm đúng ba bước là tư vấn cho khách tạm khóa tài khoản; khuyến cáo báo công an và tích cực phối hợp, cung cấp thông tin cho cơ quan điều tra để truy tìm kẻ lừa đảo.
Bảo vệ cho quyền lợi khách hàng, luật sư Lê Ngọc Hà cho rằng, nếu nhân viên ngân hàng thực hiện đúng và đủ trách nhiệm khi tiếp xúc, tư vấn thủ tục mở tài khoản mới, hướng dẫn sử dụng tài khoản an toàn, bảo mật thông tin… để khách hàng hiểu và nắm bắt thì bà C. không bị kẻ xấu lợi dụng sự thiếu hiểu biết để lừa đảo.
Theo luật sư, hành vi của nhân viên ngân hàng đã vi phạm điều 21,52, Nghị 88/2019/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng. Đó là không khuyến cáo cho người sử dụng về nguyên tắc, phạm vi sử dụng sản phẩm thông tin tín dụng; không hướng dẫn khách hàng thực hiện các biện pháp bảo đảm an toàn, bảo mật thông tin khi sử dụng dịch vụ ngân hàng trên Internet.
LÝ DO NGÂN HÀNG KHÔNG PHẢI BỒI THƯỜNG TIỀN
Tòa phúc thẩm cho rằng, dù thời điểm mở tài khoản, khách hàng không được biết nội dung các điều kiện điều khoản được coi là Hợp đồng và có giá trị ràng buộc các bên trên website của ngân hàng nhưng đã được nhân viên ngân hàng giải thích cơ bản. Do đó, khi đặt bút ký, bà C. "cần phải biết và buộc phải biết" về các điều khoản này.
Theo toà phúc thẩm, bản án sơ thẩm đánh giá "việc bà C. không biết các điều khoản này là nguyên nhân gián tiếp dẫn đến mất tiền" là không có căn cứ.
Tòa phúc thẩm đánh giá, qua video tại ngân hàng, bà C. đưa điện thoại về phía giao dịch viên" một thời gian đủ để trợ giúp tải app kích hoạt tài khoản, phương thức xác nhận giao dịch. Bà dùng mật khẩu tạm thời để đăng nhập, đổi mật khẩu thành công và rời đi. Bà có 29 phút để thực hiện giao dịch.
Vì vậy, tòa án đánh giá lời khai của bà C. về việc “không được đọc lại hợp đồng, không được cài đặt và kích hoạt ứng dụng vào điện thoại" là không phù hợp.
Cũng theo tòa phúc thẩm, bà CC. có lỗi khi cài đặt các phần mềm độc hại mà các đối tượng yêu cầu, "gián tiếp cung cấp" cho chúng tên đăng nhập, mật khẩu, OTP để giao dịch. Khi người thân chuyển tiền vào tài khoản, bà C. không chủ động thường xuyên kiểm tra số tiền đã nhận, từ đó "tạo điều kiện" cho kẻ lừa đảo chuyển tiền của bà đi tài khoản khác.
Do đó, tòa tuyên ngân hàng không phải bồi thường tiền cho khách hàng vì “không có lỗi”.
Tương tự, trong vụ việc 11,9 tỷ đồng, ngân hàng cũng không phải bồi thường tiền cho khách hàng.
Theo tòa phúc thẩm, trong điều khoản đăng ký dịch vụ cung cấp phương thức xác thực cho khách cá nhân nêu rõ ngân hàng "không chịu trách nhiệm với bất kỳ thiệt hại nào xảy ra do lỗi khách hàng để lộ tên truy cập, mật khẩu, thông tin xác thực vì bất kỳ lý do gì; không chịu trách nhiệm nếu khách hàng sử dụng phần mềm, tài liệu hay tuân theo các chỉ dẫn không do ngân hàng cung cấp".
Đọc bài theo từ khoá

Đón đọc Tạp chí Kinh tế Việt Nam số 45-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 45-2026 phát hành ngày 09/11/2025 với nhiều chuyên mục hấp dẫn...
Phật giáo toàn quốc thống nhất 12 nhiệm vụ trọng tâm
Đại hội đại biểu Phật giáo toàn quốc lần thứ X đã thống nhất 12 mục tiêu, nhiệm vụ trọng tâm cho nhiệm kỳ mới; kiện toàn nhân sự Hội đồng Chứng minh, Hội đồng Trị sự và thông qua Hiến chương sửa đổi lần thứ VIII. Đại hội cũng nhấn mạnh yêu cầu đổi mới tổ chức, đẩy mạnh chuyển đổi số, thích ứng với mô hình chính quyền địa phương hai cấp, tiếp tục phát huy tinh thần đoàn kết, hòa hợp và phụng sự Đạo pháp, Dân tộc...
Thủ tướng yêu cầu chủ động ứng phó mưa lũ lớn tại khu vực Trung Bộ
Dự báo từ ngày 8 đến đêm 11/11, khu vực Trung Bộ có thể xuất hiện một đợt mưa lớn diện rộng, lượng mưa cục bộ tại Huế, Đà Nẵng và phía đông Quảng Ngãi có nơi vượt 700 mm, tiềm ẩn nguy cơ lũ lụt, lũ quét và sạt lở đất.
Bảo đảm sinh kế, quyền tiếp cận biển của người dân và lợi ích cộng đồng ven biển
Đại biểu Quốc hội đề nghị bổ sung nguyên tắc: các dự án ven biển, lấn biển, xây dựng công trình trên biển phải xác định rõ lối tiếp cận biển công cộng, bãi biển công cộng và không gian sinh hoạt truyền thống của cộng đồng; không được biến quyền tiếp cận hợp pháp của người dân thành quyền phụ thuộc vào sự cho phép của chủ đầu tư...
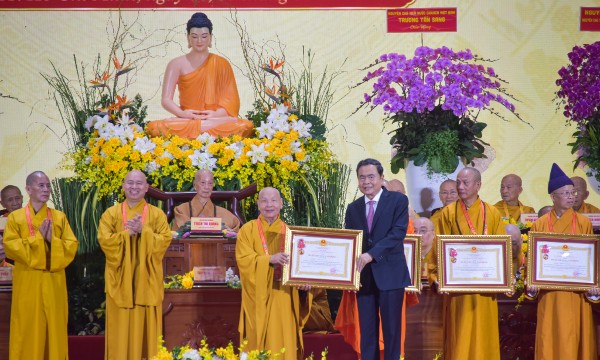
Giáo hội Phật giáo Việt Nam bước vào nhiệm kỳ mới với phương châm “Kỷ cương - Đổi mới - Hiệu lực - Hiệu quả”.
Phát biểu tại Đại hội đại biểu Phật giáo toàn quốc lần thứ X, Chủ tịch Quốc hội Trần Thanh Mẫn ghi nhận, đánh giá cao những đóng góp của Giáo hội Phật giáo Việt Nam trong củng cố khối đại đoàn kết toàn dân tộc, đồng hành cùng sự nghiệp phát triển đất nước. Ông đề nghị Giáo hội tiếp tục phát huy truyền thống, xây dựng tổ chức vững mạnh, gắn bó với dân tộc trong nhiệm kỳ mới.





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







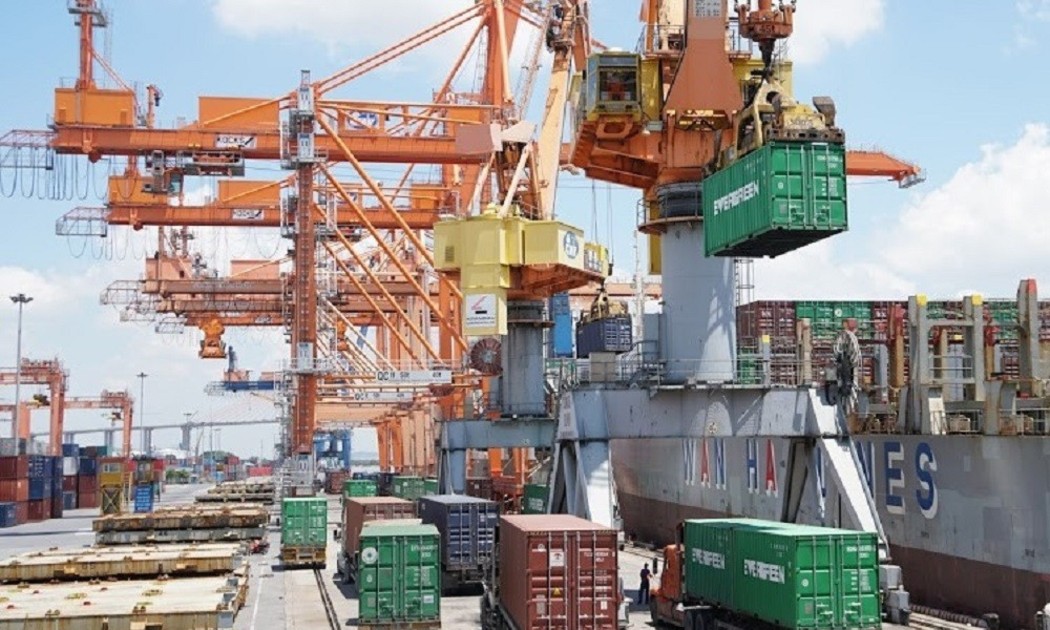
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...