Contact us
Phân hoá
Theo báo cáo bán hàng mới nhất do Hiệp hội Các nhà sản xuất Ô tô Việt Nam (VAMA) công bố, tổng doanh số bán hàng của toàn thị trường trong tháng 8/2026 đạt 25.395 xe. Dù thị trường chung chịu tác động sụt giảm mùa vụ mang tính quy luật do trùng với tháng Ngâu—với mức giảm 25% so với tháng 7/2026—nhưng điểm đáng chú ý nhất lại nằm ở sự phân hóa quy mô cung ứng.
Trong tháng 8, doanh số bán của khối xe lắp ráp trong nước (CKD) chỉ đạt 9.960 xe, sụt giảm tới 28% so với tháng trước. Ở chiều ngược lại, doanh số xe nhập khẩu nguyên chiếc (CBU) tuy cũng giảm 22% do tâm lý thị trường chung nhưng vẫn đạt tới 15.435 xe, chiếm hơn 60% tổng lượng xe tiêu thụ toàn thị trường. Nhìn rộng ra bức tranh lũy kế 8 tháng đầu năm 2026, sự đứt gãy đà tăng trưởng giữa hai nguồn cung còn thể hiện rõ nét hơn.
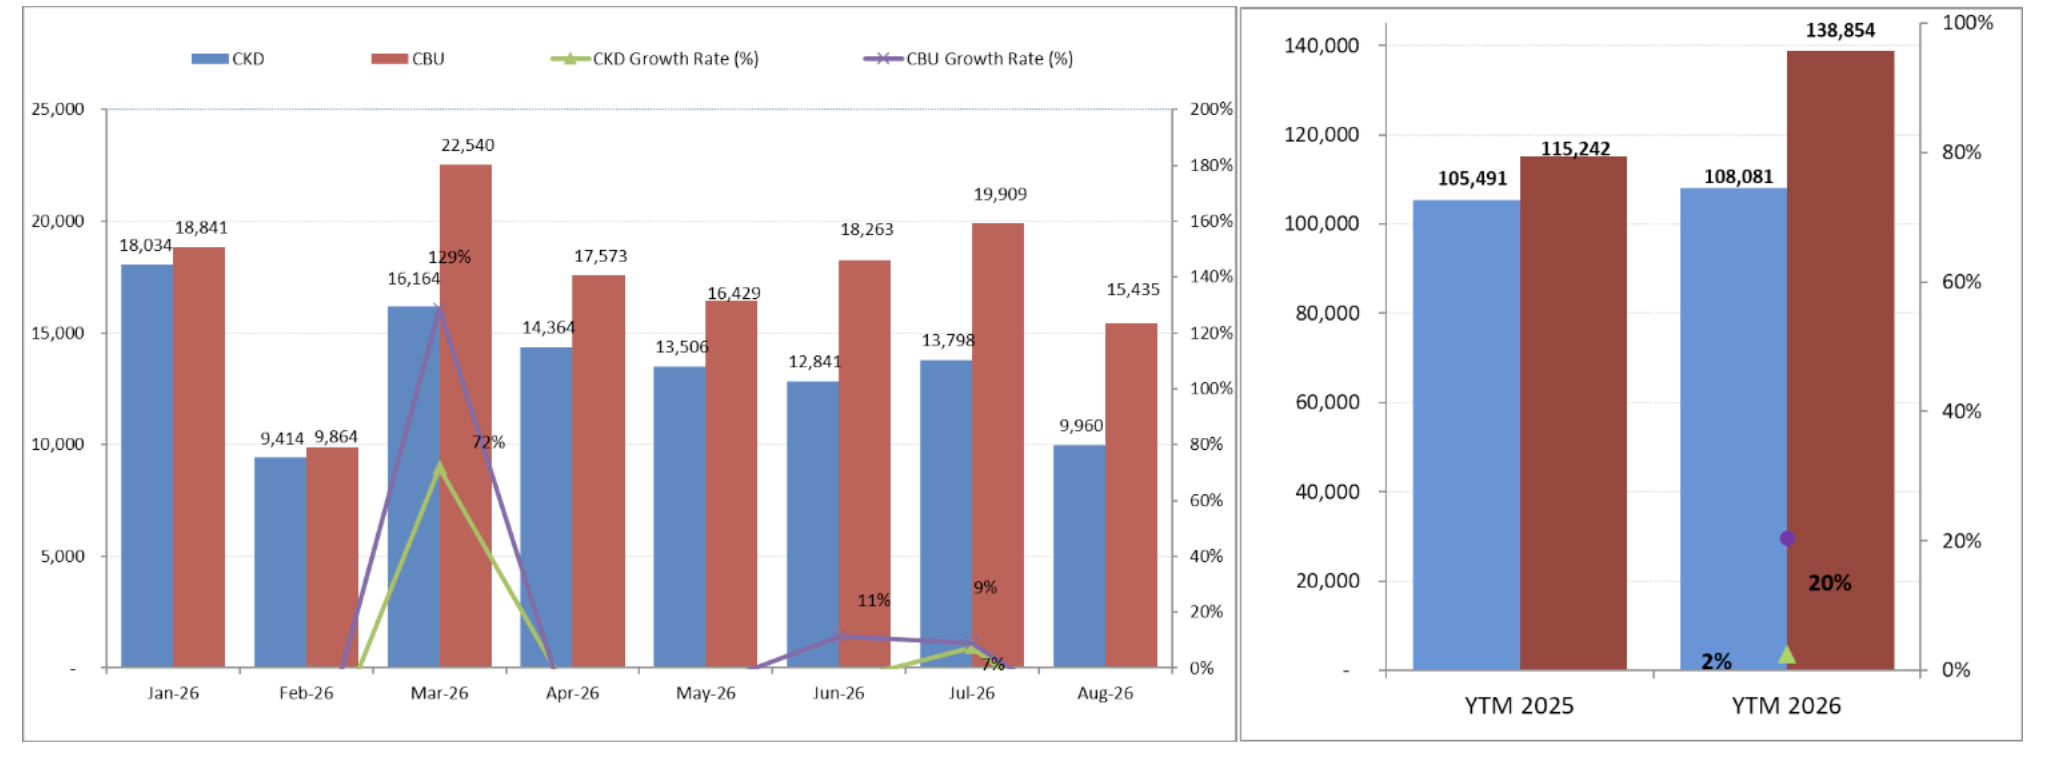
Tổng doanh số toàn thị trường của khối VAMA đạt 246.935 xe, tăng trưởng 12% so với cùng kỳ năm 2025. Thế nhưng, trong khi tiêu thụ xe CBU bùng nổ tới 20% đạt 138.854 xe, thì khối xe CKD lại rơi vào trạng thái gần như giậm chân tại chỗ khi chỉ nhích nhẹ 2% với 108.081 xe. Tốc độ tăng trưởng chênh lệch gấp 10 lần đã đưa CBU trở thành động lực tăng trưởng chính của thị trường xe truyền thống, đồng thời đẩy các nhà sản xuất lắp ráp trong nước vào thế phòng thủ bị động.
Sự thất thế của khối xe CKD truyền thống không phải là hiện tượng bột phát mà là kết quả tích tụ của những bất lợi cố hữu về chi phí và quy mô sản xuất. Nhờ Hiệp định Thương mại Hàng hóa ASEAN (ATIGA) với thuế suất nhập khẩu ưu đãi 0% áp dụng cho ô tô nguyên chiếc có tỷ lệ nội địa hóa nội khối đạt từ 40% trở lên, các đại bản doanh sản xuất ô tô lớn trong khu vực như Thái Lan và Indonesia đang tạo ra sức ép khủng khiếp lên thị trường Việt Nam.
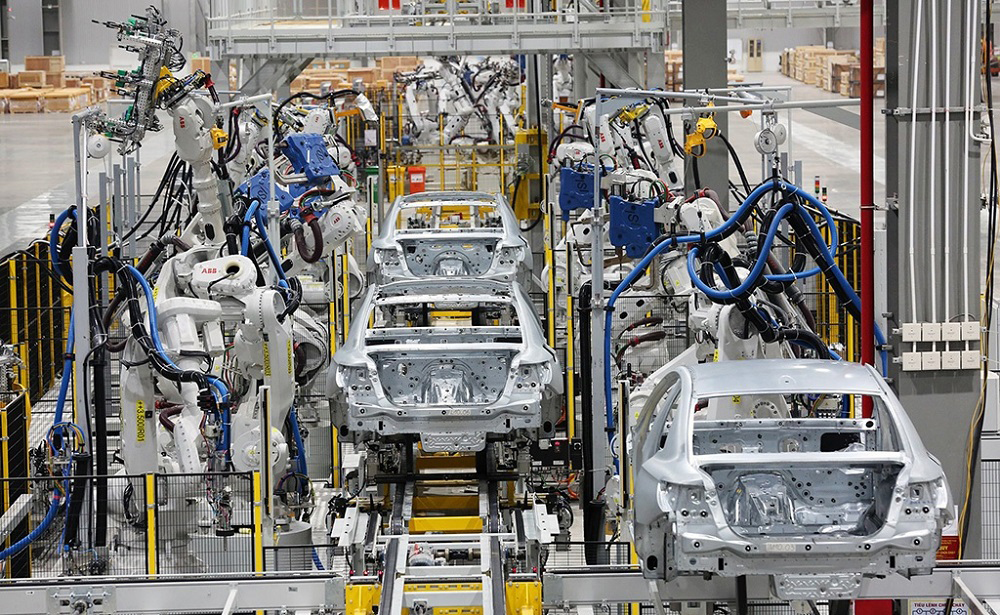
Các tập đoàn ô tô đa quốc gia có thể dễ dàng tối ưu hóa chi phí sản xuất tại các công xưởng đạt quy mô hàng triệu xe mỗi năm, từ đó đưa về Việt Nam những dòng xe CBU với mức giá cực kỳ cạnh tranh cùng sự đa dạng về chủng loại. Trái lại, quy mô thị trường ô tô Việt Nam hiện vẫn quanh quẩn ở ngưỡng xấp xỉ 500.000 xe mỗi năm, lại bị chia rẽ bởi quá nhiều phân khúc và mẫu xe khác nhau. Điều này khiến các dây chuyền CKD trong nước không thể đạt được quy mô tối ưu để giảm chi phí cố định.
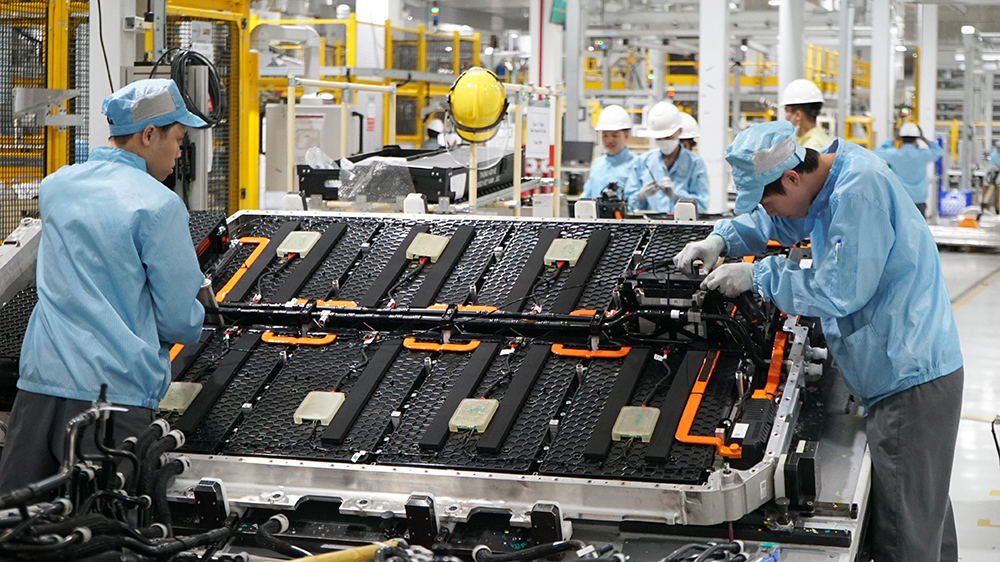
Bên cạnh đó, ngành công nghiệp phụ trợ nội địa còn khiêm tốn khiến hầu hết linh kiện, tổng thành cấu thành nên chiếc xe CKD vẫn phải nhập khẩu từ nước ngoài, phát sinh thêm chi phí đóng gói, vận chuyển và thuế nhập khẩu linh kiện, vô hình trung làm cho chi phí sản xuất xe CKD tại Việt Nam cao hơn xe CBU nhập khẩu từ 10% đến 20%.
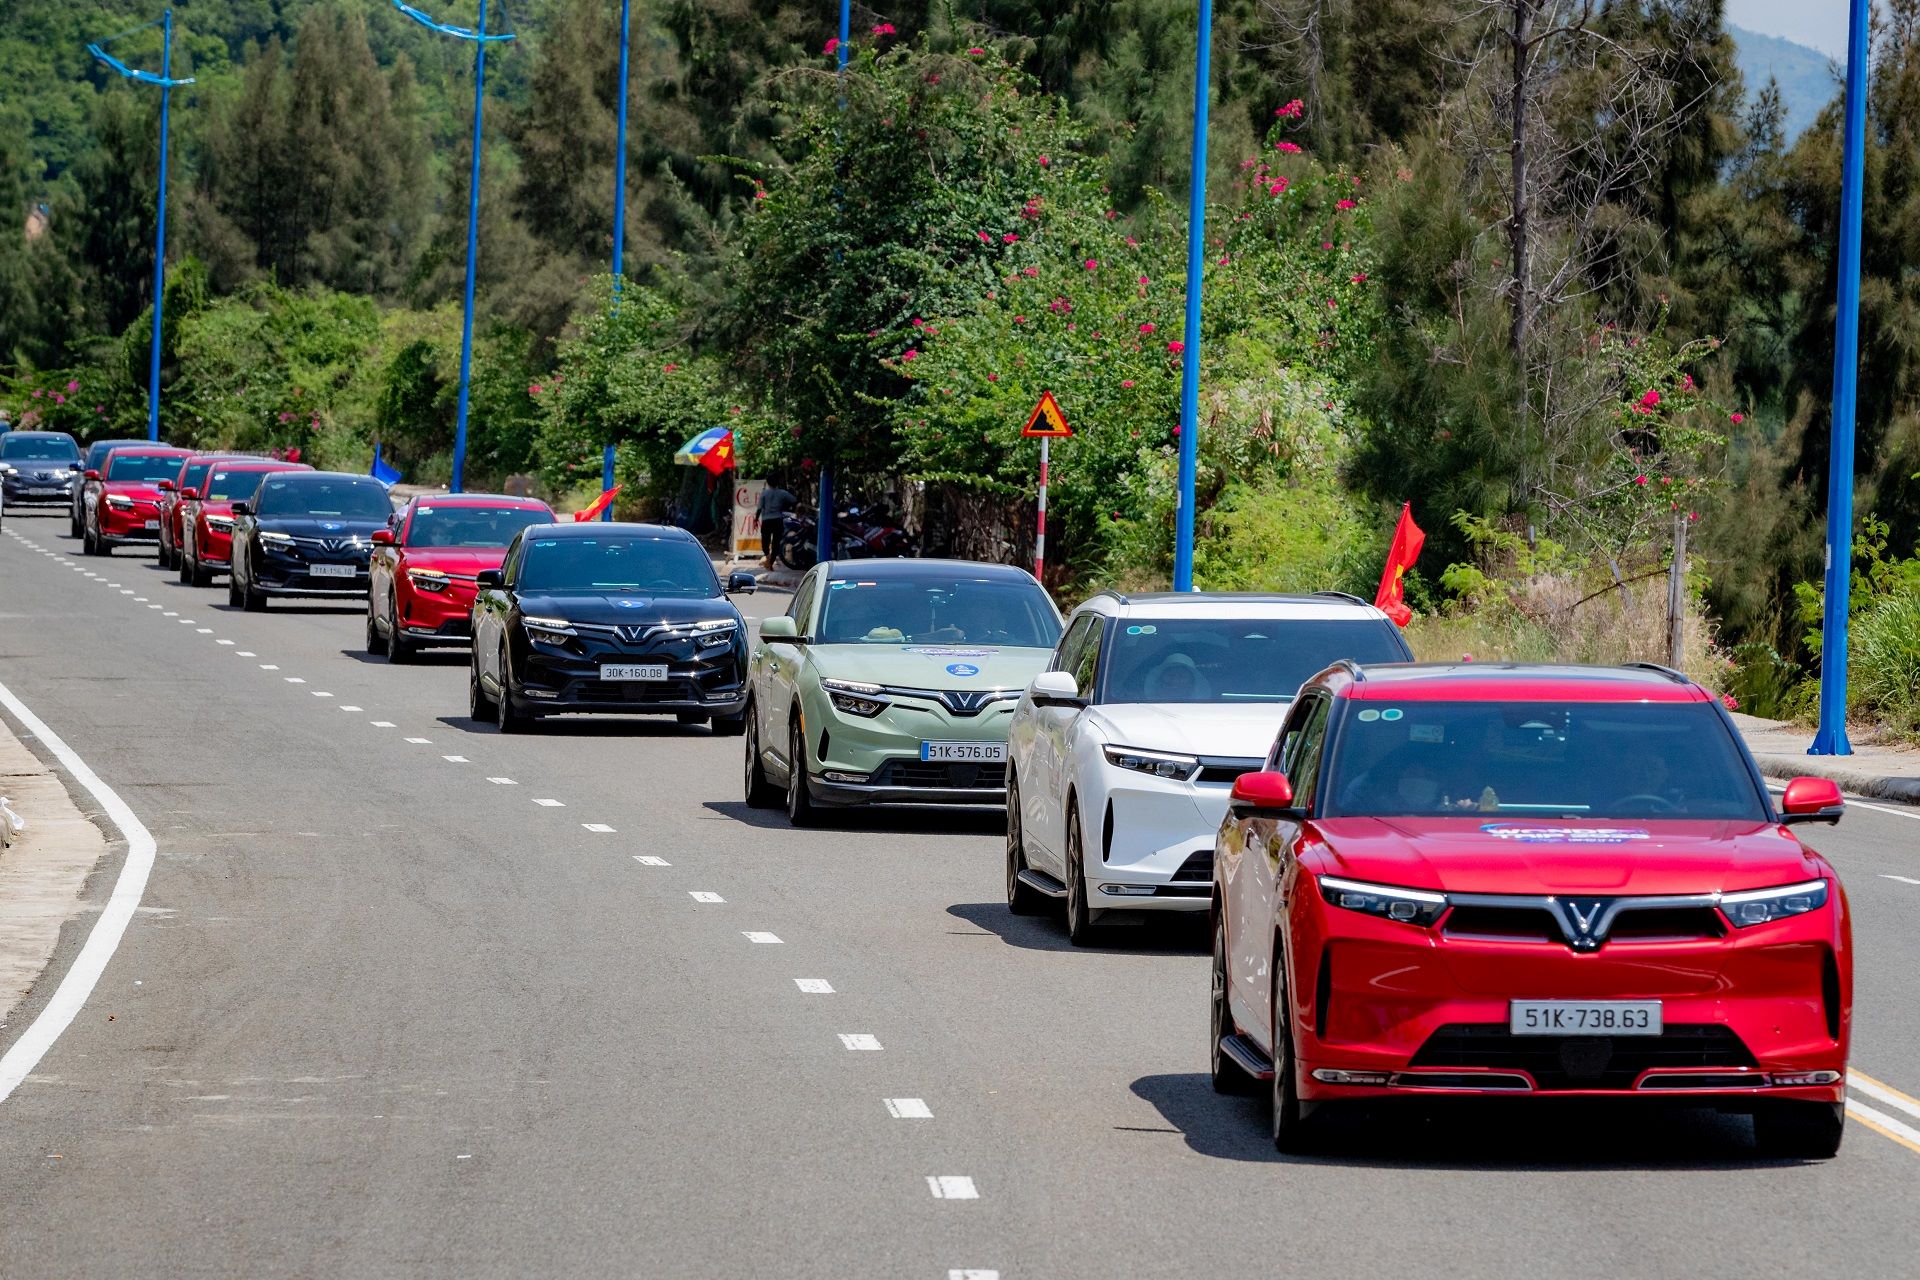
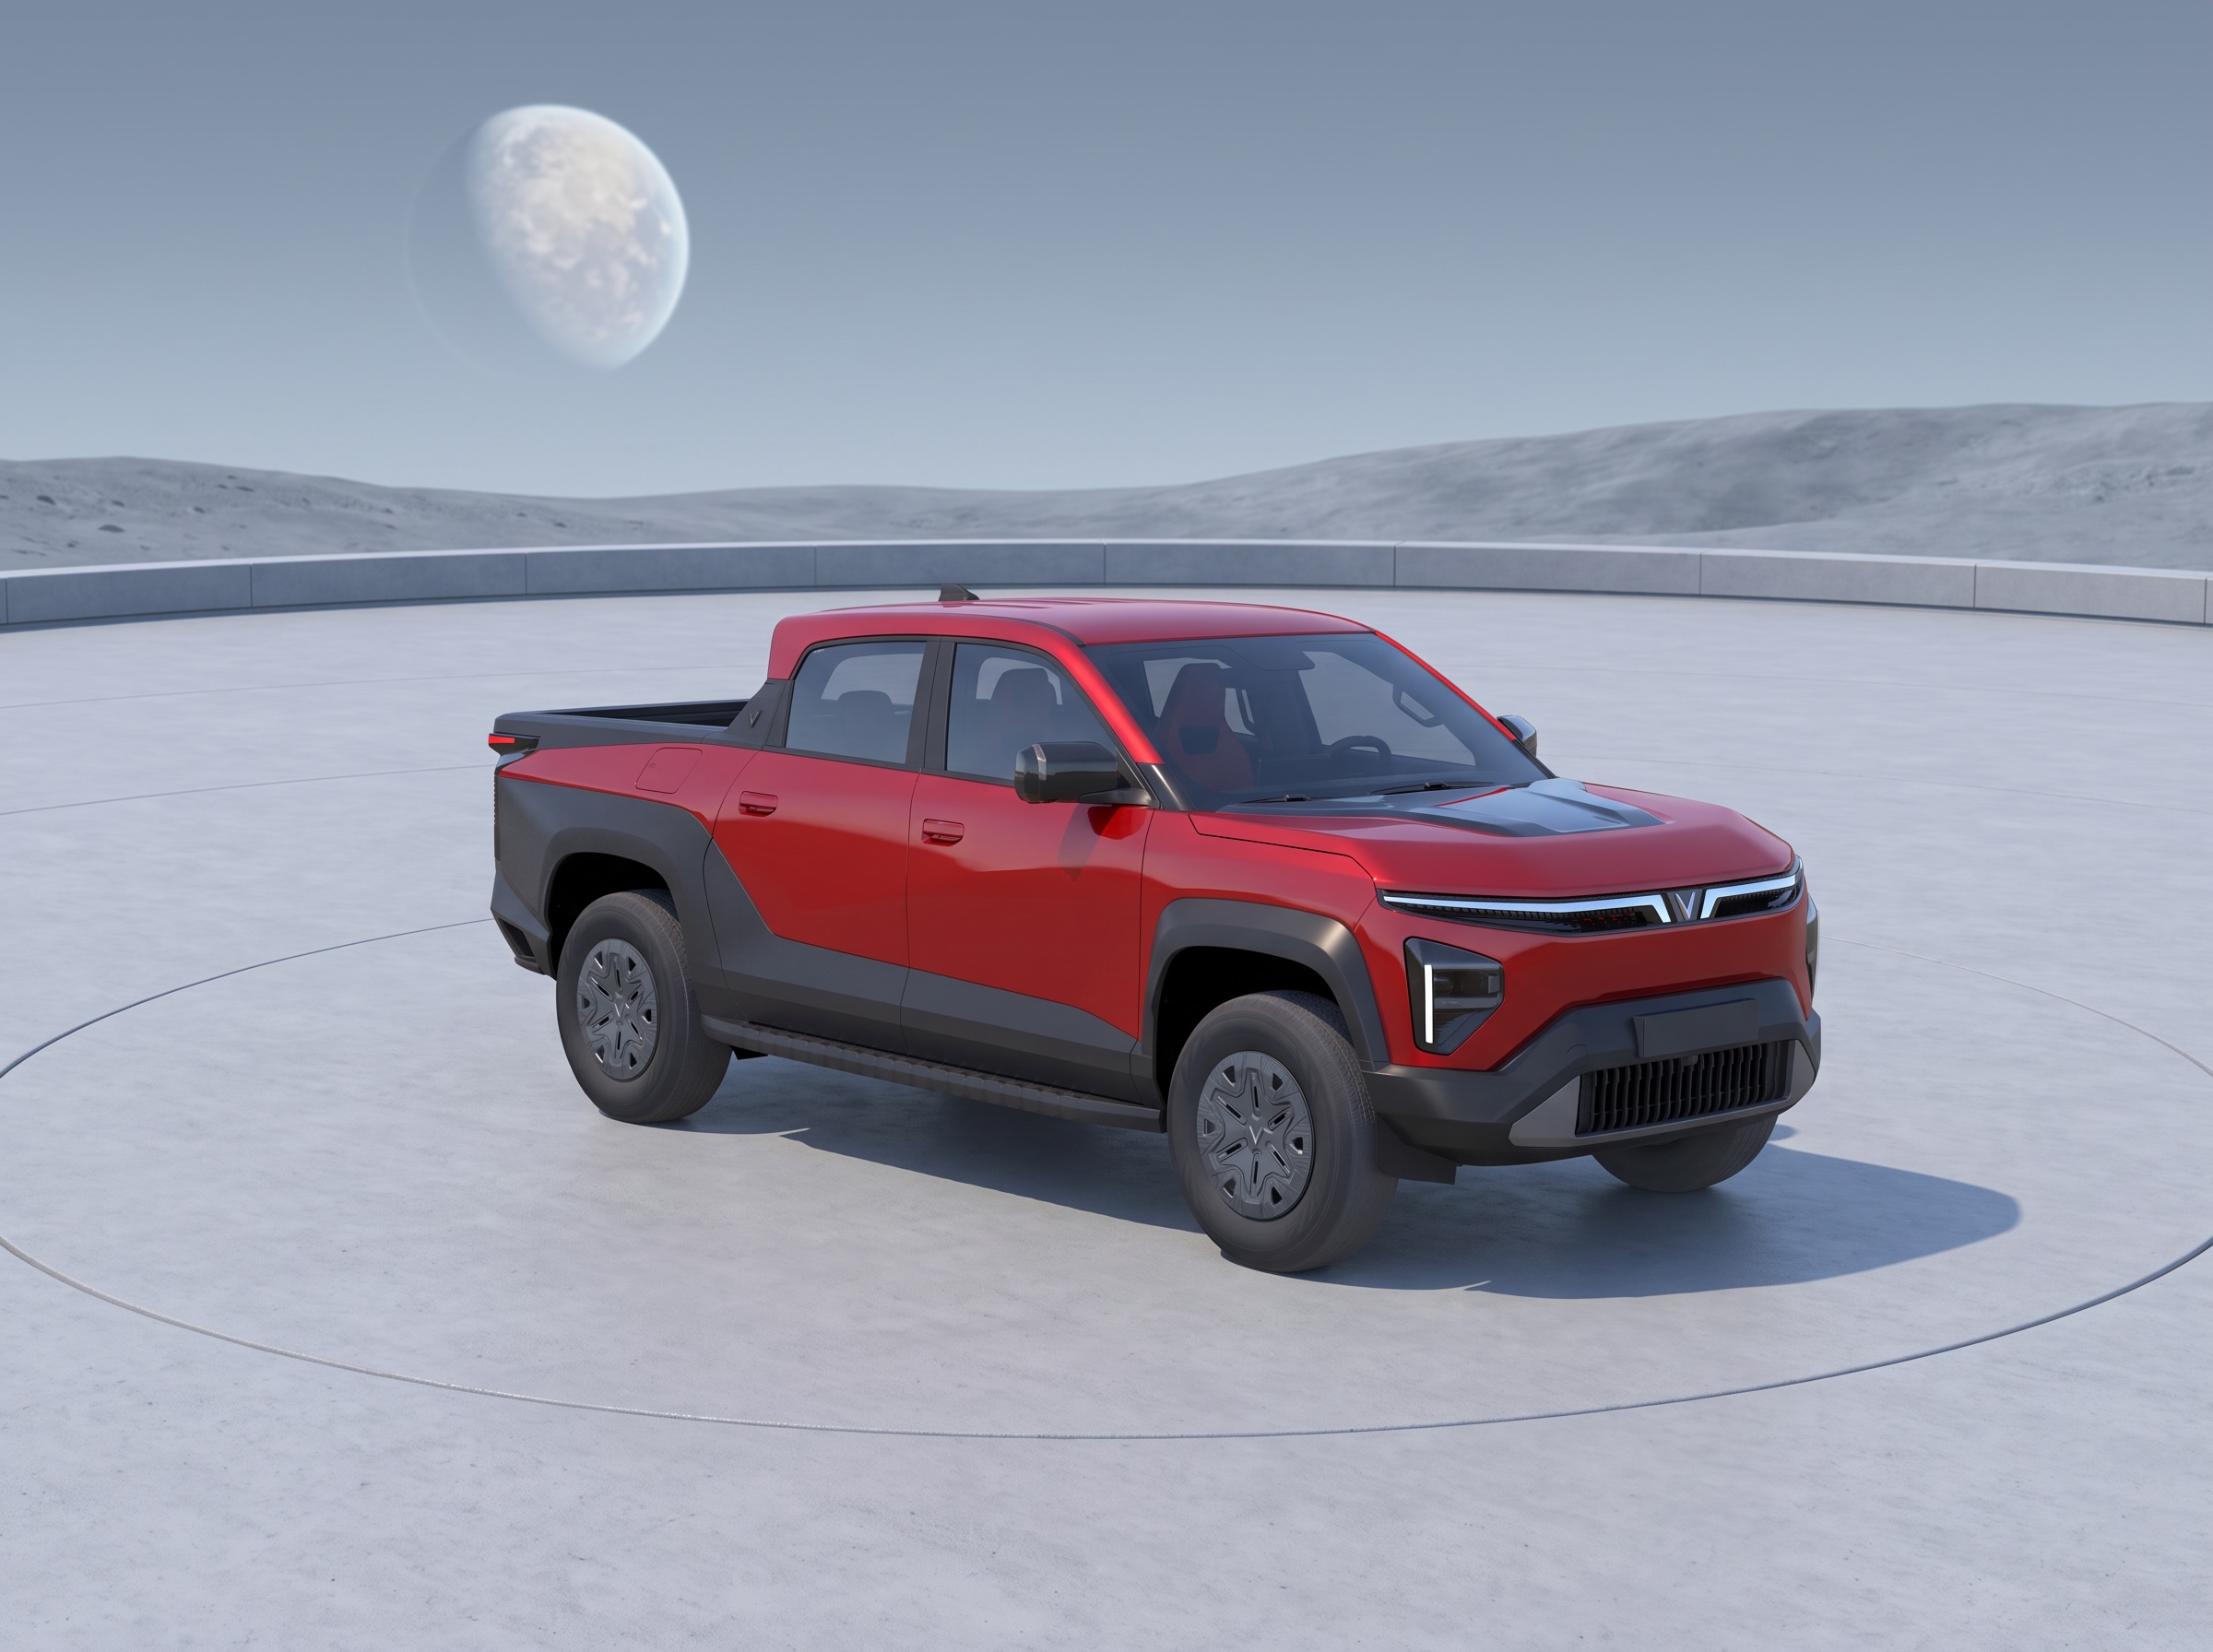
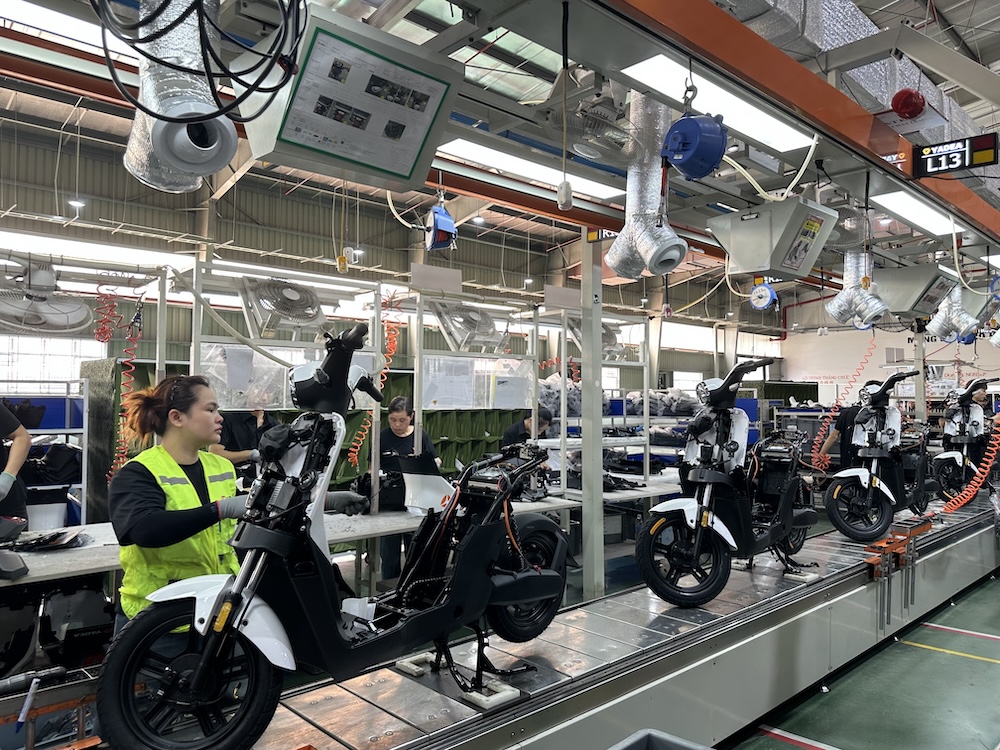
Tuy nhiên, bức tranh công nghiệp ô tô nội địa không hoàn toàn mang màu xám xịt nếu quan sát sự trỗi dậy của xu hướng điện hóa. Khác với sự chững lại của khối xe động cơ đốt trong truyền thống thuộc VAMA, thương hiệu ô tô nội địa VinFast đang chứng minh hiệu quả của một mô hình sản xuất tập trung dựa trên hệ sinh thái xe điện. Trong tháng 8/2026, VinFast bàn giao tới 20.161 xe ô tô điện các loại cho khách hàng trong nước, duy trì phong độ ấn tượng ngay cả trong giai đoạn thấp điểm của thị trường. Lũy kế 8 tháng đầu năm 2026, doanh số của thương hiệu này đã đạt con số kỷ lục 154.073 xe. Nếu cộng gộp sản lượng của thương hiệu xe điện này vào tổng thể bức tranh sản xuất ô tô nội địa, năng lực sản xuất trong nước thực chất đã có sự chuyển dịch sâu sắc về mặt bản chất. Việc các mẫu xe điện sản xuất trong nước như VF 3 hay VF 5 chiếm lĩnh vị trí dẫn đầu thị trường cho thấy người tiêu dùng không hề quay lưng với sản phẩm nội địa, mà sự suy giảm chỉ diễn ra đối với những mẫu xe CKD chạy xăng/dầu thiếu sự mới mẻ về công nghệ và thất thế về chi phí.
Xu hướng này mở ra một thông điệp chiến lược quan trọng: lối thoát duy nhất để duy trì hạ tầng sản xuất ô tô nội địa chính là đẩy nhanh chuyển đổi sang các phương tiện năng lượng mới, nơi các doanh nghiệp trong nước có cơ hội chủ động xây dựng chuỗi giá trị ngay từ đầu thay vì chạy theo chuỗi cung ứng linh kiện xe xăng đã định hình hàng thập kỷ.
Giải pháp nào cho xe CKD
Các chính sách mang tính tình thế dù có thể mang lại cú hích tạm thời trong vài tháng ngắn ngủi, nhưng không thể giải quyết triệt để bài toán chênh lệch chi phí sản xuất cốt lõi giữa CKD và CBU.
Hơn nữa, việc duy trì kéo dài các biện pháp ưu đãi tài chính riêng cho xe sản xuất trong nước cũng đối mặt với nguy cơ vi phạm các cam kết quốc tế và hiệp định thương mại tự do mà Việt Nam đã ký kết. Trong bối cảnh hệ thống tiêu chuẩn kỹ thuật, khí thải (Euro 5, Euro 6) và các quy định về an toàn phương tiện ngày càng tiệm cận tiêu chuẩn quốc tế, các cơ quan quản lý nhà nước đứng trước một bài toán cân não: làm thế nào để vừa duy trì môi trường cạnh tranh bình đẳng, tự do thương mại, vừa tạo ra rào cản kỹ thuật hợp lý nhằm bảo vệ nền sản xuất trong nước và khuyến khích doanh nghiệp gia tăng tỷ lệ nội địa hóa thực chất.
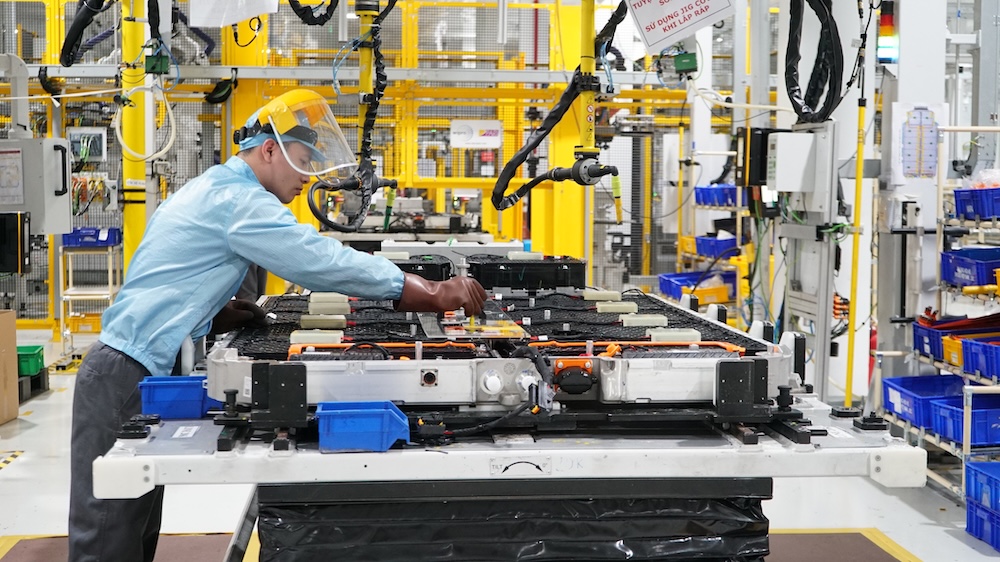
Để giải bài toán nội địa hóa và đứng vững trước làn sóng CBU, ngành công nghiệp ô tô Việt Nam cần một sự thay đổi căn bản về tư duy chiến lược. Thay vì dàn trải nguồn lực lắp ráp quá nhiều dòng xe động cơ đốt trong với quy mô nhỏ lẻ, các doanh nghiệp ô tô trong nước cần tập trung nguồn lực vào các phân khúc xe có sản lượng lớn, đồng thời chuyển hướng đầu tư mạnh mẽ vào công nghệ xe xanh như xe điện (BEV), xe hybrid (PHEV/HEV) và xe mở rộng quãng đường (REEV).
Sự xuất hiện của các tổ hợp sản xuất mới, kết hợp giữa doanh nghiệp nội địa và các tập đoàn công nghệ toàn cầu, cùng việc chủ động làm chủ các công nghệ cốt lõi như bộ pin, hệ thống quản lý năng lượng và phần mềm điều khiển, cũng sẽ là chìa khóa then chốt để hạ giá thành sản xuất. Về phía chính sách, Nhà nước cần chuyển từ cơ chế bảo hộ thụ động bằng thuế phí sang cơ chế hỗ trợ chủ động thông qua phát triển hệ sinh thái công nghiệp phụ trợ, ưu đãi tín dụng đầu tư R&D, và hoàn thiện hạ tầng giao thông xanh.
Rõ ràng chỉ khi đạt được năng lực cạnh tranh thực chất về chi phí và công nghệ, nền sản xuất ô tô trong nước mới có thể thoát khỏi chiếc bóng đè nặng từ xe nhập khẩu CBU, khẳng định vị thế tự chủ và đóng góp bền vững vào sự phát triển của nền kinh tế quốc gia.