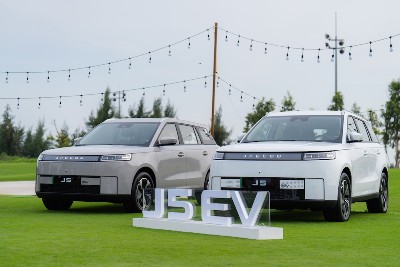
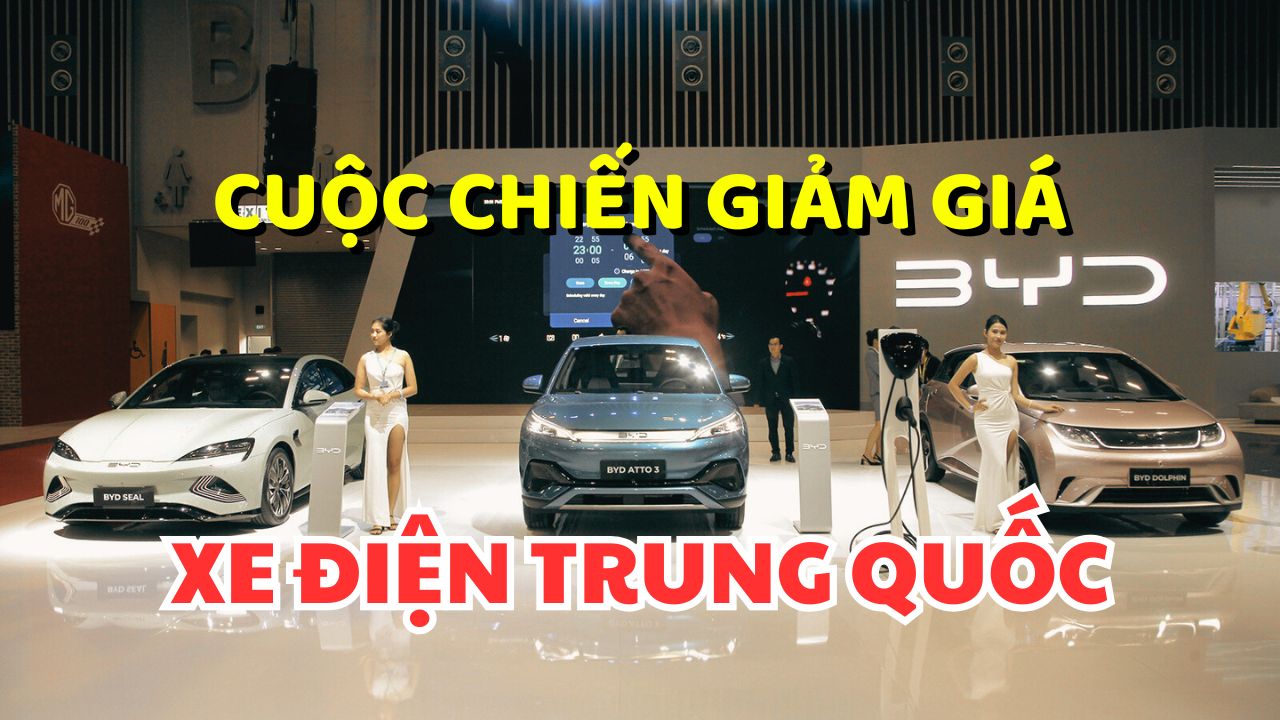
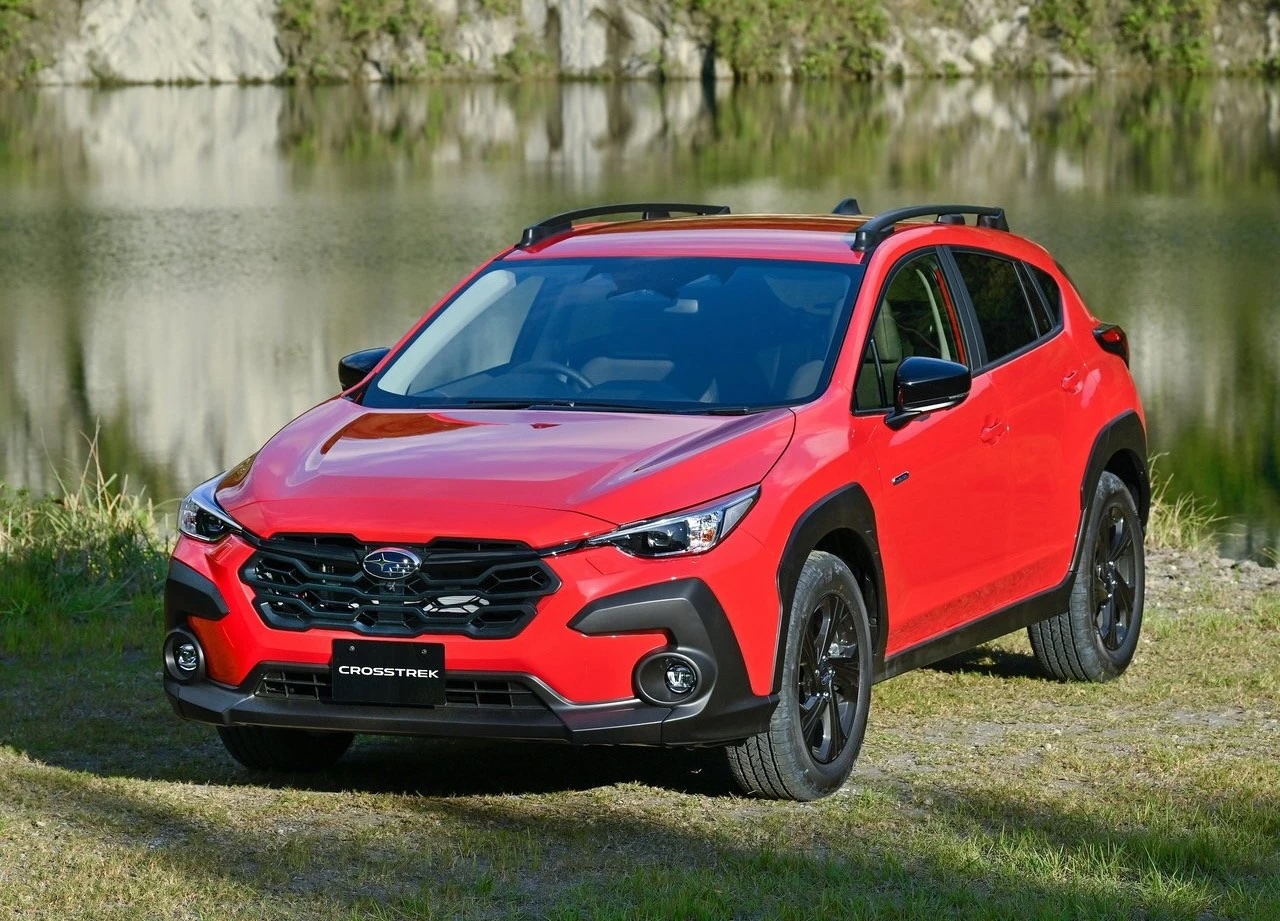
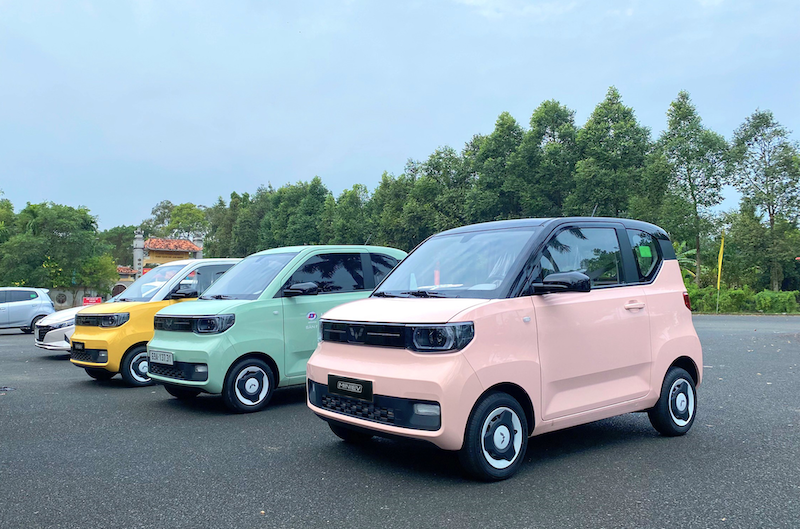
Tính đến tháng 9/2026, thị trường Việt đã đón nhận khoảng 40 mẫu ô tô mới được giới thiệu tới người tiêu dùng. Đáng chú ý, có tới hơn 30% sản phẩm đến từ các thương hiệu Trung Quốc. Trung bình cứ ba mẫu xe mới xuất hiện trên thị trường thì có một đại diện đến từ các nhà sản xuất Bắc Kinh. Mật độ đổ bộ dồn dập này tạo nên cảm giác về một cuộc "phủ sóng" diện rộng của ô tô Trung Quốc. Tuy nhiên, đang tồn tại một sự lệch pha giữa tần suất ra mắt sản phẩm và sức hấp thụ thực tế của thị trường.
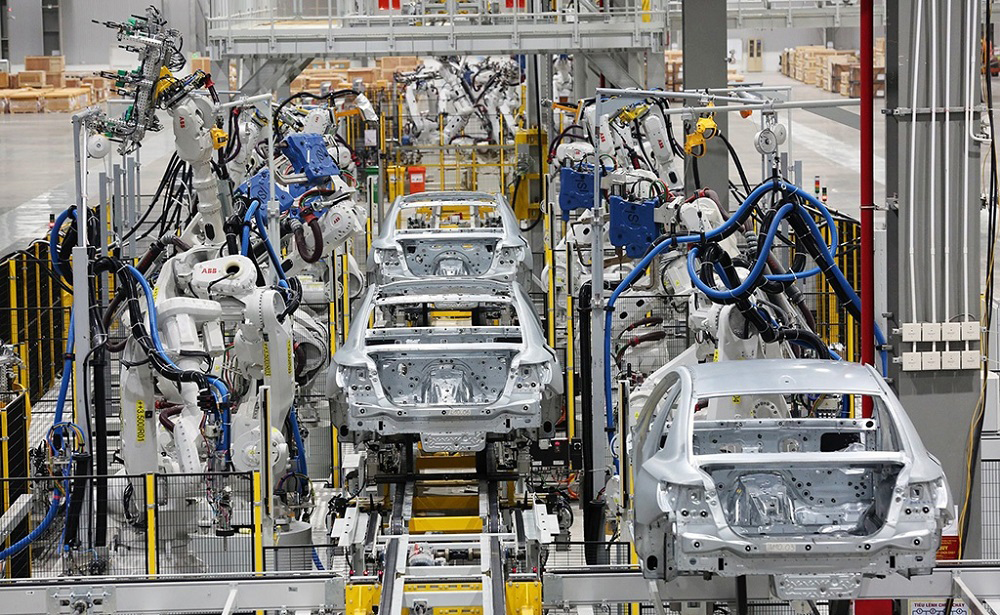
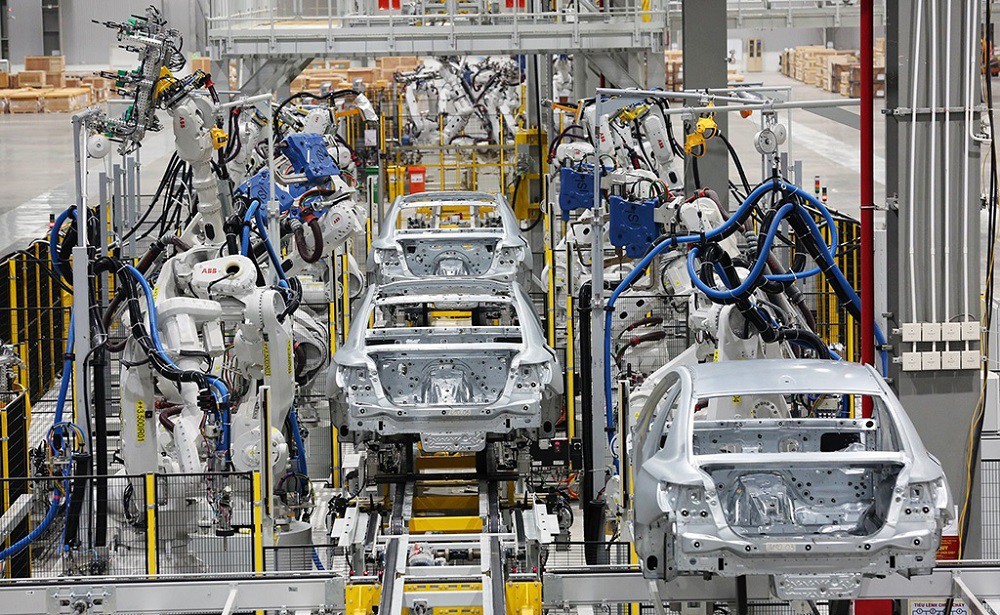
Ngành công nghiệp ô tô và năng lượng Trung Quốc đang chính thức chuyển hướng từ chiến lược mở rộng công suất quy mô lớn sang cuộc đua bứt phá về đẳng cấp công nghệ, độ an toàn tuyệt đối và tiêu chuẩn chất lượng sản xuất tiệm cận độ hoàn hảo.
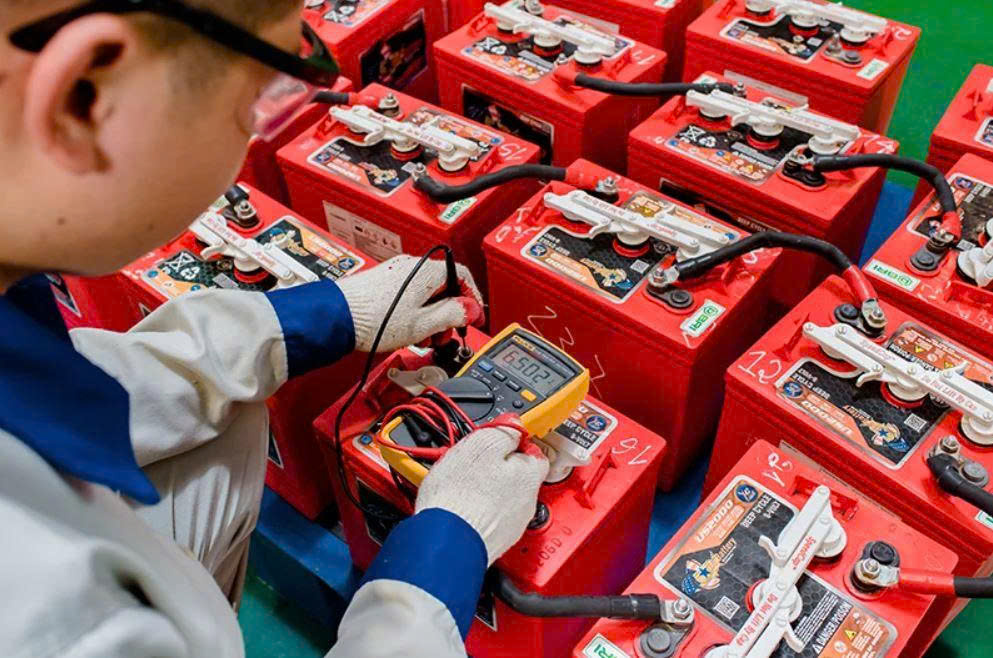
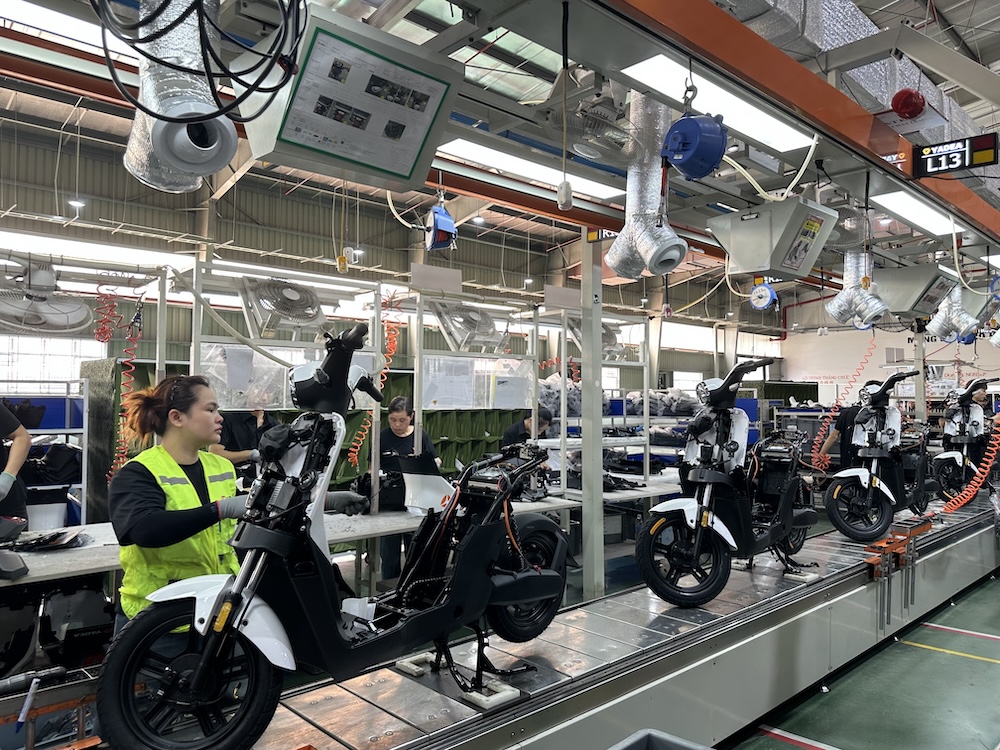
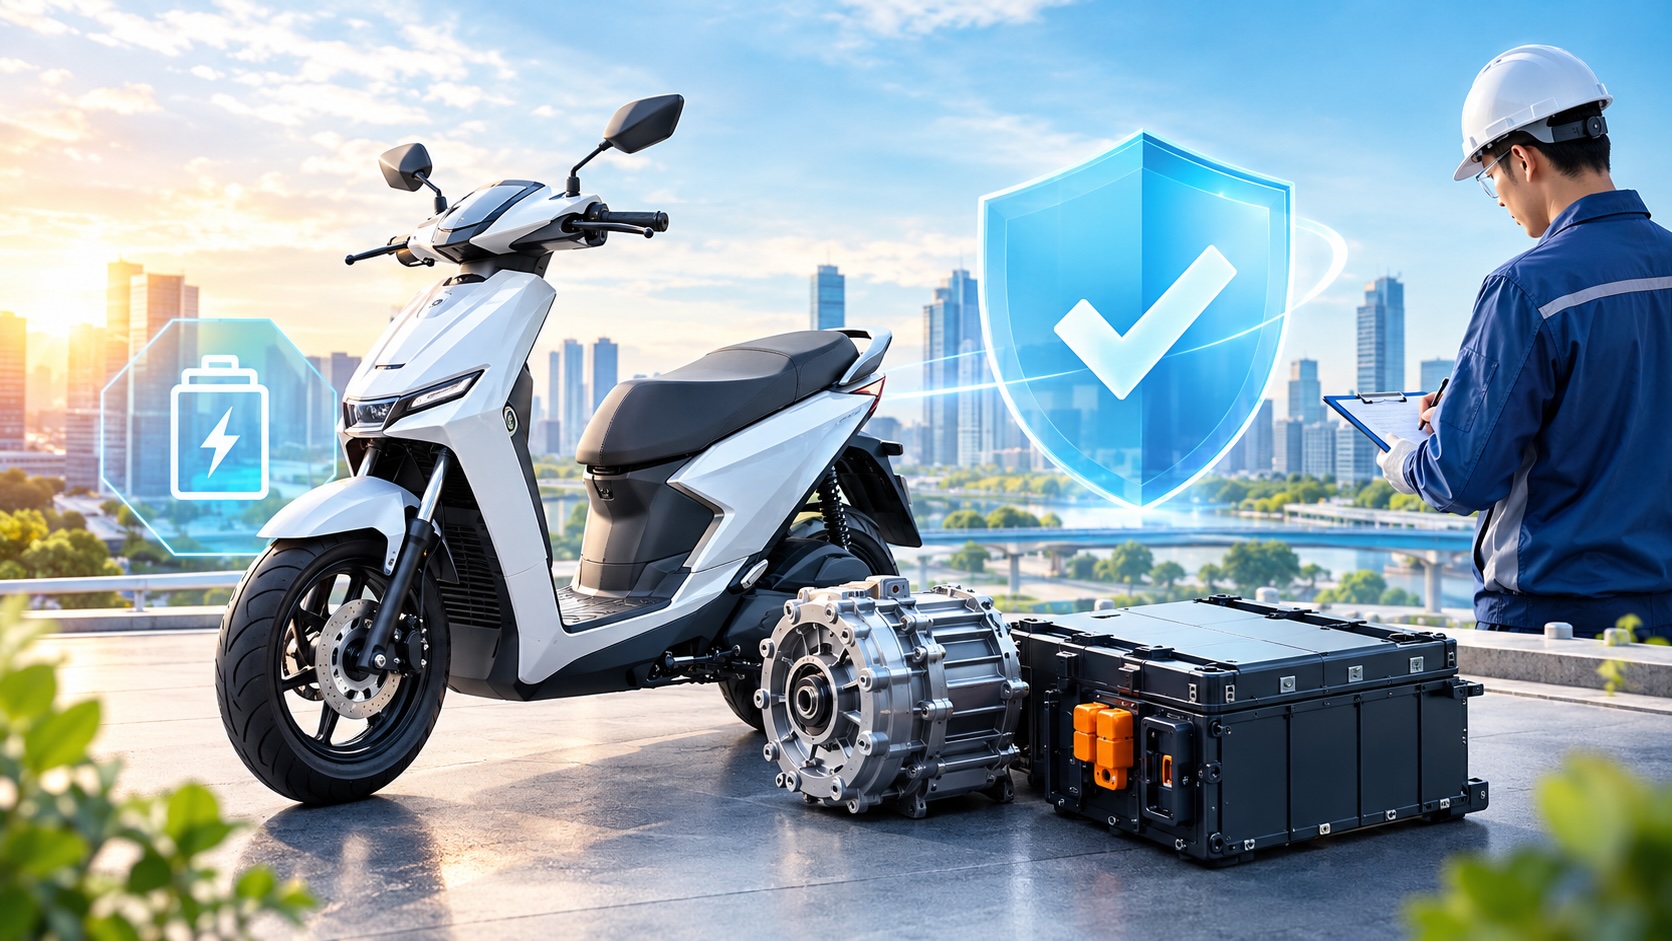
Từ tháng 10/2026, loạt quy định pháp lý mới trong lĩnh vực giao thông chính thức có hiệu lực, tạo ra bước ngoặt quản lý quan trọng đối với thị trường phương tiện đường bộ. Trong đó, việc chính thức áp dụng bộ quy chuẩn kỹ thuật quốc gia mới về động cơ, pin và ắc quy cho mô tô, xe gắn máy điện được xem là "màng lọc" then chốt, không chỉ siết chặt chuẩn mực an toàn người dùng mà còn thúc đẩy quá trình tái cấu trúc chất lượng trên toàn chuỗi cung ứng xe xanh tại Việt Nam.
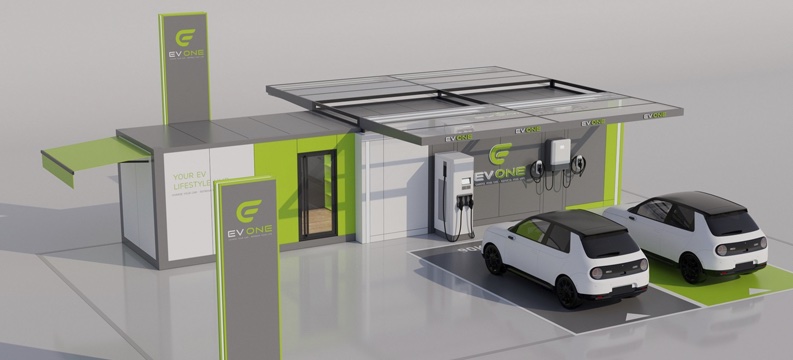
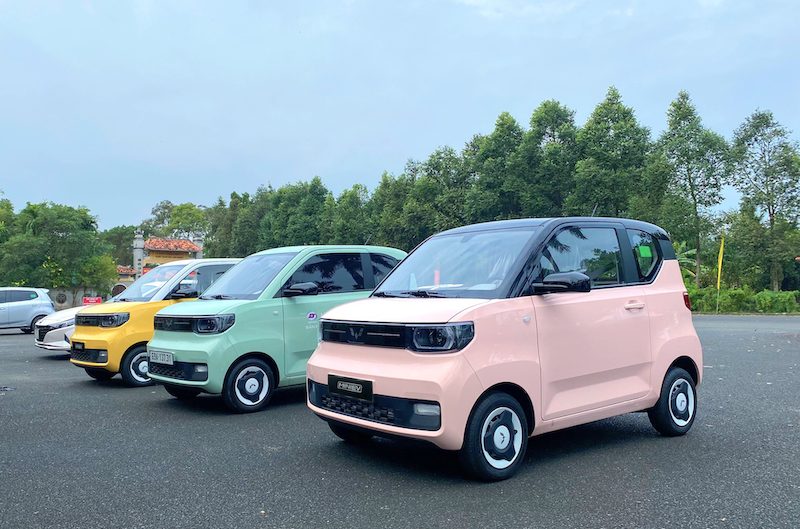
Không chỉ khẳng định vị thế là động lực tăng trưởng mạnh mẽ nhất khu vực Đông Nam Á, thị trường ô tô Việt còn chính thức xác lập một cột mốc lịch sử khi tỷ lệ tiêu thụ xe điện hóa vượt qua các dòng xe động cơ đốt trong truyền thống. Sự trỗi dậy này không đơn thuần là kết quả của đà phục hồi tiêu dùng chu kỳ, mà phản ánh một sự chuyển dịch cấu trúc sâu sắc được thúc đẩy bởi hệ sinh thái xe điện nội địa, sự hoàn thiện hạ tầng và các trụ cột kinh tế vĩ mô ổn định.
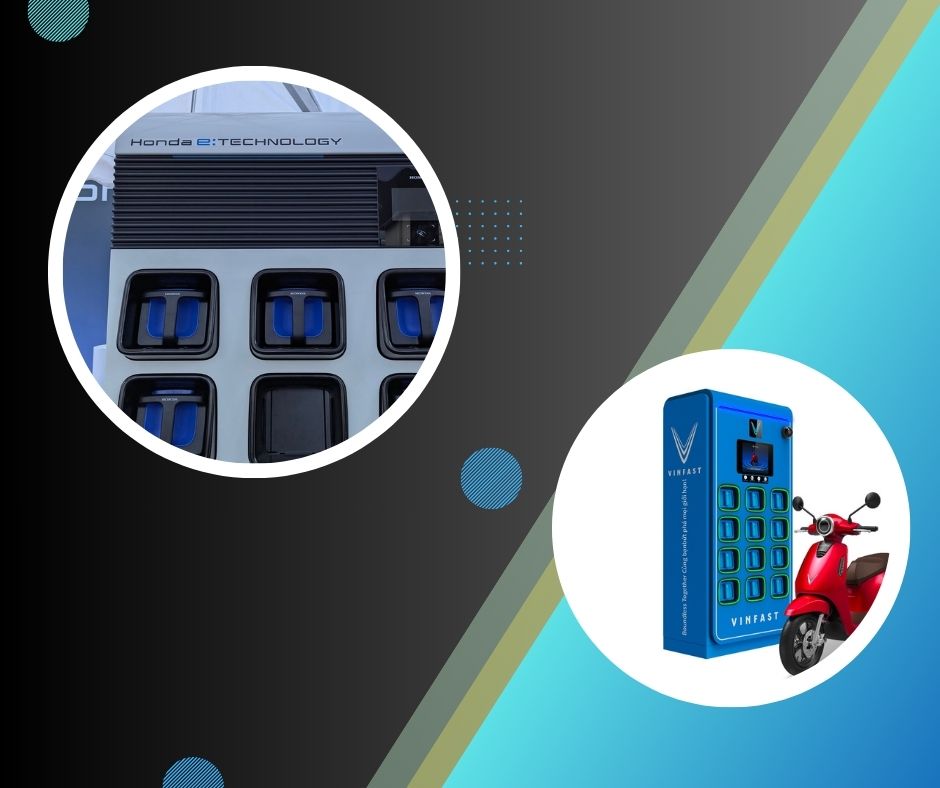
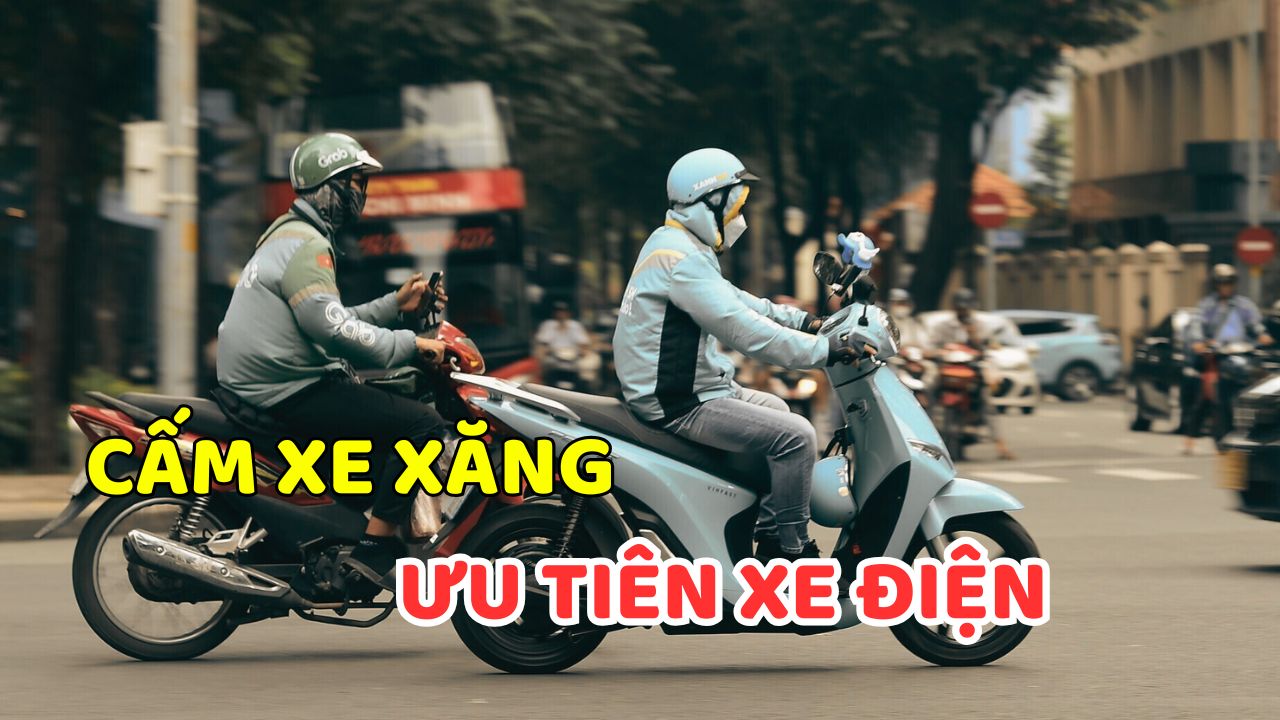
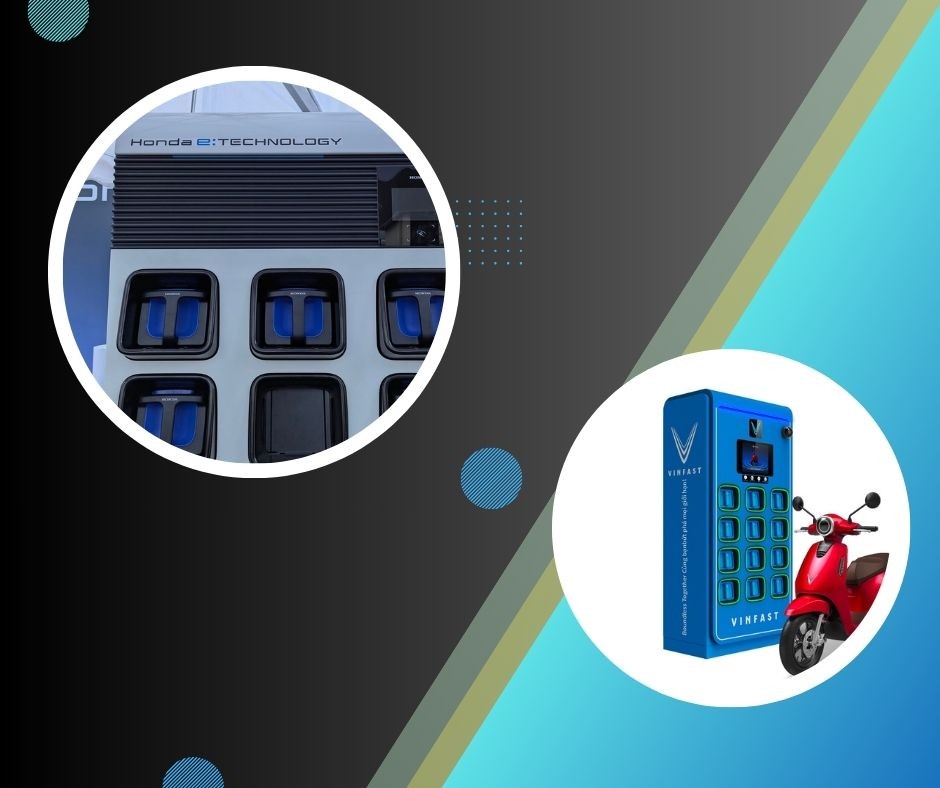
Thị trường xe máy điện Việt Nam đang chứng kiến một cuộc chuyển dịch mang tính bản lề. Giai đoạn cạnh tranh thuần túy về giá bán hay kiểu dáng thiết kế đang nhường chỗ cho một cuộc đua chiến lược khốc liệt hơn nhiều đó là cuộc chiến hạ tầng trạm đổi pin.
Từ số liệu của VAMA, với tốc độ tăng trưởng tổng thể của toàn thị trường 12% so với cùng kỳ năm 2025, ngành ô tô Việt Nam hoàn toàn có cơ sở để thiết lập kỷ lục mới, lần đầu tiên chạm hoặc thậm chí vượt mốc 600.000 xe tiêu thụ trong năm 2026.
Giữa lúc ba gã khổng lồ ngành xe hơi truyền thống của Detroit—nhóm "Big 3" bao gồm General Motors, Ford và Stellantis—đang nỗ lực cân bằng giữa lợi nhuận từ xe động cơ đốt trong và chi phí đầu tư khổng lồ cho xe điện, một nguy cơ mang tính cấu trúc bỗng hiện hữu ngày một rõ nét. Báo cáo phân tích mới nhất từ Mobility Global đã phác thảo kịch bản có thể gây sốc đó là các nhà sản xuất ô tô Trung Quốc có thể giành lấy tới 1,7 triệu xe mỗi năm từ các hãng xe hiện hữu, tiến tới chiếm hơn 10% thị phần thị trường ô tô Mỹ nếu những rào cản thuế quan và chính sách cấm đoán được dỡ bỏ.
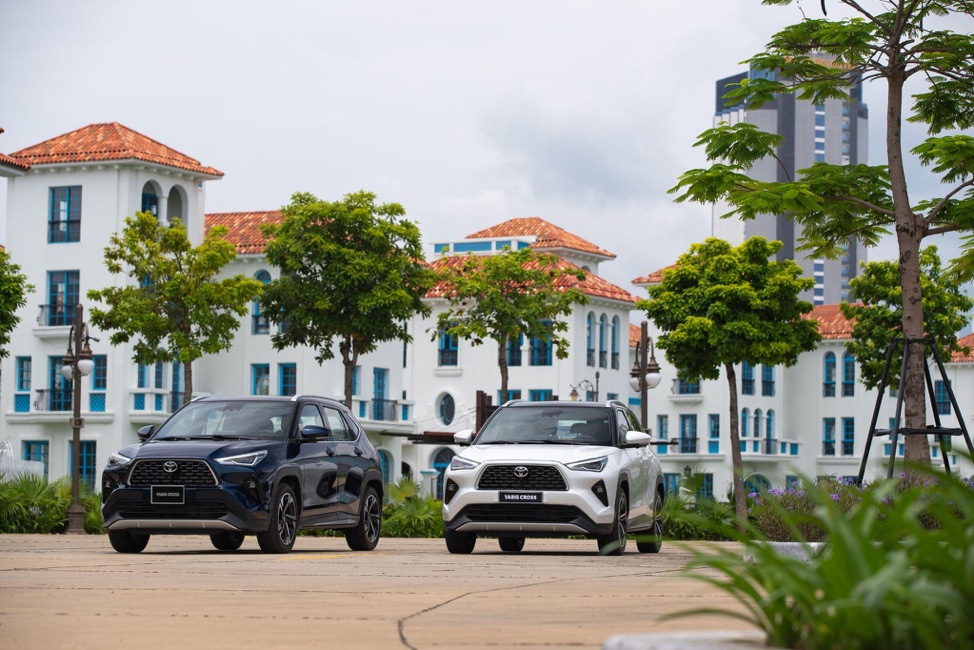
Khi chu kỳ mua sắm cao điểm cuối năm bắt đầu kích hoạt sau giai đoạn nén cầu của tháng Ngâu, các nhà sản xuất và liên doanh lắp ráp lớn đồng loạt đẩy mạnh các chương trình ưu đãi quy mô lớn nhằm giải phóng nguồn cung và tranh giành thị phần. Tuy nhiên, tâm điểm của mọi sự chú ý không nằm ở các phân khúc xe giá rẻ hay sedan truyền thống, mà dồn vào cuộc xáo trộn ranh giới giữa hai phân khúc gầm cao sôi động nhất hiện nay tại thị trường xe Việt: C-SUV và B-SUV.
Với ngành công nghiệp ô tô, những yêu cầu mới ngày càng mở rộng khi xe điện phát triển bùng nổ, từ sản xuất pin, điện tử, phần mềm đến xử lý pin sau vòng đời sử dụng.
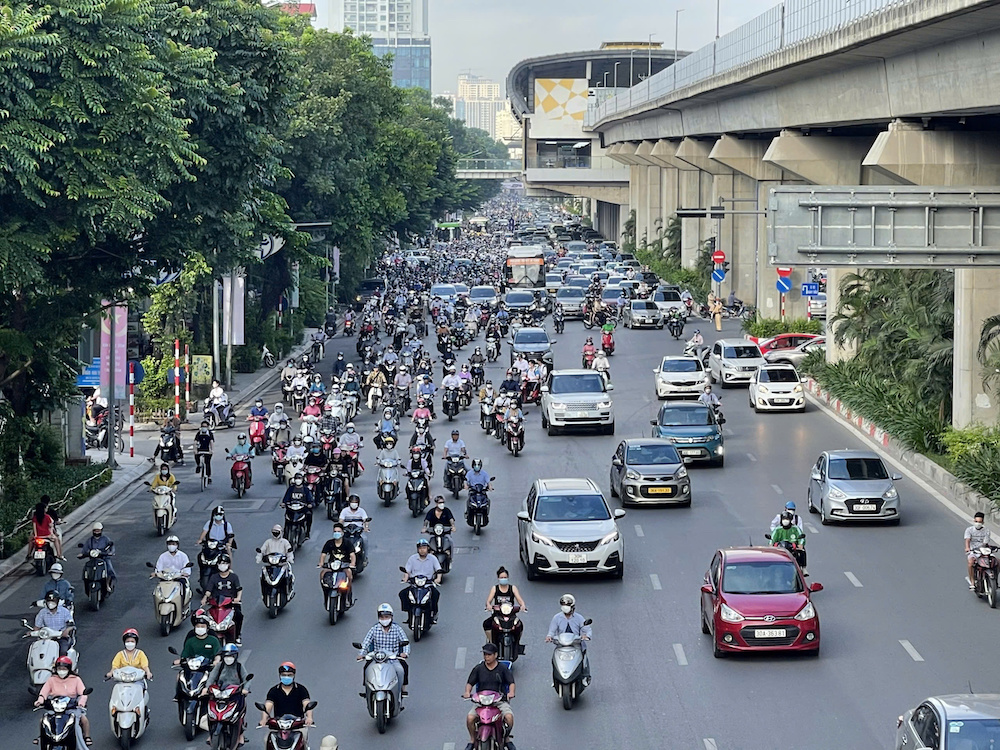
Trong bối cảnh phương tiện giao thông thuần điện vẫn đang trong quá trình hoàn thiện hạ tầng trạm sạc và nâng cao độ phủ, việc áp dụng cũng như phổ cập chuẩn phát thải Euro 4 hay mức 4 tương đương đối với động cơ xe máy đốt trong mới, nổi lên như một giải pháp dung hòa mang tính chiến lược. Đây không chỉ đơn thuần là một mốc nâng cấp kỹ thuật thuần túy, mà đang đóng vai trò như một "vùng đệm chiến thuật" quan trọng giúp ngành công nghiệp xe máy Việt Nam tái cấu trúc, vừa đáp ứng các tiêu chuẩn môi trường khắt khe của cơ quan quản lý, vừa đảm bảo tính liên tục của nhu cầu di chuyển xã hội.
Trong bối cảnh làn sóng xe điện giá rẻ cùng công nghệ kết nối thông minh từ Trung Quốc tiếp tục tràn vào các thị trường chủ lực, kết hợp với các chính sách trợ cấp mang tính bảo hộ khắt khe của Mỹ, Liên minh Châu Âu (EU) đứng trước áp lực khổng lồ trong việc bảo vệ nền tảng công nghiệp nội khối.