


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


SSI Research: Thị trường vẫn có triển vọng tích cực trong dài hạn


SSI Research cho rằng các ngành liên quan đến xuất khẩu (logistics, gỗ, thủy sản, dệt may) có thể hưởng lợi từ nhu cầu mạnh trong nửa cuối năm 2021...
Bộ phận nghiên cứu của Công ty Chứng khoán SSI (SSI Research) vừa công bố báo cáo triển vọng vĩ mô và thị trường chứng khoán nửa cuối năm 2021 với nhiều điểm đáng chú ý.
VĨ MÔ SẼ ỔN ĐỊNH
Về kinh tế vĩ mô, SSI Research cho biết, khác với các quốc gia khác trên thế giới, đối với Việt Nam rủi ro lạm phát chưa đáng lo ngại trong cả năm 2021, tạo không gian cho chính sách tiền tệ có thể tiếp tục duy trì nới lỏng.
Chính sách tài khóa có nhiều thuận lợi khi thu ngân sách đạt 58% kế hoạch và có thặng dư ngân sách khá lớn. Giải ngân vốn đầu tư công được kỳ vọng đạt 31% kế hoạch năm trong quý 3/2021, tăng khoảng 25% so với cùng kỳ, tạo ra sự hỗ trợ cần thiết cho tăng trưởng kinh tế.
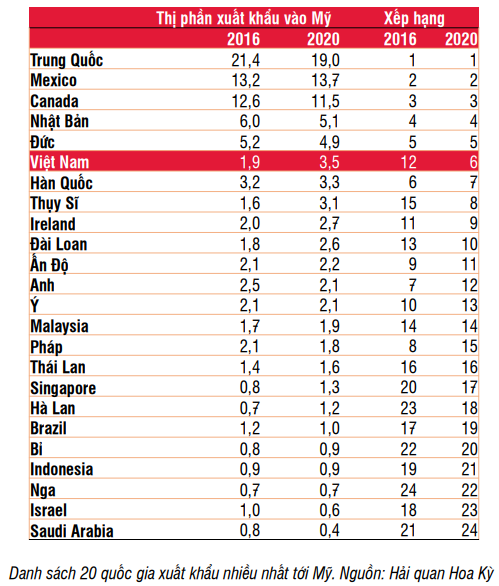
Xuất khẩu bước vào cao điểm trong nửa cuối 2021, giúp cải thiện dần cán cân thương mại. Việt Nam hiện là một trong các cường quốc xuất khẩu của thế giới (thị phần xuất khẩu vào Mỹ từ thứ 12 năm 2016 vượt lên thứ 6 vào năm 2020).
Tuy nhiên, rủi ro về diễn biến của dịch Covid-19 (nếu không được kiểm soát tốt) có thể tác động phần nào tới hoạt động xuất nhập khẩu cũng như giải ngân đầu tư công do các quy tắc hạn chế đi lại và đảm bảo an toàn phòng chống dịch, điều này có thể ảnh hưởng tới mục tiêu tăng trưởng chung.
Về triển vọng kinh tế vĩ mô năm 2022, SSI Research cho biết kế hoạch kinh tế xã hội năm 2022 (dự kiến được công bố vào tháng 11/2021) có thể ở mức mục tiêu của kế hoạch 5 năm 2021-2025, trong đó tăng trưởng GDP đạt 6,5% - 7%, CPI không quá 4%.
Động lực chính sẽ đến từ tăng trưởng kinh tế toàn cầu sẽ bình thường trở lại trong năm 2022, tuy nhiên vẫn cao hơn mức trung bình dài hạn. Bên cạnh đó, tốc độ tiêm vaccine được đẩy nhanh sẽ giúp cầu tiêu dùng nội địa hồi phụ. Cuối cùng là chính sách tiền tệ - tài khóa sẽ tiếp tục duy trì hỗ trợ trong năm 2022.
Về yếu tố rủi ro đối với triển vọng vĩ mô năm 2022, SSI Research đánh giá các rủi ro tương tự với các quốc gia trên thế giới, như diễn biến khó lường của Covid-19, thắt chắt các chính sách tiền tệ quá sớm hay nợ xấu gia tăng do đại dịch. Ngoài ra, lạm phát ở Việt Nam thường có độ trễ so với thế giới và có thể tăng trở lại trong quý 4/2021 và tranh chấp thương mại với Mỹ có thể kéo dài.
THỊ TRƯỜNG VIỆT NAM VẪN CÓ GIÁ TRỊ HẤP DẪN
Cũng theo báo cáo SSI Research, cơ quan này ước tính tăng trưởng lợi nhuận cả năm 2021 các công ty nằm trong phạm vi nghiên cứu là 31% so với năm trước và trong năm 2022 sẽ tăng 14,2%.
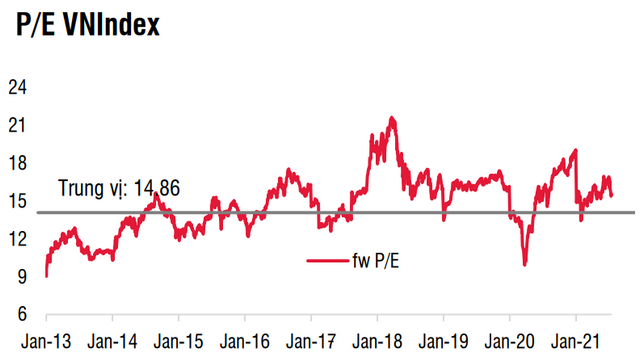
P/E dự phóng 2021 là 15,7x tại ngày 30/6. Tuy nhiên, ngành ngân hàng chiếm tỷ trọng lớn nhất trong VN-Index (34%) và đứng đầu về ước tính tăng trưởng lợi nhuận trong nửa đầu năm (tăng 59% so với cùng kỳ). Nếu loại trừ ngành ngân hàng, P/E thị trường là 17,8x tại ngày 30/6, tương ứng tiềm năng tăng giá cho các cổ phiếu ngành khác từ mức hiện tại là tương đối hạn chế.
SSI Research nhìn nhận, thông tin vĩ mô và kết quả kinh doanh tích cực trong quý 2/2021 của các công ty có thể đã được phản ánh một phần vào giá.
"Trong ngắn hạn nhà đầu tư cần quản trị rủi ro chặt chẽ do thị trường cần thời gian để phản ánh một số yếu tố như tăng trưởng lợi nhuận có thể chậm lại trong nửa cuối năm 2021 do không còn hiệu ứng cơ sở so sánh thấp so với cùng kỳ. Cùng với đó là lo ngại về lạm phát và diễn biến dịch bệnh phức tạp (nếu diễn ra kịch bản xấu)", nhóm nghiên cứu khuyến nghị.
Trong nửa cuối 2021, SSI Research duy trì quan điểm trung lập đối với ngành ngân hàng và ưa thích ngành chứng khoán do thanh khoản thị trường vẫn khả quan so với cùng kỳ 2020; các ngành liên quan đến xuất khẩu (logistics, gỗ, thủy sản, dệt may) có thể hưởng lợi từ nhu cầu mạnh trong nửa cuối năm.
Mặc dù vậy, thị trường chứng khoán vẫn có triển vọng tích cực trong dài hạn. Năm 2022, SSI Research cho rằng Việt Nam vẫn nằm trong số các thị trường có giá trị hấp dẫn trong khu vực với P/E 2022 là 13,7x.
Đọc bài theo từ khoá


VN-Index giảm nhẹ, nhà đầu tư thận trọng giữa áp lực bán
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 29/9/2026.
Lợi suất trái phiếu chính phủ tăng cao đe dọa các công ty vay nợ nhiều để đầu tư AI
Với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên ngưỡng ngưỡng cao nhất kể từ năm 2007, các doanh nghiệp phụ thuộc vào vốn vay ở nước này sẽ phải đối mặt với thực tế khắc nghiệt là lãi suất đi vay tăng theo...
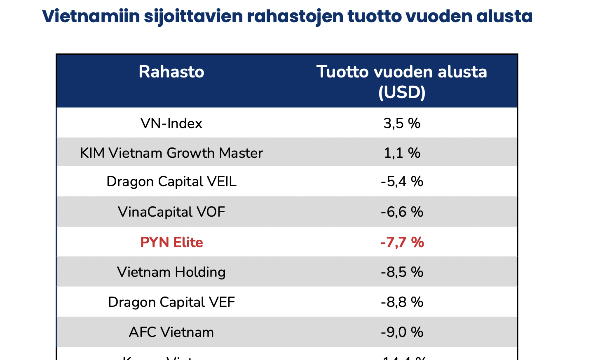
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
Blog chứng khoán: Có cầu bắt đáy vùng giá sâu
Một chút hi vọng nhen nhóm hôm nay khi VNI có được nhịp hồi điểm buổi chiều. Tuy nhiên cổ phiếu phục hồi chưa tương xứng và gần 45% số mã có giao dịch vẫn đóng cửa giảm quá 1% giá trị.
Cổ phiếu lớn kéo VN-Index hồi điểm, dầu khí, bảo hiểm tăng bùng nổ
Áp lực điều chỉnh vẫn lan rộng trong phiên đầu tuần, dù VN-Index xuất hiện nhịp hồi tạo “nến rút chân”. Độ rộng thể hiện diễn biến giảm giá áp đảo trong bối cảnh thanh khoản rất kém và bắt đáy thận trọng.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...