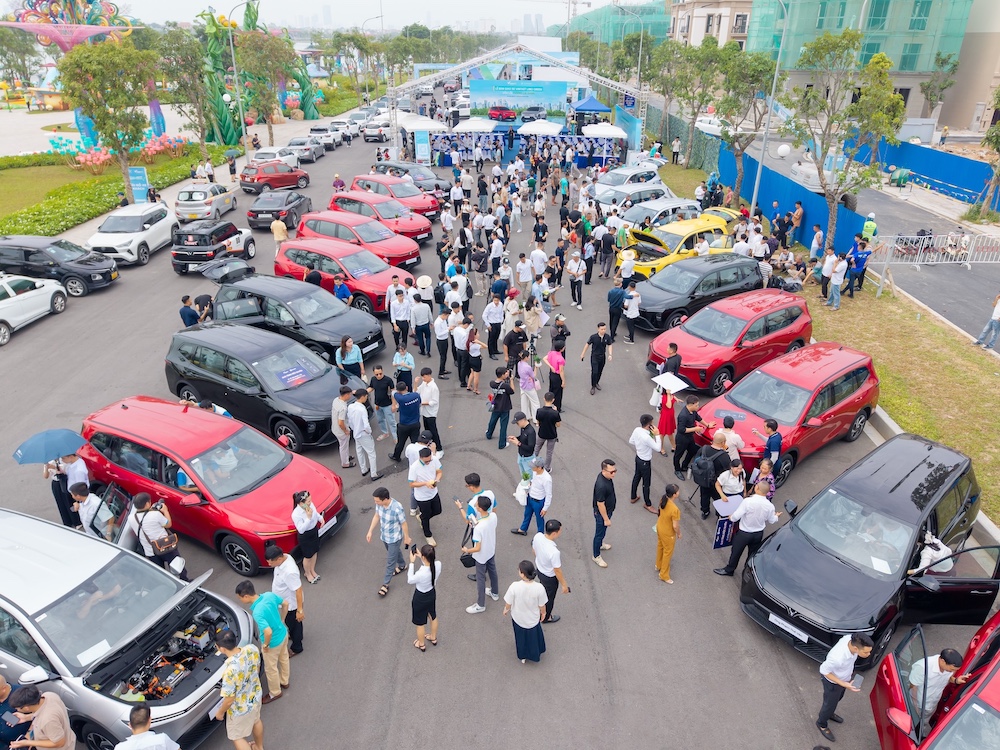
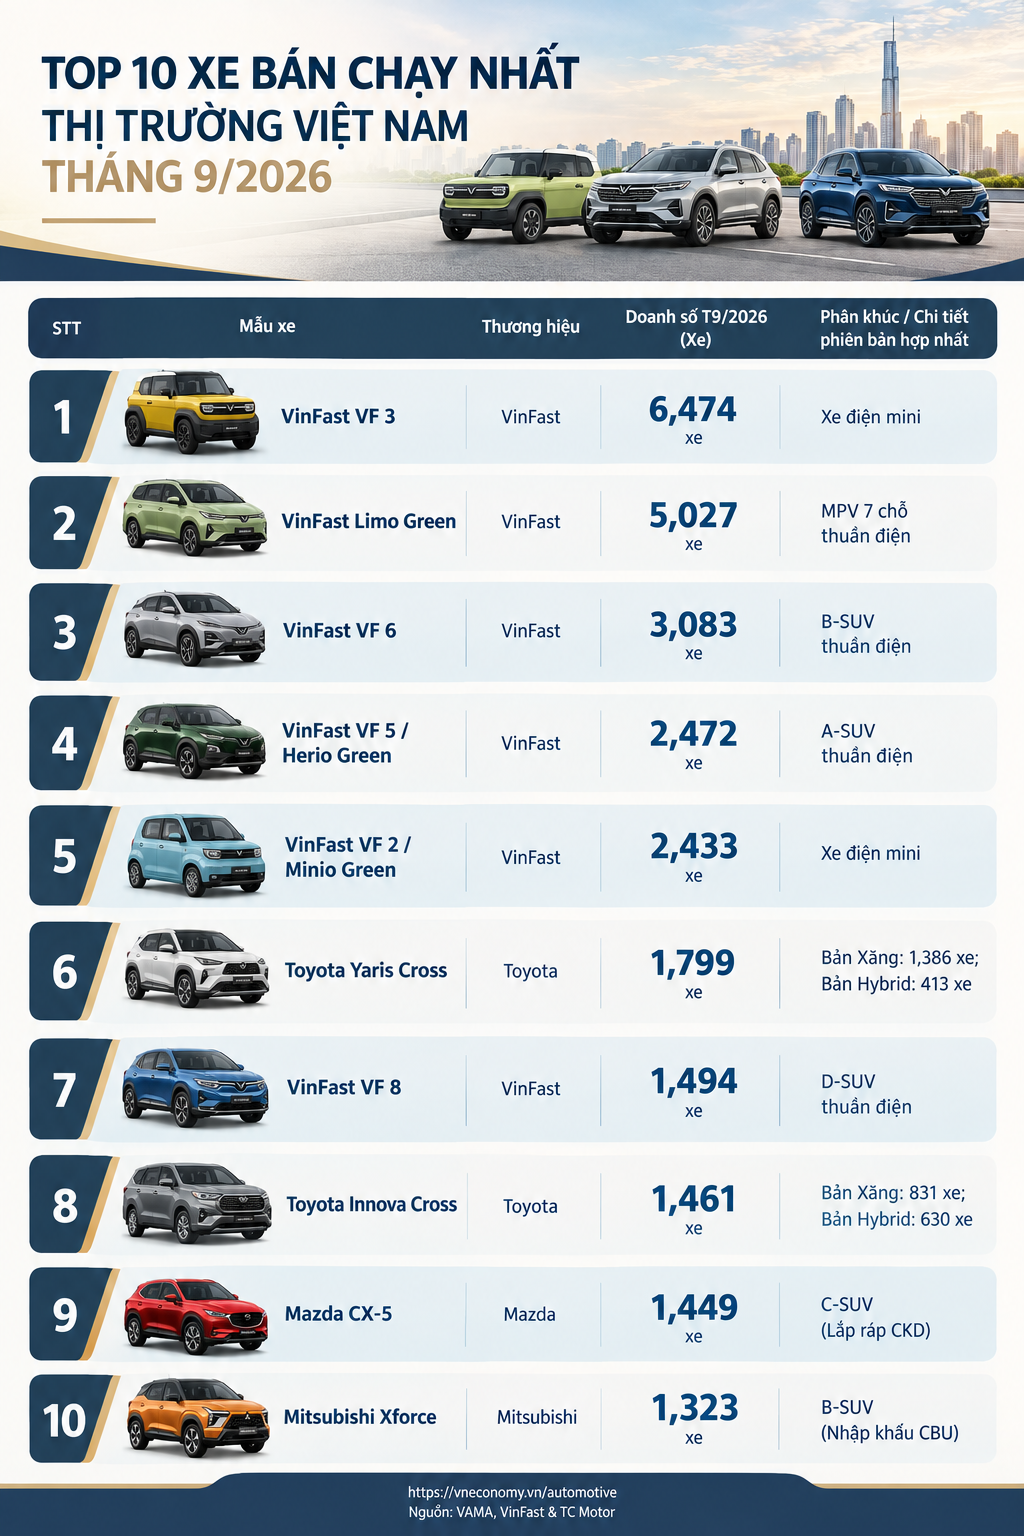
Sự phân hóa doanh số giữa các dòng sản phẩm đang vẽ nên một thực tế chiến lược rõ nét của thị trường xe Việt. Sức khỏe tài chính và biên độ thanh khoản của toàn bộ hệ thống phân phối từ nhà sản xuất đến hệ thống đại lý đang phụ thuộc trực tiếp vào sức hút của một nhóm các mẫu xe chủ lực đóng vai trò gồng gánh doanh số thương hiệu.
Doanh số toàn thị trường & Phân khúc chủ lực: 9 tháng đầu năm 2026, thị trường tiêu thụ 498.923 xe (VAMA: 282.029 xe, tăng 12%; Hyundai: 35.412 xe; VinFast: 177.697 xe). Các dòng SUV, Crossover, MPV và xe điện cỡ nhỏ tiếp tục giữ vai trò xương sống.
Tác động đến thanh khoản sơ cấp & thứ cấp: Dòng xe trụ cột giúp đại lý quay vòng vốn nhanh, giảm chi phí lưu kho, tối ưu lợi nhuận gộp. Trên thị trường xe cũ, các dòng xe này giữ giá tốt và giao dịch nhanh nhờ hệ sinh thái phụ tùng, dịch vụ rộng khắp.
Thách thức rủi ro cấu trúc: Việc phụ thuộc quá lớn vào 1–2 mẫu xe gồng gánh doanh số khiến hãng dễ tổn thương nếu gặp sự cố nguồn cung hoặc cạnh tranh phân khúc; đòi hỏi phải mở rộng hệ sinh thái sản phẩm và đón đầu xu hướng điện hóa trong tương lai.
Sự áp đảo của phân khúcxe gầm cao và xe điện
Thị trường ô tô Việt Nam khép
lại chu kỳ 9 tháng đầu năm 2026 với tổng lượng tiêu thụ đạt 498.923 xe trên
toàn thị trường, minh chứng cho sức mua nội địa có những phục hồi mạnh mẽ và tìm kiếm điểm cân bằng mới giữa các biến động
về chính sách thuế phí và năng lượng.
Trong cơ cấu tổng thể đó, khối
các doanh nghiệp thuộc Hiệp hội các nhà sản xuất ô tô Việt Nam đóng góp 282.029
xe, ghi nhận mức tăng trưởng 12% so với cùng kỳ năm trước. Song song với đó,
thương hiệu Hyundai ghi nhận doanh số 35.412 xe, trong khi hãng xe điện nội địa
VinFast tiếp tục tạo dấu ấn đột phá với 177.697 ô tô điện bàn giao thành công
tới tay khách hàng.
Cơ cấu doanh số chi tiết theo
từng phân khúc cho thấy các dòng xe SUV, crossover, MPV và xe điện cỡ nhỏ tiếp
tục duy trì vị thế áp đảo, trở thành xương sống trong danh mục sản phẩm của hầu
hết các nhà sản xuất lớn tại Việt Nam. Sự dịch chuyển này phản ánh gu tiêu dùng
thực dụng, ưu tiên không gian rộng rãi, gầm cao linh hoạt và khả năng tối ưu
hóa chi phí vận hành của người Việt trong giai đoạn kinh tế có nhiều chuyển
động.
Đi sâu vào cấu trúc nội bộ của từng hãng, biên độ chênh lệch doanh
số giữa các dòng xe thể hiện rõ nét triết lý tập trung nguồn lực vào các sản
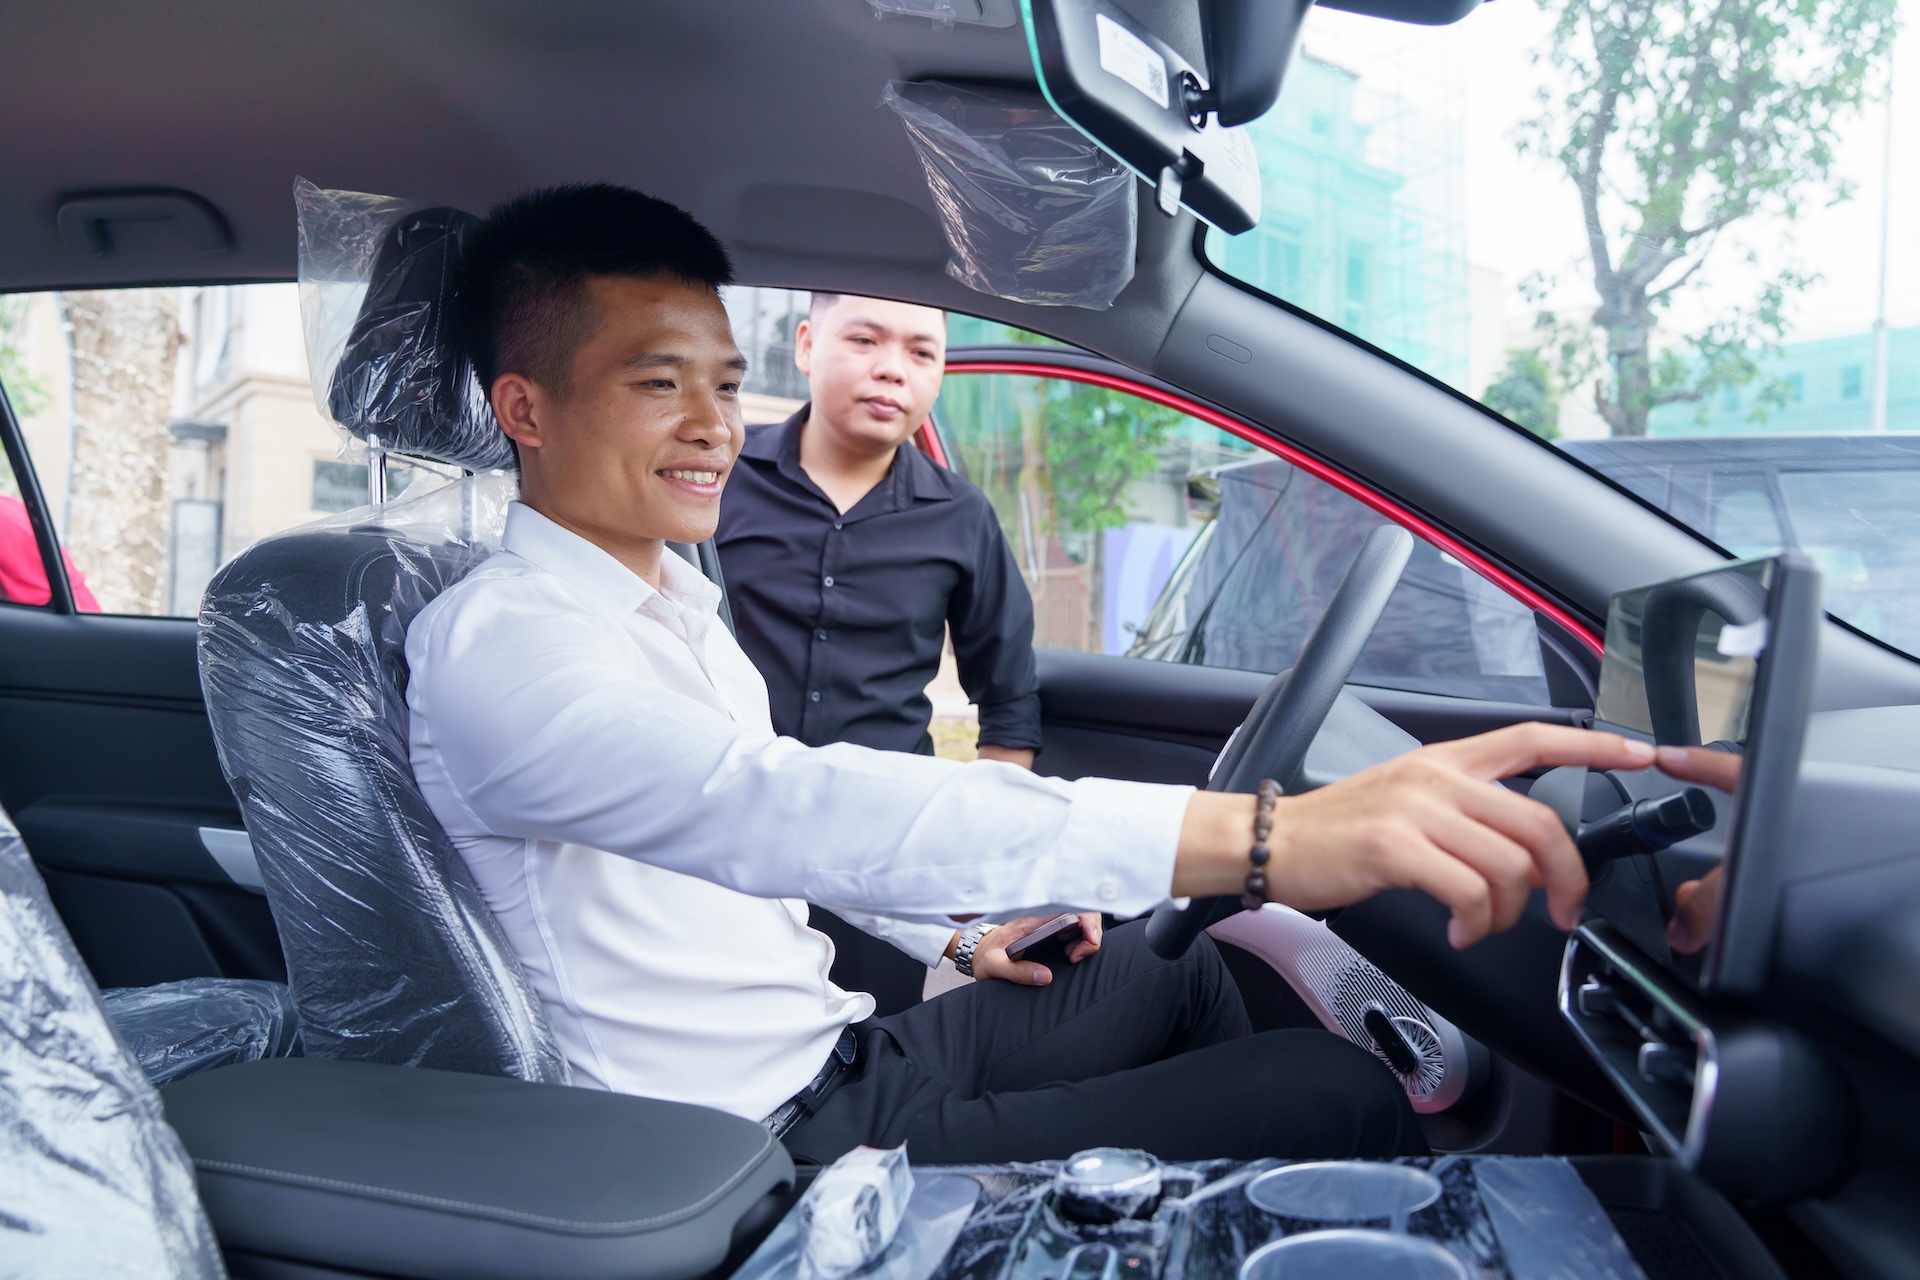
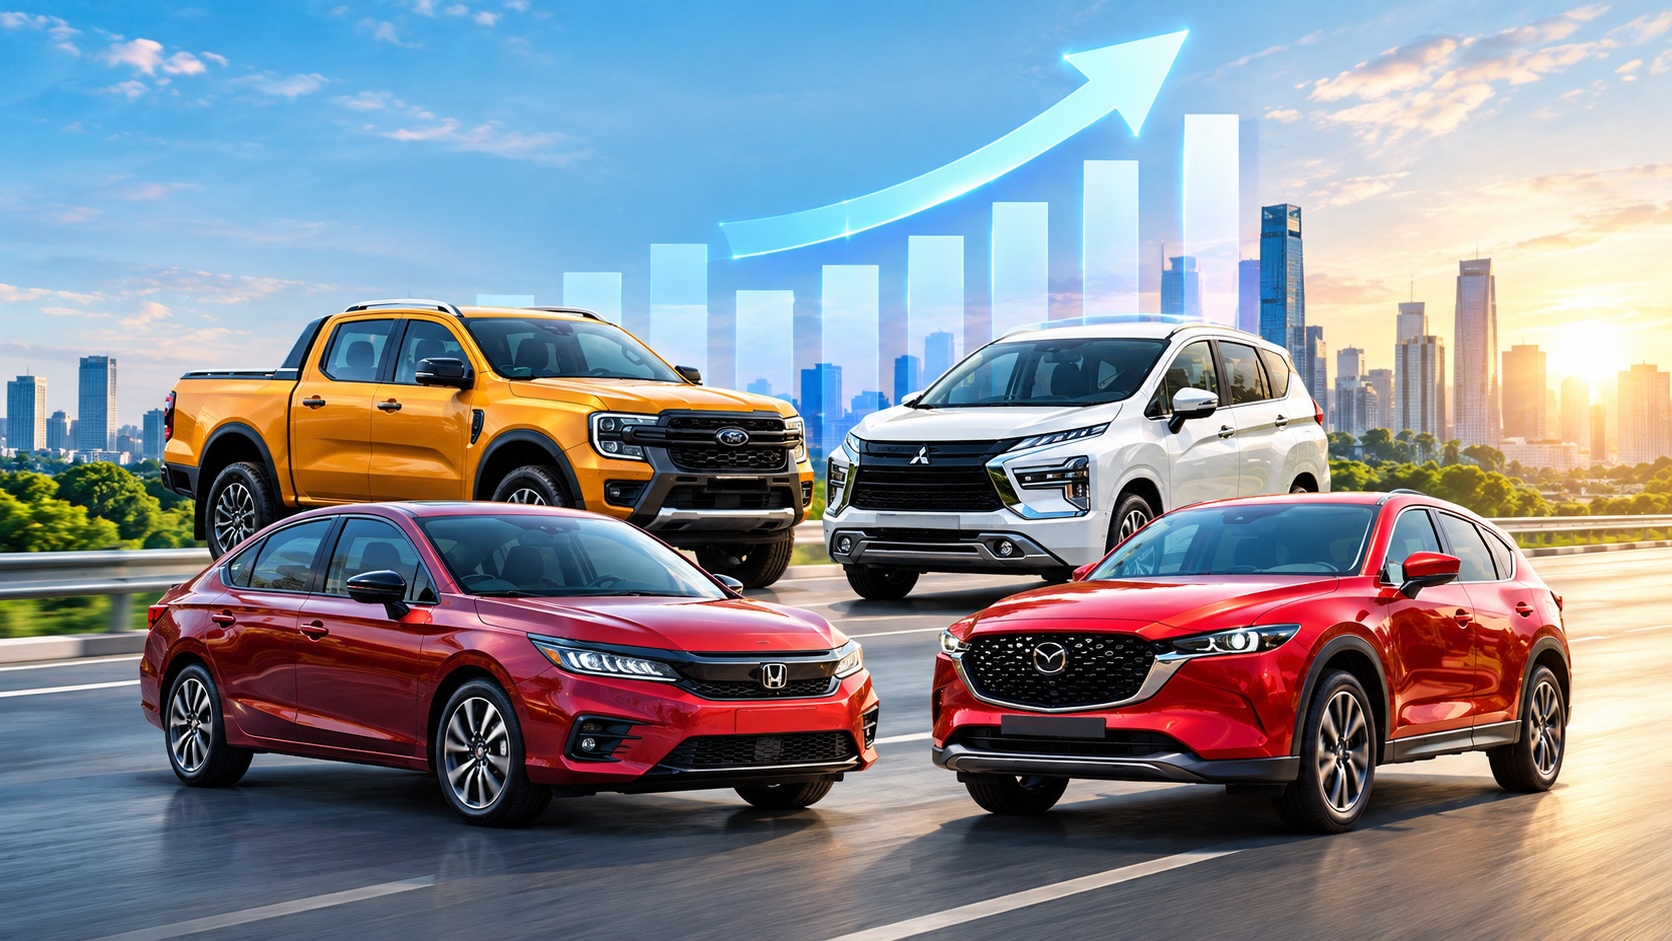
phẩm “át chủ bài”. Ở phân khúc ô tô điện cỡ nhỏ, VinFast VF 3 vươn lên dẫn đầu toàn
thị trường với doanh số ấn tượng đạt 42.272 xe trong 9 tháng, khẳng định vai
trò đầu tàu không thể thay thế trong chiến lược phổ cập xe điện đô thị.
Trong
khi đó, tại thương hiệu Toyota, mẫu crossover đô thị Yaris Cross tiếp tục khẳng
định sức hút với 12.646 xe bán ra, trở thành sản phẩm chủ lực gánh vác doanh số
của hãng trong bối cảnh danh mục sản phẩm trải dài qua nhiều phân khúc khác
nhau. Đối với Mazda, mẫu SUV hạng C quen thuộc CX-5 tiếp tục chứng minh sức
sống bền bỉ khi đạt 11.893 xe, chiếm tới khoảng 53,1% tổng doanh số thương
hiệu, qua đó cho thấy mức độ phụ thuộc lớn vào một sản phẩm chiến lược.
Tương tự, Mitsubishi Xpander
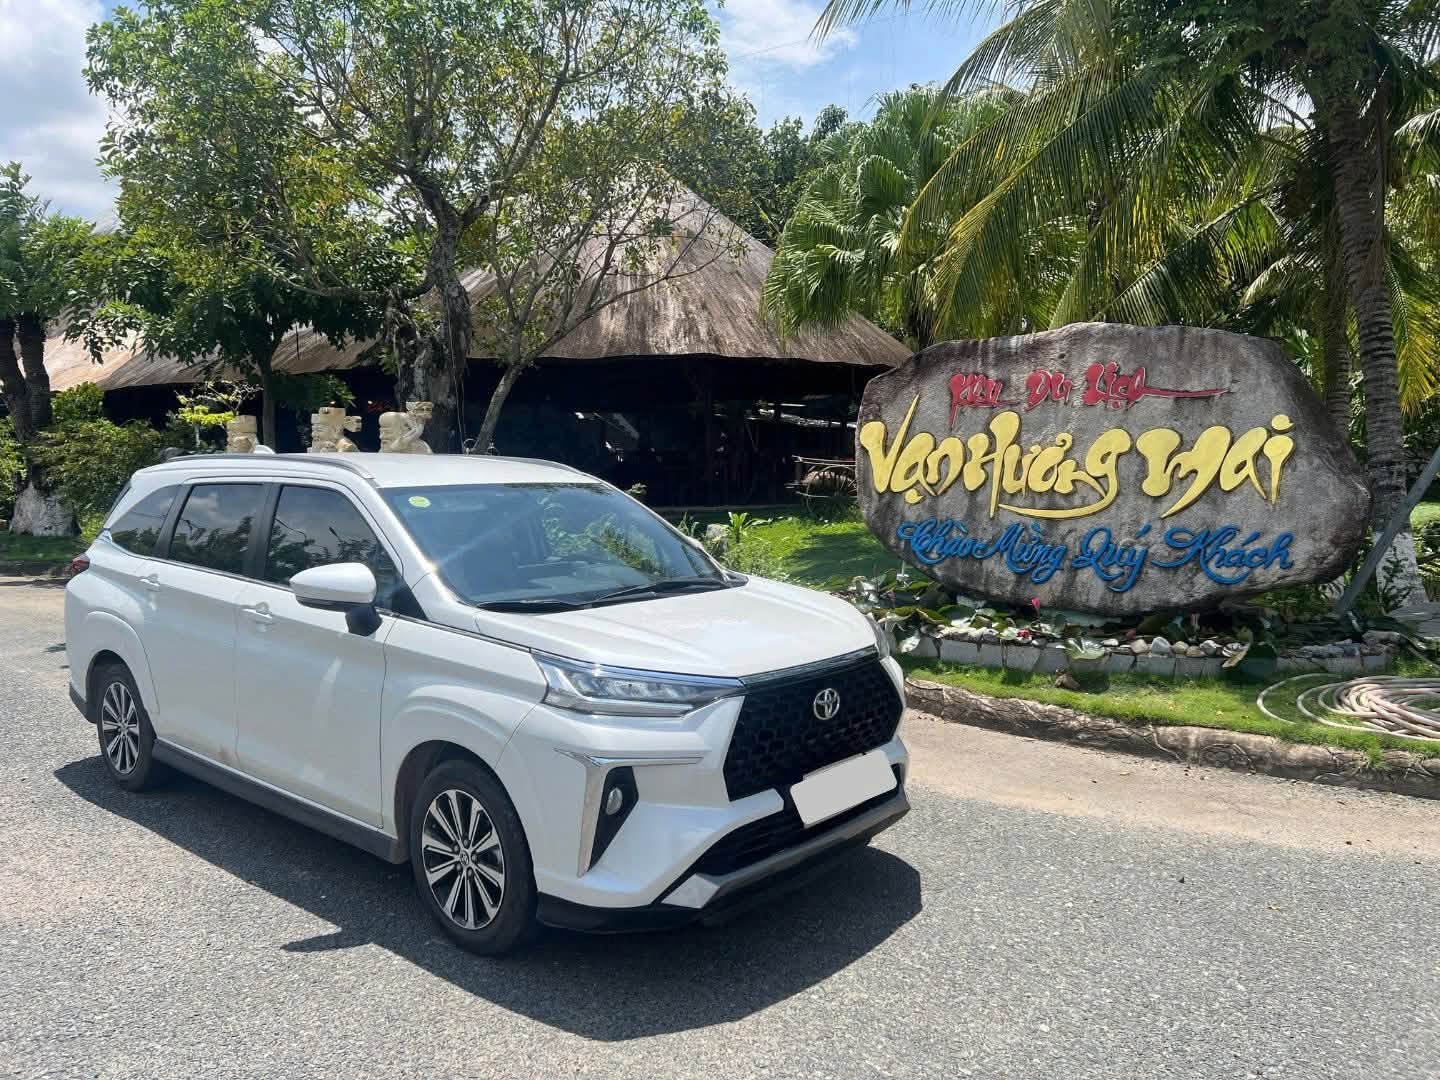
tiếp tục giữ vững ngôi vương phân khúc MPV với 10.496 xe tiêu thụ, đóng góp
khoảng 33% vào tổng lượng xe của hãng tại thị trường Việt Nam. Ở nhóm xe bán
tải và crossover hạng B, Ford Ranger ghi nhận 9.835 xe bán ra chiếm 32% thị
phần nội bộ hãng, Kia Seltos đạt 7.109 xe chiếm khoảng 30%, Hyundai Creta đạt
6.849 xe chiếm khoảng 19%, và Honda City giữ vững vị thế ở phân khúc sedan với
5.452 xe chiếm khoảng 34% tổng lượng xe tiêu thụ của hãng.
Đặc biệt, ngay cả ở phân khúc
xe thương mại chuyên dụng, Suzuki Super Carry Pro vẫn đóng vai trò cứu cánh
doanh số cho hãng với 2.106 xe bán ra, cho thấy mỗi thương hiệu đều phải dựa
vào một bệ đỡ sản phẩm cốt lõi để duy trì nhịp độ kinh doanh ổn định.
Tác động đa chiều đến
thị trường thanh khoản sơ cấp và thứcấp
Nhờ khối lượng giao dịch lớn và tính thanh khoản cao liên tục, các
dòng xe trụ cột giúp hệ thống phân phối duy trì vòng quay vốn lưu động nhanh
chóng, giảm thiểu tối đa chi phí lưu kho và áp lực từ các khoản vay tín dụng
thương mại.
Trên thực tế, sự thống trị của nhóm xe chủ lực tác động trực tiếp và sâu sắc đến thị trường thanh khoản sơ cấp, định hình lại dòng tiền của toàn bộ hệ thống đại lý ô tô.
Khi một mẫu xe như Mazda CX-5
hay Mitsubishi Xpander có doanh số quay vòng đều đặn mỗi tháng, đại lý có thể
tối ưu hóa biên độ lợi nhuận gộp và bù đắp cho những phân khúc sản phẩm chậm
hàng hơn.
Không chỉ thế, quy mô sản lượng lớn của các dòng xe chủ lực mang lại lợi thế kinh
tế nhờ quy mô đáng kể cho các nhà sản xuất, từ đó các đơn vị có biên độ tài chính linh hoạt hơn để tung ra các chương trình
kích cầu, giảm giá hoặc nâng cấp trang bị nhằm giữ vững thị phần trước làn sóng
cạnh tranh khốc liệt từ xe nhập khẩu nguyên chiếc và xe điện mới nổi.
Không chỉ dừng lại ở thị trường xe mới, sự áp đảo của các dòng xe
chủ lực còn chi phối mạnh mẽ đến thị trường thanh khoản thứ cấp và giá trị định
giá xe đã qua sử dụng. Những mẫu xe có doanh số áp đảo sở hữu hệ sinh thái phụ
tùng phong phú, mạng lưới sửa chữa dịch vụ rộng khắp và sự am hiểu kỹ thuật sâu
rộng từ cộng đồng thợ máy, từ đó tạo ra niềm tin vững chắc cho người mua xe cũ.
Điều này giúp các dòng xe như
Xpander, CX-5 hay Ranger duy trì tỷ lệ giữ giá cực tốt, tốc độ giao dịch trên
thị trường xe cũ diễn ra nhanh chóng với biên độ trượt giá thấp hơn nhiều so
với các dòng xe kén khách. Tỉ lệ thanh khoản thứ cấp này quay
trở lại tạo thêm động lực củng cố quyết định mua sắm của khách hàng ở thị
trường xe mới, tạo ra một chu trình khép kín thúc đẩy doanh số bền vững cho các
hãng xe sở hữu sản phẩm chiến lược.
Tuy nhiên, cấu trúc tập trung doanh số vào các dòng xe trụ cột mang lại hiệu
quả thanh khoản cao trong ngắn hạn, nó cũng tiềm ẩn những rủi ro cấu trúc đối
với các nhà sản xuất nếu thị trường có biến động lớn.
Sự phụ thuộc quá sâu vào một
vài sản phẩm chủ lực đồng nghĩa với việc hãng xe sẽ chịu tổn thương nặng nề nếu
dòng xe đó vướng vào các vấn đề về nguồn cung linh kiện, đứt gãy chuỗi cung ứng
toàn cầu hoặc vấp phải sự cạnh tranh đột phá từ các đối thủ trực tiếp trong
cùng phân khúc.
Do đó, bước sang giai đoạn cuối
năm 2026 và tầm nhìn dài hạn, các doanh nghiệp ô tô tại thị trường Việt Nam không chỉ phải duy trì sức hút cho các dòng xe gồng gánh
doanh số hiện tại, mà còn phải có những “chiêu bài” đột phá để mở
rộng hệ sinh thái sản phẩm, đón đầu xu hướng điện hóa và tối ưu hóa chuỗi giá
trị nhằm bảo đảm một thị trường thanh khoản toàn diện, vững chắc và ít rủi ro
hơn.