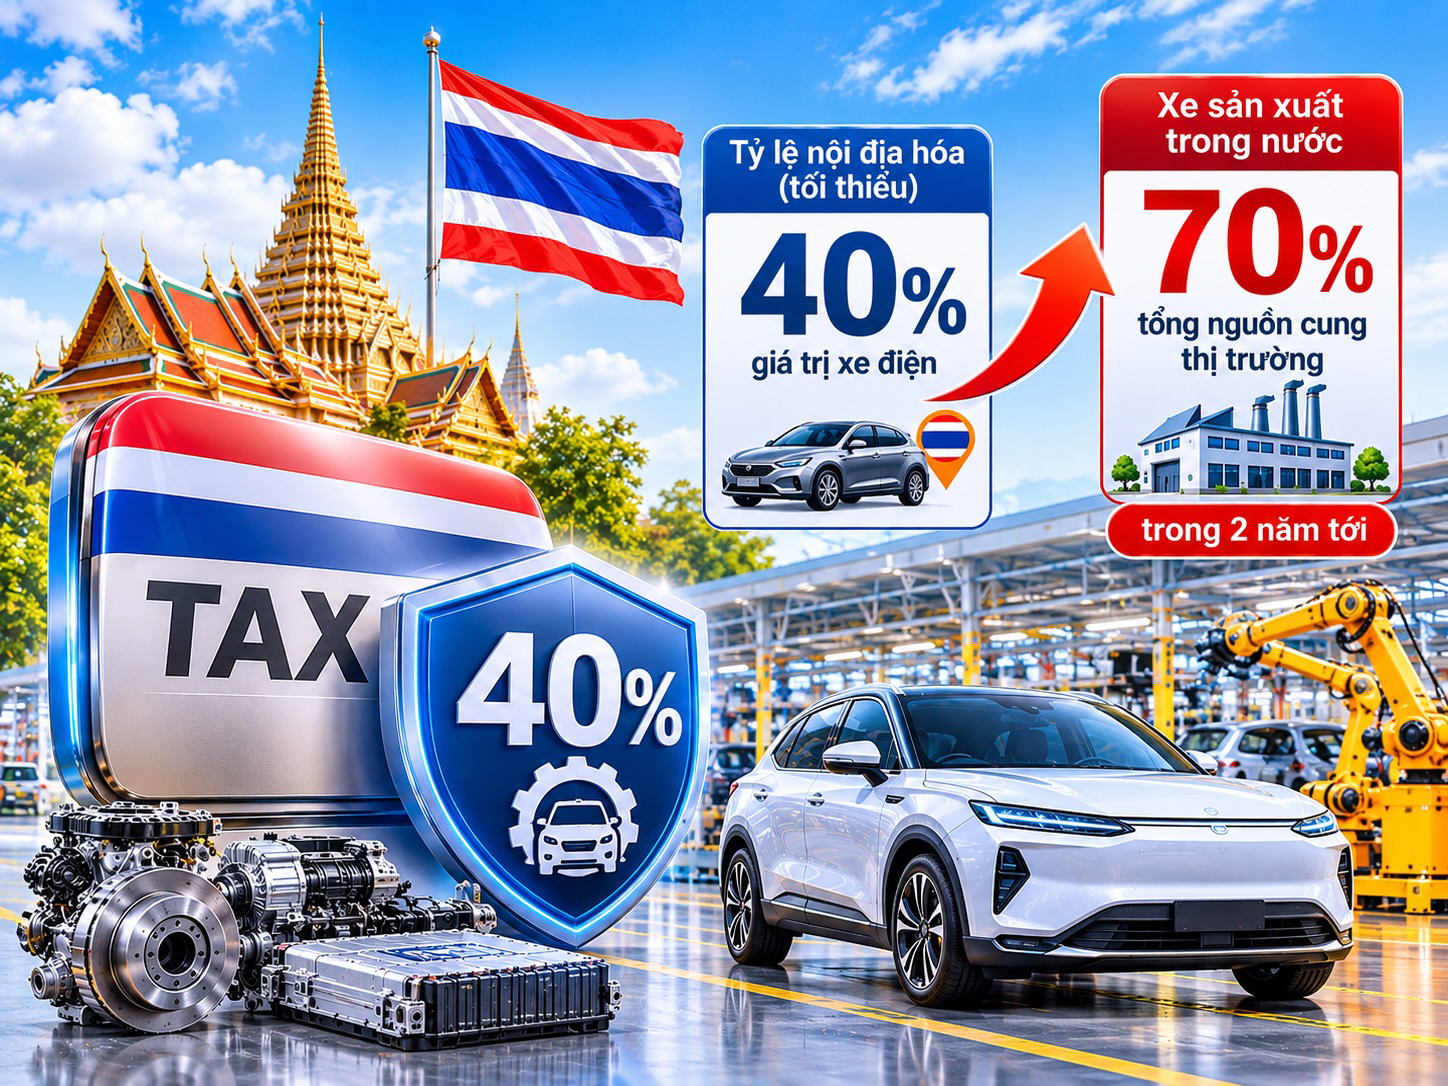
Thái Lan đang chuyển từ thu hút nhà máy lắp ráp sang yêu cầu “nội địa hóa thực chất”, từ pin cell đến từng bộ phận cụ thể. Khi nước này thông qua việc nâng thuế với xe điện nhập khẩu lên 35% từ năm 2027, và tiêu chí "Made in Thailand" dựa trên linh kiện thật đang được hoàn thiện, cuộc đua chuỗi cung ứng xe điện Đông Nam Á bước vào giai đoạn mới. Việt Nam có lợi thế từ VinFast, nhưng nền tảng linh kiện và pin vẫn còn những khoảng trống.
Thái Lan dựng hàng rào thuế 35% và siết tiêu chuẩn "Made in Thailand" (MIT): Từ năm 2027, xe điện nhập khẩu vào Thái Lan chịu thuế 35% (tổng gánh nặng thuế tới 49% giá xe), trong khi xe đạt chuẩn linh kiện sản xuất thực tế trong nước giữ mức 10%.
Tỷ lệ nội địa hóa của riêng VinFast đạt 60% (hướng tới 80–84%). Trong khi đó, toàn ngành ô tô Việt Nam mới đạt khoảng 20% nội địa hóa; nửa đầu năm 2026, kim ngạch nhập khẩu ô tô và linh kiện chạm mốc 6,68 tỷ USD (tăng 37,3%), phản ánh sự phụ thuộc lớn vào nguồn cung ngoại.
Chính sách thuế của Việt Nam hiện ưu đãi người mua (thuế TTĐB 3% và miễn lệ phí trước bạ đến hết 2030) thay vì gắn với tỷ lệ nội địa hóa như Thái Lan. Khi Thái Lan loại bỏ cách tính gộp 10–15% lợi nhuận/điện nước để chuyển sang đếm linh kiện vật lý (trùng nhóm ghế, kính với Việt Nam), doanh nghiệp Việt đứng trước áp lực phải nâng năng lực sản xuất thực chất ở khâu cell pin và linh kiện mũi nhọn trước khi thuế TTĐB tăng lên 11% vào năm 2031.
Từ thu hút nhà máy đến đòi hỏi chiều sâu công nghiệp ô tô
Sau
nhiều năm triển khai gói ưu đãi EV 3.0 và EV 3.5, Thái Lan đã thu hút khoảng 8 nhà máy sản xuất xe điện, phần lớn từ
các hãng Trung Quốc. Thư ký thường trực Bộ Tài chính Lavaron Sangsnit xem đây là
thành quả đáng ghi nhận, nhưng số lượng nhà máy lắp ráp không còn là thước đo quan trọng
nhất. Bangkok muốn
các nhà cung cấp nội địa tham gia sâu hơn vào chuỗi cung ứng, từ cấp 2 đến cấp
3.
Cơ
chế đã được siết chặt từ năm 2026. Mỗi xe nhập khẩu trong năm 2026 phải đi kèm
hai xe sản xuất trong nước, và con số này tăng lên ba trong năm 2027. Điều đáng
chú ý hơn là Bangkok đang nâng chuẩn tiếp: dự kiến trong vòng ba năm tới, mức
thuế tiêu thụ đặc biệt thấp nhất sẽ gắn với việc sử dụng linh kiện thực sự sản
xuất tại Thái Lan.
Pin
chiếm phần lớn giá trị một chiếc xe điện, và đây cũng là điểm yếu lớn nhất
trong chuỗi của Thái Lan. Chính sách hiện hành cho phép tính pin cell nhập khẩu
vào tỷ lệ nội địa hóa, nhưng mức trần đã giảm từ 15% xuống 10% giá xuất xưởng
xe từ đầu năm 2026. Ưu đãi này về cơ bản đã chấm dứt vào cuối tháng 6/2026,
buộc các hãng muốn tiếp tục hưởng lợi phải chứng minh được nguồn cung pin cell
trong nước.
Các
dự án đang được triển khai như Sunwoda được phê duyệt khoản đầu tư hơn một tỷ USD cho
nhà máy cell tại Chonburi, đây sẽ là nhà máy cell xe điện đầu tiên của hãng tại
ASEAN. Gotion và PTT đã bắt đầu sản xuất module trong nước, còn CATL ký thỏa
thuận hợp tác với Arun Plus, công ty con của PTT. Tuy vậy, phần lớn hoạt động
của các nhà máy pin Trung Quốc tại Thái Lan hiện vẫn tập trung ở khâu lắp ráp
pack, trong khi cell, khâu đòi hỏi công nghệ vật liệu và vốn lớn nhất, vẫn là
khoảng trống cần lấp.
Việt
Nam: Tỷ lệ nội địa hóa xe cao, nhưng nền pin còn mỏng
Ở Việt Nam, VinFast là doanh nghiệp đi xa nhất trong việc nội địa hóa xe điện. Theo báo cáo năm 2025, tỷ lệ nội địa hóa xe điện do VinFast sản xuất đạt khoảng 60%, và có thể lên 80% - 84% khi nhà máy pin tại Hà Tĩnh hoàn thành.
Mục tiêu nội địa hóa cho bộ
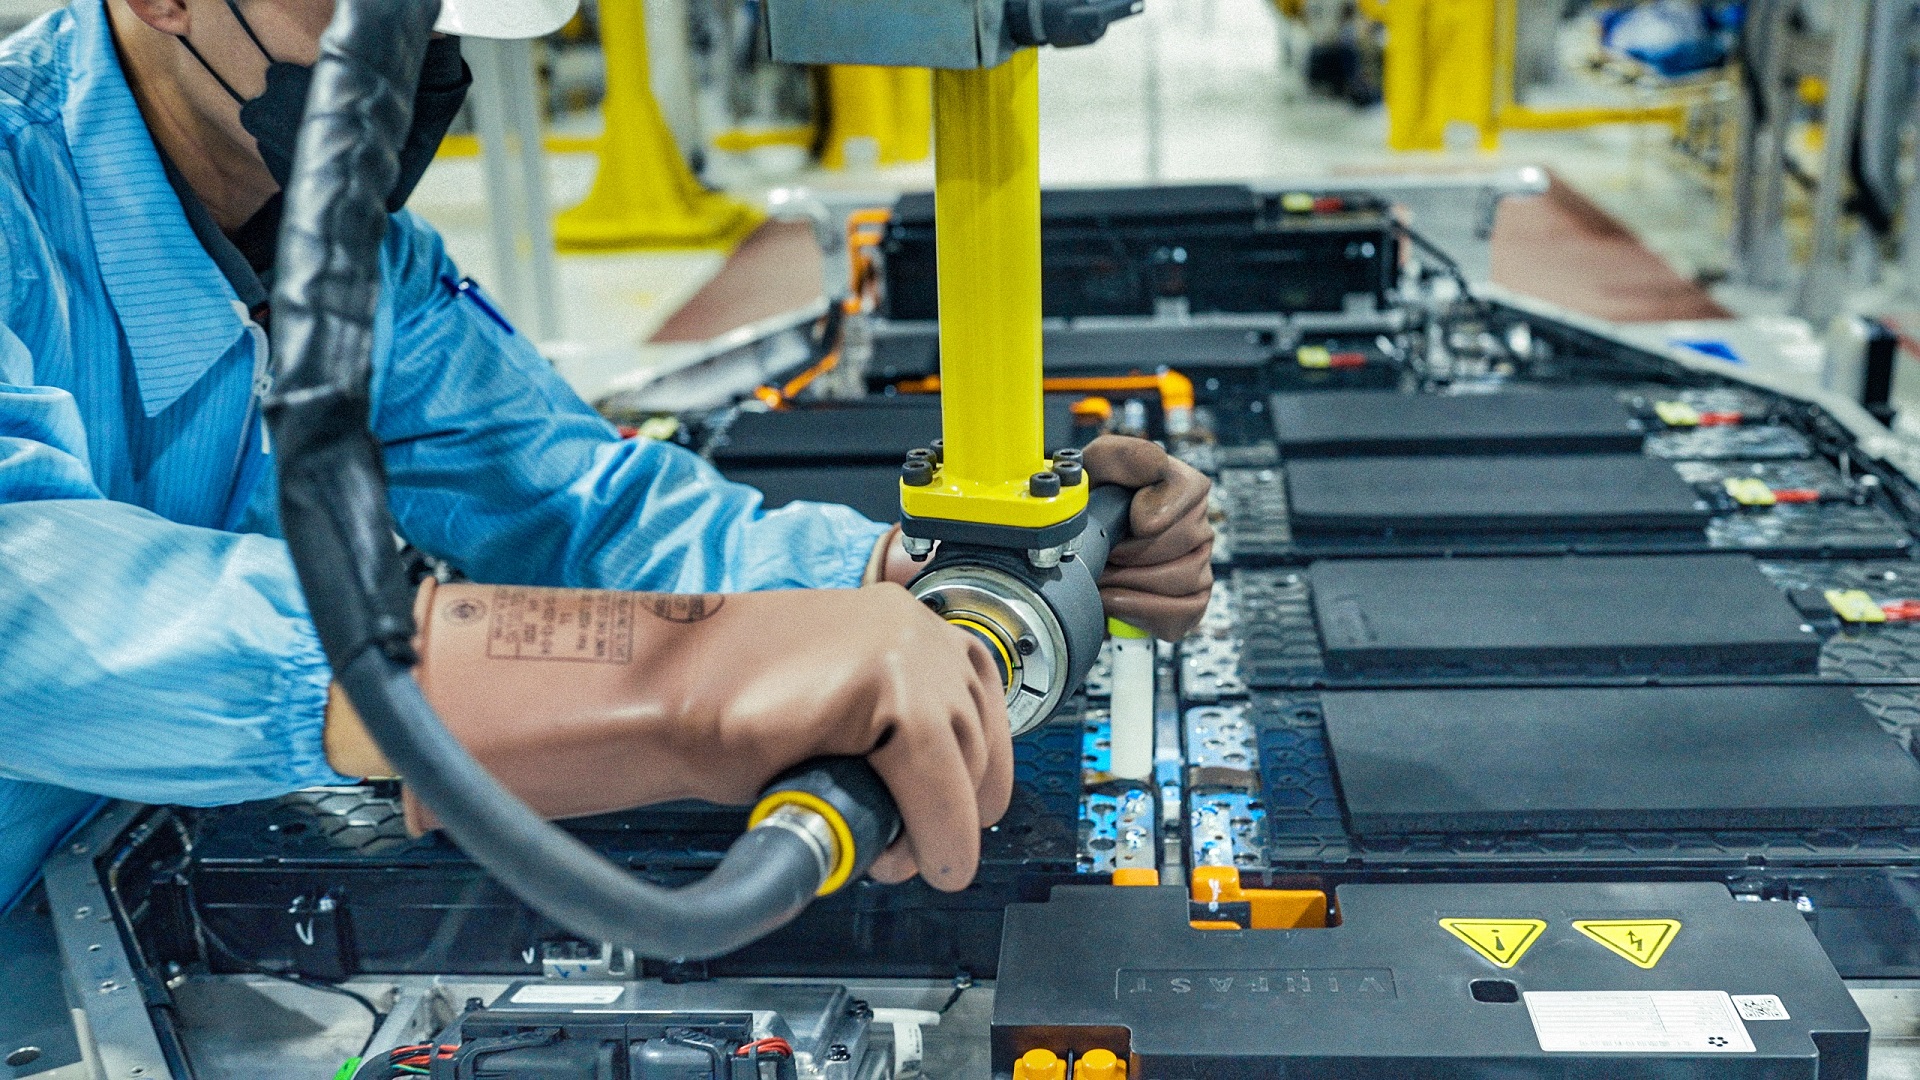
phận pin được đặt ở mức 80–90%. Tại Hải Phòng, xưởng đóng gói pin của VinFast
có công suất khoảng 70.000 pack pin ô tô điện mỗi năm, còn nhà máy sản xuất pin
VinES giúp hoàn thiện chu trình sản xuất khép kín pin LFP tại Việt
Nam. Phần
lớn con số 60% đến từ thân vỏ, động cơ, trần xe và giảm xóc, trong khi pin, bộ
phận có giá trị cao nhất, vẫn chưa được tính vào. VinFast đang tiến tới tự sản xuất cell pin và đẩy mạnh nội địa hóa sâu hơn để nâng tổng tỷ lệ nội địa hóa của xe thuần điện lên mục tiêu 84% vào năm 2026.
Bức tranh toàn ngành còn khó
khăn hơn. Tỷ lệ nội địa hóa linh kiện ô tô nói chung chỉ khoảng 20%, thấp xa so
với mục tiêu 40% đặt ra cho năm 2020. Theo Bộ Công Thương, nhiều hãng xe nước
ngoài đã hoạt động hơn 30 năm tại Việt Nam nhưng vẫn chưa đạt cam kết 40%, có
dòng xe chỉ ở mức 10–15%.
Báo cáo từ Cục
Hải
quan, tính chung trong nửa đầu năm 2026, tổng giá trị kim ngạch nhập khẩu ô tô nguyên chiếc và linh kiện ô tô của cả nước đã chính thức cán mốc 6,68 tỷ USD, tăng 37,3% so với cùng kỳ năm trước,
tương
ứng
mức
tăng ròng 1,81 tỷ USD, cho thấy sản
lượng lắp ráp tăng nhanh nhưng đầu vào vẫn phụ thuộc nhiều vào nguồn ngoài.
Thách
thức thứ nhất: Cách tính nội địa hóa được đặt lại
Ông Lavaron Sangsnit lập luận rằng các
phép tính tỷ lệ nội địa hóa theo quy định hải quan hoặc WTO có thể gồm cả lợi
nhuận 10–15% và chi phí điện nước.Những tính toán như vậy có thể cho ra tỷ lệ nội địa hóa
từ 20-40% mặc dù việc sử dụng các linh kiện thực sự sản xuất tại Thái Lan còn
hạn chế. Tiêu chí mới dự kiến sẽ không sử dụng những phương pháp
đó.
Ở
Việt Nam, VinFast cho biết phương pháp tính tỷ lệ nội địa hóa của hãng tương
đồng với cách tính của Bộ Công Thương và các hãng xe khác. Nếu một ngày nào đó
Việt Nam áp dụng tiêu chí dựa trên bộ phận vật lý như Thái Lan, khoảng cách
giữa con số công bố và năng lực thực tế có thể lộ rõ hơn. Đặc biệt,
với doanh nghiệp
linh kiện hỗ trợ ngành ô tô, quy tắc này tạo ra rào cản trực tiếp: linh kiện sản
xuất tại Việt Nam khi xuất sang Thái Lan về nguyên tắc sẽ không được tính là
linh kiện "Made in Thailand". Muốn tham gia chuỗi xe điện tại Thái
Lan, doanh nghiệp Việt cần có cơ sở sản xuất tại đó hoặc liên doanh với đối tác
bản địa.
Thách
thức thứ hai: Hai hướng thuế, hai kết quả khác nhau
Theo quy
định mới thì Thái
Lan đang dùng thuế như công cụ kéo nhà máy về nước. Theo phương án đang xây dựng,
nhà sản xuất đạt chuẩn MIT (Made in Thailand) được giữ mức thuế 10%, nhà sản xuất nội địa chưa đạt chuẩn
chịu mức trung gian khoảng 15–20%, còn xe nhập khẩu nguyên chiếc chịu mức 35%. Ông Lavaron ước tính rằng với mức 35%,
tính cả thuế, gánh nặng có thể tương đương tới 49% giá xe, đủ tạo khác biệt chi
phí rõ rệt giữa nhập khẩu và sản xuất tại chỗ. Bất lợi về giá đối
với hàng nhập khẩu sẽ khuyến khích các nhà sản xuất ô tô thiết lập sản xuất
trong nước.
Việt
Nam hiện đi theo hướng khác. Với xe điện dưới 9 chỗ, thuế tiêu thụ đặc biệt được giữ
ở mức 3% đến hết năm 2030, trước khi tăng lên 11% từ năm 2031. Lệ phí trước bạ
lần đầu cũng được miễn đối với ô tô điện chạy pin đến hết ngày 31/12/2030. Thực tế,
các ưu đãi này
hướng vào người tiêu dùng và không gắn trực tiếp với tỷ lệ nội địa hóa. Hệ quả
là xe điện nhập khẩu vẫn khá cạnh tranh về giá, còn động lực để hãng xe đầu tư
sản xuất tại Việt Nam phụ thuộc nhiều hơn vào thị trường và các chính sách công
nghiệp khác. Mốc 2031, khi thuế tiêu thụ đặc biệt tăng gần 4 lần sẽ là thời điểm sẽ có
những thay đổi.
Thách
thức thứ ba: Vị thế trung tâm xuất khẩu và cuộc tranh đua nhà đầu tư pin
Thái
Lan không chỉ muốn đủ xe cho thị trường nội địa. Theo quy định hiện hành, mỗi
xe sản xuất để xuất khẩu được tính là 1,5 đơn vị trong nghĩa vụ sản xuất nội
địa, và các phân tích gần đây mô tả Thái Lan đang chuyển từ nước nhập khẩu xe
điện sang vai trò cơ sở xuất khẩu. Điều này cho thấy cụm linh kiện và lắp ráp
tại Thái Lan sẽ có động lực lớn phục vụ các thị trường ASEAN, nơi Việt Nam cũng
đang muốn mở rộng xuất khẩu.
Cuộc
tranh đua còn diễn ra ở khâu đầu tư pin. EVE Energy và Gotion High-Tech đã công
bố kế hoạch đầu tư tại cả Thái Lan lẫn Việt Nam. Khi cùng một nhóm nhà đầu tư
đang so sánh hai thị trường, lợi thế về chính sách, chi phí và chuỗi cung ứng
sẽ quyết định nơi đặt nhà máy. Việt Nam có VinES và hệ sinh thái VinFast làm
điểm tựa, nhưng để thu hút thêm nhà sản xuất cell, cần một môi trường chính
sách rõ ràng và ổn định dài hạn.
Thách
thức thứ tư: Vùng linh kiện chồng lấn
Danh
sách nội địa hóa mà VinFast công bố gồm ghế xe, dây điện, đèn xe, vành xe, hệ
thống phanh - lái, linh kiện nội thất và ngoại thất, kính gương. Trong khi đó,
tiêu chí MIT của Thái Lan lấy ghế, cửa, kính và lốp làm ví dụ về bộ phận cần
được sản xuất thực tế trong nước. Hai thị trường cùng nhắm tới ghế và kính,
những nhóm linh kiện ít đòi hỏi vốn lớn như pin nhưng cạnh tranh gay gắt. Với
các hãng Trung Quốc đang mở nhà máy tại Thái Lan, nguồn cung đạt chuẩn
"Made in Thailand" có thể được ưu tiên trong thời gian tới, và nhà
cung cấp Việt cần nhận diện rõ vùng cạnh tranh này.
Theo đánh giá của nhiều chuyên gia trong ngành, Việt Nam không cần sao chép nguyên hình của Thái Lan, nhưng có thể rút ra một số bài học.
Thứ nhất, khi ưu đãi kết thúc vào cuối năm 2030
và thuế tiêu thụ đặc biệt tăng từ năm 2031, việc gắn ưu đãi với tỷ lệ nội địa
hóa thực chất, có phương pháp đo lường minh bạch là cần thiết để tránh tình
trạng lắp ráp mang tính“hình thức”.
Thứ hai, cell pin và vật liệu điện
cực là khoảng trống lớn nhất, nên được ưu tiên trong các chương trình hỗ trợ
đầu tư, đồng thời kết nối nhà máy pin với nhà cung cấp vật liệu trong nước. Thứ
ba, doanh nghiệp linh kiện nên chọn những nhóm sản phẩm có khả năng cạnh tranh
thực sự, như dây điện, đèn xe, vành hay ghế, và đưa năng lực đó vào chuỗi cung
ứng của VinFast cùng các hãng đầu tư nước ngoài, thay vì dừng ở gia công đơn
giản.
Cuộc
đua nội địa hóa xe điện ở Đông Nam Á trong tương lai sẽ không được quyết định bởi một nhà
máy hay một hãng xe, mà bởi chiều sâu của chuỗi cung ứng. Thái Lan đang chọn
cách đặt tiêu chí cụ thể và gắn chúng với thuế. Việt Nam hiện vẫn còn thời gian để chọn con đường
của mình trước khi các ưu đãi lớn kết thúc, và thời gian đó nên được dùng để
xây dựng năng lực sản xuất thực sự, chứ không chỉ dừng ở việc mở rộng lắp ráp.