Chính sách áp thuế tiêu thụ đặc biệt 35% đối với xe điện nhập khẩu của Thái Lan đang buộc các hãng xe chuyển dịch mạnh từ nhập khẩu sang lắp ráp tại chỗ. Hiệu ứng domino này, kết hợp với quy tắc xuất xứ nội khối ASEAN, tạo ra áp lực "ngược dòng" trực tiếp lên giá bán, nguồn cung và bài toán nội địa hóa của ngành ô tô Việt Nam.
Chính phủ Thái Lan áp mức thuế tiêu thụ đặc biệt 35% đối với xe thuần điện nhập khẩu nguyên chiếc (trong đó xe Trung Quốc chiếm 96% lượng nhập khẩu 9 tháng đầu năm). Động thái này đẩy tổng vốn đầu tư vào lĩnh vực xe điện tại Thái Lan tăng gần gấp đôi trong 5 năm, đạt hơn 141 tỷ baht (~4,2 tỷ USD).
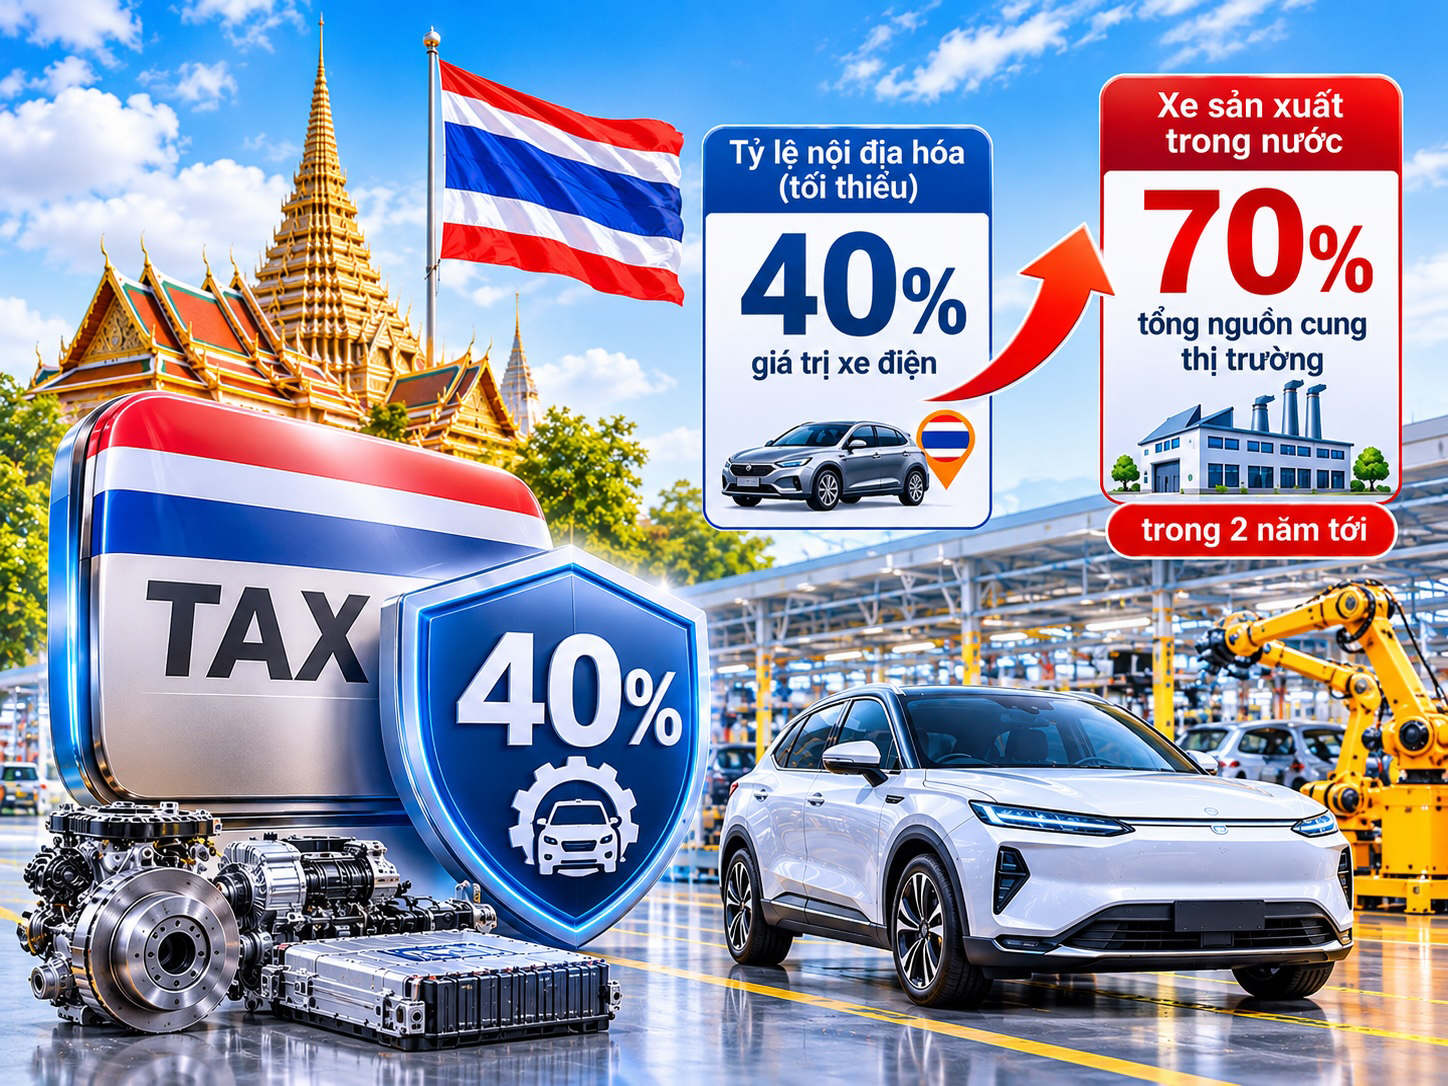
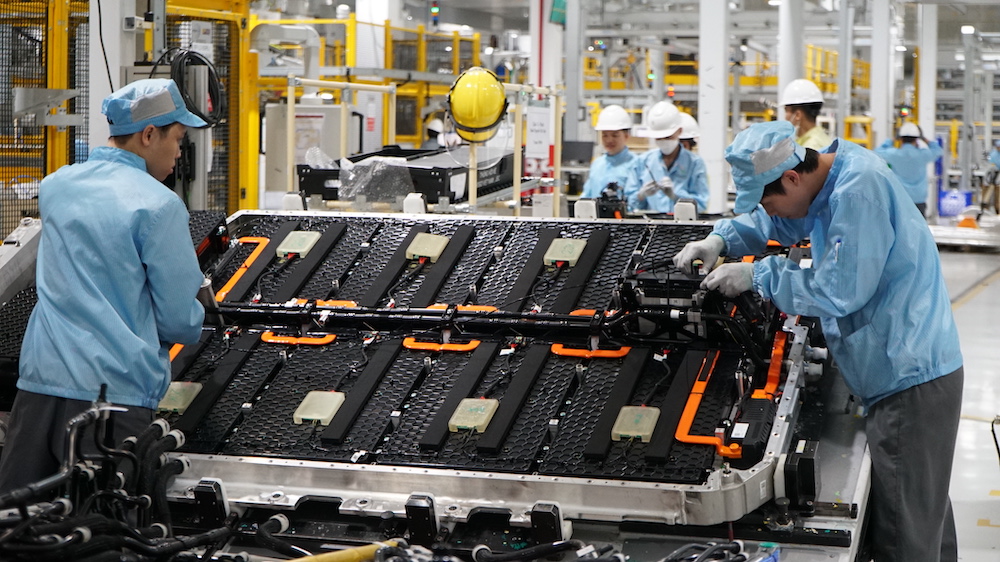
Trong 3 năm tới, Thái Lan yêu cầu các hãng xe phải đạt tỷ lệ linh kiện sản xuất trong nước khoảng 40% giá trị xe, hướng tới mục tiêu xe lắp ráp nội địa chiếm 70% tổng nguồn cung thị trường trong 2 năm tới. Áp lực này buộc các hãng xe ngoại phải xây dựng chuỗi cung ứng pin, mô-tơ và khung gầm tại chỗ.
Quy định nội địa hóa 40% của Thái Lan giúp xe điện "made in Thailand" đáp ứng luôn tiêu chuẩn hàm lượng khu vực (RVC 40%) theo hiệp định ATIGA để hưởng thuế nhập khẩu 0% khi xuất sang Việt Nam. Điều này tạo áp lực cạnh tranh trực tiếp về giá bán ở phân khúc phổ thông và buộc ngành công nghiệp phụ trợ Việt Nam phải tăng tốc nội địa hóa để giữ thị phần.
Cú xoay trục chính
sách xeđiện của Thái Lan
Thị trường ô tô Thái Lan đang
chứng kiến một cuộc đại phẫu mang tính bước ngoặt khi chính quyền Bangkok quyết
định siết chặt các biện pháp tài chính đối với xe điện nguyên chiếc nhập khẩu.
Mức thuế tiêu thụ đặc biệt cố định 35% chính thức được áp dụng đối với các dòng xe thuần điện nhập khẩu hoàn toàn, trong khi các mẫu xe được lắp ráp và sản xuất ngay trong nước sẽ hưởng mức ưu đãi thấp hơn đáng kể tùy thuộc vào tỷ lệ linh kiện nội địa.
Động thái này không phải là một
quyết định ngẫu nhiên mà nằm trong chiến lược dài hạn nhằm bảo vệ và củng cố vị
thế của Thái Lan là cơ sở sản xuất ô tô lớn nhất khu vực, nơi từ lâu đã bị
thống trị bởi các nhà sản xuất truyền thống từ Nhật Bản nay đang đứng trước làn
sóng định hình lại bởi xe điện Trung Quốc.
Sức nóng của chính sách mới đã
ngay lập tức phản hồi qua dòng vốn đầu tư thực tế. Tính đến tháng 9, tổng số
vốn đầu tư vào lĩnh vực xe điện được Hội đồng Đầu tư Thái Lan phê duyệt đã tăng
gần gấp đôi trong 5 năm
qua, chạm ngưỡng hơn 141 tỷ baht, tương đương
khoảng 4,2 tỷ USD. Con số này phơi bày quy mô chuyển dịch cấu trúc công nghiệp
chưa từng có của quốc gia này. Các thương hiệu lớn, đặc biệt là các nhà sản
xuất đến từ Trung Quốc vốn chiếm tới 96% tổng lượng xe điện nhập khẩu vào thị
trường Thái Lan trong 9 tháng đầu năm, đang đứng trước bài toán sinh tử về biên
lợi nhuận. Để né tránh mức thuế 35% và bảo vệ thị phần, các hãng xe không thể
tiếp tục dựa vào mô hình xuất khẩu nguyên chiếc mà buộc phải lao vào cuộc đua
bản địa hóa.
Hiệu ứng từ chính sách thuế mới
đã kích hoạt một chuỗi các động thái đầu tư hạ tầng quy mô lớn. Tập đoàn
Millennium Group Corporation, nhà phân phối chính thức của XPeng tại Thái Lan,
đã công khai tiến hành nghiên cứu khả thi về việc xây dựng nhà máy sản xuất
trực tiếp trong nước hợp tác cùng đối tác Trung Quốc. Phía doanh nghiệp cho
biết đang đánh giá kỹ lưỡng khối lượng sản xuất tiềm năng, năng lực đáp ứng từ
các nhà cung cấp linh kiện địa phương cũng như khả năng thỏa mãn các tiêu chuẩn
khắt khe về tỷ lệ nội địa hóa.
Tương tự, hãng Omoda&Jaecoo cũng xác nhận kế hoạch
mở rộng mạnh mẽ dấu ấn tại chỗ, xây dựng một hệ sinh thái kinh doanh hoàn chỉnh
xung quanh các hoạt động sản xuất nội địa thay vì chỉ đóng vai trò là nhà nhập
khẩu thương mại thuần túy. Giới quan sát trong ngành nhận định rằng thay vì
chần chừ thăm dò, các thương hiệu quốc tế sẽ phải đẩy nhanh tốc độ rót vốn lập
xưởng để kịp thời thích ứng với khung pháp lý mới.
Thắt chặt nguồn cungứng nội địahoá ngành ô tô
Bên cạnh hàng rào thuế tiêu thụ đặc biệt 35%, Chính phủ Thái Lan còn tung ra một công cụ pháp lý sắc bén hơn nhiều là lộ trình siết chặt quy định về tỷ lệ nội địa hóa trong những năm tới.
Theo thiết kế chính sách mới,
Bangkok yêu cầu khoảng 40% giá trị của một chiếc xe điện bán ra thị trường phải
đến từ các bộ phận, linh kiện được sản xuất thực tế trong nước. Mục tiêu chiến
lược của Bộ Tài chính và các cơ quan quản lý Thái Lan là cực kỳ tham vọng khi
muốn xe sản xuất trong nước phải chiếm tới 70% tổng nguồn cung toàn thị trường
trong vòng hai năm tới, tăng gấp hơn hai lần so với tỷ trọng của chín tháng đầu
năm 2026.
Áp lực này đang tạo ra một cuộc
sàng lọc khốc liệt ngay tại chỗ. Những nhà phân phối chưa từng có kế hoạch xây
dựng nhà máy nay cũng phải khẩn trương tìm kiếm cửa thương lượng với cơ quan
chức năng. Ghi nhận từ giới chức tài chính Thái Lan cho thấy nhiều đại diện
phân phối lớn như AAS Auto Service đã phải trực tiếp tiếp cận Bộ trưởng Tài
chính và Cục Thuế để đàm phán các điều kiện chuyển đổi mô hình kinh doanh.
Trong bối cảnh doanh số xe điện
toàn thị trường Thái Lan dự kiến cán mốc khoảng 200.000
xe trong năm 2026, tăng gấp đôi so với năm trước, áp lực bảo vệ thị phần buộc
các hãng phải chấp nhận hy sinh biên lợi nhuận ngắn hạn hoặc chuyển một phần
gánh nặng thuế phí sang giá bán. Những người tiêu dùng phổ thông tại Bangkok
bắt đầu cảm nhận rõ sức ép này khi các dòng xe nhập khẩu nguyên chiếc có nguy
cơ đội giá lên mức 700.000 đến 800.000 baht, vượt quá tầm với của đại đa số
người lao động có thu nhập trung bình.
Việc Bangkok ép các nhà sản
xuất phải cắm rễ chuỗi cung ứng tại chỗ không chỉ làm thay đổi bức tranh công
nghiệp trong nước mà còn tạo ra một hệ sinh thái công nghiệp phụ trợ hoàn toàn
mới cho ngành xe điện ASEAN. Khi các nhà sản xuất linh kiện pin, mô-tơ điện và
khung gầm bắt đầu dịch chuyển nhà máy về đất Thái để phục vụ định mức nội địa
hóa 40%, một khối lượng khổng lồ năng lực sản xuất dư thừa sẽ hình thành. Câu
hỏi đặt ra là toàn bộ sản lượng thặng dư từ các nhà máy mới này sẽ đi về đâu
khi thị trường nội địa Thái Lan đạt điểm bão hòa, và đó chính là thời điểm dòng
chảy xe điện bắt đầu tìm cách vượt biên giới để thâm nhập các thị trường lân
cận, trong đó có Việt Nam.
Xeđiện "made in Thailand" dòm ngó thị trường lân cận
Sự thay đổi chính sách của Thái Lan thoạt nhìn có vẻ là một vấn đề nội bộ mang tính bảo hộ thị trường trong nước, nhưng dưới lăng kính kinh tế vĩ mô và thương mại khu vực, nó tạo ra những tác động dây chuyền mang tính bước ngoặt đối với thị trường ô tô như Việt Nam.
Việt Nam và Thái Lan
cùng là thành viên cốt lõi của Khu vực mậu dịch tự do ASEAN (AFTA) và tuân thủ
các cam kết cắt giảm thuế quan theo Hiệp định Thương mại Hàng hóa ASEAN
(ATIGA). Theo khung pháp lý này, ô tô nguyên chiếc nhập khẩu từ Thái Lan vào
Việt Nam đang được hưởng mức thuế suất nhập khẩu ưu đãi đặc biệt là 0%, với
điều kiện cốt lõi là phương tiện phải đạt tỷ lệ hàm lượng khu vực (RVC) tối
thiểu 40%.
Chính quy tắc xuất xứ này là
chiếc cầu nối trực tiếp gắn liền chiến lược nội địa hóa của Thái Lan với bài
toán cạnh tranh tại thị trường Việt Nam. Khi Chính phủ Thái Lan ép các hãng xe
điện như BYD, Omoda and Jaecoo hay các liên doanh Trung Quốc phải nâng tỷ lệ
nội địa hóa nội khối lên 40% để đổi lấy các ưu đãi thuế tiêu thụ đặc biệt và
tránh mức thuế nhập khẩu 35%, vô tình các nhà sản xuất này sẽ đạt được luôn
tiêu chuẩn xuất xứ RVC 40% theo chuẩn ATIGA.
Điều này đồng nghĩa với việc
những chiếc xe điện được sản xuất tại các nhà máy mới xây dựng trên đất Thái
Lan sẽ hoàn toàn đủ điều kiện pháp lý để xuất khẩu ngược sang thị trường Việt
Nam mà không phải chịu bất kỳ một đồng thuế nhập khẩu nào.
Đối với thị trường ô tô Việt
Nam, sự xuất hiện của dòng xe điện "made in Thailand" với lợi thế quy
mô sản xuất lớn, chuỗi cung ứng linh kiện tối ưu hóa tại "công xưởng" số một Đông Nam Á
sẽ tạo ra một áp lực cạnh tranh cực kỳ khốc liệt. Trong giai đoạn mà ngành công
nghiệp ô tô điện nội địa Việt Nam, dẫn đầu bởi VinFast, đang nỗ lực thiết lập
thị phần và hoàn thiện hệ sinh thái trạm sạc, sự đổ bộ của xe điện sản xuất tại
Thái Lan sẽ có những tác động lớn tới cục diện phân khúc phổ thông.
Các thương hiệu xe điện ngoại không cần phải xây dựng nhà máy tỷ đô tại Việt
Nam ngay lập tức, mà có thể tận dụng ngay năng lực sản xuất đang bùng nổ tại
quốc gia láng giềng để thâm nhập sâu rộng vào dải đất hình chữ S thông qua ưu
đãi thuế quan 0% từ hiệp định thương mại tự do.
Thách thức và cơ hội chohệ
sinh thái ô tô Việt Nam
Sức ép ngược dòng từ chính sách thuế và nội địa hóa của Thái Lan không chỉ mang lại thách thức về áp lực cạnh tranh giá bán mà còn buộc các cơ quan quản lý và doanh nghiệp nội địa tại Việt Nam phải nhìn nhận lại chiến lược phát triển công nghiệp hỗ trợ.
Khi các đối
thủ cạnh tranh trong khu vực chủ động xây dựng thành công một hệ sinh thái linh
kiện hoàn chỉnh với tỷ lệ nội địa hóa cao, các sản phẩm xe điện từ khu vực
ASEAN sẽ có biên độ định giá linh hoạt hơn rất nhiều. Nếu ngành công nghiệp phụ
trợ của Việt Nam không kịp thời bứt phá để gia tăng tỷ lệ nội địa hóa và tối ưu
hóa chi phí sản xuất linh kiện cốt lõi như pin điện hay vi mạch điều khiển, các
doanh nghiệp nội sẽ dễ bị lép vế ngay trên sân nhà trước làn sóng xe điện nhập
khẩu có nguồn gốc từ Thái Lan.
Tuy nhiên, mặt tích cực của áp
lực này là nó đóng vai trò như một bộ lọc tự nhiên, buộc thị trường xe điện
Việt Nam phải trưởng thành nhanh chóng thông qua cạnh tranh sòng phẳng về chất
lượng công nghệ, hệ sinh thái dịch vụ hậu mãi và mật độ hạ tầng trạm sạc. Người
tiêu dùng Việt Nam sẽ là bên thụ hưởng trực tiếp khi có thêm nhiều sự lựa chọn
đa dạng với mức giá cạnh tranh hơn nhờ các hiệp định thương mại tự do. Đồng
thời, các nhà sản xuất nội địa cũng buộc phải đẩy mạnh chiến lược liên kết
chuỗi cung ứng toàn cầu, tối ưu hóa công nghệ sản xuất thông minh để bảo vệ thị
phần trước những dòng xe điện được hậu thuẫn bởi chính sách công nghiệp quy mô
lớn từ các quốc gia láng giềng.
Quyết định nâng thuế xe điện nhập
khẩu và siết chặt nội địa hóa của Thái Lan không chỉ là câu chuyện nội bộ của
một quốc gia mà là một biến số chiến lược làm rung chuyển toàn bộ chuỗi cung
ứng ô tô khu vực Đông Nam Á. Dưới sức ép của dòng chảy
thương mại tự do ATIGA, thị trường ô tô Việt Nam đang đứng trước một giai đoạn
chuyển giao đầy thách thức nhưng cũng vô cùng tiềm năng. Khả năng thích ứng và
bản lĩnh chiến lược của các doanh nghiệp nội trong giai đoạn tới sẽ quyết định
vị thế của ngành công nghiệp xe điện Việt Nam trên bàn cờ hội nhập kinh tế khu vực
trong dài hạn.