Contact us
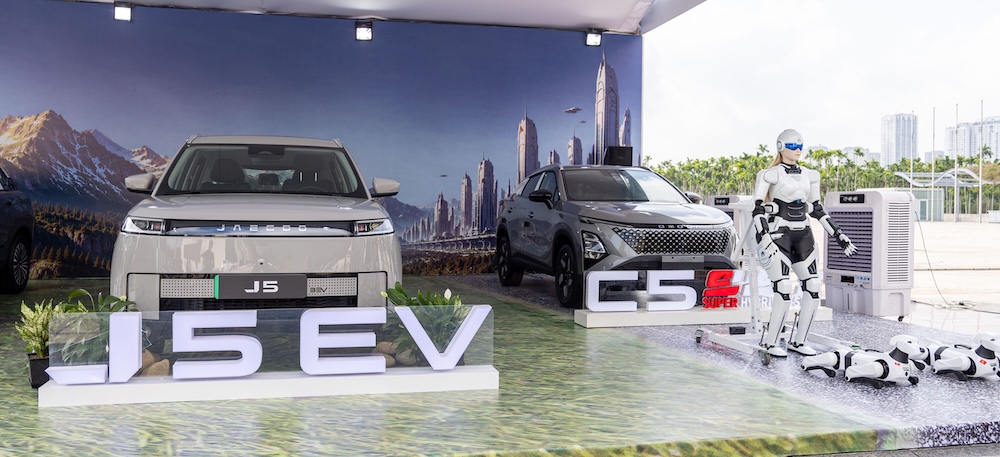
Bên cạnh các trụ cột lâu năm như THACO, Tập đoàn Thành Công (TC Group), Toyota hay Ford, sự xuất hiện của các dự án liên doanh mới như Geely – Tasco, Geleximco – Omoda & Jaecoo tại Hưng Yên, hay thông tin SAIC Motor với thương hiệu MG cũng đang đẩy mạnh kế hoạch xây dựng nhà máy lắp ráp xe tại Việt Nam, dự án hiện trong giai đoạn đàm phán sâu với các đối tác và dự kiến sẽ chính thức triển khai từ cuối năm 2027, cùng chuỗi tổ hợp nhà máy lắp ráp xe năng lượng mới đang tạo nên một diện mạo công nghiệp ô tô vừa sôi động nhưng cũng đầy thách thức.
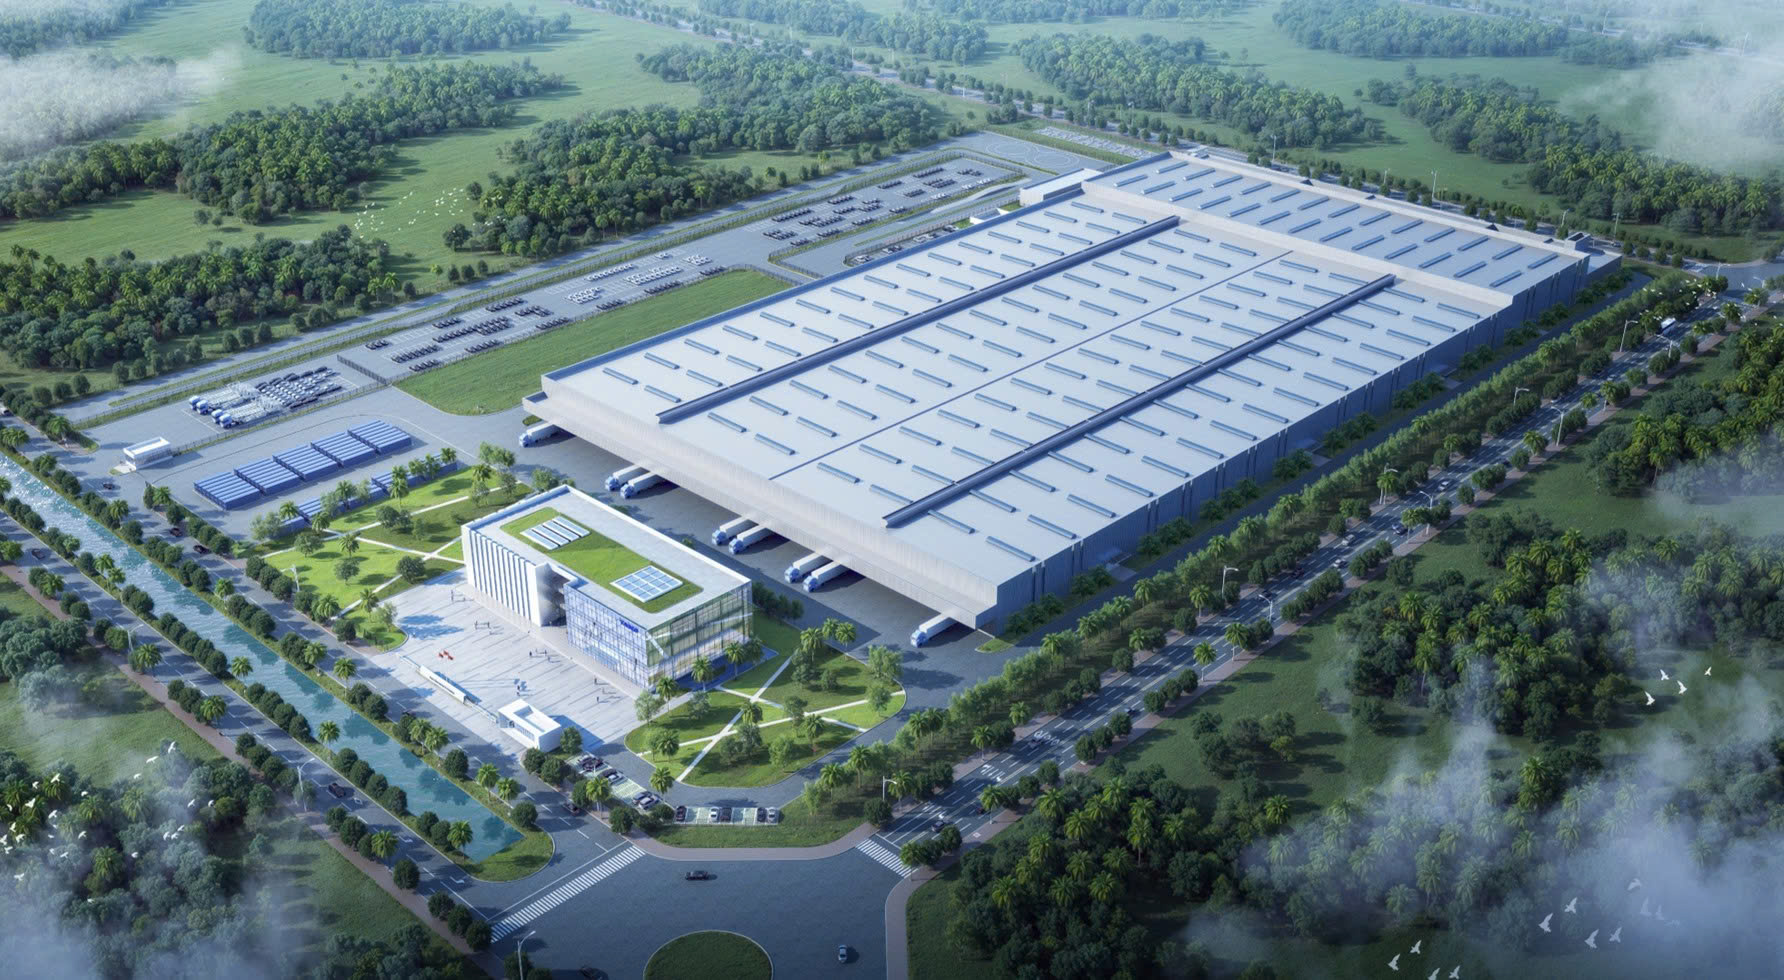
Việc lựa chọn con đường nội địa hóa thông qua mô hình liên doanh CKD đặt các nhà sản xuất trước một bài toán kinh tế phức tạp: Đây là cơ hội vàng để kiến tạo chuỗi cung ứng phụ trợ nội địa hay là một bài toán chi phí hòa vốn đầy rủi ro trong một thị trường còn dư địa quy mô hạn chế?
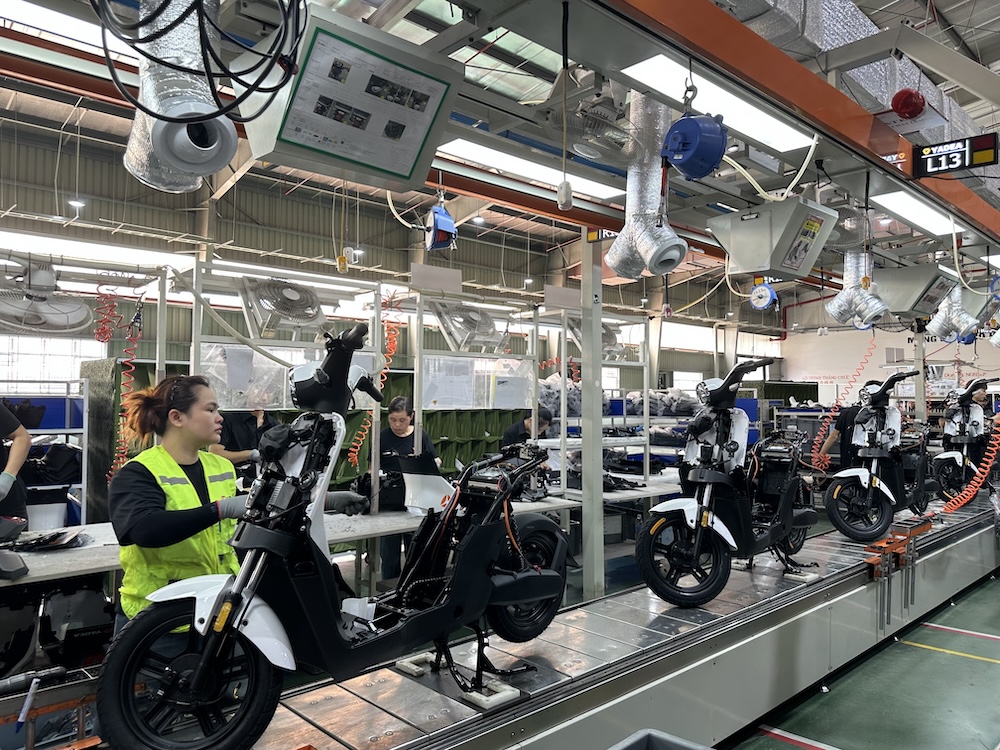
Mô hình liên doanh CKD từ lâu vẫn được xem là con đường ngắn nhất và khả thi nhất để một nền kinh tế đang phát triển như Việt Nam từng bước nâng cao năng lực sản xuất nội tại. Thực tế, thông qua các liên doanh sản xuất, các doanh nghiệp trong nước không chỉ đơn thuần tiếp nhận dây chuyền trang thiết bị mà còn có cơ hội thụ hưởng quy trình quản trị sản xuất, hệ thống kiểm soát chất lượng tiêu chuẩn toàn cầu và kỹ thuật lắp ráp phức tạp từ các tập đoàn ô tô quốc tế.
Quan trọng hơn, sự hiện diện của các nhà máy CKD cam kết sản lượng ổn định đóng vai trò là "lực kéo" bắt buộc để kích hoạt sự phát triển của hệ sinh thái công nghiệp phụ trợ cấp 1 (Tier-1) và cấp 2 (Tier-2). Các linh kiện cồng kềnh, chi phí vận chuyển cao như bộ ghế, kính chắn gió, bảng taplo, cản trước sau, hệ thống dây điện và khung gầm kim loại luôn là những hạng mục ưu tiên nội địa hóa hàng đầu.
Khi quy mô sản xuất trong nước đạt đến ngưỡng tiêu thụ nhất định, việc sản xuất các chi tiết này ngay sát bán kính nhà máy lắp ráp giúp tối ưu hóa chi phí logistics, đồng thời tạo ra hàng chục ngàn việc làm kỹ thuật cao cho lao động địa phương.
Đặc biệt, trong bối cảnh ngành công nghiệp ô tô toàn cầu đang dịch chuyển mạnh mẽ sang xe điện và xe hybrid tính đến cuối năm 2026, cơ hội nội địa hóa qua liên doanh CKD còn mở ra ở các phân khúc công nghệ mới.
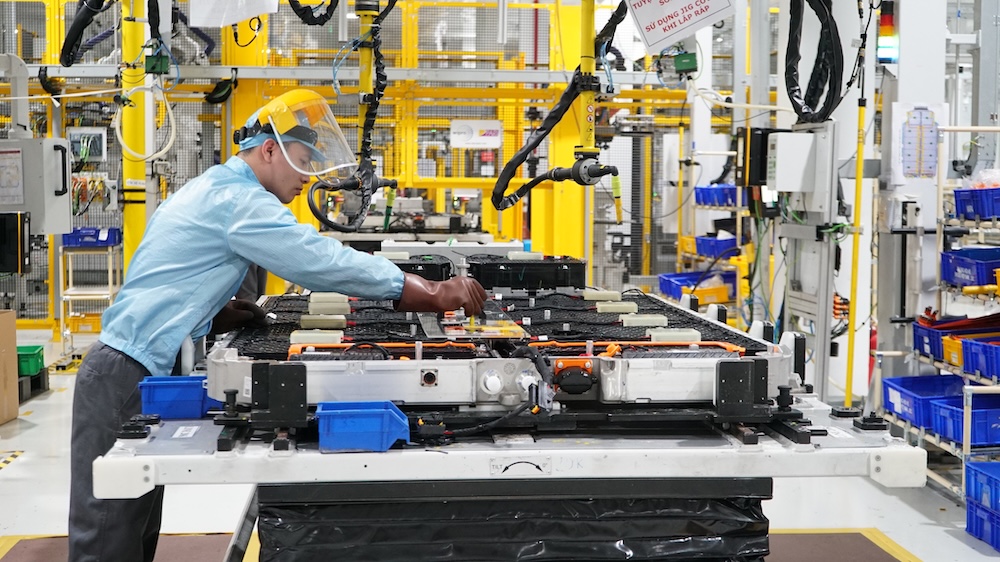
Minh chứng từ thực tế cho thấy, với chiến lược chủ động sản xuất và tích hợp chuỗi giá trị, tỉ lệ nội địa hóa xe điện của VinFast đã đạt khoảng 60%, mục tiêu đạt 84% năm 2026, trong khi một số dòng xe thương mại của THACO cũng ghi nhận tỷ lệ nội địa hóa đạt từ 20% đến hơn 60% tuỳ loại xe.
Những con số này khẳng định rằng nếu có chiến lược phát triển đúng hướng và sự quyết tâm từ doanh nghiệp, mô hình sản xuất nội địa hoàn toàn có thể tạo ra giá trị gia tăng thực chất thay vì chỉ dừng lại ở các công đoạn gia công bề nổi.
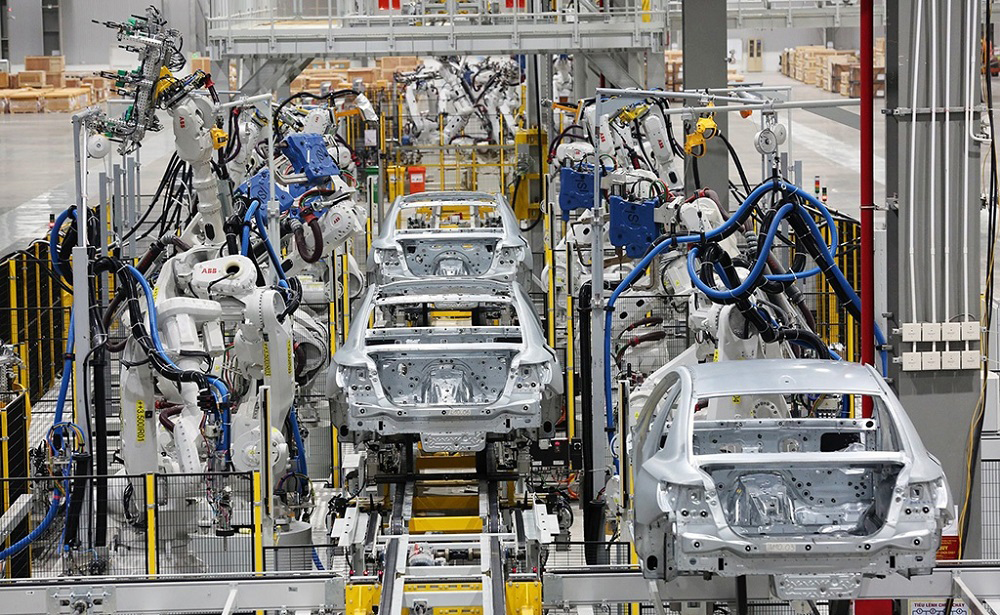
Tuy nhiên, đằng sau những triển vọng về chuỗi cung ứng là một thực tế khó khăn mà bất kỳ nhà sản xuất ô tô nào cũng phải đối mặt. Ngành công nghiệp ô tô là ngành công nghiệp thâm dụng vốn lớn, đòi hỏi chi phí đầu tư ban đầu khổng lồ cho hệ thống nhà xưởng, dây chuyền dập khung vỏ, xưởng hàn robot tự động, xưởng sơn điện di hiện đại và hệ thống khuôn mẫu v.v…
Đây chính là "điểm nghẽn" lớn nhất của thị trường ô tô Việt Nam khi quy mô của thị trường còn nhỏ. Mặc dù tổng quy mô tiêu thụ toàn thị trường trong 9 tháng đầu năm 2026 đã ghi nhận đà phục hồi tích cực, chạm mốc hơn 400.000 xe (số liệu từ ba khối chính gồm VAMA, VinFast và Hyundai Thành Công), nhưng thị trường lại bị phân mảnh bởi hàng loạt mẫu xe khác nhau thuộc hàng chục thương hiệu cạnh tranh gay gắt.
Ngoại trừ một vài mẫu xe "gánh doanh số" duy trì được sức mua ổn định ở ngưỡng trên 15.000 đến 20.000 xe/năm, đại đa số các mẫu xe còn lại tại Việt Nam chỉ đạt doanh số bình quân từ 5.000 đến 7.000 xe/năm. Với mức sản lượng khiêm tốn này, chi phí phân bổ khấu hao máy móc, nhà xưởng và khuôn mẫu trên từng đầu xe CKD trở nên vô cùng đắt đỏ.
Nghịch lý chi phí xuất hiện khi giá thành sản xuất một chiếc xe CKD trong liên doanh tại Việt Nam trong nhiều trường hợp lại cao hơn từ 10% đến 20% so với việc nhập khẩu nguyên chiếc một chiếc xe tương đương từ các đại tổ hợp sản xuất lớn tại Thái Lan hay Indonesia.
Các nhà máy tại Thái Lan hay Indonesia thường vận hành với công suất hàng trăm ngàn xe mỗi năm cho một dòng xe, giúp họ tối ưu hóa triệt để giá thành linh kiện đầu vào và chi phí vận hành. Sự chênh lệch về quy mô sản xuất khiến các doanh nghiệp liên doanh CKD tại Việt Nam rơi vào thế gọng kìm: Nếu nâng giá bán để bù đắp chi phí khấu hao thì mất khả năng cạnh tranh với xe CBU nhập khẩu. Ngược lại, nếu hạ giá bán theo thị trường thì chấp nhận gánh lỗ kéo dài và không thể thu hồi vốn đầu tư dây chuyền.
Thêm vào đó, rủi ro về "nội địa hóa ảo" vẫn là một gánh nặng chực chờ. Do quy mô sản lượng chưa đủ lớn để hấp dẫn các nhà cung cấp linh kiện Tier-1 toàn cầu rót vốn mở nhà máy phụ trợ tại Việt Nam, nhiều liên doanh CKD thực chất chỉ dừng lại ở mô hình lắp ráp đơn giản dạng CKD hoặc SKD nâng cao – tức nhập khẩu hầu như toàn bộ các bộ linh kiện đã rời sẵn từ nước ngoài về để hàn, sơn và lắp ráp.
Về phía doanh nghiệp, việc tái cơ cấu danh mục sản phẩm lắp ráp là yêu cầu bắt buộc. Các liên doanh không nên dàn trải nguồn lực tài chính để lắp ráp quá nhiều dòng xe dung lượng nhỏ, mà cần tập trung nguồn lực CKD cho 1 đến 2 mẫu xe chiến lược có khả năng đạt quy mô doanh số bứt phá. Đối với các dòng xe ngách hoặc dòng xe có sản lượng thấp, phương án nhập khẩu CBU vẫn là giải pháp tối ưu hóa dòng tiền và giảm thiểu rủi ro vận hành. Cùng với đó, các hãng xe cần chủ động tìm kiếm giải pháp "nội địa hóa thông minh", ưu tiên tập trung vào các hợp phần có hàm lượng giá trị cao và chi phí vận chuyển đắt đỏ như hệ thống pin điện, phần mềm tích hợp, thay vì cố gắng nội địa hóa các chi tiết cơ khí truyền thống đòi hỏi quy mô dập khuôn lớn.
Về phía định hướng vĩ mô, việc duy trì các chính sách ưu đãi thuế tiêu thụ đặc biệt, thuế nhập khẩu linh kiện CKD và các gói hỗ trợ tín dụng công nghiệp phụ trợ cần đi kèm với các điều kiện ràng buộc khắt khe về tỷ lệ giá trị gia tăng nội địa và lộ trình chuyển giao công nghệ thực chất. Đặc biệt, mục tiêu nội địa hóa đến năm 2030 được xác định ở mức 22-30%, đến năm 2035 đạt 32-40% chỉ có thể đạt được khi các liên doanh CKD tại Việt Nam không chỉ nhìn vào thị trường nội địa hơn 100 triệu dân, mà cần hướng tới được quy hoạch trở thành một “hub sản xuất” hướng tới xuất khẩu ngược sang các thị trường ngách trong khu vực ASEAN và toàn cầu.
Rõ ràng chỉ khi giải được bài toán sản lượng gộp thông qua xuất khẩu, áp lực chi phí hòa vốn của các nhà máy CKD mới được giải tỏa, mở ra con đường phát triển bền vững cho chuỗi cung ứng công nghiệp ô tô Việt Nam trong kỷ nguyên mới.