




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Lối đi tắt” nào để xây dựng Ngân hàng số thành công?


Xu hướng sử dụng nền tảng để xây dựng ngân hàng số là xu hướng bắt buộc với các ngân hàng và tổ chức tài chính. Tuy nhiên làm sao để việc triển khai ngân hàng số trở nên dễ dàng và nhanh hơn, đó chính là câu hỏi mà đa số các ngân hàng đều quan tâm...
2020 và 2021 chứng khiến đại dịch Covid-19 thúc đẩy sự thay đổi lớn trong thói quen thanh toán và giao dịch của người Việt Nam. Đến 2022, khi những thói quen này đã được hình thành rõ nét, việc chuyển mình thành “ngân hàng số” không còn là một xu hướng mà trở thành yêu cầu bắt buộc đối với các ngân hàng Việt Nam. Liệu có “lối đi tắt” nào cho các ngân hàng, tổ chức tài chính Việt Nam để có thể chuyển đổi nhanh chóng mọi hình thức giao dịch thành trực tuyến hay không?
NGÂN HÀNG SỐ LÀ TẤT YẾU - KHÔNG CÒN LÀ XU HƯỚNG
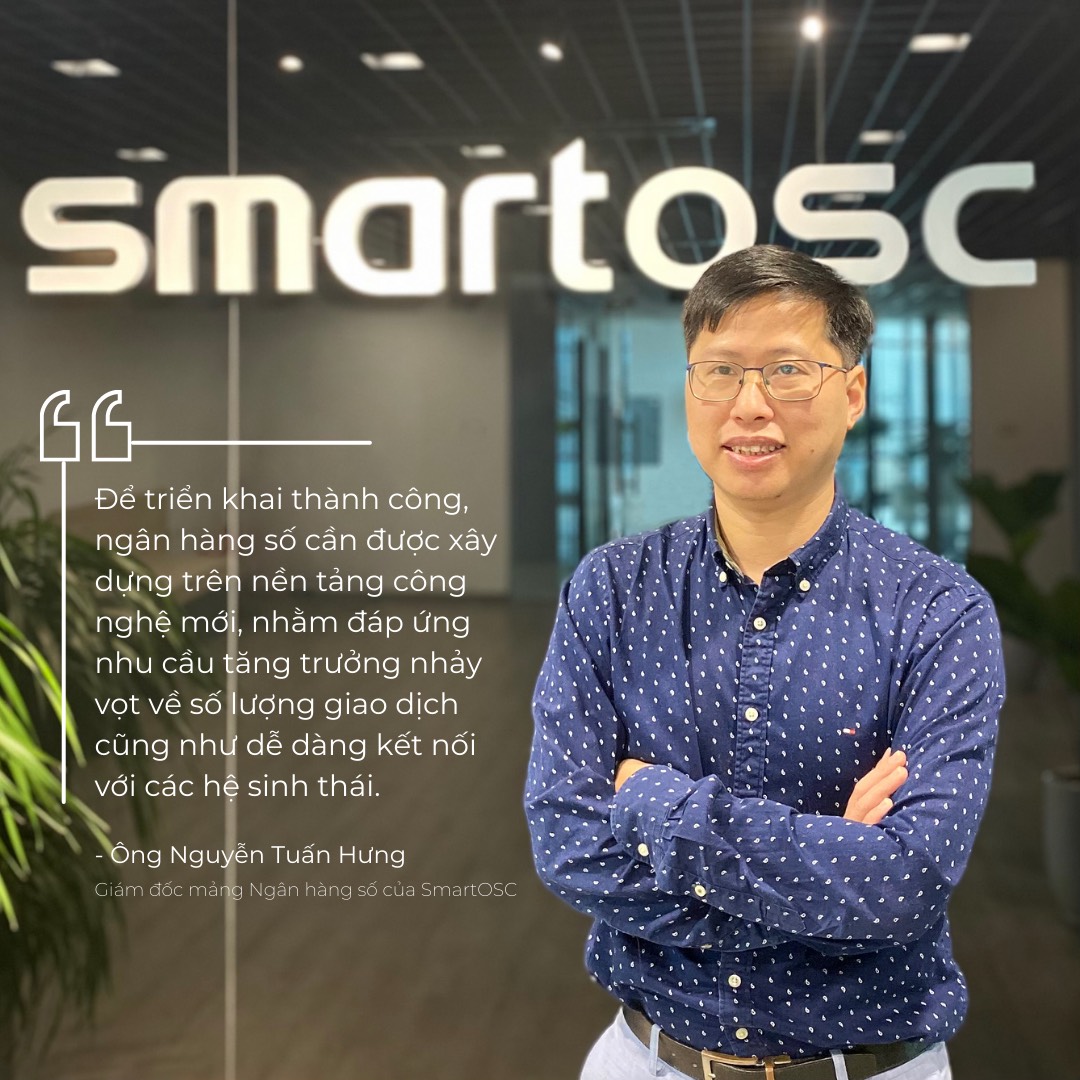
Khoảng 15% ngân hàng và các tổ chức tín dụng trên thế giới đã hoàn thành việc số hóa toàn bộ giao dịch và trở thành người dẫn đầu với những tăng trưởng đáng kể về các chỉ số doanh nghiệp. Theo ông Nguyễn Tuấn Hưng, Giám đốc mảng Ngân hàng số của SmartOSC - Đối tác hàng đầu của Backbase tại Việt Nam, để triển khai thành công thì ngân hàng số cần được xây dựng trên nền tảng công nghệ mới nhằm đáp ứng nhu cầu tăng trưởng nhảy vọt về số lượng giao dịch cũng như dễ dàng kết nối với các hệ sinh thái.
Thuộc về một thị trường lớn và nhiều tiềm năng, nhưng tốc độ phát triển ngân hàng số tại Việt Nam vẫn đang được đánh giá là khá chậm. Nhiều ngân hàng vẫn đang loay hoay trong việc quản lý dữ liệu để phân tích nhu cầu của khách hàng, bị giới hạn bởi nền tảng công nghệ lỗi thời và các phần mềm rời rạc.
Cụ thể, việc vận hành mô hình đa kênh (multi channel) thay vì hợp kênh (omni channel) khiến thông tin phi tập trung, trải nghiệm khách hàng không liền mạch. Ngoài ra, sau nhiều năm phát triển, các ngân hàng thường sở hữu một tổ hợp kiến trúc hệ thống khá cồng kềnh, gây khó khăn cho quá trình mở rộng.
Thêm vào đó, phần lớn các ngân hàng đang gặp khó khăn trong việc kết nối hệ thống với hệ sinh thái công nghệ tài chính (Fintech), mặc dù việc hợp tác với các công ty Fintech chắc chắn sẽ giúp ngân hàng mở rộng tệp khách hàng dễ dàng và nhanh chóng.
CÁC GIẢI PHÁP XÂY DỰNG NGÂN HÀNG SỐ PHỔ BIẾN NHẤT
Tự xây dựng ngân hàng số: Đây là hướng đi hiện đang được số lượng không nhỏ ngân hàng tại Việt Nam áp dụng, với đánh giá ban đầu mang tính linh hoạt và chủ động cao. Cụ thể, các ngân hàng sẽ tự thành lập đội phát triển giải pháp theo nhu cầu. Về ngắn hạn, đây là cách làm nhanh để đưa sản phẩm ra thị trường, nhưng tổng thể về lâu dài thì lại là hướng đi tốn kém nhất. Việc duy trì vài trăm nhân sự cho việc xây dựng các sản phẩm sẽ dẫn tới chi phí hoạt động cao. Ngoài ra, do sự rời rạc thiếu tính quy hoạch tổng thể, dẫn đến một thời điểm khi số lượng giao dịch tăng vọt, phát sinh những nhu cầu trong tương lai thì toàn bộ hệ thống không đáp ứng được nhu cầu, dẫn đến phải “đập đi xây lại" từ đầu.
Xây dựng trên nền tảng digital banking có sẵn: Để có thể đẩy nhanh quá trình chuyển đổi số, các ngân hàng và tổ chức tài chính Việt Nam nên lựa chọn sử dụng các nền tảng ngân hàng số (digital banking platform) có sẵn, điển hình như Backbase, Finacle, Mulesoft, Temenos, ... Điểm mạnh của việc sử dụng các nền tảng này là tính triển khai nhanh chóng, nền tảng công nghệ mới và có kiến trúc đồng nhất.
Thay vì mất 5 năm xây dựng từ đầu với con số đầu tư khổng lồ cho nhân sự công nghệ, các nền tảng này sẽ giúp ngân hàng hoàn thành mục tiêu chỉ trong 1-2 năm với chi phí tiết kiệm đáng kể. Sau đó, ngân hàng có thể từ từ điều chỉnh và phát triển thêm các tính năng riêng biệt giúp tạo sự cạnh tranh.
Đứng trước thử thách phải tạo dấu ấn riêng trong thị trường cạnh tranh và quá bão hòa, Ngân hàng Thương mại Cổ phần Tiên Phong (TPBank) đã tìm đến BackBase để tân trang lại hệ thống ngân hàng số dành cho khách hàng cá nhân và hoàn thành trong chưa đầy 9 tháng. Với nền tảng mới, TPBank đã đạt giải “Ngân hàng số xuất sắc nhất Việt Nam” bởi The Asian Banker trong hai năm liên tiếp và “Ứng dụng ngân hàng số xuất sắc nhất” bởi Global Brands Magazine vào tháng 6 năm 2021.
Về BackBase, đây là nền tảng ngân hàng số cung cấp dịch vụ, tính năng đa dạng với 12 cấu phần riêng biệt và đối tác trong hệ sinh thái, có thể hỗ trợ cho toàn bộ hoạt động của một ngân hàng. Nền tảng ngân hàng tương tác này có thể đáp ứng yêu cầu của các ngân hàng lớn nhỏ khác nhau và ở bất kỳ nơi nào trên thế giới.
Ngoài ra, BackBase còn được Forrester công nhận là đang dẫn đầu trong các nền tảng ngân hàng tương tác, với những giải pháp khác biệt giúp nâng cấp cấu trúc và công nghệ như open banking, hệ thống thiết kế thế hệ mới, sự linh hoạt và khả năng mở rộng trong tương lai.
Tuy nhiên việc sử dụng các nền tảng ngân hàng số có sẵn cũng không phải là không có những khó khăn. Đa số những nền tảng này được xây dựng cho các thị trường Châu Âu, Mỹ nên để áp dụng vào thị trường Việt Nam thì đa phần các ngân hàng chỉ sử dụng được phần nền tảng rồi từ đó xây dựng lên các nghiệp vụ của mình mà không thể sử dụng ngay các ứng dụng có sẵn. Điều này dẫn tới việc các ngân hàng cần tốn chi phí và thời gian để điều chỉnh lại sản phẩm cho phù hợp.
VẬY ĐÂU LÀ "LỐI TẮT" ĐỂ XÂY DỰNG NGÂN HÀNG SỐ?
Xu hướng sử dụng nền tảng để xây dựng ngân hàng số là xu hướng bắt buộc với các ngân hàng và tổ chức tài chính. Tuy nhiên làm sao để việc triển khai ngân hàng số trở nên dễ dàng và nhanh hơn, đó chính là câu hỏi mà đa số các ngân hàng đều quan tâm.
Hiện tại ở Việt Nam, SmartOSC là đối tác chiến lược của Backbase trong việc cung cấp và triển khai nền tảng ngân hàng số. SmartOSC đã nghiên cứu nền tảng Backbase và xây dựng riêng bộ giải pháp ngân hàng số phù hợp với thị trường Việt Nam.
Việc triển khai ngân hàng số trên nền tảng công nghệ mới của Backbase kèm theo bộ giải pháp riêng cho thị trường Việt Nam sẽ giúp các ngân hàng rút ngắn thời gian triển khai, giảm chi phí triển khai và nhanh chóng khai thác được sản phẩm trên nền tảng mới.
Thay vì mất 1, 2 năm triển khai giải pháp, sử dụng bộ sản phẩm của SmartOSC sẽ giúp ngân hàng rút ngắn được 50% thời gian triển khai để nhanh chóng đưa sản phẩm vào sử dụng.
Đọc bài theo từ khoá

Đón đọc Tạp chí Kinh tế Việt Nam số 41-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 41-2026 phát hành ngày 12/10/2025 với nhiều chuyên mục hấp dẫn...

Giá vàng miếng SJC tăng 2 tuần liên tiếp
Trong hai tuần liên tiếp (28/9-10/10), giá vàng miếng SJC tăng tổng cộng 2,4 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều...
Giá vàng tăng mạnh lên cao nhất 1 tuần, SPDR Gold Trust tiếp tục bán ròng
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Sáu (9/10), khi nhà đầu tư tiếp tục giảm đặt cược vào một động thái tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 10...
Dự báo CPI cả năm tăng tới 4,8%, tăng cường kiểm soát chi phí đầu vào
Bộ Tài chính đưa ra hai kịch bản lạm phát năm 2026, với CPI bình quân tăng khoảng 4,5% và 4,8%. Trước áp lực giá cả trong những tháng cuối năm, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu tăng cường giám sát thị trường, không để giá hàng hóa, dịch vụ tăng bất hợp lý, nhất là khi chi phí đầu vào đã giảm…

Giá vàng trong nước bật tăng gần 2 triệu đồng/lượng sau 7 phiên giằng co
Trong phiên 9/10, giá mua, bán vàng miếng SJC tăng phổ biến 1,8 triệu đồng/lượng mỗi chiều sau 1 tuần đứng im hoặc giảm trong biên độ hẹp. Đối với vàng nhẫn, giá tăng từ 500 nghìn – 1,8 triệu đồng/lượng, tuỳ thương hiệu..





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







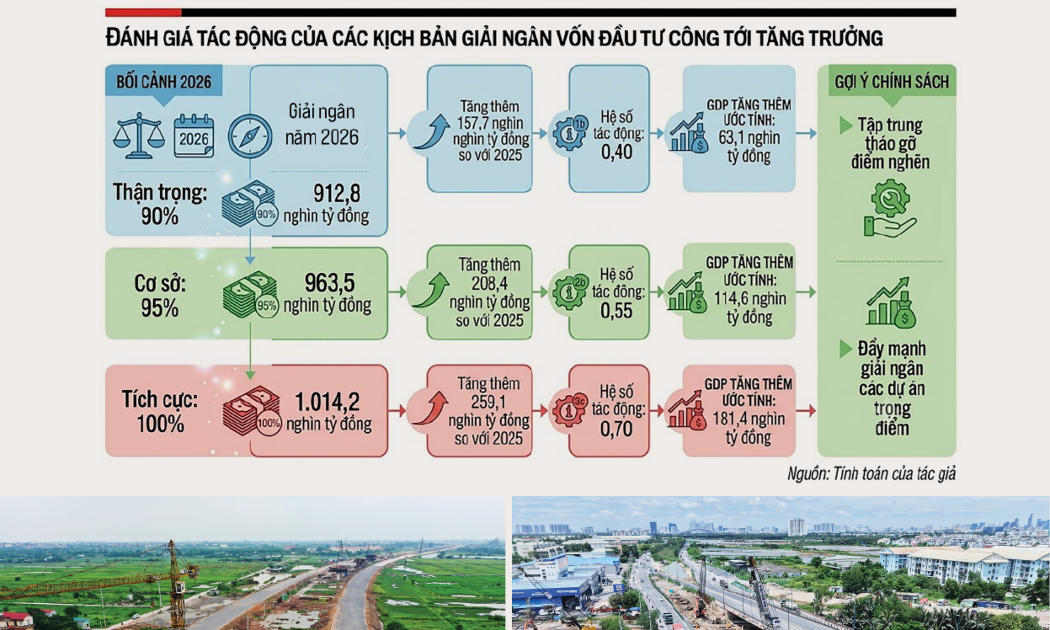
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...