Bộ Nông nghiệp và Môi trường đề xuất sửa Luật Thuế Giá trị gia tăng
PPhương Linh
Chọn cỡ chữ
Bộ Nông nghiệp và Môi trường đề nghị sửa đổi, bổ sung quy định tại Điểm d Khoản 2 Điều 9 Luật Thuế Giá trị gia tăng (sửa đổi) số 48/2024/QH15 theo hướng sản phẩm qua sơ chế sử dụng làm thức ăn chăn nuôi, sản phẩm giống vật nuôi, sản phẩm chăn nuôi thuộc diện không chịu thuế...
Luật Thuế Giá trị gia tăng (sửa đổi) đang gây khó khăn cho ngành chăn nuôi
Ngày 12/8, Bộ Nông nghiệp và Môi trường gửi công văn kiến nghị Thủ tướng Chính phủ liên quan đến thuế giá trị gia tăng đối với nguyên liệu thức ăn chăn nuôi, sản phẩm giống vật nuôi, sản phẩm chăn nuôi.
SỰ KHÔNG ĐỒNG NHẤT TRÊN VĂN BẢN PHÁP LUẬT
Theo Bộ Nông nghiệp và Môi trường, quy định chưa đồng nhất tại Khoản 1, Khoản 2, Khoản 3 Điều 5 và Điểm d Khoản 2 Luật Thuế Giá trị gia tăng sửa đổi số 48/2024/QH15 có hiệu lực từ ngày 1/7/2025 đang gây khó khăn cho hoạt động sản xuất kinh doanh của người chăn nuôi và các doanh nghiệp ngành này.
Cụ thể, Khoản 1, Khoản 2 và Khoản 3 Điều 5 Luật Thuế giá trị gia tăng quy định đối tượng không chịu thuế bao gồm: (1) Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu;(2) Sản phẩm giống vật nuôi theo quy định của pháp luật về chăn nuôi, vật liệu nhân giống cây trồng theo quy định của pháp luật về trồng trọt và (3)Thức ăn chăn nuôi theo quy định của pháp luật về chăn nuôi; thức ăn thủy sản theo quy định của pháp luật về thủy sản.
Tuy nhiên, tại Điểm d, Khoản 2 Điều 9 của Luật này lại quy định mức thuế suất 5% áp dụng đối với: “Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thuỷ sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại Khoản 1 Điều 5 của Luật này”.
Thứ hai, đối với thức ăn chăn nuôi, Khoản 25 Điều 2 Luật Chăn nuôi quy định: “Thức ăn chăn nuôi là sản phẩm mà vật nuôi ăn, uống ở dạng tươi, sống hoặc đã qua chế biến bao gồm thức ăn hỗn hợp hoàn chỉnh, thức ăn đậm đặc, thức ăn bổ sung và thức ăn truyền thống”.
Cùng với đó, tại Khoản 29 Điều 2 Luật Chăn nuôi: “Thức ăn truyền thống là sản phẩm nông nghiệp, thủy sản, công nghiệp chế biến được sử dụng phổ biến theo tập quán trong chăn nuôi bao gồm thóc, gạo, cám, ngô, khoai, sắn, bã rượu, bã bia, bã sắn, bã dứa, rỉ mật đường, rơm, cỏ, tôm, cua, cá và loại sản phẩm tương tự khác”.
Căn cứ theo quy định trên, thức ăn truyền thống là các nguyên liệu có nguồn gốc thực vật là sản phẩm cây trồng chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường như thóc, gạo, cám, ngô, khoai, sắn… thuộc đối tượng không chịu thuế giá trị gia tăng theo quy định tại Điều 5 Luật Thuế giá trị gia tăng, Bộ Nông nghiệp và Môi trường đánh giá.
SỬA QUY ĐỊNH TẠI ĐIỂM D KHOẢN 2 ĐIỀU 9 LUẬT THUẾ GIÁ TRỊ GIA TĂNG THEO TRÌNH TỰ
Hiện nay, Bộ Nông nghiệp và Môi trường ghi nhận 3 trường hợp: (i) phần lớn các doanh nghiệp sản xuất, kinh doanh thức ăn chăn nuôi đều áp dụng giá trị gia tăng đối với nguyên liệu đầu vào theo khoản 3, Điều 5 Luật Thuế Giá trị gia tăng, (ii) một số doanh nghiệp áp dụng theo khoản 5 Điều 9 Luật Thuế Giá trị gia tăng nhưng để treo thuế và (iii) số doanh nghiệp sản xuất cầm chừng vì chưa biết hạch toán kinh doanh thế nào khi quy định thuế chưa rõ ràng.
“Một số cơ quan thuế áp dụng mức thuế suất 5% đối với mặt hàng thức ăn chăn nuôi theo quy định tại điểm d khoản 2 Điều 9 Luật Thuế Giá trị gia tăng là không phù hợp. Đồng thời, điều này còn tạo ra gánh nặng chi phí đáng kể cho doanh nghiệp và người chăn nuôi, đặc biệt là đối với các doanh nghiệp nhỏ không có khả năng nhập khẩu trực tiếp hoặc phải thông qua trung gian sơ chế”
Bộ Nông nghiệp và Môi trường
Thứ ba, về sản phẩm giống vật nuôi, sản phẩm chăn nuôi, Bộ Nông nghiệp và Môi trường cũng cho biết theo quy định của Luật Chăn nuôi, lợn con cai sữa hoặc gia cầm con một ngày tuổi được sinh ra từ các đàn giống bố mẹ với mục đích nuôi thịt là đối tượng không chịu thuế giá trị gia tăng theo quy định tại khoản 1 Điều 5 Luật Thuế Giá trị gia tăng.
Do vậy, Bộ đánh giá không phù hợp khi một số cơ quan thuế ở địa phương áp dụng mức thuế suất 5% đối với các mặt hàng này theo quy định tại điểm d khoản 2 Điều 9 Luật Thuế Giá trị gia tăng. Bởi lẽ, các đơn vị phân phối giống không được khấu trừ thuế đầu ra nên việc trả thêm 5% giá trị gia tăng sẽ làm tăng giá thành sản phẩm đầu ra và ảnh hưởng người tiêu dùng.
Vì vậy, Bộ Nông nghiệp và Môi trường đề nghị Thủ tướng Chính phủ giao Bộ Tài chính chủ trì, phối hợp với các bộ, ngành liên quan tham mưu trình Chính phủ đề nghị Quốc hội sửa đổi, bổ sung quy định tại điểm d khoản 2 Điều 9 Luật Thuế Giá trị gia tăng theo trình tự, thủ tục rút gọn theo hướng quy định đối tượng không chịu thuế bao gồm: (i) sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường được sử dụng làm thức ăn chăn nuôi; (ii) sản phẩm giống vật nuôi và (iii) sản phẩm chăn nuôi.
Điều này giống như quy định đối với thức ăn chăn nuôi, sản phẩm giống vật nuôi, sản phẩm chăn nuôi tại Điều 5 Luật Thuế Giá trị gia tăng, Bộ Nông nghiệp và Môi trường cho biết.
Bất chấp bối cảnh kinh tế thế giới còn nhiều bất ổn, kinh tế - xã hội nước ta trong 9 tháng năm 2026 tiếp tục đạt kết quả tích cực trên hầu hết các ngành và lĩnh vực. Tổng sản phẩm trong nước (GDP) 9 tháng ước tính tăng trưởng ở mức 9,01%; trong đó riêng quý 3/2026 tăng 9,95% so với cùng kỳ năm trước và cũng là mức tăng kỷ lục từ trước tới nay. Những động lực quan trọng như sản xuất công nghiệp duy trì mức tăng trưởng hai con số, vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện đạt mức cao nhất trong 5 năm qua, cùng sự phục hồi mạnh mẽ của khu vực thương mại và dịch vụ đã tạo nền tảng vững chắc để nền kinh tế nỗ lực phấn đấu đạt mục tiêu tăng trưởng hai con số trong năm 2026….
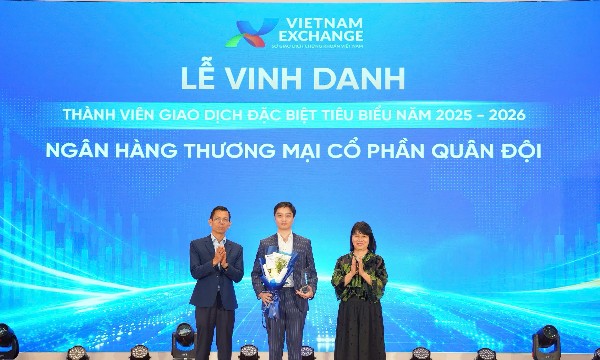
Ngân hàng TMCP Quân đội vừa được Sở Giao dịch Chứng khoán Việt Nam vinh danh là thành viên giao dịch đặc biệt tiêu biểu giai đoạn 2025–2026 của thị trường trái phiếu.
Trung Quốc đã cắt giảm gần 1/4 tổng số lượng ngân hàng ở nước này trong nỗ lực tăng cường giám sát các tổ chức cho vay quy mô nhỏ, vào thời điểm đà tăng trưởng kinh tế đang chậm lại...
Nếu cú sốc giá dầu đóng vai trò là tia lửa châm ngòi cho đợt bán tháo trái phiếu, thì khối nợ tích tụ chính là "nhiên liệu khô" khiến ngọn lửa bùng mạnh và vượt tầm kiểm soát...
Tuần từ 28/9 - 2/10, lãi suất VND trên thị trường liên ngân hàng biến động mạnh ở các kỳ hạn từ 1 tháng trở xuống. Ngân hàng Nhà nước hút ròng hơn 53.475 tỷ đồng qua kênh thị trường mở, trong khi tỷ giá USD/VND ổn định...
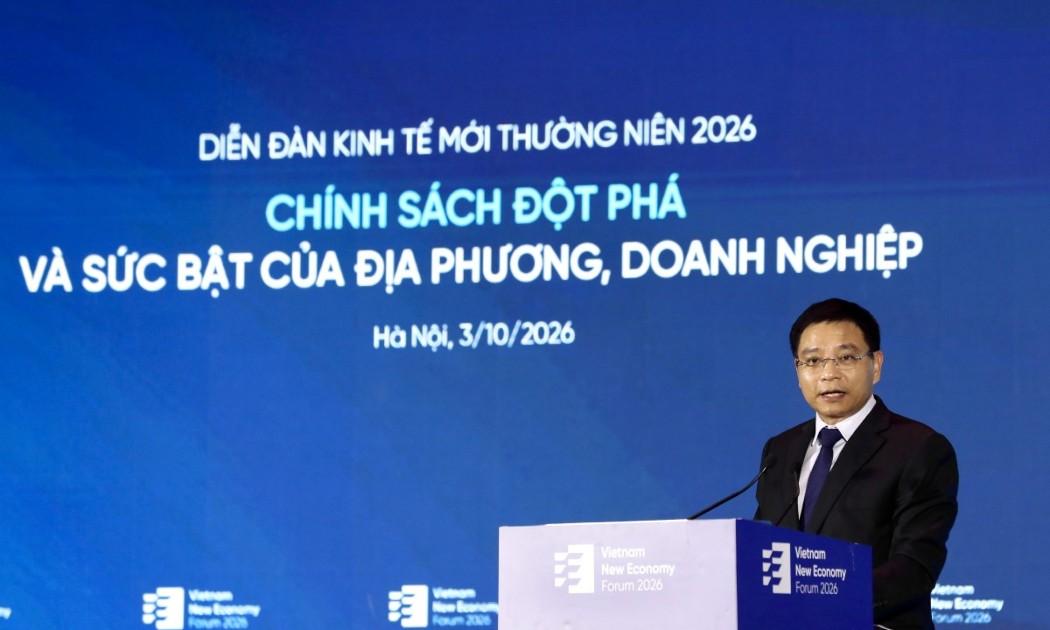
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...