Contact us
Lục địa già – nơi khai sinh ra nền văn minh ô tô nhân loại và là quê hương của những đế chế cơ khí lẫy lừng như Volkswagen, BMW hay Mercedes-Benz – đang trải qua một chương biến động sâu sắc nhất trong lịch sử hiện đại. Thị trường ô tô châu Âu hiện nay không còn là sân chơi độc quyền của các nhà sản xuất bản địa mà đã trở thành điểm đến chiến lược của làn sóng ô tô Trung Quốc.
Những cái tên đình đám như BYD, Xiaomi hay Chery đang từng bước thiết lập mạng lưới phân phối rộng khắp, xem các thị trường trọng điểm như Đức và Tây Ban Nha làm bàn đạp để chinh phục toàn bộ khối liên minh. Điển hình như chiến lược đầy tham vọng của BYD với mục tiêu phủ sóng các showroom sao cho khách hàng không phải di chuyển quá 20 phút để tiếp cận xe, hay việc Xiaomi, coi Đức là nền tảng cho kế hoạch mở rộng sang châu Âu, sau khi bán được 700.000 xe tại thị trường nội địa, cho thấy tốc độ bành trướng không thể xem thường Trung Quốc.
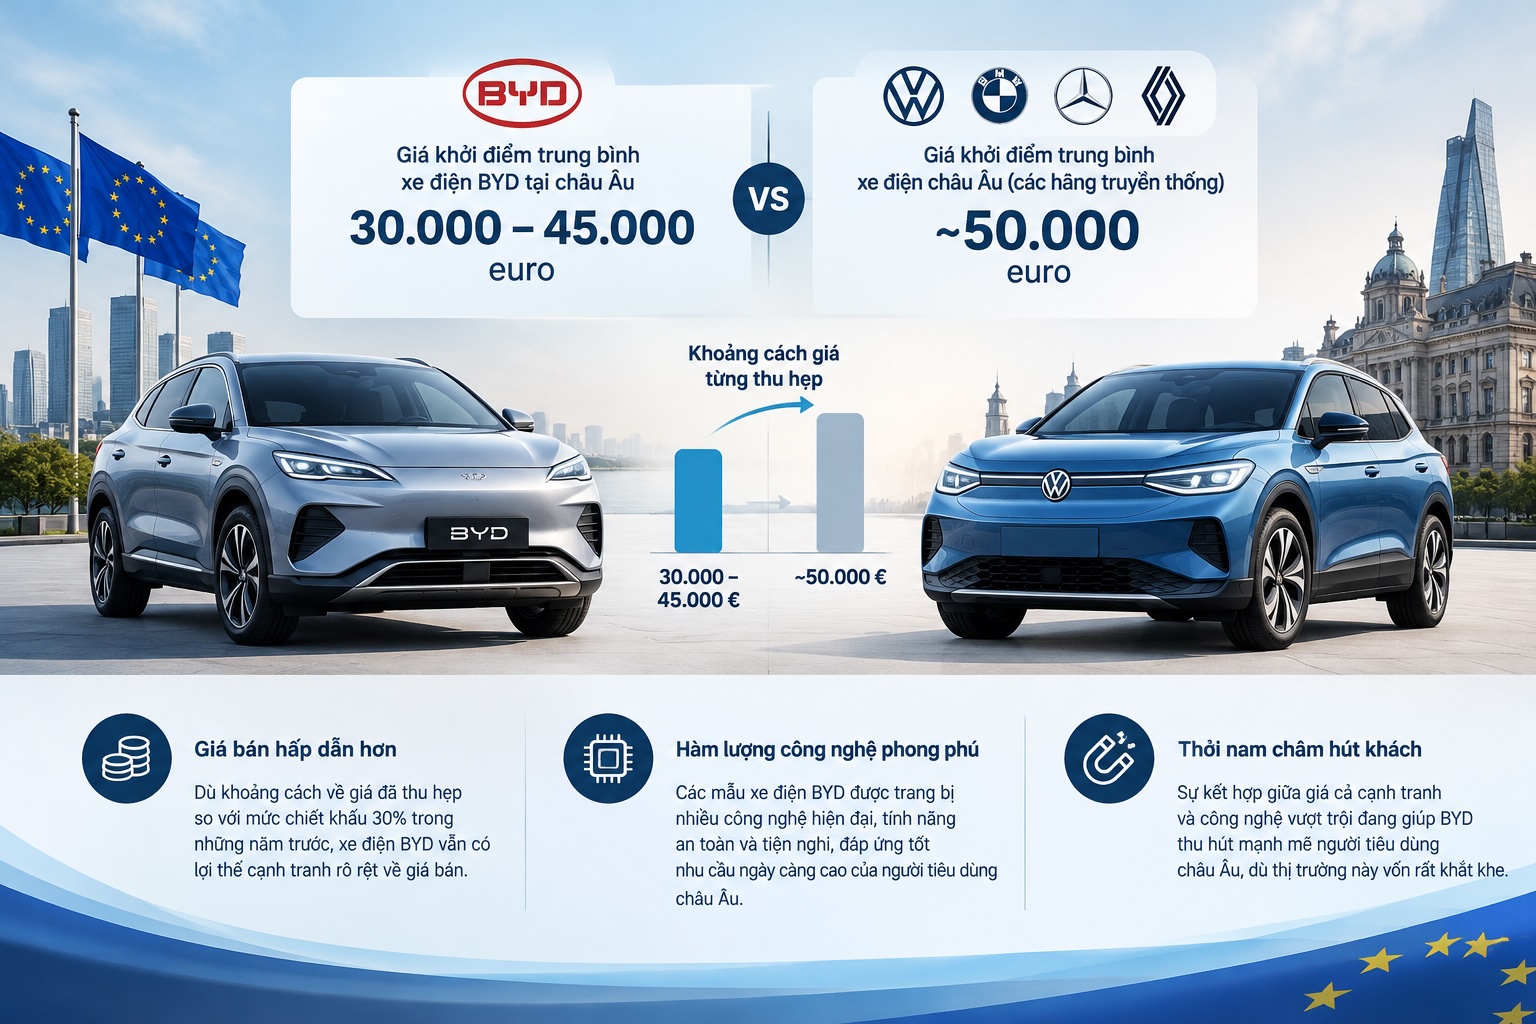
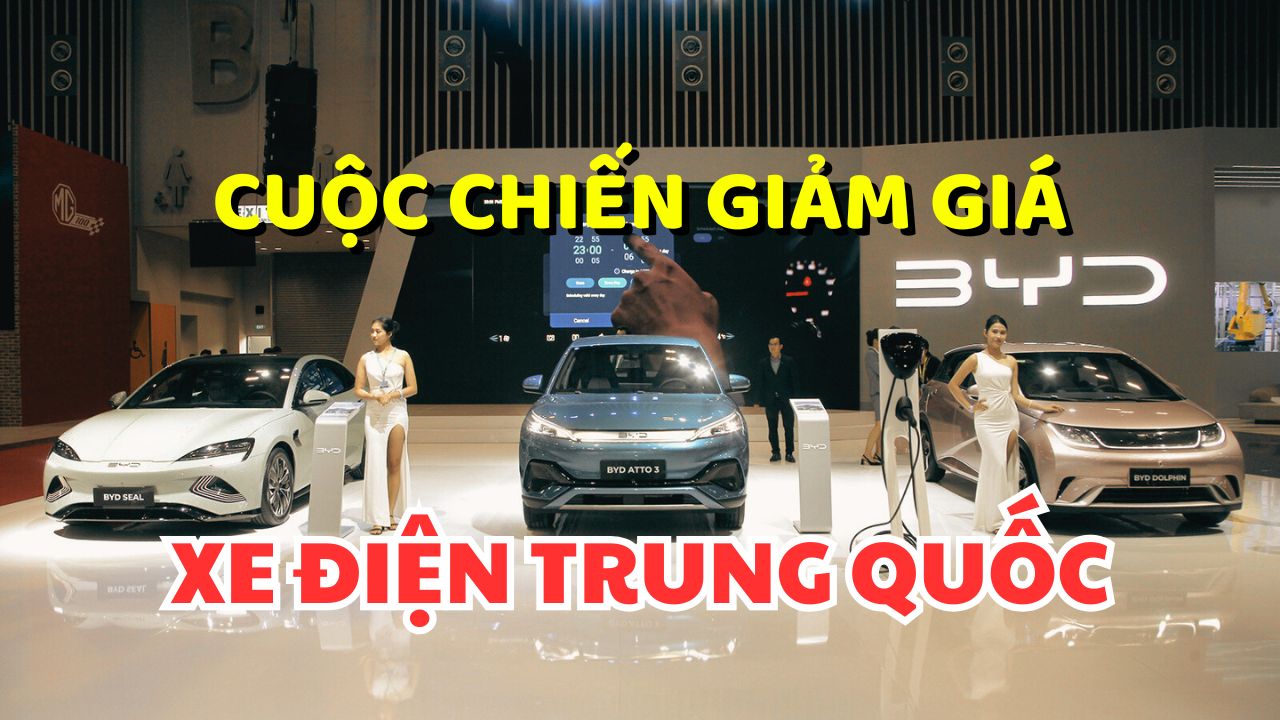
Sự thâm nhập mạnh mẽ này xuất phát từ một thực tế kinh tế không thể chối cãi: khoảng cách về giá và hiệu quả chi phí. Theo số liệu phân tích thị trường từ Trung tâm Phân tích Chính sách Châu Âu, giá khởi điểm trung bình cho một chiếc xe điện BYD tại châu Âu dao động từ 30.000 đến 45.000 euro, trong khi các dòng sản phẩm thuần điện tương đương do các nhà sản xuất châu Âu cung cấp thường tiệm cận mức giá gần 50.000 euro. Dù khoảng cách về giá đã thu hẹp phần nào so với mức chiết khấu 30% trong những năm trước đây, lợi thế cạnh tranh về giá bán và hàm lượng công nghệ phong phú vẫn là thỏi nam châm thu hút người tiêu dùng châu Âu.
Đặc biệt, giữa bối cảnh chi phí năng lượng leo thang và áp lực lạm phát đè nặng, tâm lý của phần lớn khách hàng đã chuyển dịch thực tế hơn. Người tiêu dùng không quá bận tâm chiếc xe xuất xưởng từ Đức hay Trung Quốc, điều họ quan tâm nhất vẫn là bài toán tài chính và giá trị thực nhận.
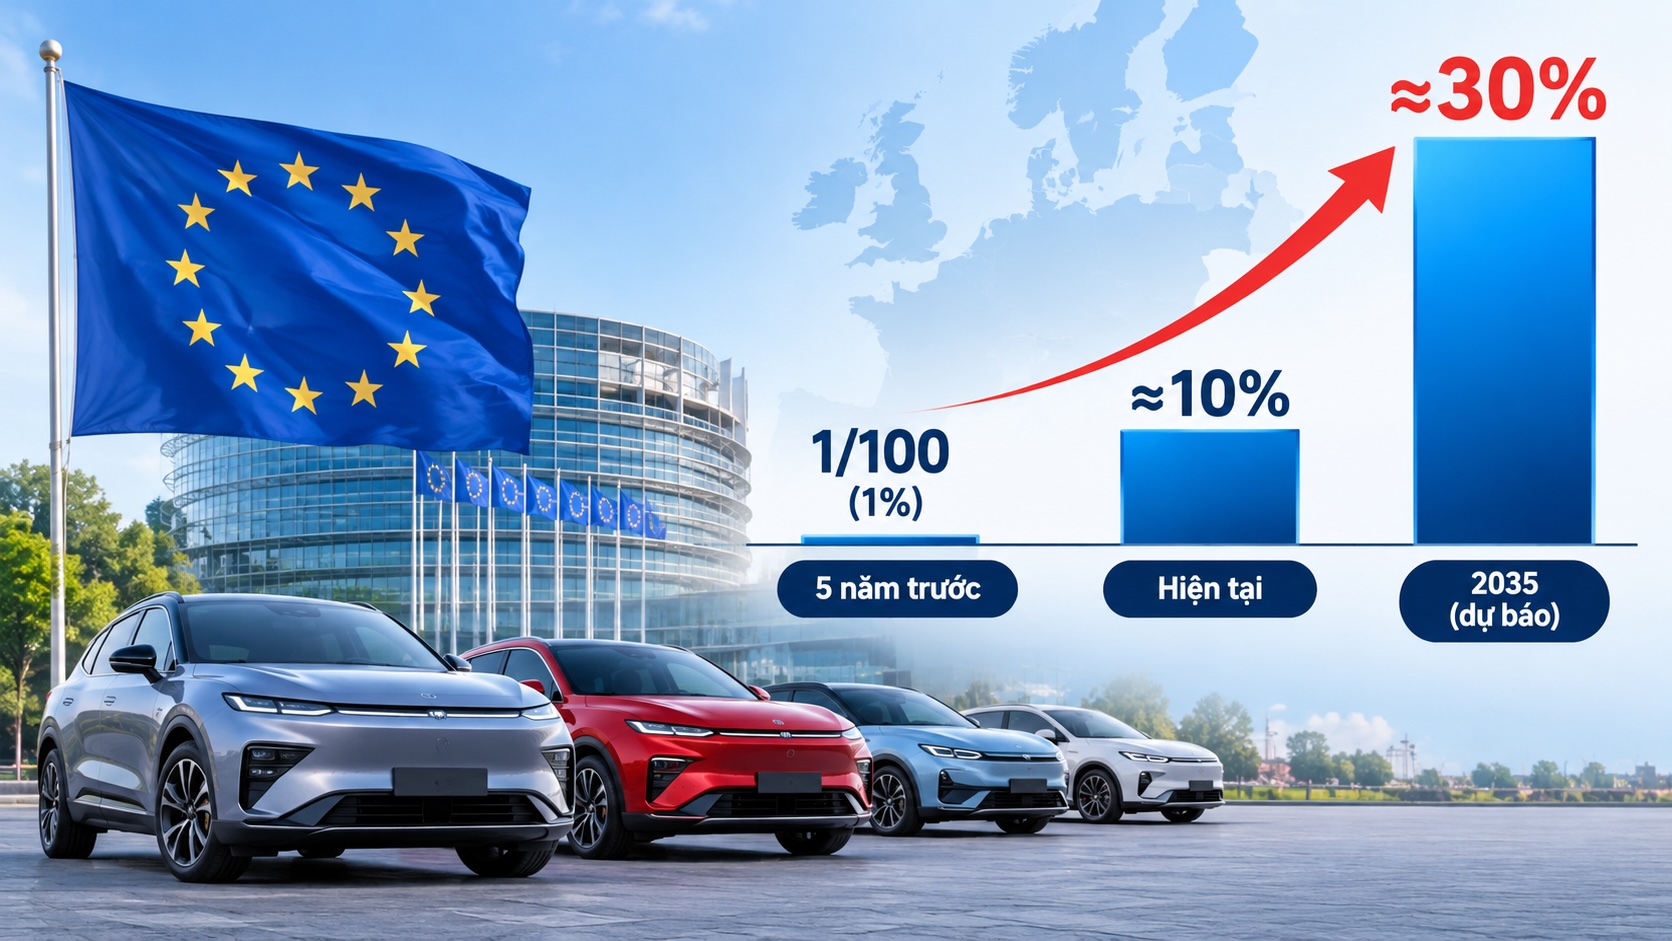
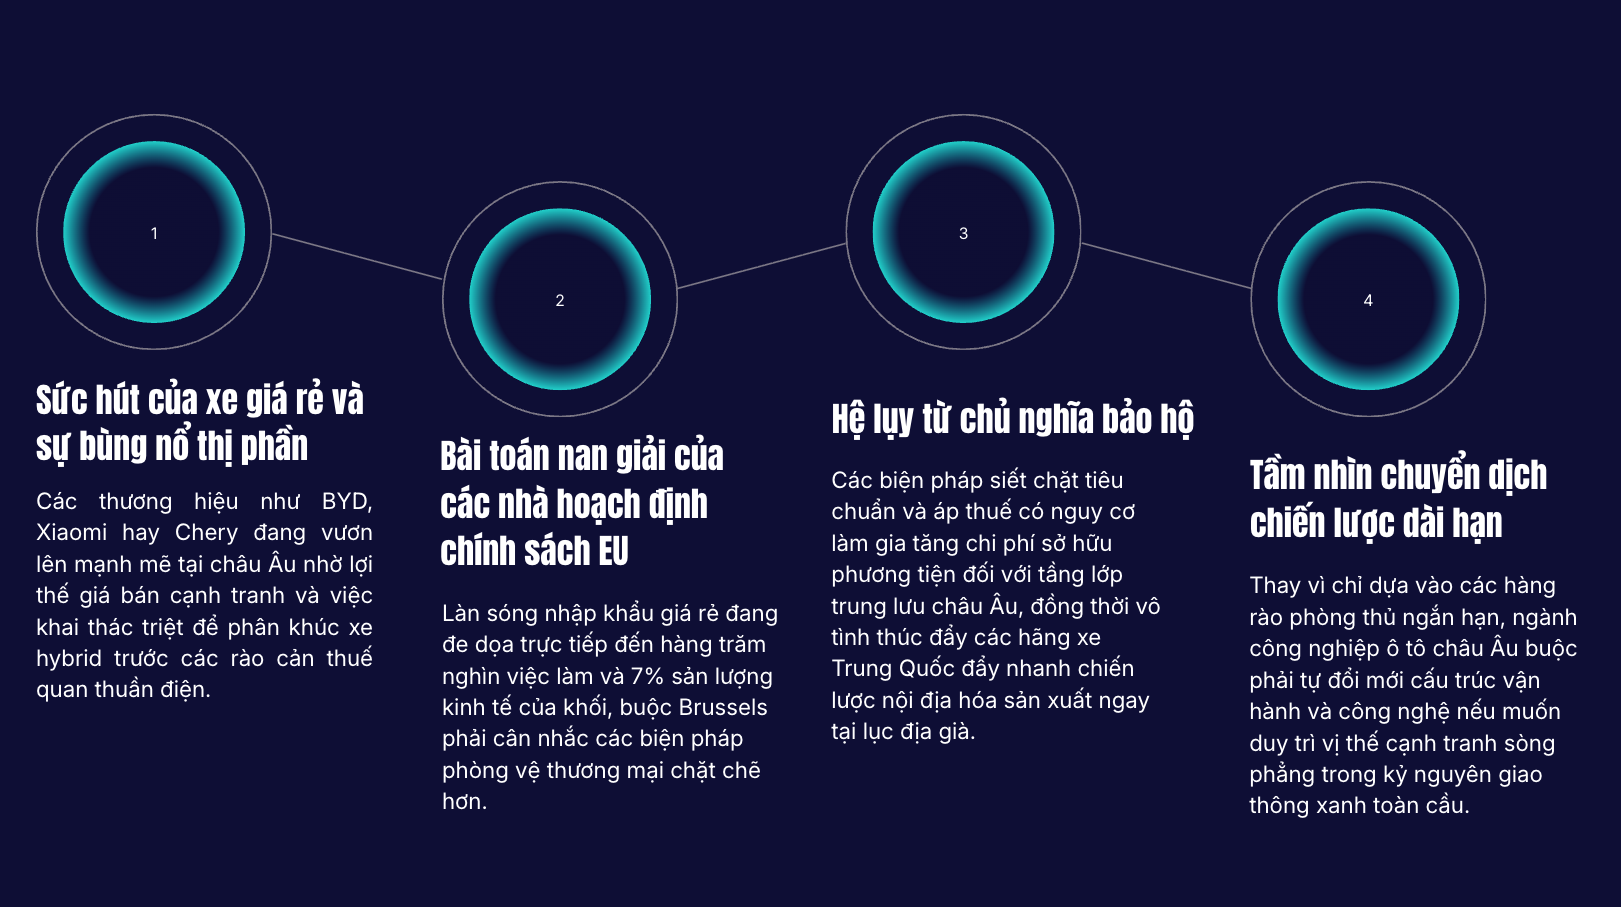
Trước đà tiến vũ bão này, phản ứng từ các nhà hoạch định chính sách châu Âu mang sắc thái bảo hộ rõ rệt. Liên minh Châu Âu (EU) từng bước dựng lên những bức tường thuế quan, đỉnh điểm là việc áp mức thuế lên tới 45% đối với xe điện thuần chất từ Trung Quốc trong năm 2024 nhằm vô hiệu hóa lợi thế cạnh tranh. Tuy nhiên, các nhà sản xuất Trung Quốc đã nhanh chóng thích ứng bằng cách chuyển hướng mạnh mẽ sang phân khúc xe hybrid cắm điện (PHEV) – dòng sản phẩm trước đó chỉ chịu mức thuế suất ưu đãi 10%.
Kết quả là xe hybrid Trung Quốc đã ồ ạt tràn vào châu Âu, chiếm hơn 1/5 tổng doanh số phân khúc này trên toàn khối, thậm chí vượt mốc 50% thị phần tại các quốc gia như Ba Lan, Hungary hay Romania theo dữ liệu từ hãng nghiên cứu Dataforce. Tình trạng này đã buộc Brussels phải nhóm họp và đạt được các thỏa thuận mới nhằm kiềm chế lượng xe hybrid xuất khẩu từ Trung Quốc trong bốn năm tới, trong bối cảnh Hiệp hội công nghiệp ô tô Đức đưa ra cảnh báo ảm đạm rằng ngành công nghiệp trong nước có thể đối mặt với nguy cơ mất tới 225.000 việc làm vào năm 2035.
Tuy nhiên, việc sử dụng các công cụ bảo hộ thương mại đang đẩy châu Âu vào một thế tiến thoái lưỡng nan kinh điển. Các chuyên gia kinh tế và chính sách công nghiệp đã nhiều lần cảnh báo về nguyên lý "không có bữa trưa miễn phí" trong chủ nghĩa bảo hộ. Việc dựng lên các rào cản thuế quan hay áp đặt các quy định ngặt nghèo về nội địa hóa pin – chẳng hạn như yêu cầu ưu tiên tế bào pin sản xuất trong khối mà viện nghiên cứu Bruegel tính toán có thể làm đội giá một chiếc xe điện thêm tới 2.100 euro – sẽ trực tiếp giáng đòn nặng nề vào tầng lớp trung lưu.
Hơn thế nữa, bài học lịch sử từ thị trường pin mặt trời hồi năm 2013 cho thấy việc hạn chế hạn ngạch xuất khẩu đôi khi phản tác dụng, khi các nhà sản xuất Trung Quốc nhân cơ hội đó nâng giá, thu về nguồn lợi nhuận khổng lồ để tái đầu tư mạnh mẽ hơn vào R&D và củng cố vị thế độc quyền toàn cầu.
Nhận thức được sức ép từ các rào cản pháp lý, các tập đoàn ô tô Trung Quốc không xem châu Âu là một thị trường xuất khẩu ngắn hạn mà kiên định với chiến lược nội địa hóa dài hạn.
Thông qua các mô hình liên doanh và đầu tư trực tiếp như sự hợp tác giữa Leapmotor và Stellantis hay kế hoạch xây dựng đại nhà máy sản xuất xe tại Hungary của BYD, họ đang dần chuyển dịch từ "Made in China" sang "Made in Europe".
Tại Tây Ban Nha, nơi mạng lưới đại lý kinh doanh thương hiệu Trung Quốc dự kiến cán mốc 1.000 điểm vào cuối năm 2026 và thị phần tăng gấp năm lần trong ba năm qua, giới kinh doanh phân phối đánh giá sự hiện diện của xe Trung Quốc là một tín hiệu tích cực mang lại nhiều lựa chọn hơn cho người dân.
Trong bối cảnh hiện tại, quan hệ giữa châu Âu và ô tô Trung Quốc là một bức tranh đa chiều đan xen giữa khát vọng bảo vệ nền tảng công nghiệp truyền thống và nhu cầu tất yếu của kinh tế thị trường. Những biện pháp phòng vệ thương mại hay thỏa thuận hạn chế ngắn hạn có thể mang lại khoảng thời gian hồi sức tạm thời cho các nhà sản xuất ô tô nội địa, nhưng về lâu dài, chìa khóa sinh tồn duy nhất không nằm ở những bức tường thuế quan khép kín. Chỉ thông qua cuộc cách mạng tự tái cấu trúc, tối ưu hóa chuỗi giá trị và đẩy mạnh đổi mới công nghệ, ngành công nghiệp ô tô châu Âu mới có thể lấy lại năng lực cạnh tranh sòng phẳng.