Contact us
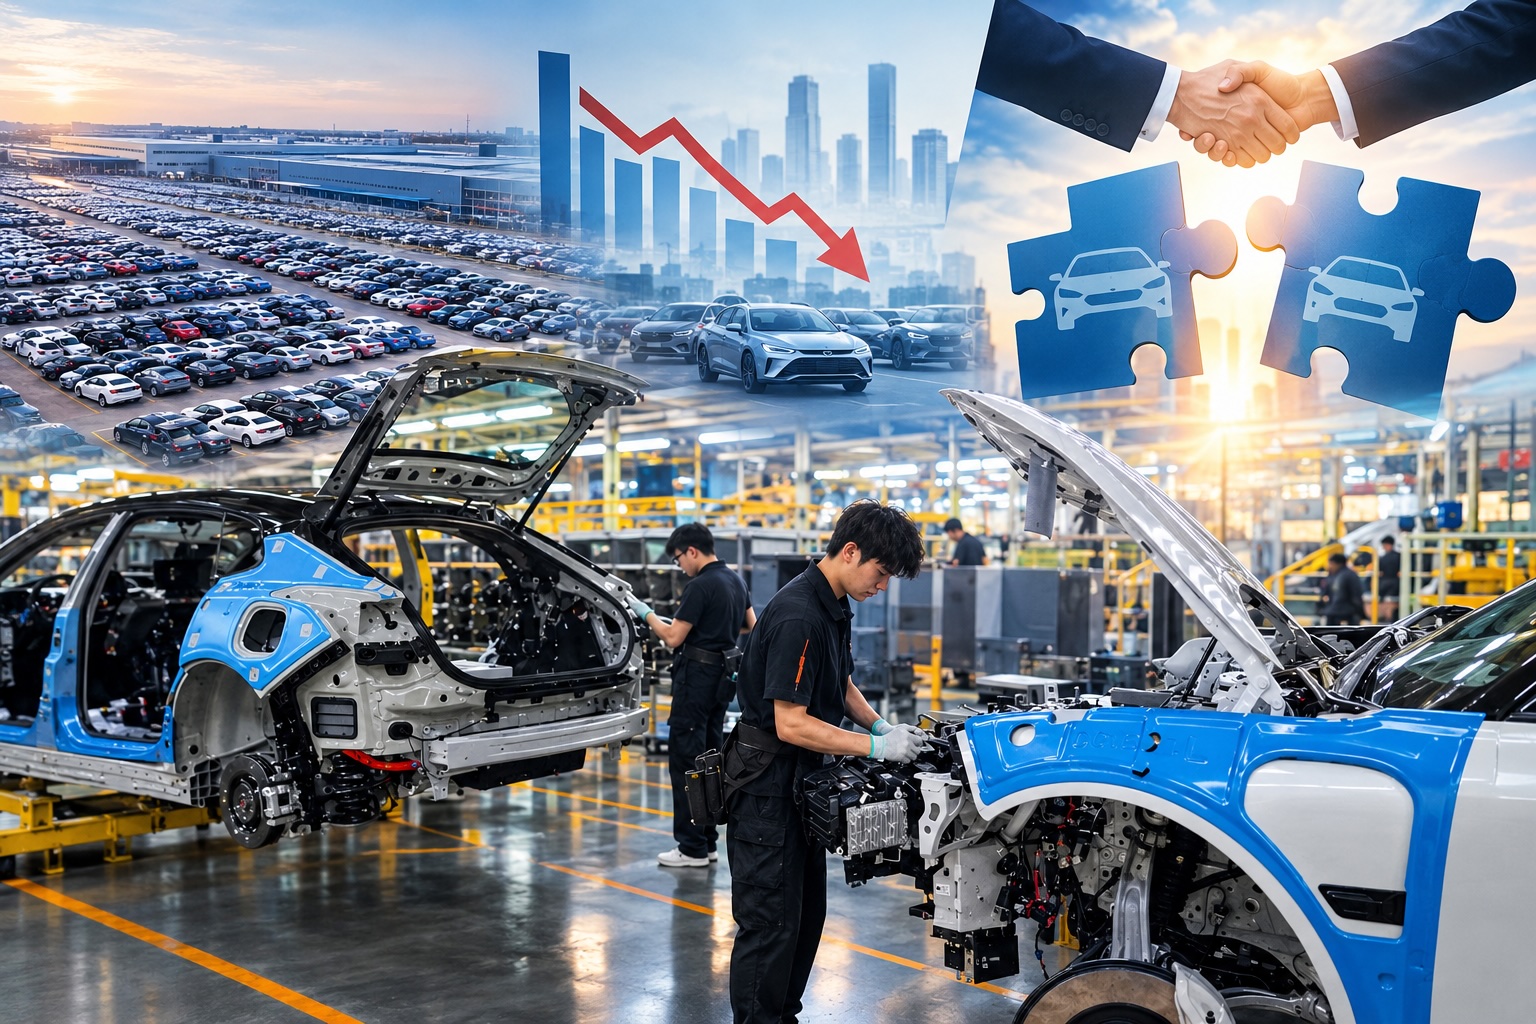
Tâm điểm chú ý của thị trường ô tô thế giới trong thời gian qua thuộc về thỏa thuận hợp nhất lịch sử giữa hai nhà sản xuất xe điện hàng đầu Trung Quốc là Nio và Tập đoàn Zhejiang Geely Holding Group. Sau nhiều năm phát triển các hạ tầng sạc và đổi pin độc lập, hai tập đoàn đã quyết định kết hợp các công ty con phụ trách mảng hạ tầng năng lượng.
Theo thỏa thuận, Geely đồng ý sáp nhập mảng kinh doanh đổi pin của mình vào công ty con đổi pin của Nio, đồng thời chi trả 95 triệu USD để sở hữu 30% cổ phần trong doanh nghiệp hợp nhất. Đơn vị đổi pin chung này hướng tới mục tiêu thiết lập mạng lưới 10.000 trạm đổi pin tự động vào năm 2030. Ở chiều ngược lại, Nio sẽ nắm giữ 10% cổ phần trong bộ phận trạm sạc xe điện của Geely, mảng hạ tầng quy mô lớn dự kiến đạt mốc 22.000 trạm sạc cắm vào cuối năm 2027.
Động thái bắt tay giữa Geely và Nio – hai đơn vị đã ghi nhận tổng doanh số gộp lên tới 1,3 triệu xe điện thuần và xe hybrid cắm sạc (PHEV) chỉ riêng trong nửa đầu năm 2026 – đánh dấu bước tiến quan trọng nhất sau hơn một thập kỷ đàm phán hướng tới tiêu chuẩn hóa hạ tầng pin tại Trung Quốc. Việc hai hãng thống nhất phối hợp thiết kế chuẩn hóa bộ pin và cơ cấu xe sẽ giúp giải bài toán chi phí khổng lồ của công nghệ đổi pin.
Mặc dù quy trình đổi pin tự động chỉ mất khoảng 3 đến 4 phút – tối ưu hơn hẳn thời gian sạc nhanh cắm dây vốn mất gấp đôi thời gian để đạt 80% dung lượng – mô hình này từ lâu vẫn bị các nhà phân tích hoài nghi về tính hiệu quả kinh tế do chi phí đầu tư trạm quá lớn và thiếu chuẩn chung giữa các hãng. Việc tiêu chuẩn hóa thiết kế pin giữa Nio và Geely hứa hẹn sẽ giải tỏa điểm nghẽn này, tạo động lực mới cho mô hình đổi pin phát triển.
Bên cạnh mảng hạ tầng, làn sóng hợp nhất còn lan rộng sang cả cấu trúc sở hữu của các tập đoàn sản xuất ô tô nhà nước và tư nhân. Trong một hồ sơ trình lên thị trường chứng khoán vào giữa tháng 9/2026, Tập đoàn Ô tô Quảng Châu (GAC Group) công bố kế hoạch phát hành cổ phiếu cho First Automotive Works (FAW) – tập đoàn ô tô quy mô lớn thuộc sở hữu trực tiếp của chính phủ trung ương Trung Quốc.
Thỏa thuận này giúp GAC có được một phần quyền sở hữu trong liên doanh lâu năm giữa FAW và Toyota, đồng thời biến FAW trở thành cổ đông lớn thứ hai của GAC chỉ sau chính quyền thành phố Quảng Châu.
Đây là một bước đi quan trọng bởi GAC và FAW từ lâu vốn là hai đối thủ cạnh tranh trực tiếp khi cùng sở hữu hai liên doanh riêng biệt với gã khổng lồ Toyota Nhật Bản. Chuỗi sự kiện này nối tiếp các cuộc thảo luận sáp nhập trước đó giữa Dongfeng Motor và Changan Automobile, phản ánh quyết tâm của chính phủ Trung Quốc trong việc đại phẫu và gom cụm các doanh nghiệp ô tô nhà nước nhằm giảm bớt sự lãng phí nguồn lực.
Theo các số liệu thống kê ngành, năng lực sản xuất ô tô hiện tại của các nhà máy tại Trung Quốc đã vượt quá ngưỡng tiêu thụ nội địa, đủ sức gánh vác toàn bộ lượng xe bán ra tại Trung Quốc cộng với tổng sản lượng của cả thị trường Mỹ và châu Âu gộp lại. Trong khi công suất tăng phi mã, thị trường ô tô nội địa Trung Quốc lại liên tục thu hẹp kể từ mốc năm 2017 do chi tiêu tiêu dùng bị ảnh hưởng nặng nề bởi sự sụt giảm giá trị của thị trường bất động sản.
Dữ liệu thống kê mới nhất ghi nhận doanh số bán ô tô tại Trung Quốc trong 8 tháng đầu năm 2026 đã giảm sâu 20,8% so với cùng kỳ năm 2025. Ngay cả những ông lớn dẫn đầu thị trường cũng không tránh khỏi vòng xoáy sụt giảm: BYD ghi nhận mức giảm tới 34% doanh số bán lẻ nội địa từ đầu năm đến nay, trong khi doanh số của Geely tại thị trường nội địa giảm tới một nửa, tạo ra sự bám đuổi sát sao về mặt thị phần giữa hai thương hiệu.
Để giải quyết bài toán tồn kho và duy trì hoạt động của dây chuyền, các hãng xe Trung Quốc đã lao vào cuộc đua hạ giá tháo chạy, bán xe dưới chi phí sản xuất.
Hệ quả là làn sóng báo lỗ lan rộng toàn ngành và tình trạng chậm thanh toán tiền linh kiện cho các nhà cung cấp phụ tùng diễn ra phổ biến. Nhằm bù đắp cho thị trường nội địa đóng băng, các nhà sản xuất Trung Quốc đã đẩy mạnh tối đa công suất xuất khẩu ra nước ngoài. Dự kiến tổng lượng xe ô tô xuất khẩu của Trung Quốc trong năm 2026 sẽ cán mốc kỷ lục ít nhất 10 triệu chiếc, một sự tăng trưởng thần tốc khi so sánh với con số chỉ 1 triệu xe vào năm 2020. Tuy nhiên, đà xuất khẩu vũ bão này vẫn chưa thể cứu vãn tình hình khi trung bình các nhà máy sản xuất ô tô tại Trung Quốc hiện chỉ vận hành ở mức nhỉnh hơn 50% công suất thiết kế.
Trước nguy cơ bị bóp nghẹt bởi làn sóng xe điện giá rẻ tràn ngập, các thị trường quốc tế lớn bắt đầu dựng lên các rào cản phòng vệ thương mại khắt khe. Liên minh châu Âu (EU) đang cân nhắc áp dụng chính sách bắt buộc các hãng xe điện Trung Quốc phải thành lập liên doanh nội địa và chia sẻ công nghệ nếu muốn tiếp cận thị trường châu Âu – một mô hình tương tự chính sách mà Trung Quốc từng áp dụng với các hãng xe ngoại kể từ thập niên 1980. Đáp lại, Bộ Thương mại Trung Quốc đã lên tiếng phản đối gay gắt các yêu cầu thành lập liên doanh hay chuyển giao công nghệ từ phía EU, coi đó là hành vi phân biệt đối xử và rào cản đầu tư nghiêm trọng.