Chịu sức ép từ biến động chi phí toàn cầu và xu hướng chuyển dịch năng lượng tất yếu, thị trường ô tô Việt Nam 2027 đứng trước giai đoạn tái định hình toàn diện. Khi bài toán thuế phí được giải quyết dài hạn, lợi thế cạnh tranh sẽ thuộc về những doanh nghiệp nội địa làm chủ được công nghệ và xây dựng thành công hệ sinh thái sản phẩm bền vững.
Xe thuần điện tiếp tục dẫn dắt nhờ ưu đãi thuế phí và trạm sạc, trong khi xe hybrid trở thành "phao cứu sinh" chiến lược của các hãng Nhật Bản, Hàn Quốc.
Các hãng chủ động được nguồn cung pin, khung gầm trong nước hoặc chuỗi sản xuất nội khối ASEAN sẽ nắm quyền chủ động về giá trước bão chi phí linh kiện 2027.
Khi biên lợi nhuận đã bị bào mòn sau giai đoạn phá đáy giá 2025–2026, cuộc đua năm 2027 sẽ tập trung vào dịch vụ hậu mãi, tốc độ cung ứng phụ tùng, giải pháp sạc nhanh và giá trị bán lại của xe.
Bệphóng chính sách cho năm 2027
Để phác thảo chính xác bức
tranh năm 2027, cần nhìn lại nền tảng tăng trưởng ấn tượng của thị trường ô tô
Việt Nam trong năm 2026. Trong 9 tháng đầu năm 2026, tổng lượng tiêu thụ
ô tô đạt 498.923 xe (VAMA đạt 282.029 xe, tăng 12%; VinFast đạt 177.697
xe; Hyundai đạt 35.412 xe. Với đà phục hồi mạnh mẽ từ
tháng 9 sau nhịp chững nhẹ hồi tháng 8, giới chuyên môn kỳ vọng tổng dung lượng
cả năm 2026 có thể tiến sát mốc kỷ lục 700.000 xe. Dữ liệu từ tổ chức kiểm toán
và tư vấn PwC cũng xác nhận Việt Nam đang là thị trường có tốc độ tăng trưởng
doanh số cao nhất trong nhóm ASEAN-6, đạt 31,1%, bỏ xa mức tăng 15,9% của
Indonesia và 15,1% của Thái Lan.
Động lực cốt lõi kéo thị trường đi lên không còn nằm ở xe động cơ đốt trong truyền thống mà đã dịch chuyển hoàn toàn sang nhóm phương tiện điện hóa.
Tính lũy kế 9
tháng đầu năm 2026, thương hiệu nội địa VinFast đã bàn giao tới 177.697 ô tô
điện tại thị trường trong nước, chính thức vượt qua tổng doanh số 175.099 xe
của cả năm 2025 và nắm giữ hơn 35% thị phần toàn ngành. Sự trỗi dậy của dải sản
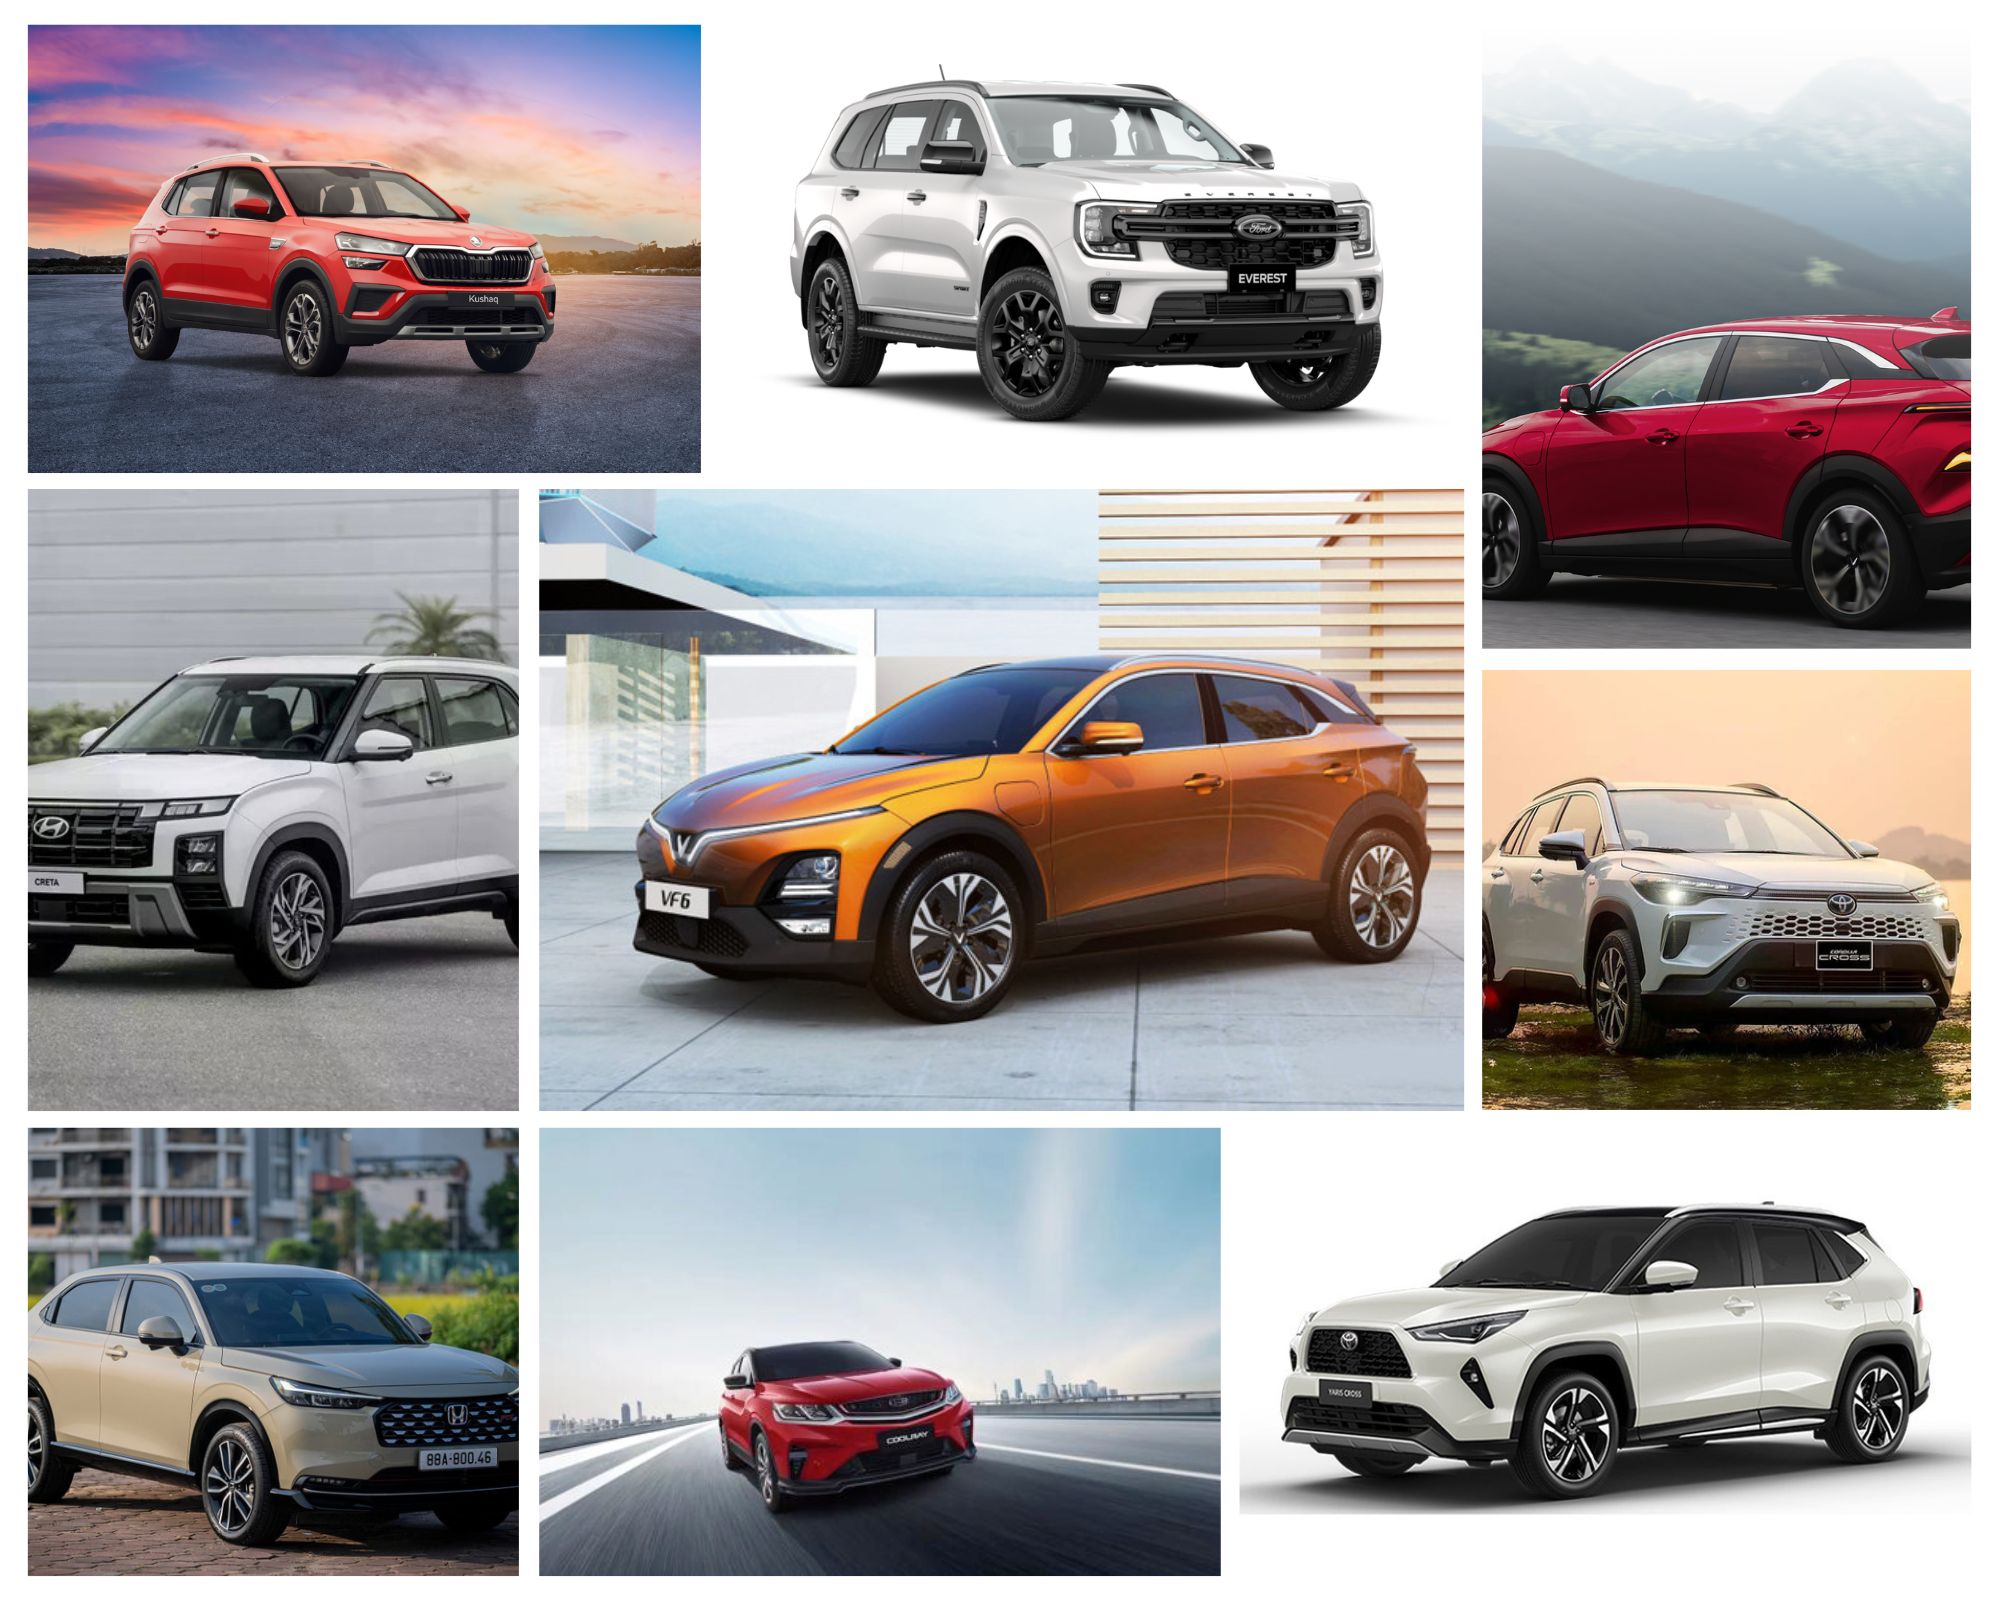
phẩm xe điện phổ thông từ VF 3, VF 5, VF 6 đến dòng xe chuyên dụng dịch vụ như
Limo Green, cùng chiến lược đẩy mạnh xe hybrid của các hãng Nhật Bản như
Toyota, đã thiết lập một trật tự hoàn toàn mới.
Bước
sang năm 2027, bệ đỡ quan trọng nhất đối với tâm lý người tiêu dùng chính là sự
ổn định của khung pháp lý. Việc Chính phủ ban hành Nghị định 202/2026/NĐ-CP kéo
dài mức thu lệ phí trước bạ 0% cho ô tô điện chạy pin đến hết năm 2030, kết hợp
cùng lộ trình lùi thời điểm tăng thuế tiêu thụ đặc biệt 3% sang năm 2030, đã
chính thức dỡ bỏ "bức tường" chi phí từng được dự báo
vào tháng 3/2027. Không còn áp lực phải chạy đua mua xe né thuế trong ngắn hạn,
sức mua của thị trường năm 2027 sẽ được dẫn dắt bởi nhu cầu thực chất, khả năng
tiếp cận tài chính và hiệu quả vận hành dài hạn.
Tác động
từ "cơn gió ngược" của ngành ô tô toàn cầu 2027
Mặc dù nội tại thị trường trong
nước đang sở hữu xung lực rất tốt, ngành ô tô Việt Nam trong năm 2027 không thể
đứng ngoài những biến động vĩ mô của chuỗi cung ứng toàn cầu. Theo
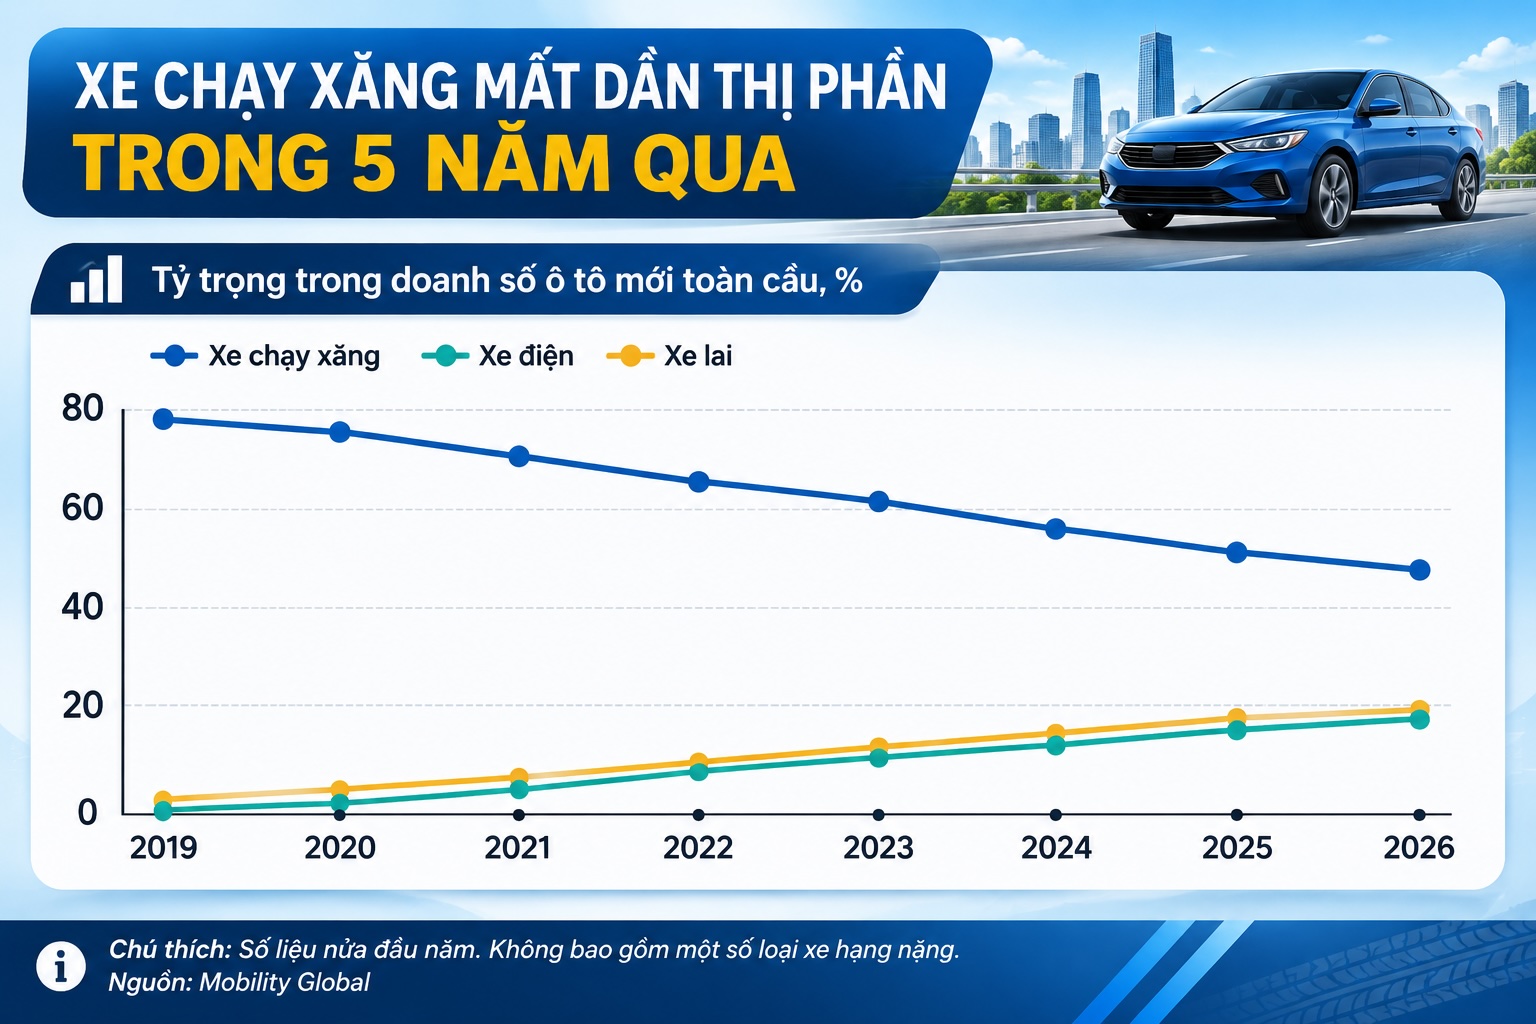
số liệu của hãng nghiên cứu Mobility Global, trên bình diện quốc tế, năm
2026 đánh dấu sự đảo chiều mang tính lịch sử khi thị phần ô tô thuần động cơ
xăng toàn cầu trong nửa đầu năm lần đầu tiên tụt xuống dưới mức một nửa, chỉ
còn chiếm 49% tổng lượng xe bán ra.
Tuy
nhiên, quá trình điện hóa toàn cầu lại đang diễn ra không đồng đều và xuất hiện
những tín hiệu cảnh báo. Tốc độ tăng trưởng xe điện có dấu hiệu hạ nhiệt tại
một số thị trường trọng điểm như Bắc Mỹ và Trung Quốc khi các chương trình trợ
cấp bị cắt giảm, buộc nhiều tập đoàn đa quốc gia phải trì hoãn kế hoạch thuần
điện 100% và quay sang đầu tư mạnh hơn cho dòng xe hybrid.
Đáng
chú ý hơn, các báo cáo phân tích chuỗi cung ứng mới nhất chỉ ra rằng bước sang
năm 2027, ngành công nghiệp ô tô thế giới sẽ phải đối mặt với bài toán kép về
chi phí sản xuất và sản lượng. Sản lượng xe hạng nhẹ toàn cầu được dự báo có xu
hướng chững lại, trong khi chi phí nguyên vật liệu thô, cước vận tải hậu cần và
linh kiện bán dẫn đồng loạt leo thang. Đối với một thị trường vẫn phụ thuộc
đáng kể vào nguồn linh kiện lắp ráp CKD và xe nhập khẩu nguyên chiếc như Việt
Nam, áp lực chi phí đầu vào từ thế giới chắc chắn sẽ thẩm thấu vào giá thành
sản phẩm. Các liên doanh ô tô tại Việt Nam sẽ đứng trước bài toán nan giải khi
vừa phải gồng mình hấp thụ phần chi phí chuỗi cung ứng tăng thêm, vừa phải duy
trì mặt bằng giá cạnh tranh để giữ thị phần trước sức ép của xe nội địa.
Áp lực
"ngược dòng" tại Đông Nam Á và cuộc chiến giá bán
Một
biến số ngoại cảnh khác tác động trực tiếp đến kịch bản thị trường xe Việt năm
2027 đến từ sự thay đổi chính sách công nghiệp tại khu vực Đông Nam Á, đặc biệt
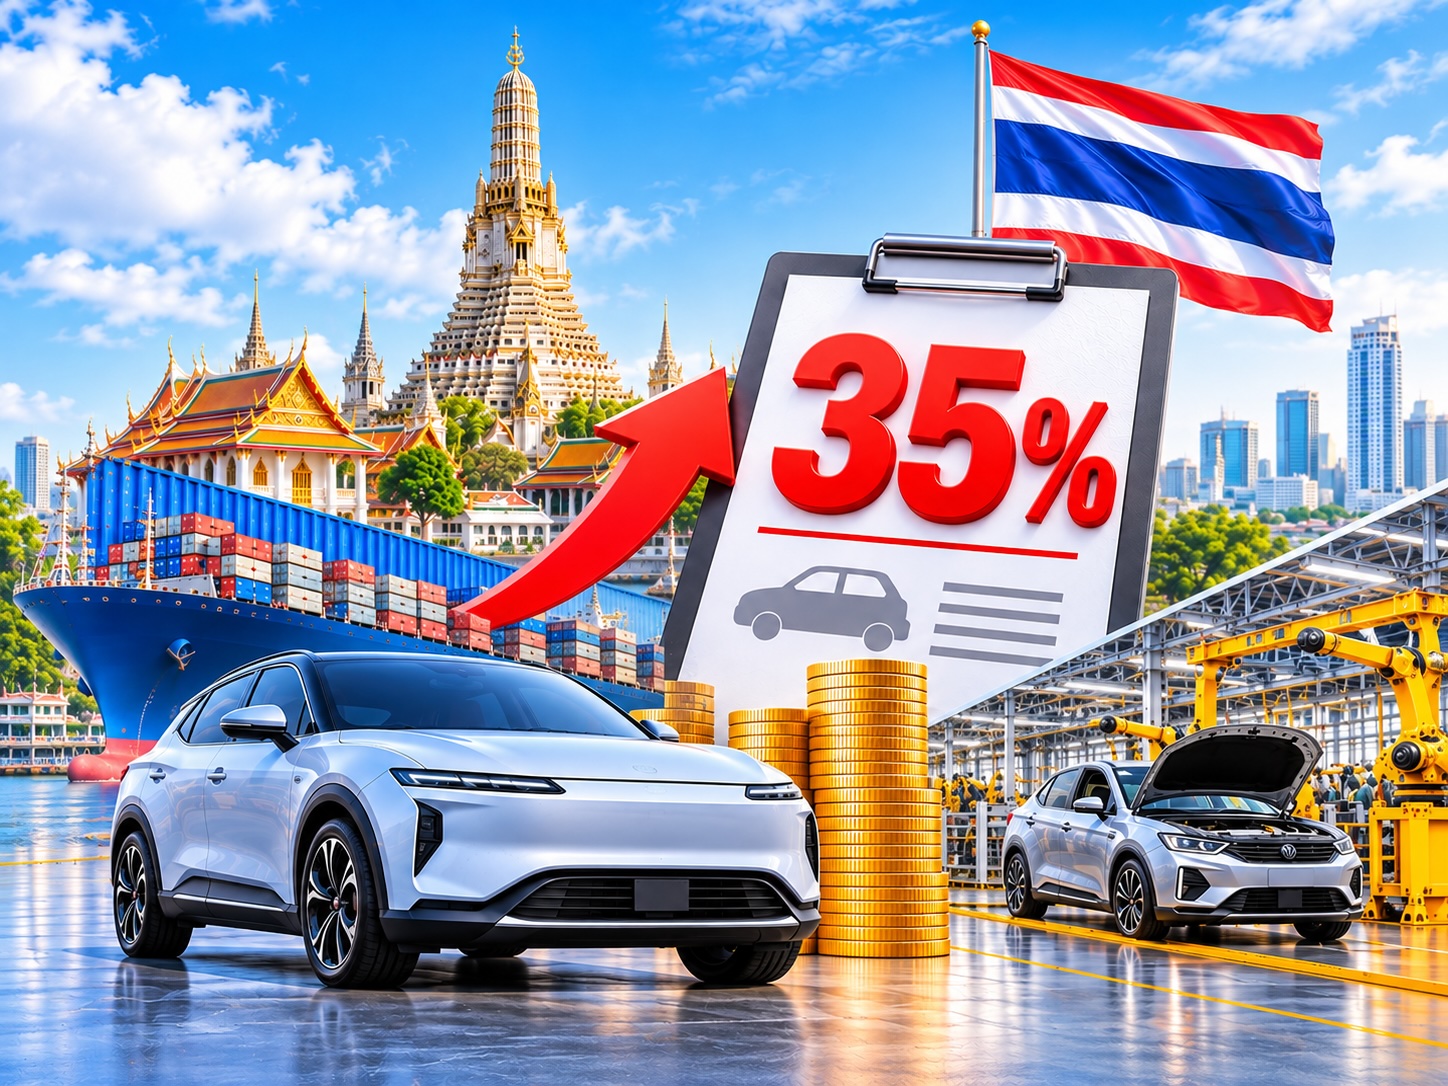
là Thái Lan. Nhằm bảo vệ vị thế trung tâm sản xuất ô tô lớn nhất khu vực, chính
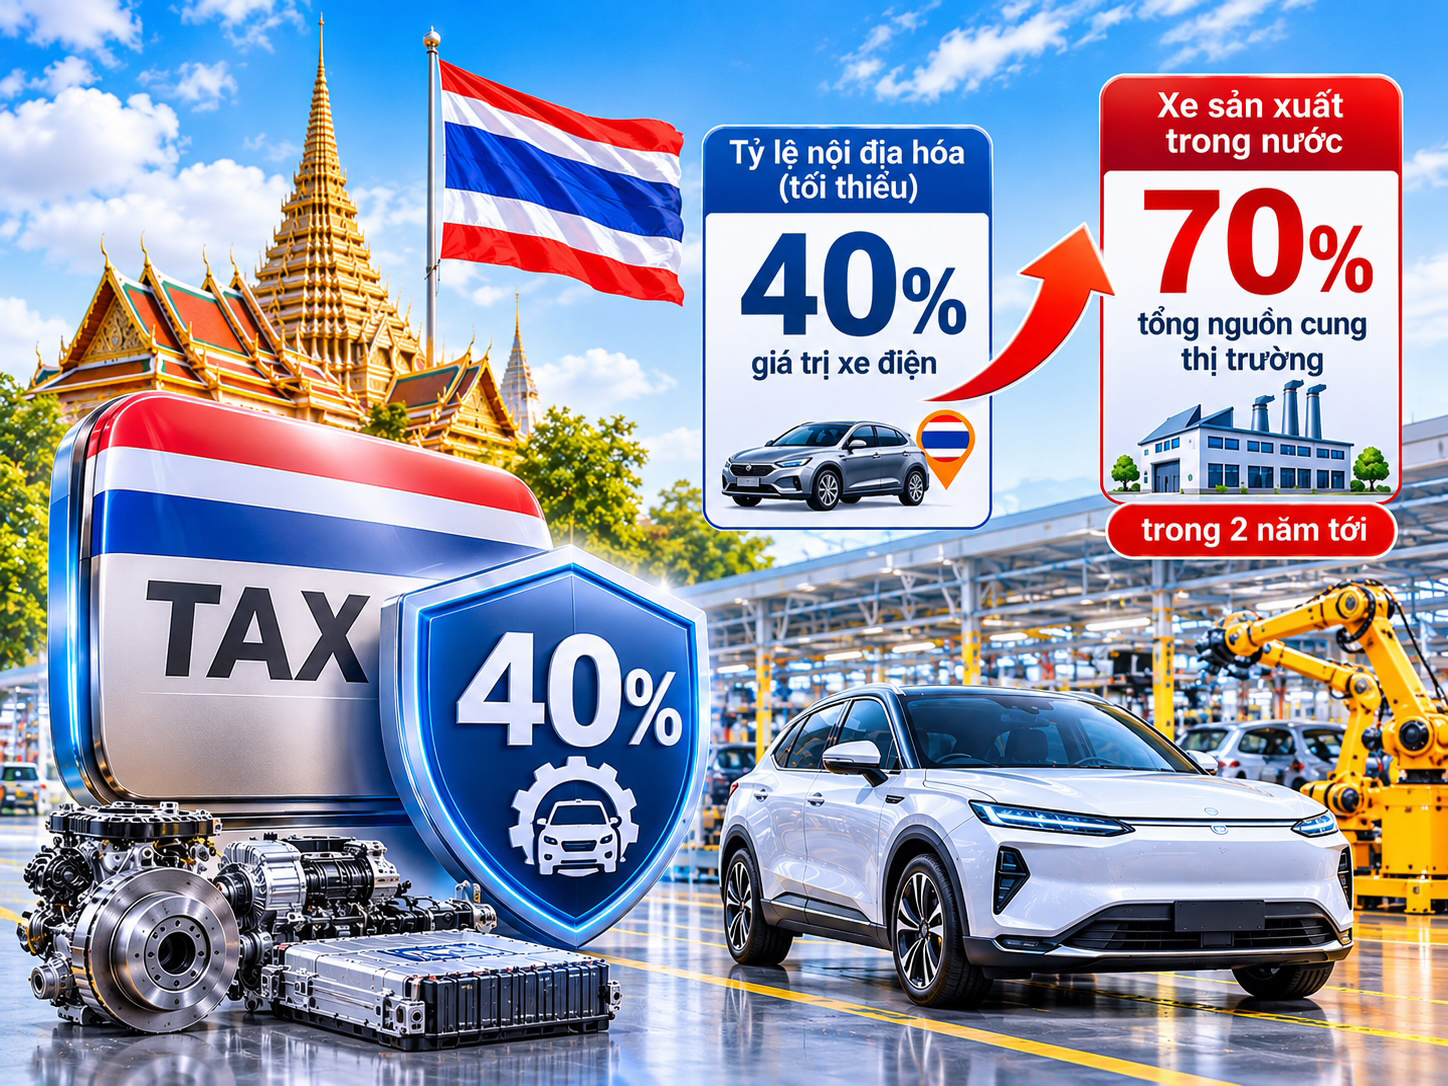
quyền Bangkok vừa tuyên bố chính thức áp dụng
mức thuế tiêu thụ đặc biệt lên tới 35% đối với xe điện nhập khẩu nguyên chiếc,
đồng thời siết chặt quy định tỷ lệ nội địa hóa lên mức 40% trong lộ trình sắp tới.
Quyết định này ngay lập tức kích hoạt làn sóng dịch chuyển nhà máy của các hãng
xe Trung Quốc như BYD, XPeng hay Omoda & Jaecoo sang đất Thái để hưởng ưu
đãi nội địa.
Dưới lăng kính của Hiệp định Thương mại Hàng hóa ASEAN (ATIGA), động thái của Thái Lan lại tạo ra một áp lực cạnh tranh "ngược dòng" cực lớn đối với Việt Nam.
Khi các nhà máy mới tại Thái Lan đạt chuẩn tỷ lệ nội địa hóa 40%,
những mẫu xe điện sản xuất tại đây sẽ đủ điều kiện hàm lượng khu vực RVC để xuất
khẩu sang Việt Nam với mức thuế nhập khẩu 0%. Điều này đồng nghĩa với việc
trong năm 2027, thị trường Việt Nam có thể chứng kiến sự đổ bộ mạnh mẽ hơn của
các dòng xe điện và hybrid sản xuất từ Thái Lan với lợi thế quy mô lớn và chi
phí tối ưu. Cuộc đua tranh giành thị phần ở phân khúc xe phổ thông tầm giá 500
đến 800 triệu đồng vì thế sẽ trở nên khốc liệt hơn bao giờ hết, không chỉ giữa
xe xăng và xe điện, mà là cuộc đối đầu trực diện giữa hệ sinh thái xe điện nội
địa và làn sóng xe nhập khẩu miễn thuế từ nội khối ASEAN.
Ba kịch
bản định hình cục diện thị trường xe Việt năm 2027
Từ
những xung lực nội tại và áp lực ngoại cảnh nêu trên, thị trường ô tô Việt Nam
năm 2027 nhiều khả năng sẽ vận động theo ba kịch bản phân hóa rõ nét về sản
phẩm và chiến lược kinh doanh.
Thị trường ô tô Việt sẽ có những kịch bản mới trong năm 2027.
Kịch
bản thứ nhất và mang tính chủ đạo nhất là sự bùng nổ của cấu trúc thị trường đa
cực, nơi xe thuần điện tiếp tục giữ vững vị thế dẫn dắt nhờ lợi thế thuế phí
đến năm 2030 và hạ tầng trạm sạc phủ rộng, trong khi xe hybrid trở thành
"phao cứu sinh" chiến lược của các hãng xe Nhật Bản và Hàn Quốc.
Người tiêu dùng Việt Nam sẽ ngày càng thực dụng hơn, sẵn sàng dịch chuyển sang
các dòng xe tiết kiệm nhiên liệu và có chi phí bảo dưỡng thấp thay vì trung
thành tuyệt đối với động cơ đốt trong thuần túy.
Kịch
bản thứ hai xoay quanh cuộc thanh lọc về năng lực chuỗi cung ứng và tỷ lệ nội
địa hóa. Trước áp lực chi phí linh kiện bán dẫn và hậu cần toàn cầu tăng cao
trong năm 2027, những hãng xe có tỷ lệ nội địa hóa thấp hoặc phụ thuộc hoàn
toàn vào mô hình nhập khẩu từ ngoài khu vực ASEAN sẽ mất dần lợi thế cạnh tranh
về giá. Ngược lại, những doanh nghiệp chủ động được nguồn cung pin, khung gầm
trong nước hoặc tận dụng tốt mạng lưới sản xuất nội khối sẽ nắm quyền chủ động
trong việc định giá và tung ra các gói kích cầu tài chính linh hoạt.
Kịch
bản thứ ba là sự chuyển dịch trọng tâm cạnh tranh từ "cuộc chiến giảm giá
tiền mặt" sang "cuộc chiến hệ sinh thái và dịch vụ hậu mãi". Sau
giai đoạn liên tục phá đáy giá bán để kích cầu trong năm 2025 và 2026, biên lợi
nhuận của cả nhà sản xuất lẫn hệ thống đại lý đã bị bào mòn đáng kể. Bước sang
năm 2027, khi thị trường tiến tới quy mô tiệm cận 700.000 đến 800.000 xe mỗi
năm, các thương hiệu muốn trụ vững buộc phải đầu tư bài bản vào trải nghiệm
khách hàng, tốc độ cung ứng phụ tùng thay thế, giải pháp sạc nhanh và giá trị
bán lại của phương tiện.