Contact us
Cứ điểm mới trước biến động địa chính trị toàn cầu
Nếu như làn sóng đầu tiên đánh dấu sự đổ bộ rầm rộ của các hãng xe điện và xe du lịch Trung Quốc vào các thị trường khu vực, thì giai đoạn hiện tại đang chứng kiến làn sóng FDI thứ hai với quy mô và chiều sâu lớn hơn nhiều: sự di dời ồ ạt của các nhà cung cấp linh kiện và phụ tùng cấp độ 1 và cấp độ 2, hay còn gọi là hệ thống Tier-1 và Tier-2.
Dưới áp lực của tình trạng dư thừa năng lực sản xuất trầm trọng tại thị trường nội địa tỷ dân, kết hợp với các rào cản thuế quan và hạn ngạch nghiêm ngặt từ Mỹ và Liên minh Châu Âu, các doanh nghiệp phụ trợ Trung Quốc buộc phải tìm kiếm các cứ điểm sản xuất thay thế ở nước ngoài nhằm bảo vệ biên lợi nhuận và duy trì chuỗi cung ứng toàn cầu.
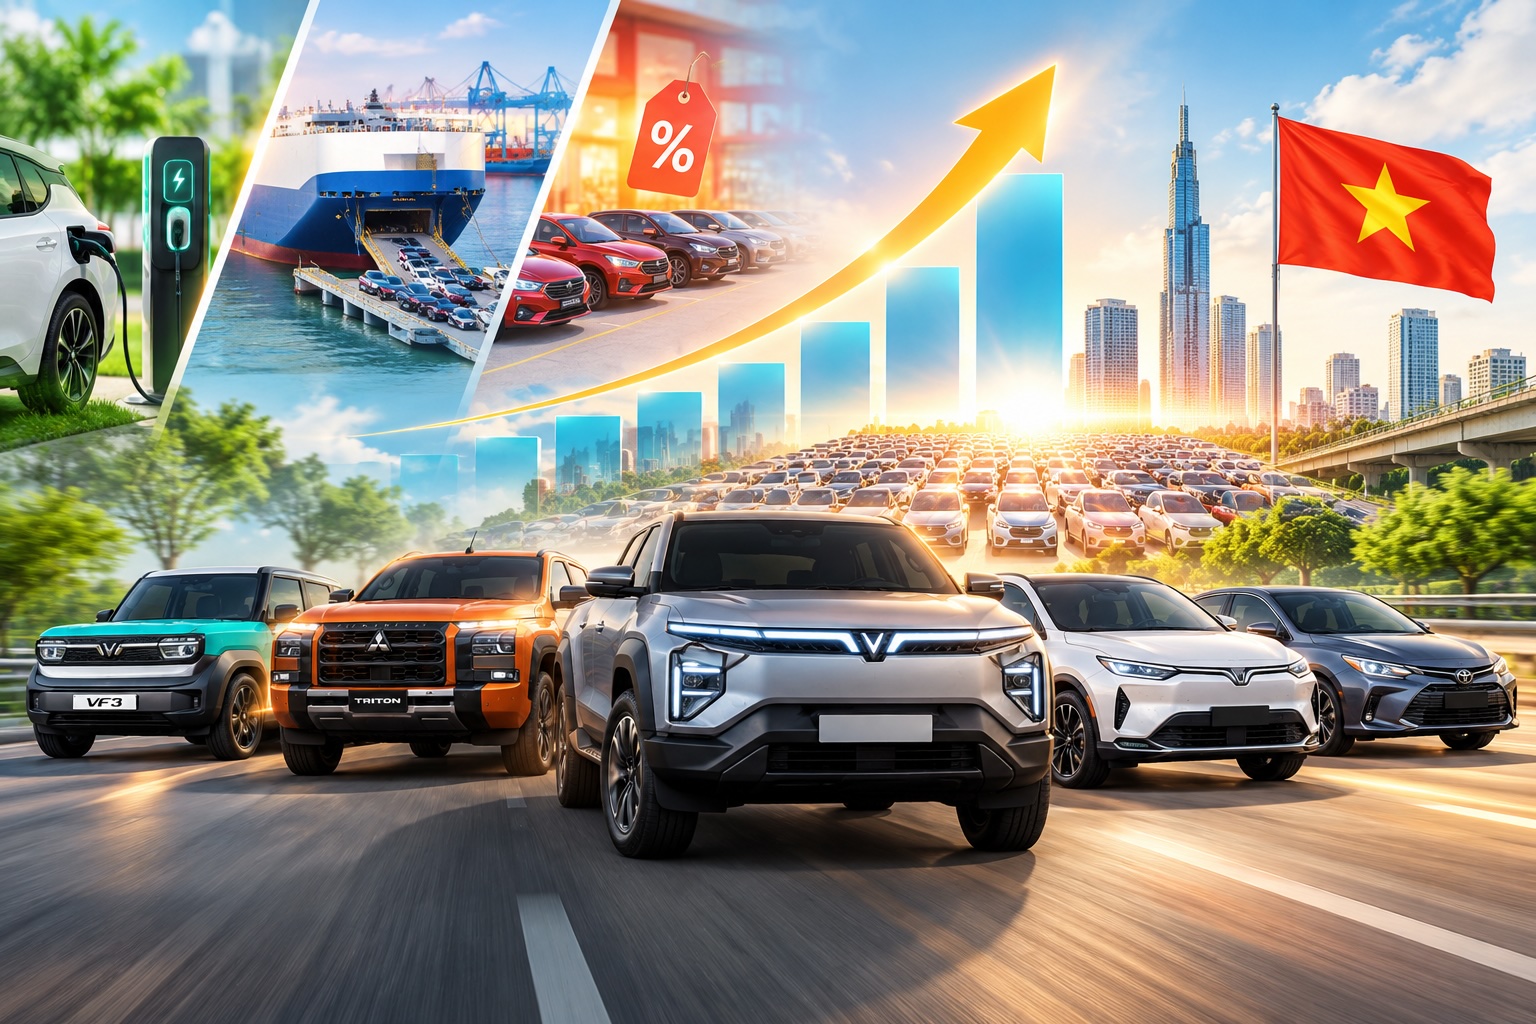
Sự chuyển dịch này diễn ra đúng vào thời điểm thị trường ô tô Việt Nam đang trên đà tăng trưởng kỷ lục, với quy mô tiêu thụ toàn ngành dự kiến tiệm cận mốc 700.000 xe trong năm 2026 sau khi đã tiệm cận gần 500.000 xe chỉ sau 6 tháng đầu năm. Sự bùng nổ của các dòng xe điện hóa, xe hybrid và xe gầm cao đô thị đã tạo ra nhu cầu bức thiết về một hệ sinh thái linh kiện hiện đại, từ bảng mạch điện tử, pin năng lượng, hệ thống khung gầm nhôm đùn ép cho đến các cụm chi tiết dập thân vỏ phức tạp.
Các chính sách vĩ mô của Việt Nam trong việc thúc đẩy chuyển đổi xanh, phát triển công nghiệp năng lượng sạch cùng với các ưu đãi về thuế thu nhập doanh nghiệp, tiền thuê đất tại các khu công nghiệp trọng điểm ở miền Bắc và miền Trung đang tạo ra hành lang pháp lý thuận lợi để đón đầu dòng vốn công nghệ cao. Tuy nhiên, việc các nhà cung cấp Tier-1 và Tier-2 Trung Quốc ồ ạt tràn vào không đơn thuần là một tín hiệu vui về sự gia tăng vốn đầu tư nước ngoài, mà còn đặt ra một bài toán hóc búa về năng lực hấp thụ và sức cạnh tranh của khối công nghiệp hỗ trợ nội địa vốn vẫn còn non trẻ.
Thách thức với thị trường Việt
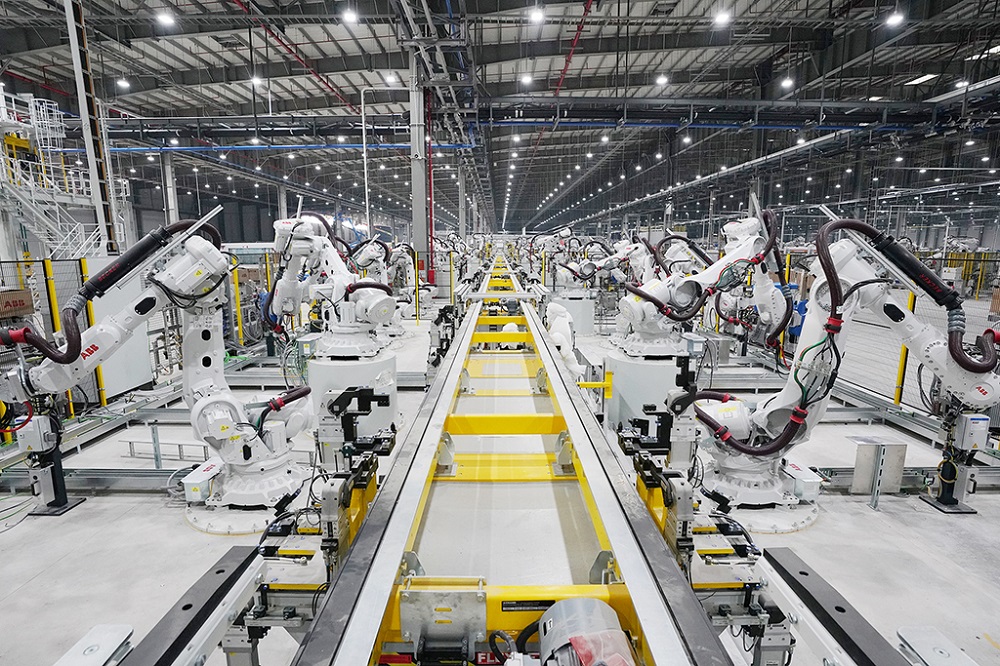
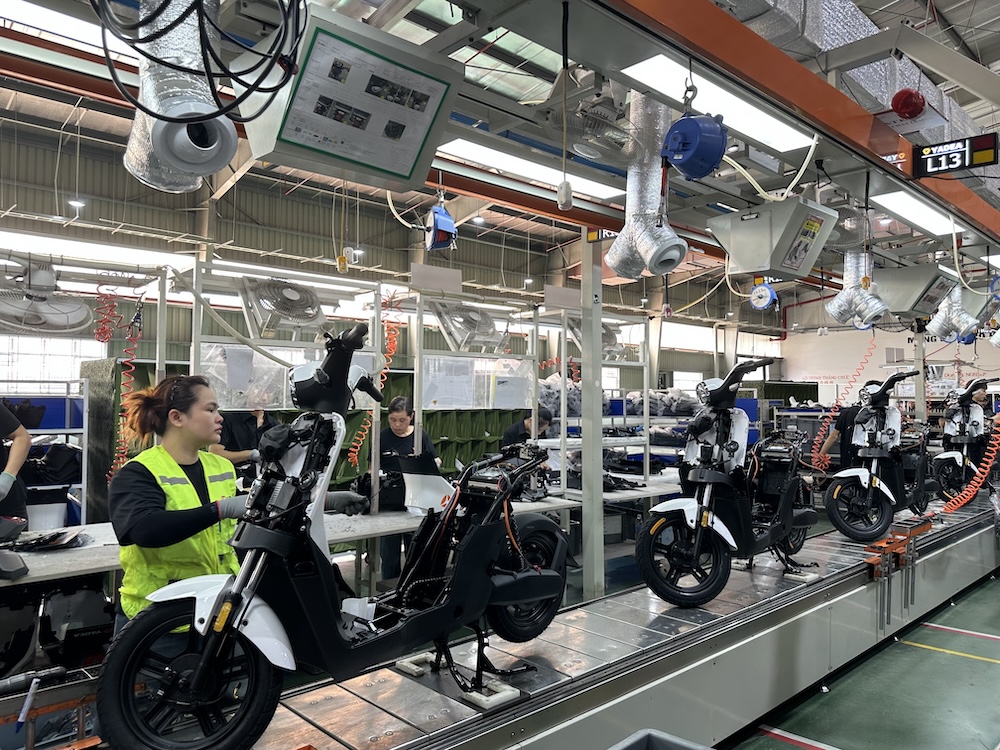
Trong tiến trình tái định hình chuỗi cung ứng này, hai tập đoàn công nghiệp ô tô nội địa lớn nhất là VinFast và Thaco đang đóng vai trò là hai cực đối trọng chiến lược, định hướng và dẫn dắt toàn bộ dòng chảy linh kiện phụ trợ trong nước. Ở một chiến tuyến, VinFast với tốc độ phát triển thần tốc của mô hình xe điện thông minh toàn cầu đã và đang tạo ra một hệ sinh thái cầu nối khổng lồ cho các nhà cung cấp linh kiện. Việc hãng xe điện này liên tục mở rộng quy mô sản xuất không chỉ trong nước mà vươn ra các nhà máy quốc tế tại Indonesia và Ấn Độ đã kéo theo một loạt các nhà cung cấp công nghiệp phụ trợ nội địa và quốc tế nâng cấp chuẩn mực công nghệ, từ hàn robot tự động, dập CNC cho đến các tiêu chuẩn quản trị khắt khe như IATF 16949. Sự hiện diện của VinFast tạo ra một lực hút thị trường cực mạnh, đòi hỏi các nhà cung cấp linh kiện ngoại phải liên kết hoặc cạnh tranh sòng phẳng trên nền tảng chuỗi giá trị giá thành hợp lý và chất lượng toàn cầu.
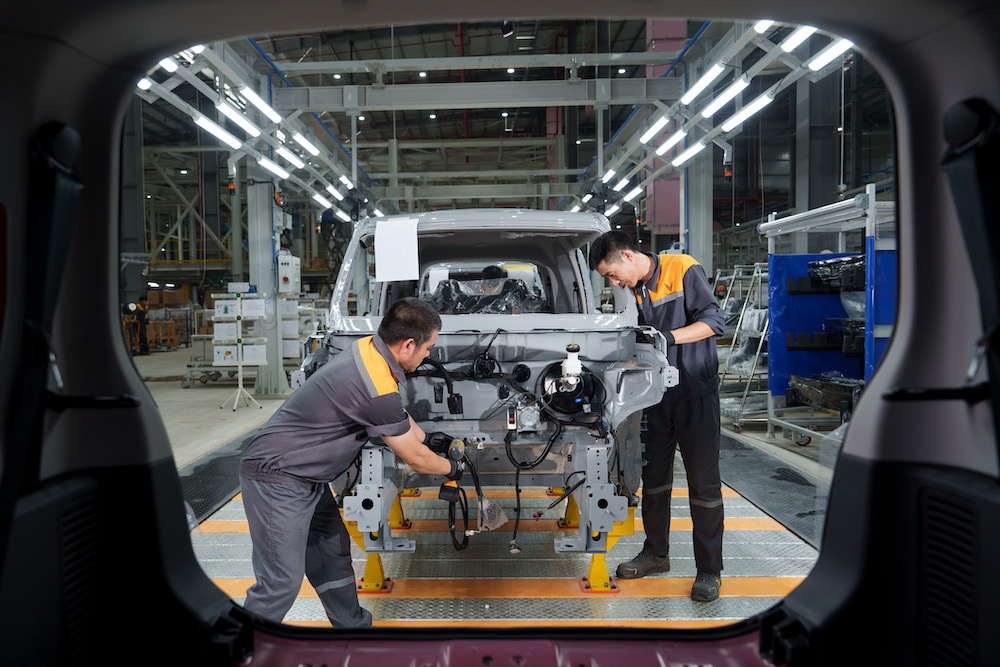
Ở chiều ngược lại, THACO với bề dày kinh doanh lâu năm tại cứ điểm Chu Lai lại đóng vai trò là một trung tâm công nghiệp cơ khí đa ngành, kết hợp lắp ráp xe du lịch, xe thương mại thông qua các liên doanh chiến lược với các tập đoàn lớn từ Nhật Bản và Hàn Quốc như Mazda, Kia, Peugeot. Hệ thống chuỗi cung ứng của Thaco chú trọng đến tính ổn định, tỷ lệ nội địa hóa lâu năm đối với các dòng xe thương mại và xe tải, đồng thời từng bước mở rộng sang các cấu phần linh kiện công nghệ cao.
Sự song hành giữa một bên là động lực điện hóa tốc độ cao của VinFast và một bên là nền tảng cơ khí truyền thống vững chắc của THACO tạo ra một gọng kìm thị trường, buộc các nhà cung cấp Tier-1 và Tier-2 Trung Quốc khi bước chân vào Việt Nam phải điều chỉnh chiến lược, không thể áp đặt hoàn toàn mô hình cũ mà phải tích hợp sâu hơn vào mạng lưới sản xuất nội địa.
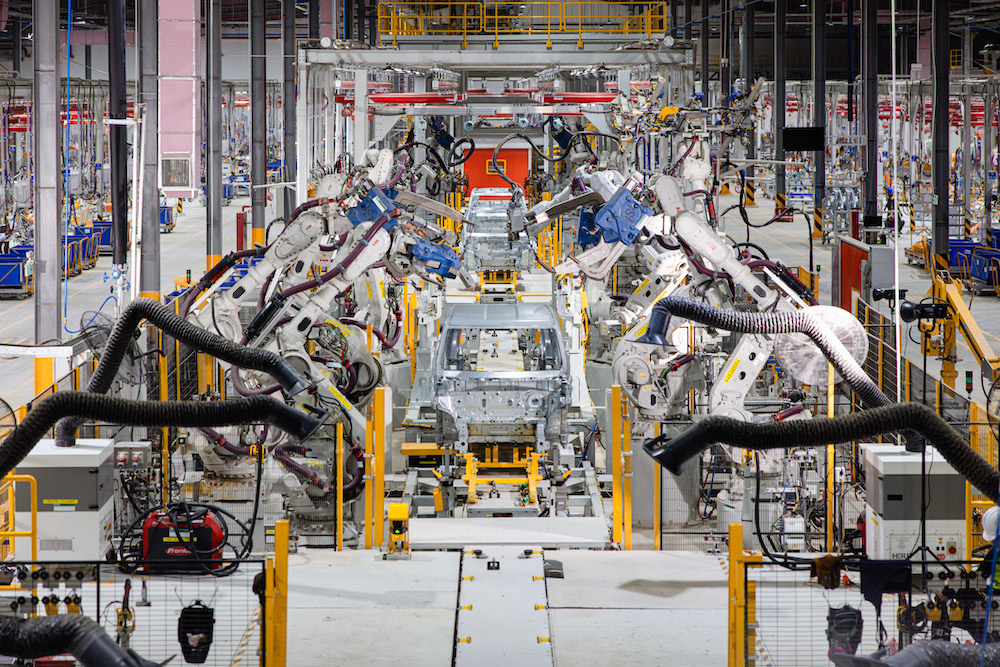
Tuy nhiên, làn sóng FDI thứ hai từ các nhà cung cấp phụ trợ Trung Quốc cũng phơi bày những thách thức cấu trúc đối với các doanh nghiệp công nghiệp hỗ trợ thuần Việt. Với lợi thế vượt trội về quy mô vốn, chuỗi cung ứng nguyên vật liệu sẵn có từ quốc gia tỷ dân và khả năng tối ưu hóa chi phí sản xuất cực tốt nhờ mức độ tự động hóa cao, các nhà cung cấp Tier-1 và Tier-2 Trung Quốc có tiềm năng lấn át các doanh nghiệp nội ở các phân khúc linh kiện tầm trung và cao cấp.
Nếu các doanh nghiệp Việt Nam không nhanh chóng bứt phá thông qua việc đầu tư mạnh mẽ vào công nghệ R&D, nâng cấp hệ thống quản trị dữ liệu ERP, tự động hóa dây chuyền và chuẩn hóa chất lượng nhân sự, các doanh nghiệp hỗ trợ nội địa hoàn toàn có nguy cơ bị gạt ra khỏi chính sân nhà của mình, chỉ còn đóng vai trò là những nhà thầu phụ cấp thấp hoặc gia công đơn giản.
Tuy nhiên, áp lực cạnh tranh này cũng chính là chất xúc tác mạnh mẽ nhất ép buộc cộng đồng doanh nghiệp phụ trợ Việt Nam phải tự lột xác. Thực tiễn cho thấy nhiều doanh nghiệp nội địa đã chủ động bắt tay với các đối tác lớn, học hỏi mô hình quản trị tinh gọn, tự tin vươn lên làm tổng thầu tích hợp dây chuyền tự động hóa hoặc cung cấp cụm linh kiện phức tạp, qua đó chứng minh năng lực tự chủ từng bước trong chuỗi giá trị ô tô khu vực.
Sự dịch chuyển của làn sóng FDI chuỗi phụ trợ ô tô thứ hai từ Trung Quốc vào Việt Nam tính đến năm 2026 là một bước ngoặt tất yếu trong tiến trình toàn cầu hóa ngành công nghiệp ô tô. Dưới sức ép của thị trường quốc tế và sự dẫn dắt của hai đầu tàu VinFast và THACO, cấu trúc ngành công nghiệp hỗ trợ Việt Nam đang được gọt giũa lại theo hướng thực chất và chuyên nghiệp hơn.
Việc dung hòa giữa thu hút nguồn vốn ngoại công nghệ cao và bảo vệ, nâng cao năng lực tự chủ của các doanh nghiệp nội địa sẽ là chìa khóa quyết định giúp Việt Nam không chỉ đơn thuần là một trạm trung chuyển lắp ráp, mà thực sự vươn lên trở thành một trung tâm sản xuất và cung ứng linh kiện ô tô tầm cỡ trong khu vực chuỗi giá trị toàn cầu những năm sắp tới.