Contact us
Xe CKD lệch pha CBU
Báo cáo bán hàng chính thức từ Hiệp hội Các nhà sản xuất Ô tô Việt Nam (VAMA) ghi nhận tổng doanh số toàn thị trường trong tháng 8 đạt 25.395 xe, giảm 25% so với tháng 7/2026 và giảm nhẹ 2% so với cùng kỳ tháng 8/2025.
Trong cơ cấu bán hàng, phân khúc xe du lịch chịu mức sụt giảm nặng nề nhất khi lao dốc 34% xuống còn 16.738 xe, trong khi xe thương mại đạt 8.258 xe (tăng 5%) và xe chuyên dụng đạt 399 xe (giảm 37%). Thế nhưng dữ liệu đáng chú ý hơn cả trong báo cáo từ VAMA trong tháng 8 ở sự chênh lệch tăng trưởng mang tính đối lập giữa dòng xe lắp ráp trong nước (CKD) và xe nhập khẩu nguyên chiếc (CBU). Khi sức ép từ các trung tâm sản xuất khu vực gia tăng, mô hình lắp ráp xe xăng truyền thống trong nước đang đối mặt với nguy cơ bị thu hẹp thị phần nghiêm trọng.
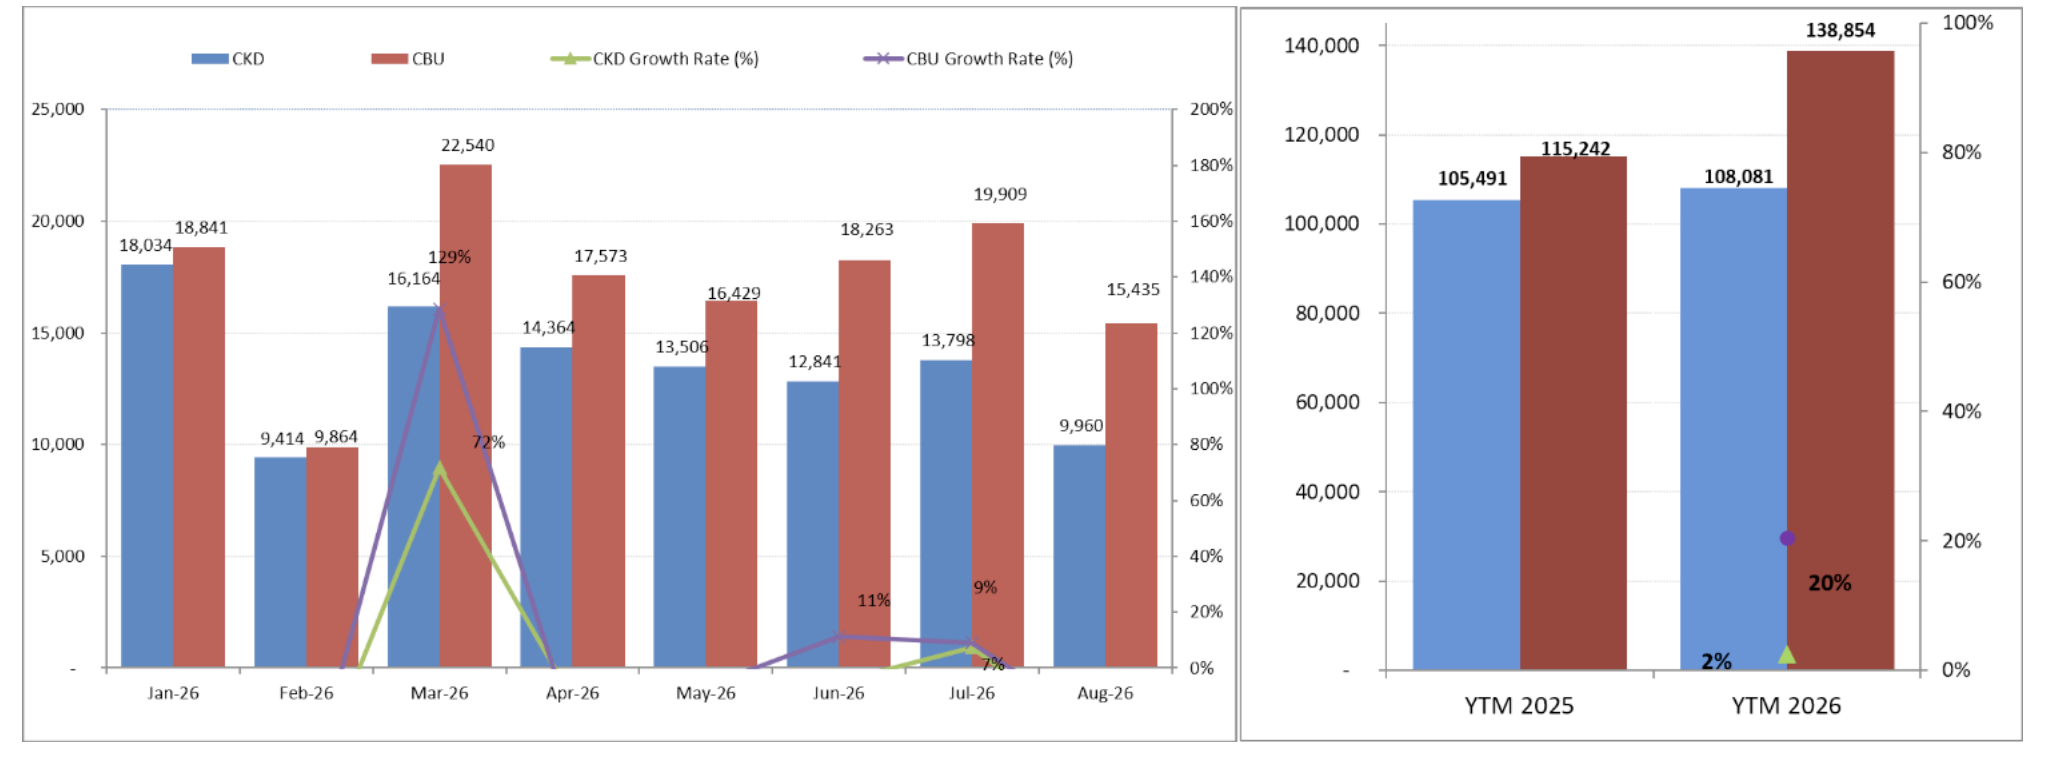
Phân tích chi tiết diễn biến thị trường trong tháng 8/2026 cho thấy sự thất thế rõ rệt của khối doanh nghiệp lắp ráp nội địa. Tính riêng trong tháng 8, doanh số bán lẻ của xe lắp ráp trong nước chỉ đạt 9.960 xe, sụt giảm mạnh 28% so với tháng trước. Ở chiều ngược lại, lượng xe nhập khẩu nguyên chiếc bán ra đạt 15.435 xe, giảm 22% so với tháng 7.
Nhưng dù cả hai khối đều chịu tác động tiêu cực từ tâm lý ngại mua xe trong tháng Ngâu, xe nhập khẩu vẫn duy trì khoảng cách áp đảo khi bán nhiều hơn xe lắp ráp trong nước tới hơn 5.400 xe chỉ trong một tháng đơn lẻ.
Sự chênh lệch này trở nên trầm trọng hơn khi đặt trong góc nhìn tổng thể của 8 tháng đầu năm 2026. Tính cộng dồn 8 tháng, tổng lượng xe lắp ráp trong nước tiêu thụ đạt 108.081 xe, chỉ nhích nhẹ 2% so với con số 105.491 xe của cùng kỳ năm 2025. Trong khi đó, doanh số xe nhập khẩu nguyên chiếc lại ghi nhận mức tăng trưởng bứt phá lên tới 20%, đạt 138.854 xe so với mức 115.242 xe của 8 tháng đầu năm 2025.
Tổng kết quả bán hàng tích lũy của toàn thị trường do VAMA tổng hợp đạt 193.898 xe (tăng 8%), còn tổng quy mô tính cả khối nhập khẩu ngoài VAMA đạt tới 246.935 xe (tăng 12% so với cùng kỳ).
Việc xe nhập khẩu đạt tốc độ tăng trưởng gấp 10 lần xe lắp ráp (20% so với 2%) phản ánh một thực tế rằng phần lớn dư địa phục hồi và tăng trưởng của thị trường ô tô Việt Nam trong năm 2026 đang chảy vào túi các hãng xe ngoại, thay vì tạo ra giá trị gia tăng và việc làm cho hạ tầng sản xuất nội địa.
Gọng kìm kép từ xe nhập khẩu ASEAN và làn sóng xe năng lượng mới
Lý giải cho đà suy giảm của xe lắp ráp trong nước, có thể chỉ ra rằng khối chế tạo nội địa đang phải hứng chịu "gọng kìm kép" từ cả phía cung lẫn phía cầu. Ở gọng kìm thứ nhất, các tập đoàn ô tô đa quốc gia tại Đông Nam Á, đặc biệt là Thái Lan và Indonesia, đang tận dụng tối đa ưu đãi thuế xuất nhập khẩu 0% theo Hiệp định Thương mại Hàng hóa ASEAN (ATIGA) kết hợp với lợi thế quy mô sản xuất hàng loạt để tràn vào Việt Nam.
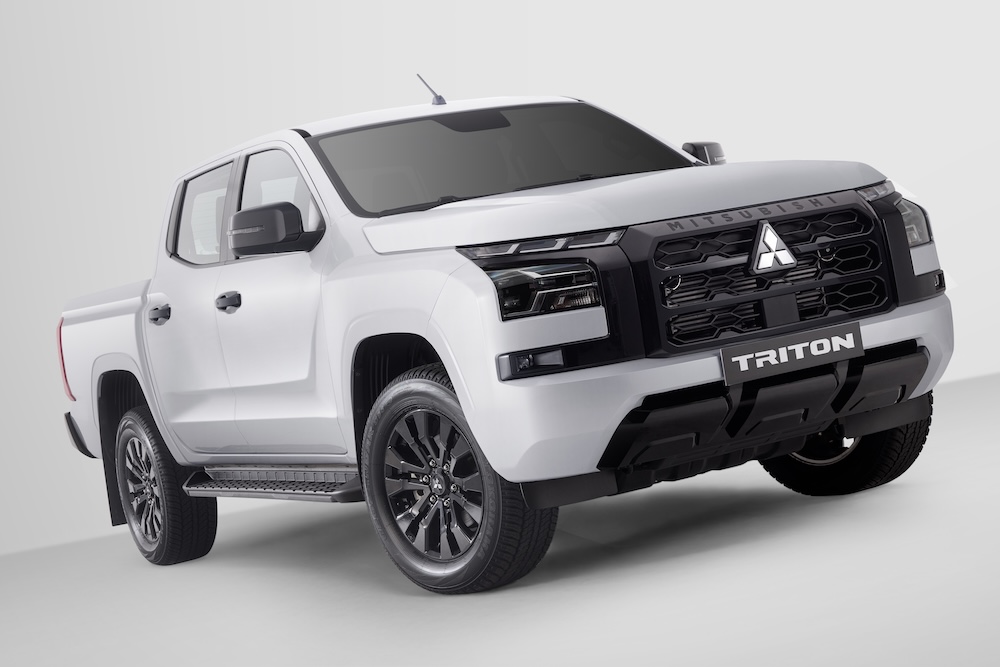
Các dòng xe CBU như Mitsubishi Triton (xếp thứ 5 trong top xe bán chạy tháng 8 với 1.145 xe), Toyota Yaris Cross (920 xe), hay Toyota Innova Cross (829 xe) đã nhanh chóng chiếm lĩnh các phân khúc gầm cao SUV và MPV đô thị. Việc nhập khẩu xe nguyên chiếc giúp các hãng xe tối ưu hóa lợi nhuận, giảm rủi ro tồn kho và tránh được chi phí đầu tư dây chuyền lắp ráp CKD vốn đắt đỏ nhưng quy mô tiêu thụ nội địa lại nhỏ lẻ.
Gọng kìm thứ hai đến từ sự thay đổi mang tính bước ngoặt trong thị hiếu người tiêu dùng Việt Nam khi làn sóng xe điện hóa bùng nổ mạnh mẽ. Thương hiệu xe điện nội địa VinFast tiếp tục thiết lập vị thế thống trị tuyệt đối khi bàn giao tới 20.161 xe ô tô điện trong tháng 8/2026, nâng tổng doanh số tích lũy từ đầu năm lên mốc 154.073 xe và đánh dấu mốc 24 tháng liên tiếp dẫn đầu thị trường ô tô Việt Nam.
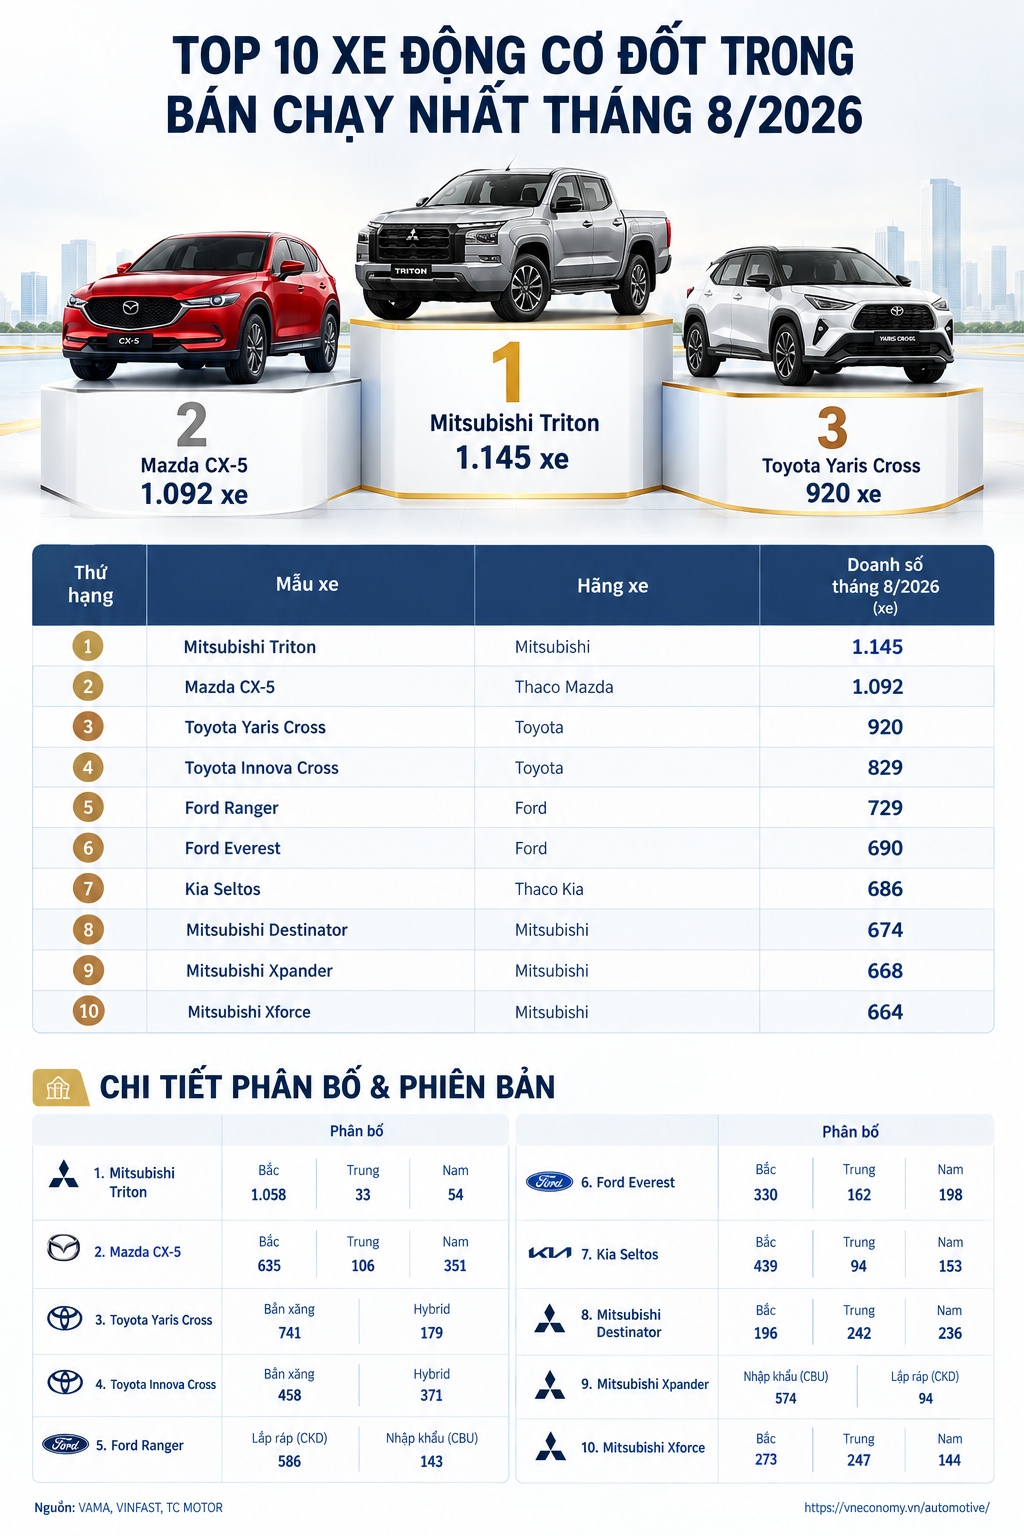
Trong bảng xếp hạng 10 mẫu xe bán chạy nhất tháng 8/2026, các dòng xe điện của VinFast đã chiếm trọn 4 vị trí dẫn đầu toàn thị trường, lần lượt là VF 3 (6.453 xe), VF 5 (4.265 xe), Limo Green (4.203 xe) và VF 6 (1.256 xe), bên cạnh mẫu VF 8 đứng ở vị trí thứ 8 với 834 xe. Sự vươn lên áp đảo của xe thuần điện cùng các dòng xe Hybrid nhập khẩu (đạt 13.889 xe cộng dồn 8 tháng, tăng 39,4% so với cùng kỳ) đã thu hẹp đáng kể dư địa sống của các mẫu xe chạy xăng lắp ráp truyền thống, đẩy những cái tên từng một thời "xưng hùng xưng bá" như Mazda CX-5 (1.092 xe) hay Ford Ranger (729 xe) vào thế phòng thủ bị động.
Nhìn ra bức tranh công nghiệp ô tô toàn cầu tính đến tháng 9/2026, các quốc gia và khu vực phát triển đều đang siết chặt các chính sách bảo hộ nền sản xuất nội địa. Liên minh châu Âu (EU) đang gấp rút hoàn thiện Đạo luật Tăng tốc Công nghiệp (IAA) với yêu cầu nâng tỷ lệ nội địa hóa linh kiện lên tới 70% để bảo vệ chuỗi sản xuất trước làn sóng xe điện giá rẻ. Tương tự, Mỹ và nhiều nền kinh tế lớn cũng liên tục áp đặt rào cản thuế quan nhằm ngăn chặn tình trạng dịch chuyển sản xuất ra bên ngoài. Trong bối cảnh đó, thực trạng tăng chỉ 2% của xe CKD tại Việt Nam trước đà tăng tốc 20% của xe CBU là một tín hiệu báo động cho chiến lược phát triển công nghiệp ô tô quốc gia.
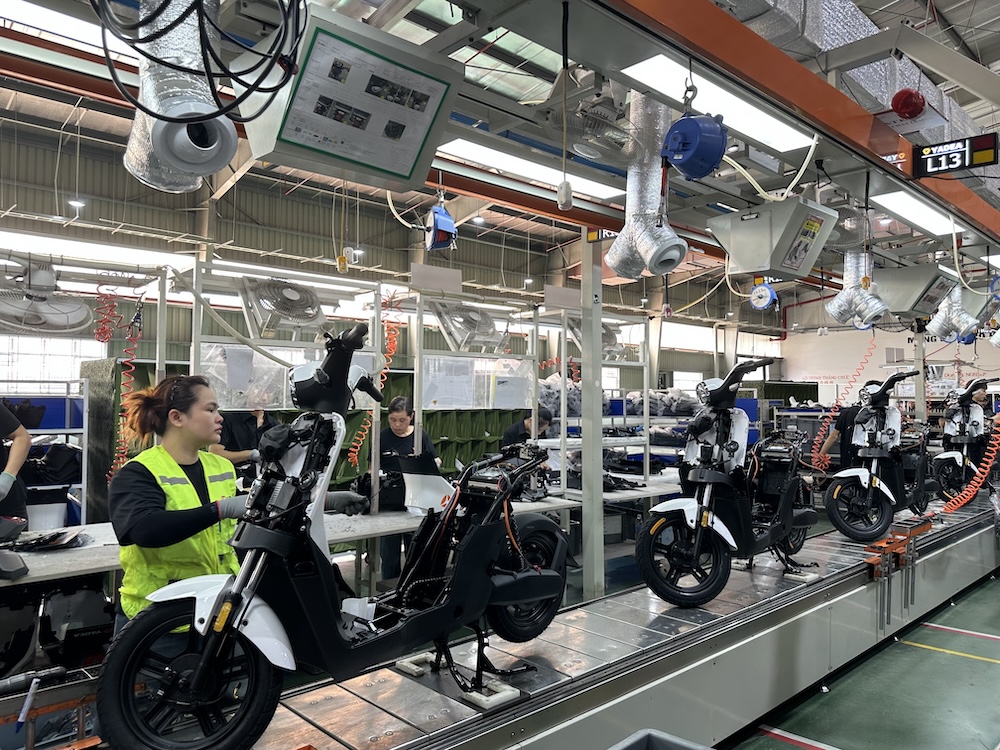
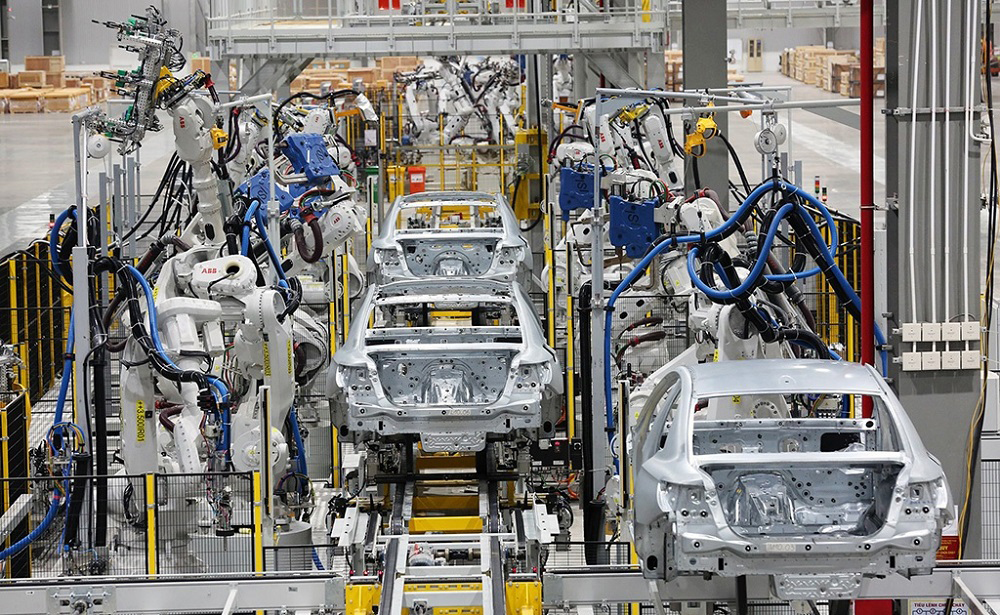
Nếu không có những điều chỉnh chính sách mang tính đột phá, nguy cơ ngành lắp ráp ô tô trong nước bị lép vế là hoàn toàn có thể xảy ra. Các nhà máy lắp ráp CKD truyền thống sẽ đối mặt với nguy cơ thành các nhà xưởng gia công đơn thuần, khiến chuỗi cung ứng phụ trợ vốn đã non trẻ bị đứt gãy.
Bài toán đặt ra cho giai đoạn 2026–2030 không chỉ là áp dụng các chính sách ưu đãi lệ phí trước bạ ngắn hạn mang tính trợ lực chốc lát, mà cần một quy hoạch tổng thể chiến lược. Việt Nam cần tập trung nguồn lực chính sách để thúc đẩy nội địa hóa dải sản phẩm xe năng lượng mới, hỗ trợ doanh nghiệp phát triển công nghệ pin, phần mềm kết nối và hạ tầng phụ trợ. Chỉ khi xây dựng được một hệ sinh thái sản xuất xe điện và xe thông minh có năng lực cạnh tranh thực chất, ngành ô tô Việt Nam mới có thể thoát khỏi sức ép đè nặng từ xe nhập khẩu CBU, củng cố tính tự chủ và giữ vững vị thế khi tham gia vào chuỗi giá trị ô tô toàn cầu.