




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bảo hiểm nông nghiệp loay hoay tìm đường


Hộ nông dân nghèo, hộ nông dân nhỏ lẻ, hộ sản xuất lớn có những nhu cầu bảo hiểm khác nhau
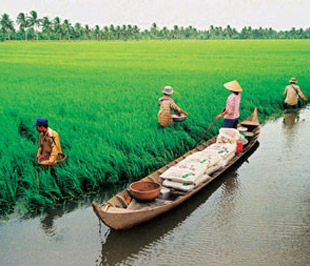
Thường xuyên phải hứng chịu những trận thiên tai lớn, những rủi ro đến từ dịch bệnh trên gia súc, cây trồng..., là những nguyên nhân chính khiến nông nghiệp Việt Nam là một thị trường tiềm năng cho hoạt động bảo hiểm nông nghiệp.
Tuy nhiên, để phát triển được loại hình này thì các doanh nghiệp bảo hiểm phải vượt qua rất nhiều khó khăn, do những nhược điểm của một nền nông nghiệp sản xuất nhỏ, manh mún.
Đầy rủi ro
Trong năm 2008, 10 cơn bão, 6 trận áp thấp nhiệt đới đổ bộ vào Việt Nam đã gây thiệt hại trên 13.000 tỷ đồng, chưa kể những đợt dịch bệnh trên cây trồng vật nuôi..., khiến đời sống của người nông dân gặp rất nhiều khó khăn.
Nhưng ngoài những hỗ trợ hạn chế từ ngân sách nhà nước, những nguồn vốn tín dụng nhỏ thì người nông dân không biết trông chờ vào đâu. Đây là câu chuyện cũ về khả năng ứng phó với rủi ro mà bao năm qua nông nghiệp Việt Nam vẫn chưa tìm ra cách ứng phó hiệu quả.
TS. Jason Hartell, Công ty Bảo hiểm Global AgRisk (Mỹ) nhận xét, đặc điểm nông nghiệp Việt Nam là sở hữu mảnh đất nhỏ, sản xuất chủ yếu dựa vào sức lao động... Vì vậy sản xuất nông nghiệp chịu rất nhiều rủi ro từ thời tiết bất lợi, dịch bệnh, chi phí đầu vào không ổn định, biến động thị trường, chính sách bảo hộ còn thiếu và yếu, khả năng ứng phó với các loại rủi ro này là rất kém.
Những rủi ro từ dịch bệnh, thiên tai gây thua lỗ sản xuất sẽ khiến nông dân không mạo hiểm đầu tư vào những mô hình, công nghệ sản xuất hiện đại mà trung thành với những cây trồng, vật nuôi truyền thống vốn có giá trị lợi nhuận thấp.
Chọn loại hình nào?
Tại Việt Nam, thời gian qua Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) được coi là ngân hàng chủ chốt cho hàng triệu hộ nông dân vay, song việc cho vay vốn không phân biệt những rủi ro mà người nông dân có thể gặp phải.
Do đó, khi gặp thiên tai, thảm họa thì Agribank thường phải khoanh nợ, xóa nợ cho những hộ nông dân bị thiệt hại quá nợ.
Thực tế thì Agribank đã hoạt động như một nhà bảo hiểm nông nghiệp, nhưng chi phí chịu rủi ro lại lấy từ nguồn tiền của Chính phủ, thay vì do nông dân đóng. Điều này đã không tạo ra động lực để các hộ dân ứng xử chủ động và có kế hoạch đối với những rủi ro mà họ có thể gặp phải trong tương lai.
Tuy nhiên, với việc chuyển dần sang mô hình hoạt động của ngân hàng thương mại thì Agribank đã bắt đầu giảm những khoản vay như vậy, và người nông dân gánh chịu những chi phí rủi ro nhiều hơn.
Đây cũng là cơ hội để phát triển bảo hiểm nông nghiệp ở Việt Nam, cho dù có rất nhiều thách thức do quy mô sản xuất quá nhỏ, thiếu cơ sở dữ liệu đánh giá các rủi ro, thiếu quy định pháp lý, kiến thức về bảo hiểm nông nghiệp cho nông dân.
Phân tích các phân đoạn thị trường bảo hiểm nông nghiệp ở Việt Nam, TS. Jason Hartell cho rằng có 3 đối tượng chính là hộ nông dân nghèo, hộ nông dân nhỏ lẻ, hộ sản xuất lớn, với những nhu cầu bảo hiểm khác nhau.
Hiện các nước đang phát triển thường áp dụng loại hình bảo hiểm cây trồng dựa trên sản lượng thực tế cũng như những thiệt hại cụ thể trong những rủi ro mang tính thảm họa hay có tính đặc thù của từng địa phương. Hạn chế của loại hình này là chỉ những hộ có khả năng chịu rủi ro cao nhất mới mua, thiếu cơ sở dữ liệu để định giá đúng rủi ro, chi phí quản lý và kiểm soát cao...
Thực tế những năm 90 của thế kỷ trước, Tập đoàn Bảo Việt đã thực hiện việc bảo hiểm cây trồng đa hiểm họa và đã phải tạm dừng do chi phí quá lớn.
Kinh nghiệm của các nước cho thấy, chính phủ thường hỗ trợ những khoản tiền lớn giúp nông dân đóng phí bảo hiểm để không phải chịu những rủi ro lớn.
Thống kê của một số nước như Nhật, Mỹ, Brazil... cho thấy tổng chi phí bồi thường và quản lý thường cao gấp 2-5 lần tiền phí bảo hiểm, trong khi về dài hạn phí bảo hiểm phải lớn hơn tổng số tiền bồi thường và chi phí quản lý.
Đây cũng chính là vấn đề mà các công ty bảo hiểm gặp phải khi phát triển những sản phẩm bảo hiểm nông nghiệp mang tính đặc thù của Việt Nam.
Cấp độ vi mô
Tuy vậy, Ủy viên Hội đồng Tư vấn chính sách tiền tệ Quốc gia Đào Văn Hùng cho rằng loại hình bảo hiểm nông nghiệp ở cấp độ vi mô rất có tiềm năng.
“Việc phát triển loại hình bảo hiểm vi mô giúp tiết kiệm tối đa chi phí để quản lý, giám sát cùng với sự linh hoạt trong thu phí, bồi thường thiệt hại ở mức độ nhỏ cho các hộ nông dân. Khảo sát của chúng tôi tại khu vực đồng bằng sông Cửu Long cho thấy nhiều hộ nông dân sẵn sàng mua bảo hiểm nông nghiệp để đảm bảo sự an toàn cho hoạt động sản xuất”, ông Hùng nói.
Những khảo sát ban đầu cho thấy loại hình bảo hiểm nông nghiệp vi mô có rất nhiều khách hàng tiềm năng, tuy nhiên nó cũng cần có những khung pháp lý phù hợp để có thể triển khai được những sản phẩm cụ thể như bảo hiểm chỉ số hạn hán, lũ lụt, sản lượng thu hoạch...
TS. Jason Hartell cũng cho rằng, mỗi hợp đồng bảo hiểm cần phải căn cứ theo quá trình sản xuất của từng hộ gia đình, những rủi ro quá lớn cần phải được kiểm soát bằng sự giám sát và sử dụng khấu trừ/hợp tác bảo hiểm.
Kinh nghiệm có thể áp dụng cho Việt Nam là thay vì tài trợ phí bảo hiểm cho nông dân thì có thể sử dụng đầu tư vào cải thiện cơ sở hạ tầng rủi ro: luật, cơ sở dữ liệu, tăng năng lực cho các công ty bảo hiểm, nhận thức cộng đồng...

Doanh nghiệp "bốc hơi": Nan giải thu hồi 5.100 tỷ đồng nợ bảo hiểm xã hội
Cơ quan Bảo hiểm xã hội cho biết hiện có khoảng 39.000 đơn vị không còn khả năng đóng bảo hiểm xã hội, với tổng số tiền chậm đóng khó thu hồi khoảng 5.100 tỷ đồng, gây ảnh hưởng đến quyền lợi người lao động...
Người dân chỉ cần nhớ số định danh căn cước khi làm thủ tục về bảo hiểm xã hội
Với việc chuyển đổi thành công mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân, từ nay người dân khi đi làm các thủ tục hành chính về bảo hiểm xã hội, hay đi khám chữa bệnh bảo hiểm y tế chỉ cần nhớ số định danh cá nhân/căn cước công dân, thay vì phải mang theo nhiều loại giấy tờ như trước đây...
Dừng gia hạn bảo hiểm y tế 2027 nếu nợ bảo hiểm xã hội qua mốc 31/12/2026
Để đảm bảo quyền lợi khám chữa bệnh không bị đứt quãng trong dịp Tết và suốt năm 2027, Bảo hiểm xã hội TP.HCM vừa phát đi thông báo khẩn, yêu cầu các đơn vị sử dụng lao động hoàn thành nghĩa vụ đóng bảo hiểm xã hội, bảo hiểm y tế đúng hạn. Nếu để tình trạng chậm đóng kéo dài qua mốc 31/12/2026, sẽ khiến thẻ bảo hiểm y tế năm mới chưa thể gia hạn...
Cắt giảm hồ sơ giấy, rút ngắn thời gian giải quyết 8 thủ tục bảo hiểm xã hội
Các thủ tục được thiết kế theo hướng tăng cường sử dụng dữ liệu từ cơ sở dữ liệu quốc gia về dân cư, cơ sở dữ liệu quốc gia về bảo hiểm, dữ liệu cư trú, hộ tịch điện tử, khám bệnh chữa bệnh và các cơ sở dữ liệu chuyên ngành liên quan...
Bảo hiểm xã hội bắt buộc: "Lưới an sinh" cho hàng triệu lao động nền tảng số
Linh hoạt, tự do nhưng đầy bấp bênh và rủi ro - đây là bức tranh thực tế của hàng triệu lao động trên nền tảng số hiện nay. Khi những "ông chủ" thuật toán quyết định sinh kế qua một cú click khóa tài khoản, việc đưa lao động nền tảng số vào diện tham gia bảo hiểm xã hội bắt buộc mở ra cơ hội được thụ hưởng chế độ an sinh xã hội tốt hơn cho nhóm lao động này...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







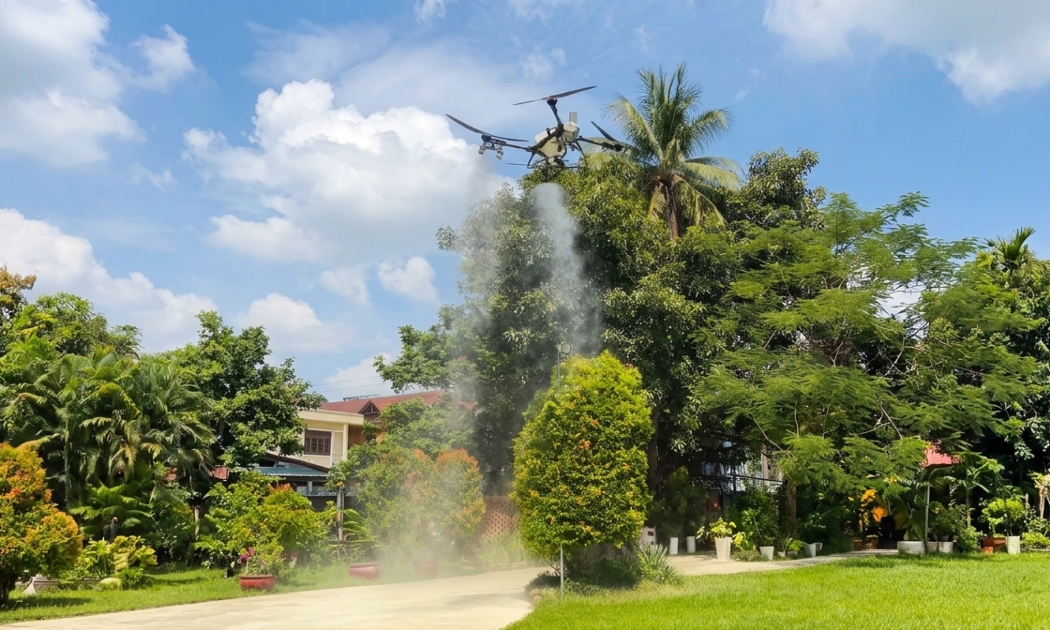
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...