




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bí quyết của ngân hàng lớn nhất thế giới


Cách nhìn có phần quá thận trọng của HSBC đối với lĩnh vực ngân hàng đầu tư trước đây bị coi là thiếu khôn ngoan
Cách nhìn có phần quá thận trọng của HSBC đối với lĩnh vực ngân hàng đầu tư trước đây bị coi là thiếu khôn ngoan.
Nhưng lúc này, giữa bối cảnh khủng hoảng tín dụng, đây lại là một chiến lược được đánh giá cao.
Đầu năm 2007, HSBC tuyên bố tăng dự phòng cho các khoản nợ cầm cố xấu ở Mỹ thêm 20% lên mức 10,6 tỷ USD. Ngay lập tức, cổ phiếu của HSBC mất giá, còn giới phân tích cho rằng HSBC quá… nhát.
Thận trọng với “dưới chuẩn”
Nhưng động thái khi đó của HSBC chính là hồi chuông cảnh báo đầu tiên về cuộc khủng hoảng tín dụng dưới chuẩn đang hoành hành khắp nước Mỹ và lan rộng ra phạm vi toàn toàn cầu.
Từ đó, các ngân hàng trên thế giới có dính đến đầu tư cho vay cầm cố đã gánh khoản thâm hụt tài sản lên tới 170 tỷ USD. Ngân hàng cho vay cầm cố lớn nhất ở Anh là Northern Rock, một “đồng hương” của HSBC, đã bị quốc hữu hóa, trong khi không ít tập đoàn tài chính khác đành bó tay trước việc giá trị thị trường của mình với đi quá nửa. Tập đoàn Bear Stearns, một “đại gia” Phố Wall trước bờ vực phá sản, đã bị bán rẻ cho JP Morgan Chase.
Có lẽ vì là ngân hàng đầu tiên nhận ra mối đe dọa của khủng hoảng, HSBC đã tránh được những tác động tiêu cực của “cơn bão” này. Tháng 9/2007, HSBC thu hẹp hoạt động đầu tư cho vay cầm cố và lợi nhuận của tập đoàn đã tăng 13% trong năm ngoái. Cổ phiếu của HSBC đã mất giá 10% kể từ khi cuộc khủng hoảng bắt đầu, trong khi cố phiếu của đối thủ Mỹ Citigroup mất giá 50%, còn đối thủ Thụy Sỹ UBS mất giá 45%.
Giá cổ phiếu tụt dốc, cộng với lợi nhuận ròng sụt giảm là thảm họa ở Citigroup và UBS, đồng thời giải nghĩa sự “đổi ngôi” trong danh sách những công ty lớn nhất thế giới (xét theo giá trị thị trường) năm nay do tạp chí Forbes thực hiện. Trong suốt 4 năm trước, Citigroup luôn đứng đầu danh sách này, còn năm nay, vị trí số 1 đã thuộc về HSBC.
Chiến lược thận trọng và tính toán của HSBC đối với lĩnh vực ngân hàng đầu tư đã chứng minh được tính đúng đắn của nó giữa lúc ngành tài chính thế giới phải vật lộn với khủng hoảng.
Tuy nhiên, HSBC không hoàn toàn đứng ngoài lề khủng hoảng tín dụng và không chịu “xây xước” gì.
Thâm hụt tài sản của HSBC năm 2007 không xuất phát từ hoạt động buôn bán các loại chứng khoán được đảm bảo bằng các khoản cho vay bất động sản như nhiều ngân hàng lớn khác. Thay vào đó, HSBC chịu thâm hụt do chính tự thân có một bộ phận cho vay cầm cố là HSBC Financial.
Do đó, HSBC cũng là một trong những ngân hàng châu Âu đương đầu nhiều nhất với vấn đề nợ xấu ở Mỹ. Tuy nhiên, HSBC đã sớm nhận ra được nguy cơ và thu hẹp dần bộ phận cho vay cầm cố này lại. Nhờ đó, trong năm qua, HSBC đã “bình yên” hơn nhiều so với những đối thủ bất cẩn khác.
Cam kết của HSBC đối với lĩnh vực ngân hàng đầu tư đặc biệt giảm sau sự ra đi của John Studzinski vào tháng 4/2006. Trước đó, HSBC yêu cầu nhân vật này và người đứng đầu của HSBC tại châu Á là Stuart Gulliver thành lập bộ phận ngân hàng đầu tư, đồng thời cấp cho họ 1 tỷ USD để làm việc này. Nhưng sau đó, hoạt động của ê-kíp này đã thất bại, khiến Studzinski phải rời tập đoàn.
Những nỗ lực của HSBC trong việc phục hồi bộ phận ngân hàng đầu tư sau đó đã không thành công và từ đó đến nay, mọi việc vẫn chưa có gì tiến triển. Theo thống kê, doanh thu trong lĩnh vực ngân hàng đầu tư của HSBC hiện vào khoảng 1,3 tỷ USD/năm, đứng thứ 16 trên thế giới. Ở vị trí số 1, JP Morgan Chase thu được 6,3 tỷ USD từ lĩnh vực này.
Tích cực mở rộng
Trong khi các ngân hàng khác đang đau đầu vì chuyện vốn, HSBC lại bận rộn với việc mở rộng hoạt động tại các thị trường mới nổi lên. HSBC ra đời ở Trung Quốc và đang thúc đẩy sự trở lại thị trường này. HSBC là ngân hàng nước ngoài đầu tiên mở chi nhánh tại khu vực nông thôn của Trung Quốc. Hiện HSBC có 62 chi nhánh ngân hàng bán lẻ tại Trung Quốc, so với con số 39 chi nhánh cách đây 1 năm.
HSBC cũng là ngân hàng nước ngoài đầu tiên mua lại cổ phần trong các ngân hàng Trung Quốc đại lục. Năm 2001, HSBC mua lại cổ phần trong Ngân hàng Thượng Hải và sau đó đã mua lại 20% cổ phần của Ngân hàng Truyền thông và công ty bảo hiểm nhân thọ Ping An.
Không chỉ mở rộng tại thị trường Trung Quốc, HSBC còn không ngừng mở rộng trên phạm vi toàn cầu. Tập đoàn hiện đã lên những kế hoạch lớn cho thị trường Nga, khu vực Tiểu sa mạc Sahara và Hàn Quốc. Hiện HSBC đang chờ các cơ quan chức năng Hàn Quốc cho phép mua lại 51% cổ phần của Ngân hàng Ngoại hối Hàn Quốc. Trong khi đó, HSBC lại thu hẹp hoạt động tại những thị trường ít sôi động hơn như Pháp.
Theo nhận định của giới phân tích, tỷ suất lợi nhuận của HSBC tại các thị trường đang nổi lên hiện cao gấp rưỡi so với ở các thị trường phát triển, nhất là thị trường châu Á - nơi khai sinh của ngân hàng này. Vào năm 1865, một người Scotland có tên Thomas Sutherland và một nhóm các thương gia quốc tế đã sáng lập Ngân hàng Hồng Kông và Thượng Hải để phục vụ hoạt động thương mại giữa Trung Quốc và châu Âu.
Nguồn gốc ra đời của HSBC cũng đem đến cho HSBC cái gọi là “bản năng quốc tế”. Ngân hàng này hiện vẫn tiếp tục duy trì truyền thống này với khẩu hiệu “Ngân hàng toàn cầu địa phương” và chi những khoản tiền khổng lồ vào quảng cáo. HSBC hiện phục vụ khoảng 2,7 triệu khách hàng trên toàn thế giới, ngang với số khách hàng của Bank of America.
Tuy nhiên, điểm khác biệt giữa HSBC và Bank of America là khách hàng của HSBC có mặt ở khắp nơi trên thế giới, trong khi khách hàng của Bank of America chủ yếu là khách hàng ở Mỹ.
Nhưng việc phát triển tại các thị trường đang nổi lên cũng không phải là một việc đơn giản. Một số nền kinh tế trong số này như Trung Quốc và Ấn Độ đang tăng trưởng với tốc độ nhanh chóng, nhưng một số này như Singapore, Thái Lan và Malaysia đang tăng trưởng chậm lại. Còn Mexico, nơi HSBC có 1.625 văn phòng, tình hình thị trường lại đang chịu ảnh hưởng nặng nề của những khó khăn kinh tế ở Mỹ.
Chiến lược của HSBC tại những thị trường đang nổi lên không phải không phải đương đầu với những chỉ trích. Một số cổ đông lớn của HSBC cho rằng, HSBC cần phải đưa các đại diện châu Á vào ban lãnh đạo.
Truyền thống “không đưa người ngoài vào ghế cao” của HSBC cũng vấp phải không ít lời dèm pha. Ba nhà quản lý hàng đầu của HSBC hiện đều đã làm việc cho ngân hàng này khoảng 25 năm. HSBC cũng “phớt lờ” những quy tắc quản lý doanh nghiệp kiểu Anh - vốn đề cao sự phân chia rạch ròi giữa vai trò CEO và chủ tịch - khi đưa Stephen Green từ vị trí CEO lên vị trí chủ tịch sau khi Chủ tịch John Bond nghỉ hưu vào năm 2005.
Ông Bond và người tiền nhiệm của ông, ông William Purves, đều cùng làm việc ho HSBC tới hơn 30 năm. Cho tới nay HSBC chưa bao giờ thuê một nhà quản lý bên ngoài về lãnh đạo tập đoàn.
Giống như nhiều ngân hàng châu Âu khác, ngoại trừ các ngân hàng Thụy Sỹ, HSBC chưa bao giờ gặt hái được thành công lớn trên Phố Wall trong lĩnh vực ngân hàng đầu tư. Tuy nhiên, các nhà quản lý của HSBC dường như lại muốn duy trì nguyên trạng hiện nay, một phần do HSBC sở hữu một nguồn vốn mạnh và một bảng cân đối kế toán giàu tính thanh khoản. “Chúng tôi lớn lên từ những khu vực nơi khách hàng không thể vay tiền ở đâu khác ngoài chúng tôi”, Chủ tịch Green nói.

Ngân hàng Nhà nước làm rõ quy định về khách VIP trong giám sát phòng, chống rửa tiền
Ngân hàng Nhà nước Việt Nam vừa giải thích những thông tin phản ánh chưa đúng các quy định tại dự thảo Thông tư về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, ngân hàng...
Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
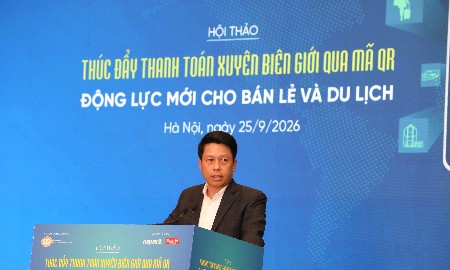
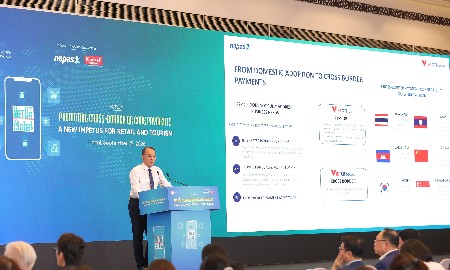
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.
Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
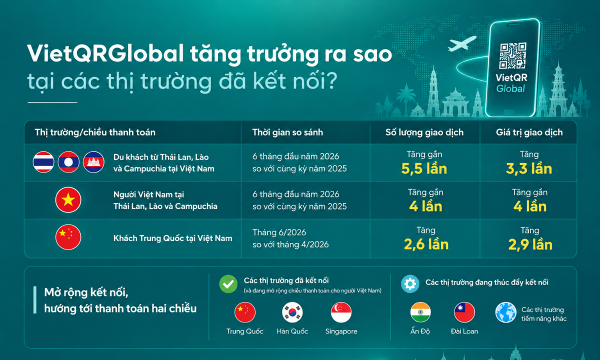
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.
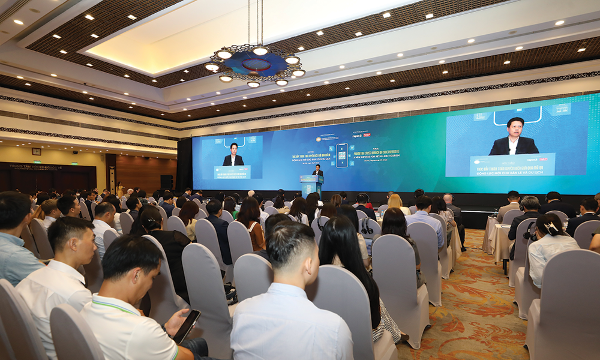
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
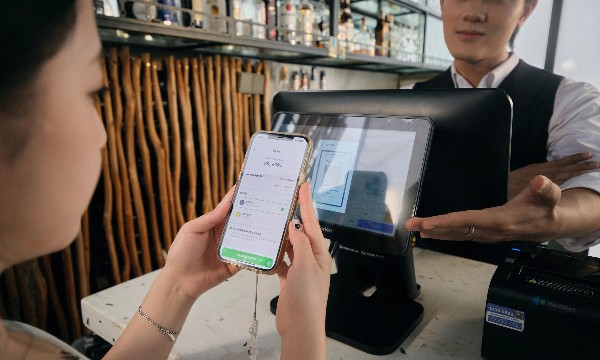
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...






Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







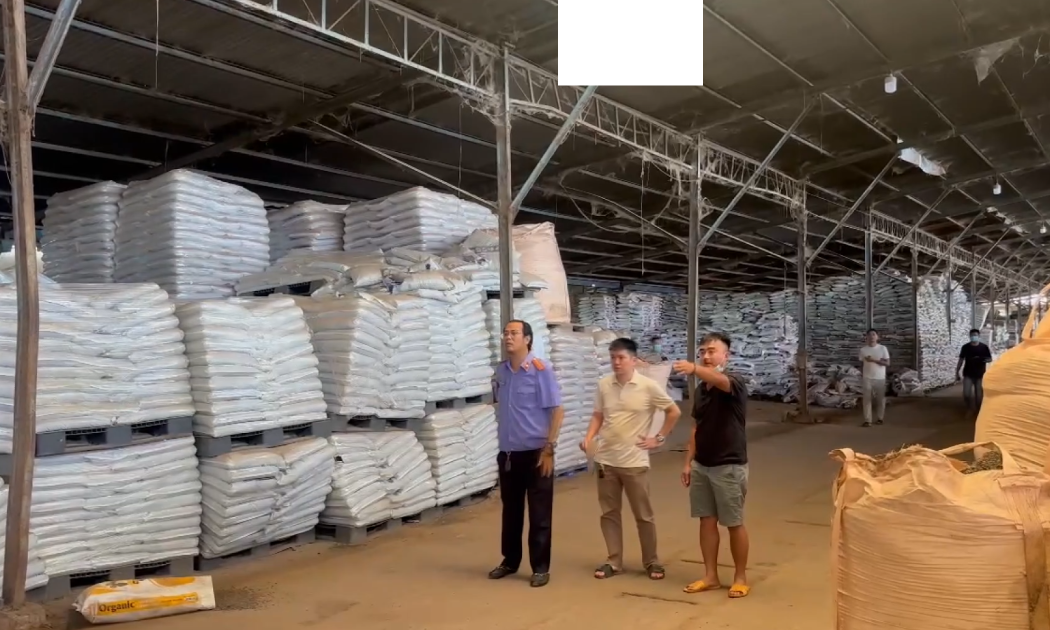
 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...