




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bổ sung thuế nhập khẩu ôtô tải và linh kiện


Bộ Tài chính vừa quyết định bổ sung thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng linh kiện, phụ tùng ôtô
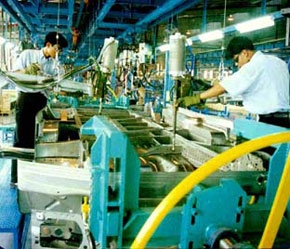
Ngày 30/7, Bộ Tài chính đã ban hành
Quyết định số 65/2007/QĐ-BTC
sửa đổi và bổ sung thuế suất thuế nhập khẩu ưu đãi đối với ôtô tải và ôtô chuyên dùng có tổng trọng lượng có tải từ 20 tấn trở lên đã qua sử dụng và một số mặt hàng linh kiện, phụ tùng ôtô.
Quyết định này sửa đổi và bổ sung biểu thuế suất thuế nhập khẩu tại các Quyết định số 39/2006/QĐ-BTC ngày 28/7/2006 và Quyết định số 78/2006/QĐ-BTC ngày 29/12/2006 của Bộ trưởng Bộ Tài chính.
Theo đó, hầu hết các mức thuế suất thuế nhập khẩu ưu đãi đối với các mặt hàng ôtô tải có tổng trọng lượng có tải từ 20 tấn trở lên đã qua sử dụng đều được giữ nguyên.
Biểu thuế mới
chỉ bổ sung một số mặt hàng gồm linh kiện và phụ tùng ôtô.
Cụ thể là các mặt hàng gồm động cơ đốt trong kiểu piston chuyển động tịnh tiến, dùng để tạo động lực (mã hàng 8407), có dung tích trên 1.000 cm3, đã lắp ráp hoàn chỉnh, được bổ sung loại động cơ dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn, với thuế suất 15% ( loại dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 20 tấn vẫn giữ nguyên thuế suất 3%, cho dù lắp ráp hoàn chỉnh hay chưa hoàn chỉnh).
Động cơ cùng loại như trên nhưng chưa lắp ráp hoàn chỉnh và dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn sẽ chỉ chịu mức thuế suất 10%.
Đối với loại động cơ đốt trong kiểu piston đốt cháy bằng sức nén (diesel hoặc bán diesel ) (mã 8408) cũng được bổ sung thêm loại dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn, với thuế suất 15% áp dụng cho động cơ đã lắp ráp hoàn chỉnh và 10% với động cơ chưa lắp ráp hoàn chỉnh.
Các bộ phận chỉ dùng hoặc chủ yếu dùng cho hai loại động cơ kể trên (mã 8409) được bổ sung thêm loại dùng cho xe vận tải hàng hoá khác và xe trở người từ 16 chỗ trở lên, với thuế suất 10%.
Với xe có động cơ dùng để vận tải hàng hoá (mã 8704), loại xe tự đổ được thiết kế sử dụng trên các loại đường không phải đường cao tốc được bổ sung loại có tổng trọng lượng có tải tối đa trên 20 tấn nhưng không quá 24 tấn, đã qua sử dụng, với mức thuế suất 30%. Cũng ở mã hàng này, các loại xe khác (có liệt kê cụ thể) được bổ sung thêm loại đã qua sử dụng với mức thuế suất 15%, 22,5 % hoặc 30% (tuỳ từng chủng loại xe) và loại khác, thuế suất 10%, 15% hoặc 20%.
Về thân xe kể cả ca-bin (mã 8707), bổ sung loại ca-bin dùng cho xe có tổng trọng lượng có tải trên 20 tấn với thuế suất 3%; Ca-bin dùng cho xe có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn chịu thuế suất 20%; loại khác thuế suất 35%.
Bộ phận và phụ tùng của xe (mã 8708) được bổ sung các loại dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 20 tấn, thuế suất 3%; từ 10 đến 20 tấn: thuế suất 10%; các loại khác thuế suất 20%.
Riêng một số phụ tùng cụ thể như hộp số, được bổ sung loại dùng cho xe vận tải hàng hóa có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn, với thuế suất 5% ; ống xả và bộ tiêu âm cũng bổ sung thêm loại xe tải từ 10-20 tấn, thuế suất 15%.
Các loại bộ phận và phụ tùng khác, được bổ sung loại dùng cho xe tải trên 20 tấn có mức thuế suất 3%; các loại nhíp (trừ loại dùng cho xe tải trên 20 tấn): thuế suất 20%; Khung xe không gắn động cơ dùng cho xe tải từ 10 -20 tấn cũng chịu thuế suất 20%, khung xe không gắn động cơ loại khác 30%.

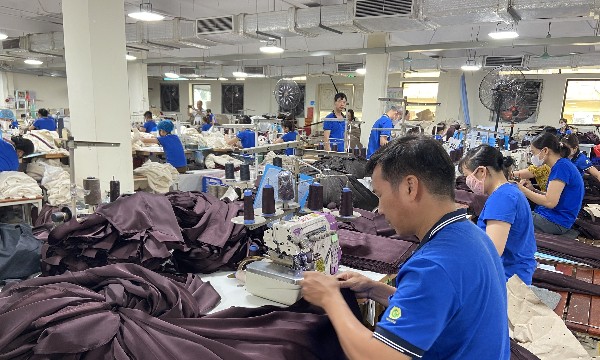
Doanh nghiệp Việt chủ động thay đổi để đứng vững tại thị trường Hoa Kỳ
Trong bối cảnh thị trường Hoa Kỳ liên tục gia tăng các rào cản thuế quan và biện pháp phòng vệ thương mại, doanh nghiệp Việt Nam không thể tiếp tục dựa vào mô hình gia công giá rẻ. Việc nhận diện rõ cơ hội, thách thức và triển khai đồng bộ các giải pháp đột phá chính là chìa khóa để hàng hóa Việt Nam vươn tầm bền vững...
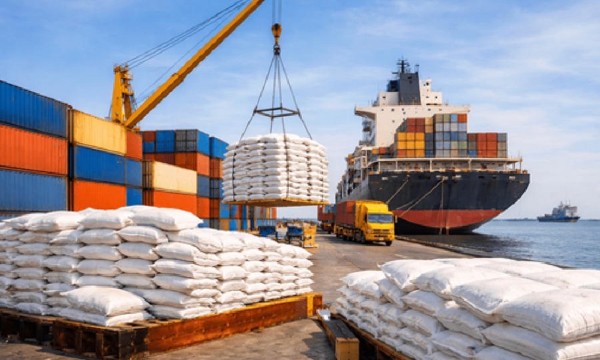
Siết điều kiện xuất khẩu, kiểm soát kế hoạch nhập khẩu gạo
Chính phủ vừa ban hành quy định mới về kinh doanh xuất, nhập khẩu gạo với nhiều điểm mới như bắt buộc thông báo kế hoạch nhập khẩu, siết chặt điều kiện kho bãi, cơ sở xay xát và nhận ủy thác. Đáng chú ý, doanh nghiệp xuất khẩu gạo hữu cơ, gạo vi chất được miễn giấy chứng nhận…
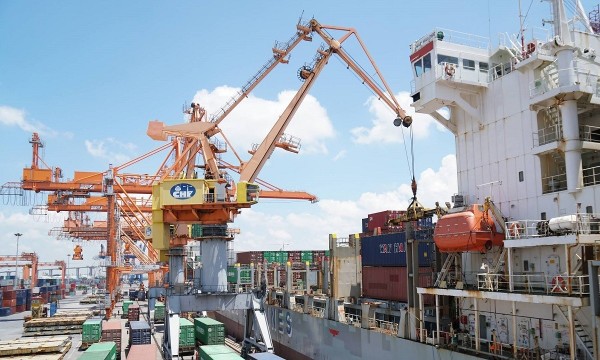
Xuất khẩu sang thị trường FTA không thể chỉ dựa vào ưu đãi thuế quan
Việt Nam đã ký kết 17 FTA, mở ra cánh cửa tiếp cận thị trường rộng lớn. Tuy nhiên, trước “luật chơi” quốc tế thay đổi nhanh chóng, doanh nghiệp xuất khẩu TP.Hồ Chí Minh không thể chỉ trông cậy vào ưu đãi thuế quan, mà buộc phải đáp ứng các tiêu chuẩn ngày càng khắt khe về xuất xứ, môi trường, lao động, an ninh chuỗi cung ứng và độ tin cậy…

TP. Hồ Chí Minh chuyển xuất khẩu từ tăng kim ngạch sang nâng cao giá trị
Từ năm 2026, xuất khẩu hàng hóa của TP. Hồ Chí Minh bước vào một giai đoạn mới với mục tiêu không chỉ duy trì vị trí dẫn đầu cả nước, mà còn hướng tới trở thành trung tâm luân chuyển hàng hóa của Đông Nam Á...
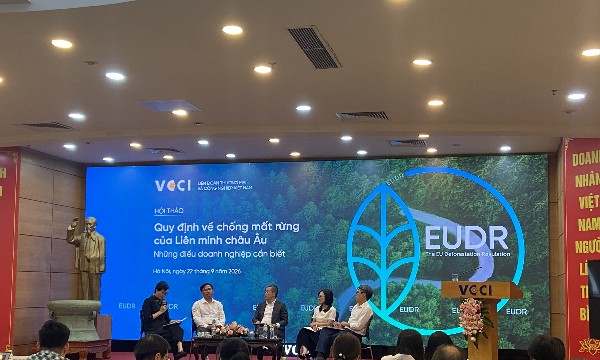
EUDR: Cơ hội cho hàng xuất khẩu Việt Nam chuẩn hoá chuỗi cung ứng
Dù thời điểm EUDR chính thức có hiệu lực đã cận kề, song doanh nghiệp Việt Nam hoàn toàn có thể biến rào cản kỹ thuật khắt khe này thành cơ hội chuẩn hóa quy trình, minh bạch chuỗi cung ứng và nâng tầm vị thế nông sản Việt trên trường quốc tế...





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






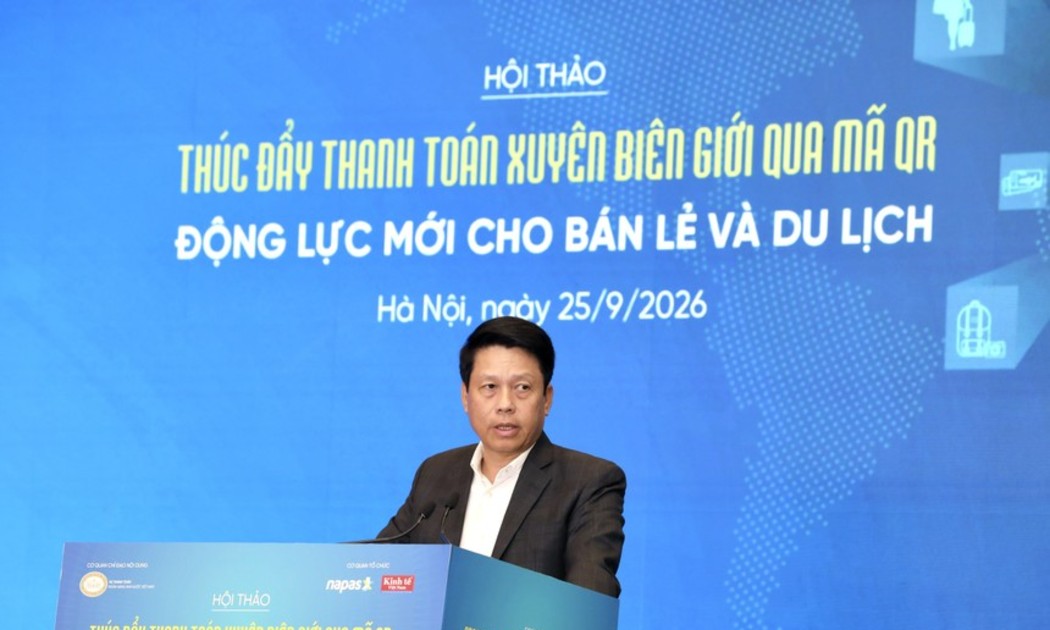
 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...