




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Chứng khoán đang tự điều chỉnh”


Nhận định của Vụ trưởng Vụ Chiến lược phát triển (Ngân hàng Nhà nước) về những diễn biến gần đây của thị trường chứng khoán
7 phiên liên tục giảm, một phiên phục hồi nhẹ và phiên ngày 30/3 lại có dấu hiệu chững lại, thị trường chứng khoán đang khiến nhiều nhà đầu tư lo lắng băn khoăn.
Dưới đây là nội dung cuộc trao đổi với TS. Lê Xuân Nghĩa, Vụ trưởng Vụ Chiến lược phát triển (Ngân hàng Nhà nước) về những diễn biến gần đây của thị trường.
VN-Index đang có những dấu hiệu chững lại và giảm, theo ông đây là đợt thị trường điều chỉnh sau một thời gian dài liên tục tăng, hay vì một nguyên nhân nào khác?
Không có giá cổ phiếu nào chỉ có tăng mà không giảm, đó là quy luật của thị trường. Đầu tư chứng khoán dựa chủ yếu vào lòng tin, vào triển vọng kinh tế. Lòng tin này lan truyền từ người này sang người khác trên cơ sở những khoản lời thu được từ đầu tư và làm cho thị trường nóng lên.
Tuy nhiên, đến một mức nóng nào đó, sự hoài nghi xuất hiện, cộng với những khoản lãi bắt đầu giảm, khiến cho các nhà đầu tư thận trọng hơn. Họ lựa chọn lại danh mục đầu tư và cấu trúc lại vốn (kể cả bán bớt cổ phiếu này, mua thêm cổ phiếu khác, hoặc chờ đợi để xem xét) một cách kỹ lưỡng, thị trường đang điều chỉnh hành vi của họ. Đó là dấu hiệu tốt và là xu thế chủ đạo.
Ngoài ra cũng có thể có những nguyên nhân khác như kết thúc năm tài chính, kết thúc phần lớn các thông báo chia cổ tức, chia cổ phiếu thưởng v.v... Thị trường đang tự điều chỉnh, không có can thiệp hành chính nào của các cơ quan quản lý.
Khối lượng mua vào của nhà đầu tư nước ngoài giảm so với bán ra, liệu có phải họ lo ngại về tính “bong bóng” của thị trường chứng khoán, hay chỉ là để cơ cấu lại danh mục đầu tư?
Chỉ theo dõi một vài phiên không thể xác định được xu hướng. Một số phiên giao dịch các nhà đầu tư nước ngoài bán nhiều hơn mua, cũng có nhiều phiên ngược lại.
Tuy nhiên, nhìn vào mức độ thay đổi của doanh số mua vào bán ra có thể cho thấy nhà đầu tư nước ngoài vẫn tỏ ra bình tĩnh, tự tín vào định hướng đầu tư của họ. Điều khiến họ lo ngại là những can thiệp hành chính, bất thường của các cơ quan quản lý khiến cho thị trường trở nên không minh bạch, khó dự đoán. Còn những điều chỉnh tăng, giảm của thị trường đối với họ là chuyện đương nhiên của đầu tư rủi ro.
Ở Việt Nam nhà đầu tư nước ngoài trong nhiều trường hợp bị giới hạn bởi tỷ lệ nắm giữ cổ phiếu của các doanh nghiệp nội địa khiến cho việc điều chỉnh cơ cấu vốn và danh mục đầu tư diễn ra khá thường xuyên.
Nhìn chung các nhà đầu tư nước ngoài đang trong tâm trạng tốt. Đó cũng là thành công của thị trường chứng khoán cho đến nay.
Theo ông vấn đề đáng quan tâm nhất hiện nay của thị trường chứng khoán Việt Nam là gì?
Có hai vấn đề khiến tôi và nhiều người lo ngại, một là triết lý quản lý thị trường chứng khoán và hai là triết lý kinh doanh chứng khoán, nhất là trong giai đoạn thị trường phát triển nóng.
Kinh nghiệm của các nước cho thấy, quản lý thị trường chứng khoán chủ yếu là tạo ra sự minh bạch, công khai thông tin và kỷ luật thị trường nghiêm ngặt. Đồng thời phải tuyên truyền, giáo dục cộng đồng những kiến thức tối thiểu để đầu tư chứng khoán. Những can thiệp hành chính (nếu có, rất hạn chế) phải công bố ngay từ đầu một cách công khai khi thị trường chưa nóng lên và tối kỵ áp dụng vào lúc thị trường đã nóng, sẽ dẫn đến sụp đổ.
Ngay cả khi không có can thiệp của hành chính, thị trường chứng khoán cũng có thể sụp đổ, điều này đã diễn ra ở rất nhiều nước, thậm chí một nước nhiều lần. Hậu quả của sự sụp đổ này không lớn, các nhà đầu tư biết điều đó và họ sẽ tự chịu trách nhiệm về quyết định đầu tư của mình. Lòng tin của họ không mất đi, họ sẽ quay lại thị trường khi có cơ hội phục hồi.
Trái lại nếu thị trường sụp đổ do có can thiệp hành chính, các nhà đầu tư mất lòng tin về sự minh bạch của thị trường, họ sẽ ra đi và không quay lại cả khi có cơ hội phục hồi, thậm chí phải đợi đến một thế hệ các nhà đầu tư khác, chưa từng bị “sập bẫy” ám ảnh. Hậu quả của sự sụp đổ kiểu này là vô cùng tai hại, có thể kéo theo cả sụt giảm mạnh đầu tư trực tiếp và suy thoái kinh tế.
Đây là điều mà các nhà đầu tư Việt Nam và nhà quản lý cần phải lưu ý.
Ông dự đoán thế nào về thời điểm phục hồi và tăng trưởng trở lại của thị trường chứng khoán Việt Nam?
Khả năng chịu nóng của thị trường chứng khoán phụ thuộc rất lớn vào tiềm năng phát triển của một quốc gia và lòng tin của các nhà đầu tư vào nó. Khả năng này ở mỗi nước rất khác nhau.
Tôi cho rằng tiềm lực của thị trường chứng khoán Việt Nam có thể so sánh với Đài Loan trước đây là một trong những thị trường chứng khoán có khả năng chịu nóng cao nhất châu Á. Có nghĩa là một thị trường chứng khoán có tiềm năng phát triển nhanh. Chỉ số chứng khoán Đài Loan có lúc lên tới 10.000 điểm và hiện tại trên dưới 8.000 điểm (với mệnh giá tương đồng). Thị trường này cũng đã hai lần sụp đổ, nhưng lại phục hồi nhanh và ngày càng ổn định.
Tất nhiên, ngày nay trong điều kiện tự do hoá tài chính, thị trường chứng khoán Việt Nam khó có thể đạt được tốc độ tăng trưởng cao như vậy, nhưng tôi tin rằng Việt Nam sẽ là một trong những thị trường sôi động nhất châu Á.
Trong vài tuần qua, thị trường chứng khoán biến động và có xu hướng giảm khá nhanh (khoảng 15%), xu thế có thể còn tiếp diễn một thời gian, nhưng chắc chắn thị trường sẽ phục hồi và tăng trưởng trở lại.
Ông nghĩ sao về luồng vốn ngân hàng đang tiếp tục chảy vào thị trường chứng khoán?
Mặc dầu Ngân hàng Nhà nước đã có biện pháp và khuyến cáo các ngân hàng thương mại về vấn đề này, nhưng tình hình cho vay dưới các hình thức khác nhau để kinh doanh chứng khoán vẫn đáng lo ngại.
Tôi đã trực tiếp trao đổi vấn đề này với một số chủ tịch và các nhà quản lý cấp cao các công ty chứng khoán khu vực và Đông Á, họ đều cho rằng cần phải có biện pháp hữu hiệu hơn để kiểm soát dòng tín dụng ngân hàng đổ vào thị trường chứng khoán. Nếu không, lãi suất sẽ tăng, lợi nhuận thực tế của ngân hàng sẽ giảm và đặc biệt là các doanh nghiệp vừa và nhỏ khó tiếp cận vốn ngân hàng hơn, chưa kể đến những rủi ro tài chính khác.

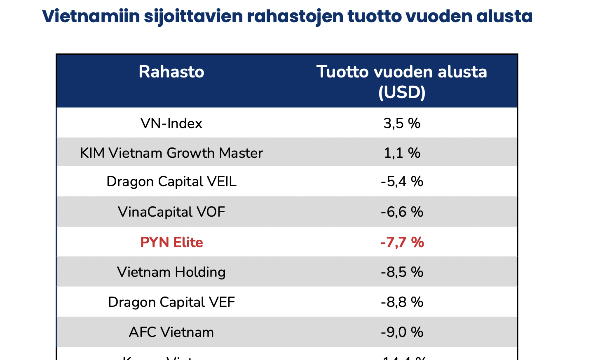
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
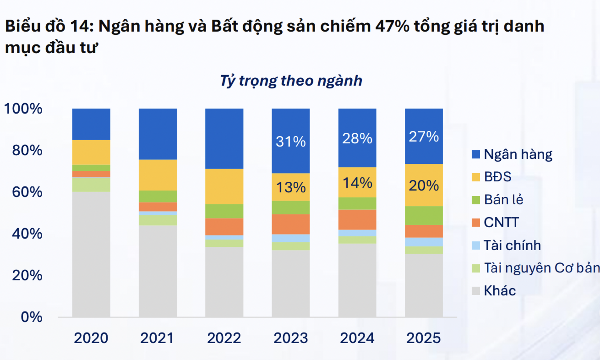
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.
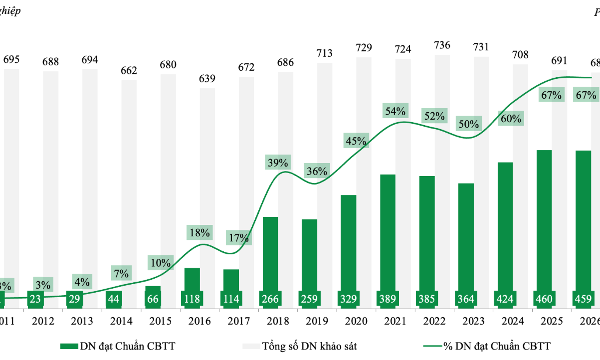
Nâng hạng thị trường, nâng chuẩn doanh nghiệp niêm yết
Việt Nam vừa được FTSE Russell nâng hạng lên thị trường Mới nổi Thứ cấp kéo theo yêu cầu cao hơn về minh bạch và công bố thông tin. Trong khi đó, hoạt động quan hệ nhà đầu tư (IR) cũng được yêu cầu nâng cao chất lượng thông tin, hướng tới làm rõ giá trị dài hạn của doanh nghiệp, tích hợp các yếu tố ESG và tăng cường đối thoại...
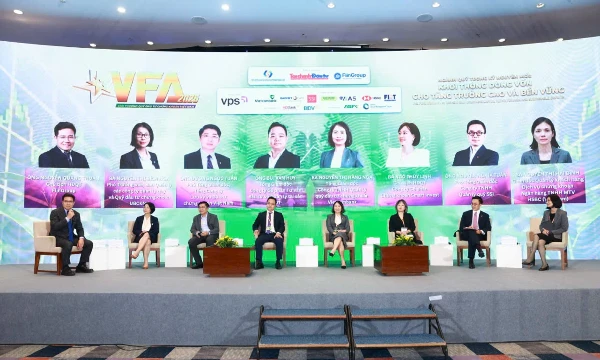
Thúc đẩy ngành quỹ bứt phá, khơi thông nguồn vốn trong kỷ nguyên mới
Hiện quy mô khối quỹ mở nội địa vẫn còn nhỏ bé so với hơn 13 triệu tài khoản chứng khoán cá nhân đang giao dịch. Trước sự lệch pha này và mục tiêu đưa quy mô ngành quỹ đạt 5% GDP vào năm 2030, ngành quỹ cần một lộ trình bứt phá từ chiến lược thu hút 1,8 triệu nhà đầu tư mới, hạ tầng công nghệ số hóa đến việc thay đổi tư duy sang quản lý gia sản dài hạn...
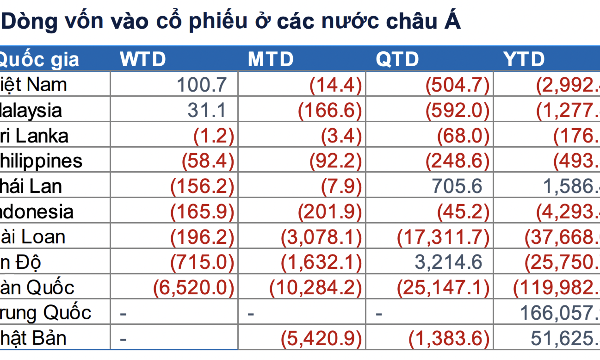
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
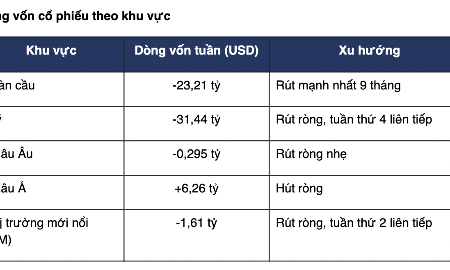
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...