




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Chứng khoán lành mạnh là cơ sở cho minh bạch hóa”


Thị trường chứng khoán trong nước hiện nay, từ góc nhìn Giám đốc Đào tạo Chương trình giảng dạy kinh tế Fulbright
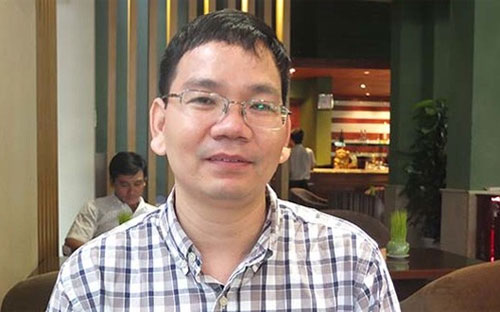
Ngày 15/5 tới, tại Tp.HCM, Sở Giao dịch Chứng khoán Tp.HCM (HOSE) và Công ty Cổ phần Chứng khoán Sài Gòn (SSI) tổ chức buổi tọa đàm mang tên “vai trò của thị trường chứng khoán đối với nền kinh tế”.
Đây là buổi đối thoại thị trường với sự tham dự của đại diện các cơ quan quản lý thị trường - công ty niêm yết và các chuyên gia tài chính hàng đầu Việt Nam.
Là một diễn giả tham gia buổi đối thoại trên, ông Huỳnh Thế Du, Giám đốc Đào tạo Chương trình giảng dạy kinh tế Fulbright, nhìn nhận trục trặc đối với sự phát triển của thị trường chứng khoán Việt Nam và tiến trình cổ phần hóa các doanh nghiệp nhà nước trong thời gian qua là do sự không nhất quán trong việc xác định mục tiêu.
“Điều đó dẫn đến kết quả thị trường chứng khoán đang phát triển khá èo uột và có tính đầu cơ rất cao”, ông Du nói với VnEconomy.
“Câu trả lời của tôi là có và không”
Theo ông, thị trường chứng khoán đã được nhìn nhận đúng mức là một kênh huy động vốn quan trọng cho nền kinh tế hay chưa, và thị trường chứng khoán liệu có là một hướng quan trọng trong tiến trình tái cơ cấu nền kinh tế?
Số liệu thực tế cho thấy, thị trường chứng khoán mà cụ thể ở đây là thị trường cổ phiếu chưa thể là một kênh huy động vốn quan trọng cho nền kinh tế như kỳ vọng hay mục tiêu được đặt ra.
Điều này cho thấy sự trục trặc của nền kinh tế Việt Nam trong thời gian qua khi mà các thể chế thị trường đúng nghĩa chưa được đặt đúng vị trí và phát huy vai trò của mình.
Với ý nghĩa này, thị trường chứng khoán có thể xem là một hướng quan trọng cho tiến trình tái cơ cấu nền kinh tế Việt Nam.
Một khía cạnh quan trọng nữa của tiến trình tái cơ cấu kinh tế nữa là nếu thị trường chứng khoán phát triển lành mạnh sẽ tạo áp lực hay là cơ sở rất quan trọng cho quá trình minh bạch hóa và nâng cao trách nhiệm giải trình trong hoạt động và quản trị các doanh nghiệp.
Ông có thể đưa ra đánh giá về vai trò của thị trường chứng khoán đối với việc tái cấu trúc hệ thống doanh nghiệp nhà nước, đặc biệt là trong giai đoạn những năm gần đây (2013-2014) khi hoạt động cổ phần hóa tiến hành khá mạnh mẽ?
Câu trả lời của tôi là có và không.
Ở vế có, thị trường chứng khoán đóng vai trò thúc đẩy tiến trình cổ phần hóa thông qua việc niêm yết các công ty sau cổ phần hóa và tiến trình phát hành cổ phiếu lần đầu ra công chúng.
Ở vế không, trên thực tế, vai trò của thị trường chứng khoán trong tái cấu trúc các doanh nghiệp nhà nước chưa thực sự tốt trong thời gian qua. Một trong những mục tiêu quan trọng của tiến trình cổ phần hóa là đổi mới phương thức quản trị và hoạt động của các doanh nghiệp sao cho tốt hơn, thực chất hơn.
Tuy nhiên, trên thực tế, nhiều doanh nghiệp nhà nước cho dù đã cổ phần hóa và niêm yết nhưng về cơ bản vẫn là các doanh nghiệp nhà nước. Thể hiện rõ nhất trong thời gian qua là việc Ngân hàng Nhà nước chỉ đạo trực tiếp các ngân hàng thương mại nhà nước trong việc tiếp nhận các ngân hàng yếu kém để xử lý.
Có thể đây là điều thuận tiện cho Nhà nước. Tuy nhiên, dưới góc nhìn vì mục tiêu xây dựng mô hình quản trị doanh nghiệp hiện đại thì đây là điều tối kỵ, vì với những gì đã xảy ra cho thấy các ngân hàng thương mại nhà nước đã được cổ phần hóa thực chất vẫn là các ngân hàng thương mại nhà nước mà thôi.
“Trục trặc vì không nhất quán mục tiêu”
Nhiều thương vụ IPO doanh nghiệp nhà nước bán ra công chúng thì không thành công, nhưng khi bán cho nhà đầu tư chiến lược thì lại rất thành công. Việc nhiều tập đoàn tư nhân muốn mua sân bay, cảng biển và mua cổ phần chi phối doanh nghiệp nhà nước đang là chủ đề rất đáng chú ý, ông nhìn nhận thế nào về việc tư nhân tham gia “cuộc chơi” này?
Thực ra đây là hai cách thức phát hành chứng khoán phổ biến trên thế giới. Phát hành cổ phiếu lần đầu (IPO) thực chất là phát hành cổ phiếu ra công chúng rộng rãi. Việc phát hành này có thành công hay không phụ thuộc rất nhiều vào điều kiện thị trường và tâm lý đám đông.
Trong các thị trường mà thông tin chưa được thông suốt, tính minh bạch chưa cao, tâm lý đầu cơ lớn, thì số đông thường hành xử theo tâm lý đám đông hay tâm lý bầy đàn. Khi thị trường tốt, thì mọi người mặc định tất cả các công ty đều tốt và ngược lại.
Trong mấy năm qua, thị trường chứng khoán Việt Nam ở phía ngược lại nên việc chào bán cổ phiếu của các doanh nghiệp ra công chúng rất khó khăn.
Trái lại, việc chào bán hay tìm đối tác chiến lược đối với các doanh nghiệp có nhiều tiềm năng là khá đơn giản và nhận được sự quan tâm của rất nhiều các nhà đầu tư. Thực ra đây là một dạng của phát hành chứng khoán riêng lẻ.
Với năng lực và khả năng phân tích của các doanh nghiệp hay nhà đầu tư được xem là đối tác chiến lược thường rất tốt và họ có thể đánh giá tiềm năng của các doanh nghiệp nên có thể chấp nhận giá cao hơn giá đang giao dịch thực tế trên thị trường.
Ví dụ như trường hợp ngân hàng Mizuho chấp nhận mua cổ phiếu của Vietcombank vào năm 2011 với giá lên đến 34 nghìn đồng/cổ phiếu trong khi giá thị trường lúc đó chỉ dao động quanh 20 nghìn đồng.
Nói chung, các nhà đầu tư tư nhân chuyên nghiệp kể cả trong nước và ngoài nước thường có các cảm quan về thị trường và khả năng phân tích nên việc tham gia của họ là rất quan trọng, nhất là trong giai đoạn sau khi niềm tin vào thị trường của công chúng bị sứt mẻ sau khi bong bóng tài sản bị vỡ và những trục trặc đang xảy ra đối với nền kinh tế.
Nới “room” cho nhà đầu tư nước ngoài liệu có phải là giải pháp để tăng vai trò của thị trường chứng khoán trong việc huy động vốn, và ở góc độ chính sách, ông có khuyến nghị điều gì để thu hút thêm nguồn vốn đầu tư gián tiếp vào thị trường Việt Nam?
Nới “room” là một biện pháp. Tuy nhiên, theo tôi trục trặc đối với sự phát triển của thị trường chứng khoán Việt Nam và tiến trình cổ phần hóa các doanh nghiệp nhà nước trong thời gian qua là do sự không nhất quán trong việc xác định mục tiêu.
Điều đó dẫn đến kết quả thị trường chứng khoán phát triển khá èo uột và có tính đầu cơ rất cao, trong khi đó mục tiêu của cổ phần hóa để có các doanh nghiệp mạnh dường như vẫn chưa thành hiện thực.

Ray Dalio và những nguyên tắc giúp ra quyết định tốt hơn
Từ thất bại trong đầu tư đến việc xây dựng một trong những quỹ đầu cơ lớn nhất thế giới, Ray Dalio đúc kết kinh nghiệm thành hệ thống nguyên tắc về tư duy, công việc và cuộc sống trong cuốn Principles: Life and Work.
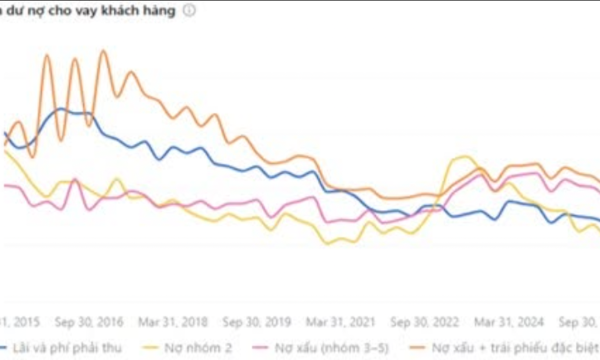
Rủi ro tiềm ẩn, mỗi quý nhà đầu tư vay margin đang phải gánh chi phí lãi khoảng 13 nghìn tỷ đồng
Sau nhiều tháng điều chỉnh và tích lũy, kênh cổ phiếu đang trở nên hấp dẫn hơn. Điều kiện cần về định giá rẻ đang dần xuất hiện nhưng điều kiện đủ là quá trình hạ đòn bẩy nợ cần phải diễn ra để tạo một biên an toàn đủ lớn cho vị thế đầu tư mới.
Ủy ban Chứng khoán Nhà nước cảnh báo lừa đảo xác thực tài khoản chứng khoán
Ủy ban Chứng khoán Nhà nước (SSC) vừa phát đi cảnh báo nhà đầu tư cần chủ động thực hiện các yêu cầu xác thực tài khoản theo quy định pháp luật, đồng thời đặc biệt thận trọng trước các cuộc gọi, tin nhắn, đường dẫn hoặc ứng dụng không rõ nguồn gốc.
"Cá mập" Pyn Elite Fund báo lỗ nặng từ đầu năm do nắm giữ nhiều FPT, STB
Tính từ đầu năm đến hết tháng 10/2026, quỹ PYN Elite ghi nhận hiệu suất âm 14,68%, đánh dấu một năm kém tích cực sau hai năm liên tiếp đạt mức sinh lời cao trong năm 2024 và 2025.
Chuẩn hóa quản trị, năng lực nội tại là chìa khóa giúp doanh nghiệp Việt thu hút vốn
Việc chuẩn hóa quy trình quản trị, nâng cao năng lực nội tại và tài chính không chỉ giúp doanh nghiệp dễ dàng tiếp cận nguồn vốn mà còn nâng cao sức cạnh tranh và xây dựng niềm tin dài hạn với nhà đầu tư…

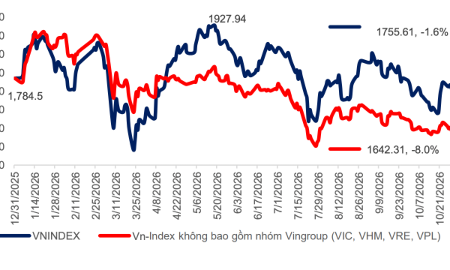
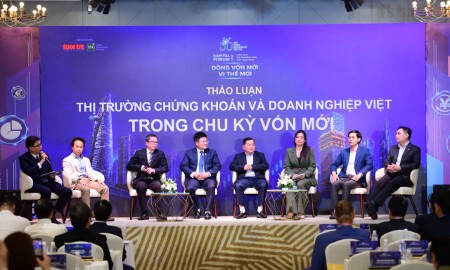



Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






 Tăng thu nhập gần 385 tỷ USD từ cây trồng biến đổi gen
Bình quân thu nhập tăng thêm đạt 106 USD/ha; khoảng 52% lợi ích kinh tế thuộc về nông dân tại các nước đang phát triển... cho thấy công nghệ sinh học có khả năng đóng góp vào cải thiện sinh kế và nâng cao hiệu quả sản xuất.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

