




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán tuần qua: Dòng tiền vận động yếu


Thị trường tuần qua tiếp tục dao động yếu và thanh khoản sụt giảm do hoạt động mua của khối ngoại hạ nhiệt
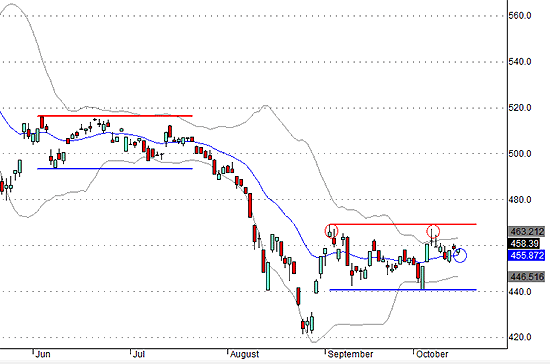
Các dao động trong tuần qua vẫn không thoát ra khỏi xu hướng được thiết lập từ đầu tháng 9. Giai đoạn tích lũy vẫn tiếp tục với thanh khoản sụt giảm và sự tham gia nhiệt tình của khối ngoại.
Điểm đáng chú ý nhất là hoạt động mua và bán èo uột nhưng vẫn đủ để giữ VN-Index vận động trên đường giá bình quân 20 ngày - một tín hiệu tích cực. Tuy nhiên cũng chính vì thanh khoản yếu khiến xu hướng này có thể bị phá vỡ nếu xuất hiện sự đột biến.
Tuần qua VN-Index chỉ dao động giảm nhẹ 0,78 điểm, xấp xỉ 0,2%, mức giảm thấp nhất trong vòng 4 tháng qua. Thanh khoản tính theo tuần cũng ở mức thấp kỷ lục tính từ tháng 2/2010. Tính chung trên cả hai sàn, lượng vốn luân chuyển bao gồm cả giao dịch thỏa thuận chỉ có 4.907 tỷ đồng, tương đương 981,4 tỷ đồng mỗi phiên.
Dòng tiền thực sự vận động rất yếu trên bình diện toàn thị trường khi con số 981,4 tỷ đồng mỗi phiên chỉ cao hơn mức giao dịch trong tuần đầu tiên của tháng 4/2009. Xét về thời điểm, các mặt bằng thông tin trong 4 tháng đầu năm 2009 xấu hơn nhiều so với hiện tại. Tuy nhiên, lượng vốn luân chuyển lại chỉ ở mức tương đương chứng tỏ chiến thuật giữ tiền mặt đang được áp dụng phổ biến và tâm lý thận trọng cũng mạnh tương đương tâm lý chán nản.
Mặt khác, độ dao động của giá trong hai tuần trở lại đây cũng rất thấp. Khi thị trường không có xu hướng thì dao động là điều kiện cơ bản nhất để dòng tiền đầu cơ có thể kiếm lời ngắn hạn. Chiến thuật đảo hàng ngay trong phiên có thể nói là đã bị phá sản khi mức dao động thời gian quan cực thấp. Chỉ một số rất ít cổ phiếu có thể đem lại lợi nhuận nếu “trading” ngay trong phiên. Dao động thấp, thanh khoản chung giảm khiến hoạt động hạ giá vốn cũng cẩn trọng hơn với khối lượng dịch nhỏ.
Sự cân bằng dòng vốn giữa hai sàn HOSE và HNX trong hai tuần qua cũng có điểm đáng chú ý khi tỉ trọng bắt đầu nghiêng về HOSE. Từ tháng 2/2010 trở về trước, giá trị khớp lệnh tại HOSE luôn chiếm từ 70% trở lên trong tổng giá trị khớp lệnh hai sàn. Tỉ trọng đó bắt đầu giảm dần và trong tháng 7, tháng 8 vừa qua chỉ còn trên 50%, thậm chí có nhiều phiên giá trị khớp lệnh tại HNX còn cao hơn cả HOSE.
Sàn HNX có một lợi thế lớn thu hút sự chú ý của dòng vốn đầu cơ là biên độ cao hơn, lượng cổ phiếu lưu hành thấp nên dao động cũng lớn hơn. Trong 5 tuần gần đây, tỉ trọng giá trị khớp lệnh tại HOSE bắt đầu tăng trở lại và tuần qua đã đạt xấp xỉ 60%. Đây có thể là biểu hiện của sự tích lũy của hoạt động đầu tư dài hạn.
Thanh khoản sụt giảm một phần bắt nguồn từ nhu cầu mua vào đã yếu đi của nhà đầu tư nước ngoài. Tuần này, khối ngoại mua vào chỉ đóng góp khoảng 20% giá trị khớp lệnh tại HOSE, giảm so với tỉ trọng 24% của tuần trước. Khối lượng mua vào cũng chỉ chiếm 14%. Tổng giá trị mua ròng tính chung cho cả hai sàn đạt 331,26 tỉ đồng, giảm tới 55% so với tuần trước.
Tuy nhiên, nhà đầu tư nước ngoài vẫn là lực đỡ chính ở nhóm cổ phiếu lớn. Tính chung cả tuần, khối ngoại mua vào ròng chiếm tỉ trọng cao trong nhóm 40 mã vốn hóa lớn nhất HOSE.
Có 11 mã lượng mua ròng của khối này chiếm trên 30% tổng khối lượng khớp lệnh của cổ phiếu đó. Cá biệt có một số mã tỉ trọng rất cao như KBC (78,1%), PVF (67,7%), BVH (59,3%), DIG (54%), HPG (52,8%). Xét về khối lượng mua ròng tuyệt đối, DPM dẫn đầu danh sách với gần 1,19 triệu đơn vị, chiếm 38,5% tổng thanh khoản trong tuần. HPG đứng thứ hai với hơn 979.000 đơn vị. Ở một số mã khác, lực mua của khối ngoại không lớn nhưng đủ để tạo một mức giá đóng cửa tích cực, qua đó tác động đến VN-Index.
Trên phương diện kỹ thuật, dao động trong tuần của VN-Index không có gì đặc biệt hơn tuần trước, ngoại trừ việc chỉ số vẫn được giữ trong dải dao động tích cực, được nâng đỡ bởi đường giá bình quân 20 ngày. Dải bollinger với VN-Index đang thu hẹp lại rất giống thời điểm tháng 6 và tháng 7/2010. Lúc đó chỉ số đang dao động quanh ngưỡng 500 điểm để rồi sụt giảm mạnh xuống mức 420 điểm. Tuy nhiên thời điểm hiện tại mặt bằng giá đã thấp hơn nhiều, thanh khoản rất thấp và thị trường chưa trải qua một giai đoạn tăng đáng kể nào.
Thanh khoản thấp ở một mặt bằng giá thấp thường ít rủi ro hơn. Tuy nhiên điều đó cũng có hàm ý sự bùng nổ khó có thể xảy ra vì lực cầu còn yếu. Hoạt động tích lũy khá kiên nhẫn, không tranh mua cao, thậm chí còn đảo hàng khi có cơ hội khiến giá tiếp tục đi ngang. Các chỉ báo về xu hướng vẫn thể hiện một giai đoạn tích lũy. Nói chung hiện tại thị trường không còn tin xấu nào chưa biết trong khi một số tin tốt có thể hé mở. Điều đó cũng góp phần bớt đi rủi ro giảm mạnh, dù chưa đủ lực để tạo ra đột biến tăng.

Nâng hạng thị trường, nâng chuẩn doanh nghiệp niêm yết
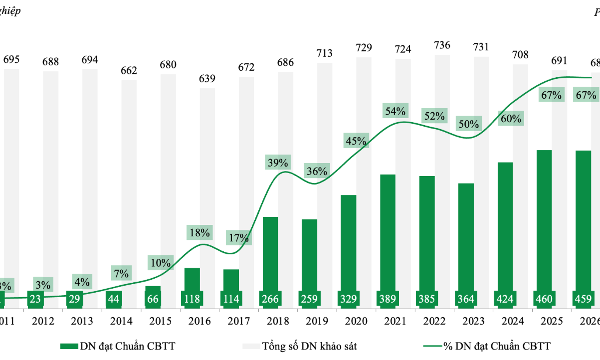
Việt Nam vừa được FTSE Russell nâng hạng lên thị trường Mới nổi Thứ cấp kéo theo yêu cầu cao hơn về minh bạch và công bố thông tin. Trong khi đó, hoạt động quan hệ nhà đầu tư (IR) cũng được yêu cầu nâng cao chất lượng thông tin, hướng tới làm rõ giá trị dài hạn của doanh nghiệp, tích hợp các yếu tố ESG và tăng cường đối thoại...
Thúc đẩy ngành quỹ bứt phá, khơi thông nguồn vốn trong kỷ nguyên mới
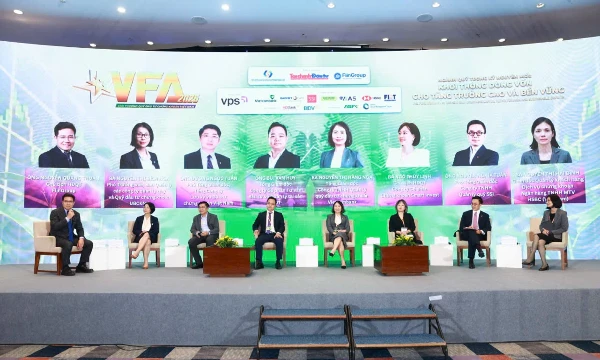
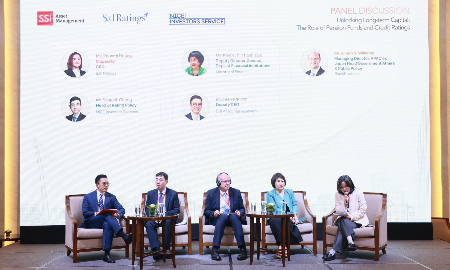
Hiện quy mô khối quỹ mở nội địa vẫn còn nhỏ bé so với hơn 13 triệu tài khoản chứng khoán cá nhân đang giao dịch. Trước sự lệch pha này và mục tiêu đưa quy mô ngành quỹ đạt 5% GDP vào năm 2030, ngành quỹ cần một lộ trình bứt phá từ chiến lược thu hút 1,8 triệu nhà đầu tư mới, hạ tầng công nghệ số hóa đến việc thay đổi tư duy sang quản lý gia sản dài hạn...
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
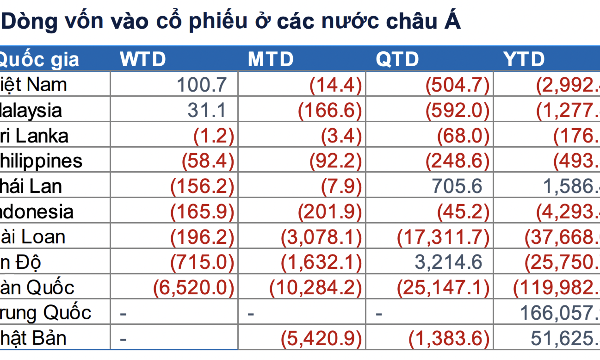
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.
Tư duy định phí - “la bàn” cho quyết định tài chính trước những rủi ro dài hạn
Đến năm 2036, gần 20% dân số Việt Nam dự kiến trên 60 tuổi. Già hóa dân số, chi phí y tế, lạm phát và biến động khó dự báo đang buộc các quyết định tài chính phải nhìn xa hơn dữ liệu hiện tại, với trọng tâm là đánh giá rủi ro và xây dựng các kịch bản dài hạn...
Hút vốn trước IPO: Khi tiêu chuẩn ISO 37001 trở thành "bộ lọc" của nhà đầu tư
Trong quá trình chào bán cổ phần lần đầu ra công chúng (IPO), huy động vốn hoặc thu hút nhà đầu tư chiến lược, nhà đầu tư không chỉ xem xét báo cáo tài chính và triển vọng tăng trưởng. Họ còn có thể đánh giá liệu doanh nghiệp có nhận diện, kiểm soát và cung cấp được bằng chứng về cách quản lý các rủi ro liêm chính hay không...

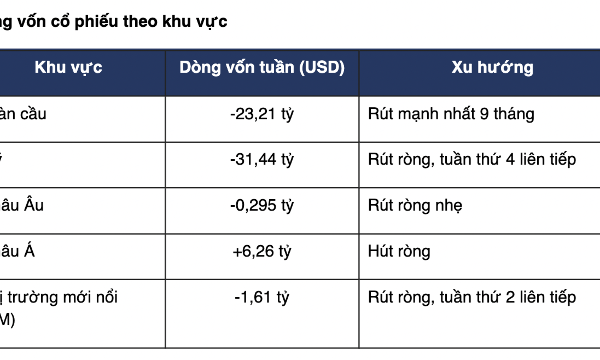


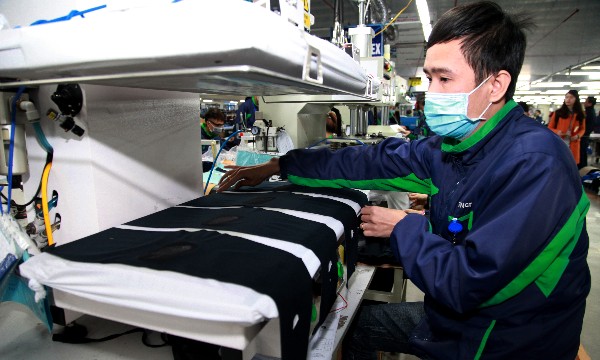
Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







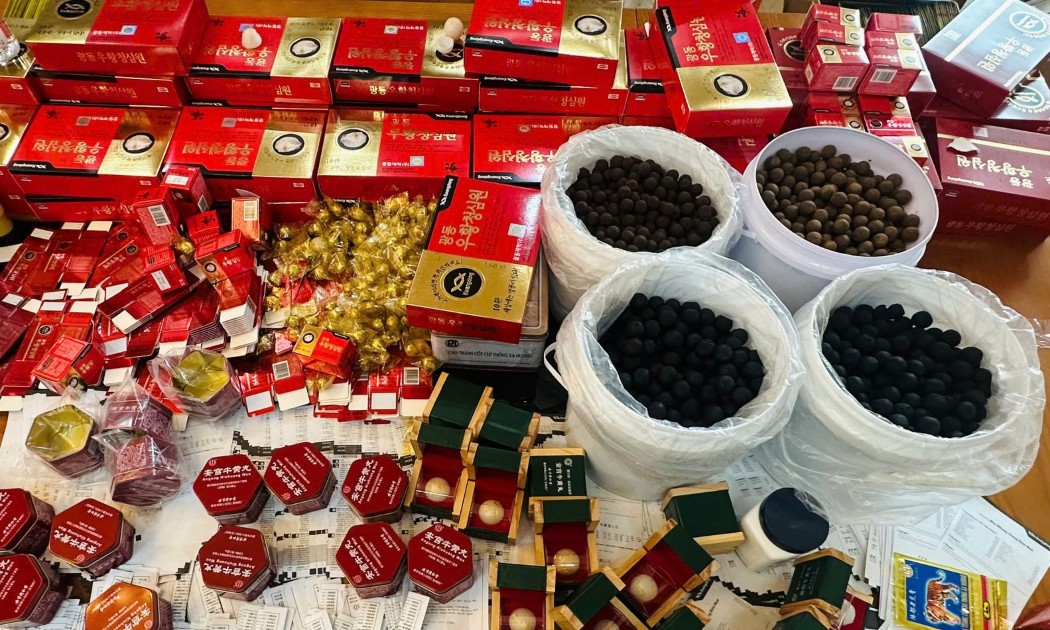
 Bột mì, hóa chất “hô biến” thành An Cung giả chống đột quỵ
Chỉ khoảng 105.000 đồng mỗi hộp, những sản phẩm An Cung giả được đưa qua nhiều tầng trung gian rồi bán đến tay người tiêu dùng với giá gần 3 triệu đồng. Đáng chú ý, các đối tượng sử dụng viên hoàn và nguyên liệu không rõ nguồn gốc để đóng gói, dán nhãn thành sản phẩm hàng ngoại.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

