




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Chứng khoán Việt Nam đã phản ứng thái quá”


Thị trường chứng khoán Việt Nam thời gian qua đã phản ứng thái quá và chủ yếu chịu tác động tâm lý từ cuộc khủng hoảng nợ tại châu Âu

Thị trường chứng khoán Việt Nam thời gian qua đã phản ứng thái quá và chủ yếu chịu tác động tâm lý từ cuộc khủng hoảng nợ tại châu Âu.
Đây là nhận định được đại diện Công ty Chứng khoán Ngân hàng Sài Gòn Thương Tín (Sacombank - SBS) đưa ra tại cuộc hội thảo “Khủng hoảng nợ châu Âu và những ảnh hưởng đến thị trường chứng khoán Việt Nam”, do Sacombank - SBS phối hợp với hãng tin Bloomberg tổ chức tại Hà Nội chiều 8/6.
“Ảnh hưởng không quá lớn”
Tại hội thảo này, một lần nữa diễn biến và nguyên nhân của cuộc khủng hoảng nợ tại Hy Lạp dẫn đến những bất ổn của kinh tế khu vực châu Âu lại được mổ xẻ.
Diễn biến và nguyên nhân đã được đề cập nhiều, thế nhưng một câu hỏi cũ được nhà đầu tư đặt ra lại vẫn mới: tại sao các tổ chức có trách nhiệm của khu vực và quốc tế lại không có những cảnh báo kịp thời, cập nhật các mức độ cảnh báo để đến khi khủng hoảng xẩy ra, ảnh hưởng của nó lan rộng mới tập trung phân tích, rồi kêu gọi giải pháp, hỗ trợ?
Theo ông Nitin Jaiswal, chuyên gia của Bloomberg, các cuộc khủng hoảng thường xẩy ra trước khi nó được biết đến do những ảnh hưởng.
Với Việt Nam, ảnh hưởng từ cuộc khủng hoảng nợ châu Âu hiện nay được các chuyên gia tại hội thảo trên cho rằng là không quá lớn; hay những nguy cơ có thể dẫn tới một cuộc khủng hoảng tương tự là không đáng lo ngại.
Ông Lê Bá Hoàng Quang, chuyên gia phân tích kinh tế vĩ mô của Sacombank - SBS, cho rằng cần nhìn nhận các yếu tố đã tạo nên cuộc khủng hoảng, như tỷ lệ nợ quốc gia trên GDP, tốc độ tăng trưởng GDP, thâm hụt ngân sách để tìm đến những kết luận.
“Ở khu vực châu Á, chúng ta có thể thấy nợ quốc gia trên GDP của nhiều nước đều ở mức thấp nếu so với Hy Lạp, cũng như tốc độ tăng trưởng GDP của nhiều nước khu vực châu Á được duy trì khá cao so với các khu vực khác. Tôi không nhìn thấy những rủi ro ở khu vực châu Á, xét theo những yếu tố tạo nên cuộc khủng hoảng tại Hy Lạp”, ông Quang nói.
“Chúng ta thấy 3 chỉ tiêu: thứ nhất là tăng trưởng GDP của chúng ta vẫn duy trì ở mức cao và ổn định, có chiều hướng tích cực lên; thứ hai, tỷ lệ nợ trên GDP của chúng ta ở mức đảm bảo và là các nghĩa vụ nợ dài hạn; thứ ba là thâm hụt ngân sách chưa đến mức phải quan ngại nhiều. Do đó, nếu nhìn vào 3 nguyên nhân dẫn tới khủng hoảng nợ Hy Lạp thì Việt Nam ở vị thế mà theo quan điểm của tôi không quá lo ngại về khủng hoảng nợ và tác động của nó”, chuyên gia của Sacombank - SBS phân tích thêm.
Ảnh hưởng cụ thể và trực tiếp nhất từ cuộc khủng hoảng trên, theo phân tích đưa ra tại hội thảo là hoạt động xuất khẩu của Việt Nam. Khi khủng hoảng Hy Lạp tác động đến cả khu vực châu Âu, làm cho đồng Euro giảm đi đồng nghĩa với hàng hóa xuất khẩu từ châu Á, trong đó có Việt Nam, sẽ đắt lên và ảnh hưởng đến sức cạnh tranh.
Tuy nhiên, chuyên gia của Sacombank - SBS khuyến nghị: nhà đầu tư có thể nhìn ở góc độ châu Âu là nền kinh tế nhập khẩu nhiều, và khi nền kinh tế bị ảnh hưởng như vậy thì nhu cầu hàng hóa cũng sụt giảm. Nhưng cần xem đó là nhu cầu những hàng hóa gì và mức độ tác động với mỗi nước là khác nhau. Mặt khác, cần xem xét kỹ cơ cấu hàng xuất khẩu của Việt Nam vào khu vực này; và hiện Việt Nam chủ yếu xuất khẩu những mặt hàng thiết yếu nên ít chịu những tác động xấu.
Ở một góc nhìn khác, ông Lê Bá Hoàng Quang tỏ ra lạc quan: “Đối với Việt Nam, chúng ta nhìn nhận Hy Lạp cũng là một nền kinh tế mới nổi. Hy Lạp cũng đã và đang là địa chỉ thu hút được nhiều dòng vốn đầu tư trực tiếp và gián tiếp. Nhìn ở góc độ Hy Lạp là một địa chỉ cạnh tranh thu hút nguồn vốn đầu tư trực tiếp và gián tiếp, thì châu Á nói chung và Việt Nam nói riêng an toàn hơn sẽ ở vị trí cạnh tranh thuận lợi hơn”.
Yếu tố tâm lý?
Theo tập hợp mà chuyên gia Nitin Jaiswal đưa ra, thị trường chứng khoán thế giới từng mất 1 năm để có tăng trưởng 16%, nhưng chỉ cần 1 tháng để giảm 7,6% trước ảnh hưởng của cuộc khủng hoảng nợ Hy Lạp.
Lo ngại mà ông Nitin Jaiswal đưa ra là khả năng ảnh hưởng của cuộc khủng hoảng trở thành hiệu ứng domino, lan rộng tới các quốc gia khác mà không chỉ bó hẹp ở Hy Lạp, như với Đức hoặc Tây Ban Nha…
Với Việt Nam, thực tế diễn biến trên thị trường chứng khoán thời gian qua cũng đã phản ánh những ảnh hưởng từ cuộc khủng hoảng đó. Mối quan hệ với thị trường thế giới sau một thời gian dài mờ nhạt đã trở nên nổi bật, đặc biệt từ cuối tháng 4 trở lại đây.
Cả chuyên gia của Bloomberg và của Sacombank - SBS đều cho rằng thị trường chứng khoán Việt Nam đã và đang chịu ảnh hưởng từ thị trường thế giới, chịu những ảnh hưởng từ cuộc khủng hoảng nợ châu Âu, nhưng chủ yếu là ở yếu tố tâm lý.
Ông Lê Bá Hoàng Quang nói rằng “tác động trực tiếp của cuộc khủng hoảng tới thị trường chứng khoán chúng ta không phải là lớn. Phản ứng mà chúng ta nhìn thấy trên thị trường chứng khoán trong những phiên giao dịch gần đây theo tôi là mang yếu tố tâm lý nhiều hơn và có phần thái quá”.
Ngoài những phân tích tác động nói trên, chuyên gia của Sacombank - SBS tin rằng thị trường chứng khoán Việt Nam thậm chí sẽ tăng trưởng mạnh về quy mô và giá trị trong thời gian tới nhờ những yếu tố nội tại tốt và đang có hướng vận động tích cực.
Cụ thể, ông Quang nhận định diễn biến của lạm phát hai tháng gần đây đang cho thấy tín hiệu tích cực; khả năng lạm phát năm 2010 sẽ ở mức một con số, cụ thể là dự báo từ 8% - 9%.
Khi lạm phát cơ bản được kiềm chế, Ngân hàng Nhà nước có điều kiện để thực hiện chính sách nới lỏng tiền tệ, mặt bằng lãi suất sẽ giảm dần và kỳ vọng tăng trưởng tín dụng những tháng cuối năm sẽ mạnh hơn (sau khi tăng rất chậm trong 5 tháng đầu năm với 7,46% và dư địa còn lại theo mục tiêu 25% còn lớn). Tuy nhiên, chuyên gia này từ chối đưa ra bình luận về khả năng nới lỏng tiền tệ, cũng như dự báo các công cụ mà Ngân hàng Nhà nước có thể sử dụng trong thời gian tới.
Mặt khác, một thực tế được đưa ra là Việt Nam là một quốc gia có tốc độ tăng trưởng kinh tế nhanh trong khu vực và trên thế giới sau ảnh hưởng của cuộc khủng hoảng năm 2008 và 2009. GDP đã tăng trưởng 5,83% trong quý 1/2010 và dự báo sẽ tăng từ 6,2% - 6,3% trong quý 2 này.
Trong khi đó, nhập siêu, thâm hụt thương mại hay vấn đề tỷ giá được chuyên gia Sacombank - SBS bình luận là ổn định và trong tầm kiểm soát.
Với riêng thị trường chứng khoán, một lo ngại nổi bật là biến động của dòng vốn đầu tư gián tiếp, nhưng thực tế là nhà đầu tư nước ngoài vẫn tiếp tục giải ngân và mua ròng liên tiếp từ tháng 10/2009 đến nay…

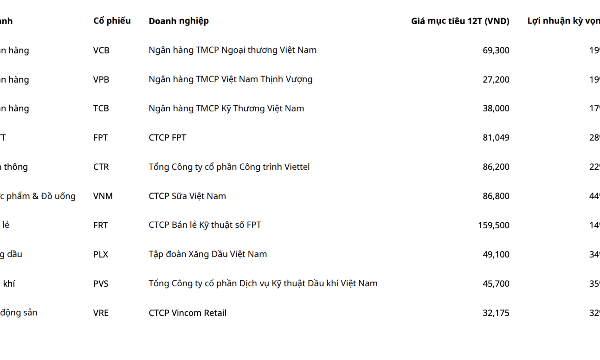
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
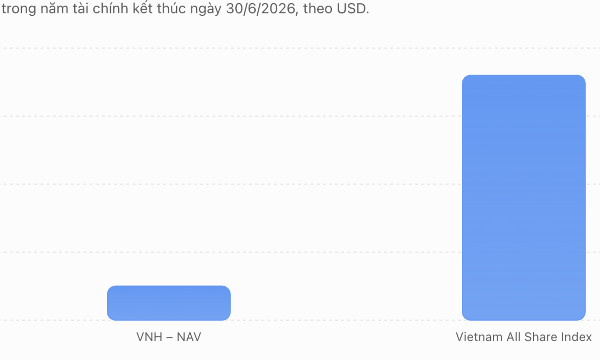
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
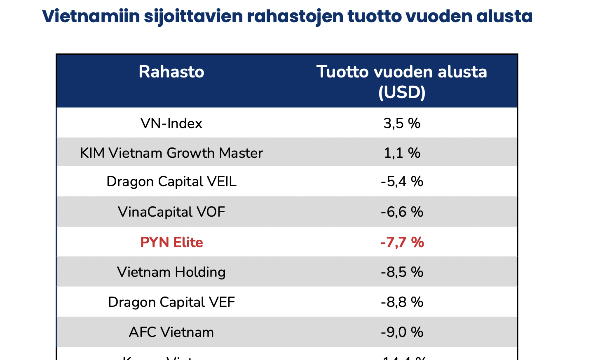
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
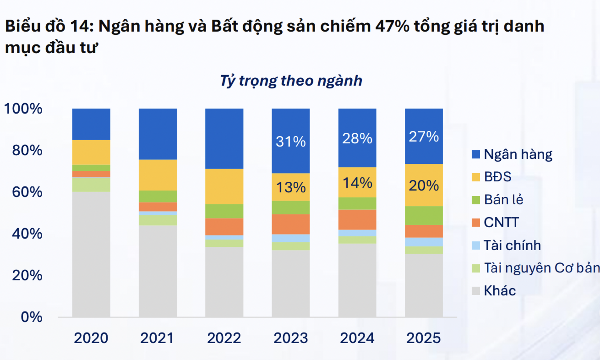
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.

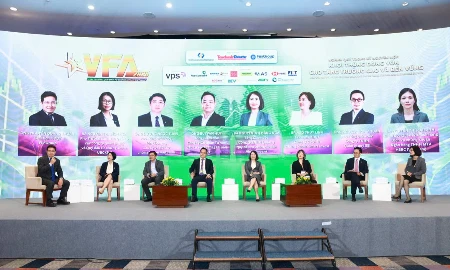


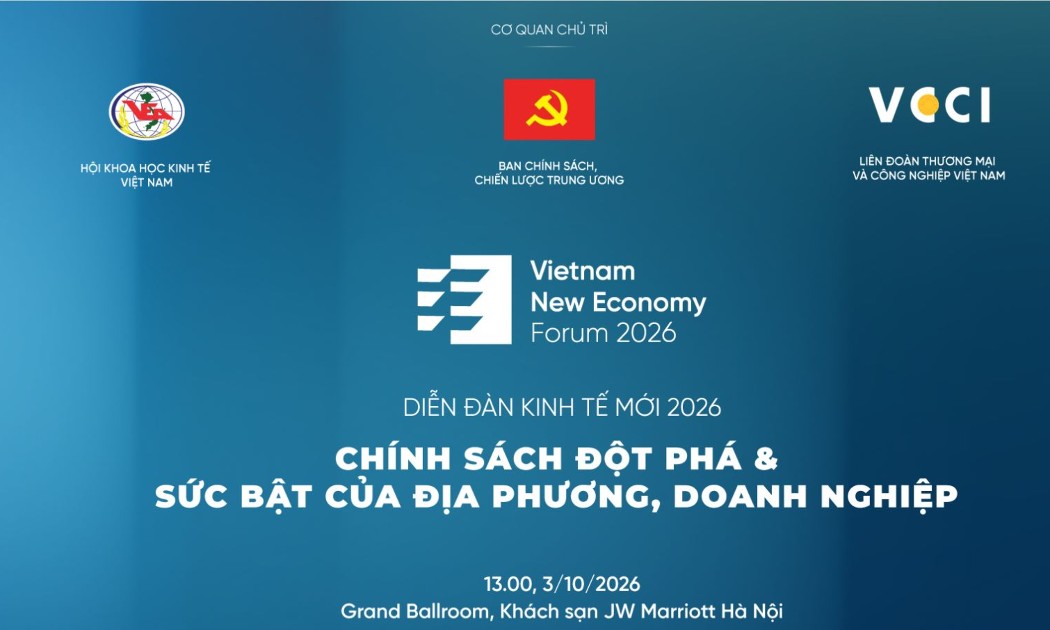

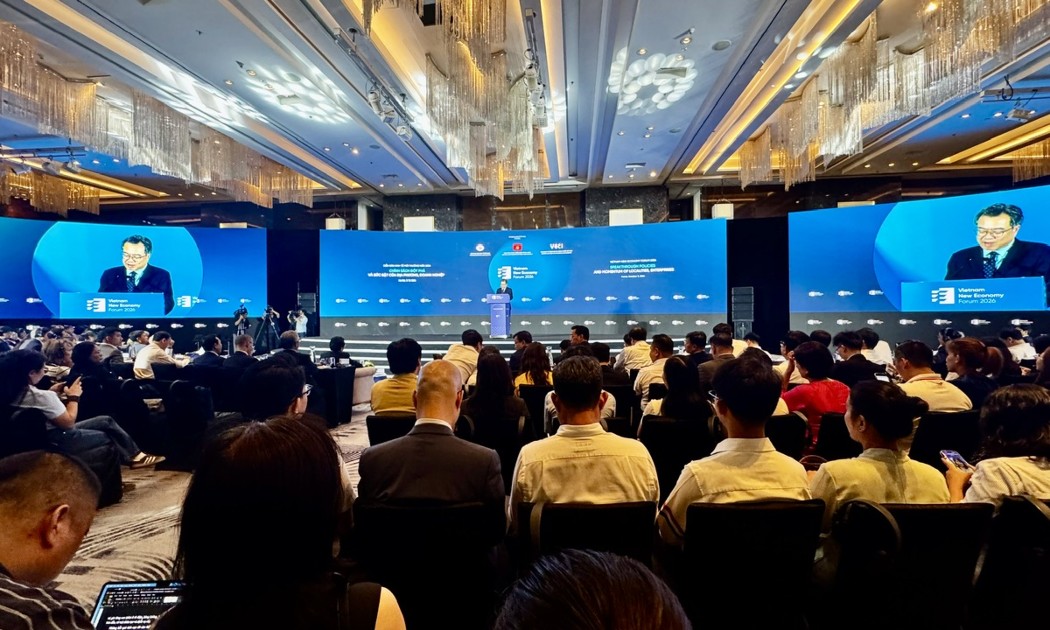
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...