




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Có bảo lãnh, vẫn phải điều chỉnh giá


Giá VF1 được điều chỉnh ngay cả khi đợt phát hành đã có tổ chức bảo lãnh với cam kết chắc chắn
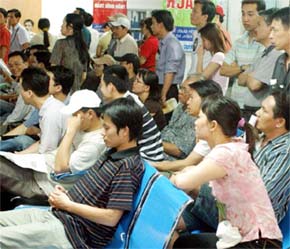
Sự kiện Công ty Quản lý quỹ đầu tư chứng khoán Việt Nam (VFM) thông báo điều chỉnh giá phát hành áp dụng cho đợt tăng vốn điều lệ từ 500 tỷ đồng lên 1.000 tỷ đồng của Quỹ đầu tư VF1 đã thực sự gây sốc đối với cả thị trường chứng khoán Việt Nam
.
Mặc dù
hiện VFM đã thông báo phục hồi lại mức giá cũ
, song sự bất ngờ và trớ trêu là chuyện giá VF1 được điều chỉnh ngay cả khi đợt phát hành đã có tổ chức bảo lãnh với cam kết chắc chắn để đợt phát hành được thành công trong mọi trường hợp.
Theo phương án phát hành đã được công bố, nhà đầu tư sở hữu 1 chứng chỉ quỹ VF1 đến ngày 28/3/2007 được quyền mua 1 chứng chỉ quỹ phát hành mới với giá 33.164 đồng. Tuy nhiên, ngày 2/5/2007, Công ty VFM đã điều chỉnh giá phát hành giảm xuống còn 23.700 đồng/chứng chỉ theo sự đồng ý của Ủy ban Chứng khoán Nhà nước.
Lý giải về việc này, ông Trần Thanh Tân, Giám đốc VFM, thừa nhận rằng thị trường đang diễn biến theo chiều hướng không có lợi cho đợt phát hành tăng vốn điều lệ của VF1. Giá thị trường giảm quá nhanh và đột ngột khiến cho giá chứng chỉ quỹ đã sụt giảm dưới cả NAV và dưới cả mức giá dự kiến phát hành như vậy đợt phát hành tăng vốn của VF1 sẽ có khả năng không thành công.
“Hiện nay, giá giao dịch của VF1 trên thị trường thấp hơn cả giá phát hành và về lý thuyết thì không nhà đầu tư nào muốn mua một giá phát hành mà cao hơn giá đang giao dịch hịên nay. Chúng tôi đưa ra hai chọn lựa, một là chấm dứt đợt phát hành và khẳng định đợt tăng vốn không thành công, hai là tiếp tục phát hành để tranh thủ thời cơ của thị trường.
Cuối cùng, chúng tôi đã quyết định chọn phương án thứ hai và điều chỉnh giá phát hành. Tuy nhiên, quyết định này sẽ làm cho một số nhà đầu tư mua VF1 sau ngày chốt quyền (28/3/2007) sẽ bị ảnh hưởng”, ông Tân cho biết.
Căn cứ nào để điều chỉnh giá?
Về nguyên lý, khi Luật Chứng khoán đã có hiệu lực từ 1/1/2007, thì mọi quy định hướng dẫn trước đây điều chỉnh thị trường chứng khoán sẽ không còn giá trị. Thay vào đó, Bộ Tài chính sẽ phải ban hành các Nghị định, thông tư hướng dẫn luật, Ủy ban Chứng khoán Nhà nước, trung tâm giao dịch chứng khoán sẽ ban hành các quy chế.
Tuy nhiên, đến thời điểm này, quy chế họat động của công ty quản lý quỹ đầu tư và quỹ đầu tư vẫn còn đang trong quá trình dự thảo. Vì vậy, căn cứ để xem xét việc điều chỉnh giá phát hành của chứng chỉ quỹ đầu tư mới chỉ dừng ở trường hợp... ngoại lệ.
Đại diện Ủy ban Chứng khoán Nhà nước, ông Nguyễn Thành Long, cho rằng, việc chấp thuận cho VFM điều chỉnh giá là dựa trên các quy định pháp luật hiện hành cũng như căn cứ nguyện vọng của nhà đầu tư thông qua nghị quyết của đại hội nhà đầu tư và thư đề nghị điều chỉnh của Ban đại diện quỹ và Công ty Quản lý quỹ VFM. Tuy nhiên, sự chấp thuận của Ủy ban Chứng khoán Nhà nước là cho phép điều chỉnh giá trong biên độ dao động.
Theo ông Long, việc điều chỉnh giá này là phù hợp với xu hướng của thị trường hiện nay là đang trong giai đoạn điều chỉnh. Nghị quyết đại hội nhà đầu tư năm 2006 cũng đã ghi rõ rằng nhà đầu tư đã ủy quyền cho ban đại diện quỹ thực hiện việc điều chỉnh, bổ sung về tăng giảm vốn điều lệ cũng như điều chỉnh giá phát hành cũng như thời điểm phát hành.
Tuy nhiên, ông Long cũng lưu ý rằng, vấn đề ở đây là có sự phân biệt giữa nhà đầu tư tại thời điểm chốt danh sách và thời điểm sau đó. Trong quyết định chấp thuận cho VF1 điều chỉnh giá phát hành, Ủy ban Chứng khoán Nhà nước cũng chỉ chấp thuận việc điều chỉnh giá, còn các vấn đề khác thì phải thực hiện theo pháp luật hiện hành.
Có bảo lãnh, vẫn phải điều chỉnh giá
Về mặt lý thuyết, để đảm bảo thành công, các đợt phát hành với giá trị lớn đều phải có tổ chức bảo lãnh phát hành. Nhưng xem ra ngay cả khi có bảo lãnh phát hành thì đợt tăng vốn của VF1 vẫn rủi ro như thường.
Tháng 8 năm ngoái, để cứu lấy đợt tăng vốn của quỹ VF1 (từ 300 tỷ đồng lên 500 tỷ đồng), VFM cũng phải chữa cháy bằng giải pháp giảm giá phát hành giảm 25%, từ 24.222 đồng/đơn vị quỹ xuống 18.167 đồng/đơn vị. Lý do quan trọng nhất được cơ quan quản lý chấp thuận cho VFM điều chỉnh giá là vì đợt phát hành tăng vốn đó không có bảo lãnh. Tuy nhiên, sau cú vấp đầu tiên đó, lịch sử lại lặp lại, dù đã rút kinh nghiệm lần phát hành này đã có tổ chức bảo lãnh phát hành.
Theo bản cáo bạch của VFM, để đảm bảo cho sự thành công của đợt tăng vốn, Ban đại diện quỹ và Công ty VFM đã ký hợp đồng với Công ty Chứng khoán Bảo Việt (BVSC) và Công ty Chứng khoán Tp.HCM (HSC) để bảo lãnh phát hành cho tổng số lượng chứng chỉ quỹ phát hành thêm.
Với hợp đồng này, các đơn vị bảo lãnh phát hành cam kết với Quỹ đầu tư VF1 thực hiện các thủ tục trước khi chào bán chứng chỉ quỹ, nhận mua một phần hay toàn bộ chứng chỉ Quỹ để bán lại hoặc mua số chứng chỉ Quỹ còn lại chưa được phân phối hết của Quỹ đầu tư VF1.
Điều đó có nghĩa là, sau khi hết thời gian đăng ký và đóng tiền (ngày 10/5/2007 như phương án cũ và 15/5/2007 như phương án mới) của nhà đầu tư hiện hữu theo danh sách chốt từ Trung tâm Lưu ký, số lượng chứng chỉ quỹ dư còn lại do không được nhà đầu tư mua hết sẽ được đơn vị bảo lãnh phát hành thực hiện mua hết.

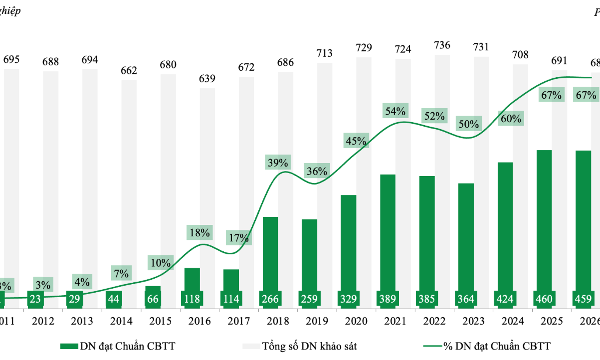
Nâng hạng thị trường, nâng chuẩn doanh nghiệp niêm yết
Việt Nam vừa được FTSE Russell nâng hạng lên thị trường Mới nổi Thứ cấp kéo theo yêu cầu cao hơn về minh bạch và công bố thông tin. Trong khi đó, hoạt động quan hệ nhà đầu tư (IR) cũng được yêu cầu nâng cao chất lượng thông tin, hướng tới làm rõ giá trị dài hạn của doanh nghiệp, tích hợp các yếu tố ESG và tăng cường đối thoại...
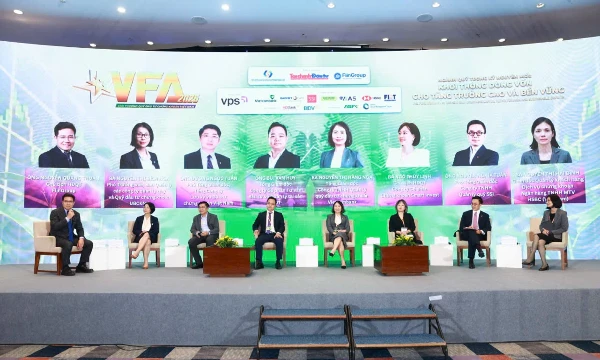
Thúc đẩy ngành quỹ bứt phá, khơi thông nguồn vốn trong kỷ nguyên mới
Hiện quy mô khối quỹ mở nội địa vẫn còn nhỏ bé so với hơn 13 triệu tài khoản chứng khoán cá nhân đang giao dịch. Trước sự lệch pha này và mục tiêu đưa quy mô ngành quỹ đạt 5% GDP vào năm 2030, ngành quỹ cần một lộ trình bứt phá từ chiến lược thu hút 1,8 triệu nhà đầu tư mới, hạ tầng công nghệ số hóa đến việc thay đổi tư duy sang quản lý gia sản dài hạn...
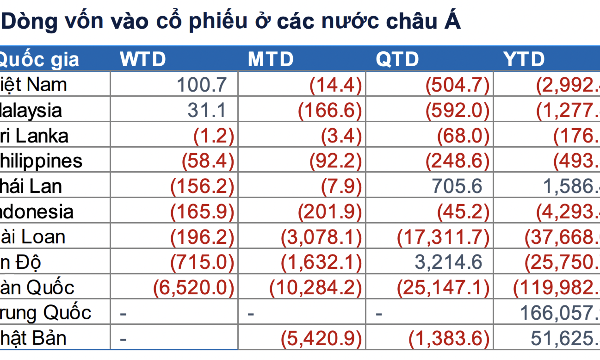
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
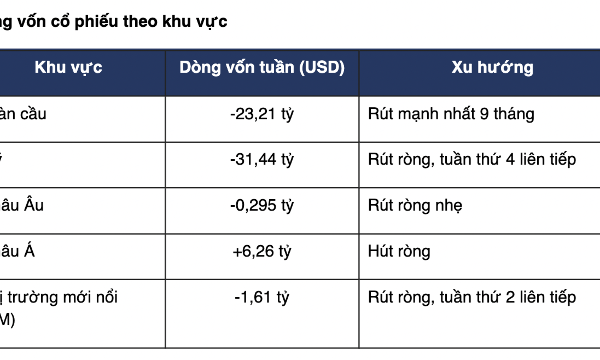
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.
Tư duy định phí - “la bàn” cho quyết định tài chính trước những rủi ro dài hạn
Đến năm 2036, gần 20% dân số Việt Nam dự kiến trên 60 tuổi. Già hóa dân số, chi phí y tế, lạm phát và biến động khó dự báo đang buộc các quyết định tài chính phải nhìn xa hơn dữ liệu hiện tại, với trọng tâm là đánh giá rủi ro và xây dựng các kịch bản dài hạn...
Hút vốn trước IPO: Khi tiêu chuẩn ISO 37001 trở thành "bộ lọc" của nhà đầu tư
Trong quá trình chào bán cổ phần lần đầu ra công chúng (IPO), huy động vốn hoặc thu hút nhà đầu tư chiến lược, nhà đầu tư không chỉ xem xét báo cáo tài chính và triển vọng tăng trưởng. Họ còn có thể đánh giá liệu doanh nghiệp có nhận diện, kiểm soát và cung cấp được bằng chứng về cách quản lý các rủi ro liêm chính hay không...



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







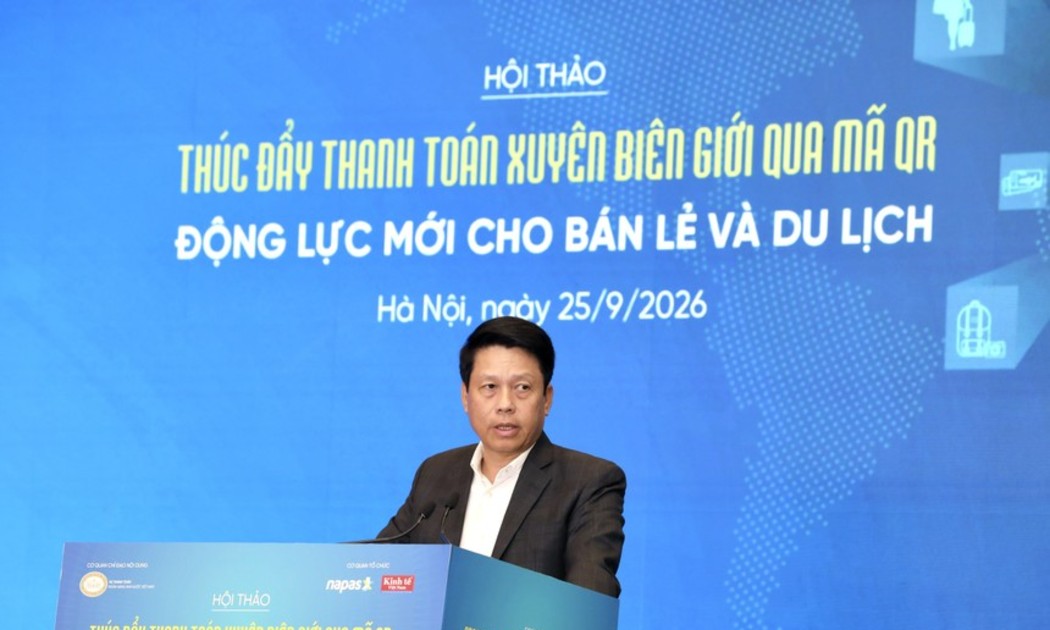
 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

