




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Coi chừng bong bóng bất động sản”


Trong thời gian gần đây, nhiều ngân hàng đang mở rộng cho vay bất động sản
Trong thời gian gần đây, nhiều ngân hàng đang mở rộng cho vay bất động sản. Hầu như dự án nào cũng nhận được sự hỗ trợ từ ngân hàng với nhiều chương trình ưu đãi dành cho cả người mua lẫn chủ đầu tư. Nhiều người lo ngại, hiện tượng này tiềm ẩn tác động tiêu cực đến thị trường tài chính cũng như bất động sản.
Theo ông Trần Ngọc Quang, Tổng thư ký Hiệp hội Bất động sản Việt Nam, để tránh rủi ro cho nền kinh tế, cần có tác động, điều tiết từ phía Nhà nước và cần xây dựng nhiều kênh tín dụng bất động sản hơn nữa ngoài ngân hàng. Cần có sự kiểm soát cẩn trọng, tránh cho việc một kịch bản đổ vỡ có thể sẽ lặp lại.
Cùng với việc thị trường bất động sản khởi sắc, doanh nghiệp bất động sản được thành lập mới cũng tăng rất mạnh. Theo ông, liệu có tái diễn tình trạng thành lập ồ ạt rồi sau đó phá sản hàng loạt không?
Thị trường tăng trưởng rõ rệt nên dù kế hoạch kinh doanh trong năm vừa qua vẫn chưa đạt mục tiêu đề ra, nhưng nhiều doanh nghiệp vẫn tự tin hướng tới mức doanh thu “khủng” trong năm nay. Đây là một dấu hiệu cho thấy thị trường bất động sản đang tiếp tục đà hồi phục và chứng tỏ sự lạc quan của các doanh nghiệp đối với thị trường.
Đó cũng là động lực thúc đẩy thành lập nhiều doanh nghiệp mới. Trong quý 1/2015, số doanh nghiệp bất động sản thành lập mới tăng khoảng 50% so với cùng kỳ năm ngoái, được coi là sự đảo chiều trong bức tranh bất động sản.
Sau một thời gian khá dài rơi vào khủng hoảng, đóng băng, việc các doanh nghiệp thành lập mới tăng cao được xem là tín hiệu tốt không chỉ cho lĩnh vực xây dựng, bất động sản mà còn cho cả nền kinh tế.
Theo các chuyên gia, có hai nguyên nhân chính khiến các doanh nghiệp được ồ ạt thành lập.
Thứ nhất, do thị trường bất động sản đang hồi phục, người mua đã tích cực hơn, các giao dịch mua bán tăng lên khiến cho thị trường đã có sự sôi động trở lại và đây là dấu hiệu tốt.
Thứ hai, sự ra đời các doanh nghiệp bất động sản một cách ồ ạt có thể còn xuất phát từ lý do nhiều doanh nghiệp đang đẩy nhanh việc thành lập trước khi Luật Kinh doanh bất động sản 2014 có hiệu lực vào ngày 1/7/2015.
Theo đó, để thành lập doanh nghiệp bất động sản cần có vốn pháp định 20 tỷ đồng trở lên thay vì 6 tỷ đồng như hiện nay.
Sự xuất hiện ồ ạt của các doanh nghiệp chắc chắn sẽ tạo ra một cuộc cạnh tranh khốc liệt trên thị trường. Trước sức ép của các “ông lớn” chiếm ưu thế về vốn, kinh nghiệm, uy tín, thương hiệu, những doanh nghiệp non trẻ mới thành lập cần phải có chiến lược kinh doanh mới có thể tồn tại và phát triển.
Nhiều doanh nghiệp được thành lập, nhiều dự án được triển khai hoặc hoạt động lại, nhiều ngân hàng mở rộng hầu bao cho vay bất động sản. Theo ông, điều này có tiềm ẩn rủi ro gì cho hệ thống tài chính cũng như thị trường bất động sản?
Hiện ở Việt Nam rất thiếu kênh cung cấp nguồn vốn cho bất động sản. Thị trường này từ trước đến nay vẫn chủ yếu phụ thuộc vào vốn vay ngân hàng. Khi thị trường đi lên, nhu cầu vay và cho vay bất động sản là tự nhiên.
Thời gian gần đây, ngân hàng mạnh tay hơn trong việc cho vay, không chỉ nhắm vào người mua nhà mà còn cung ứng vốn cho nhiều dự án đang tái khởi động.
Tuy nhiên để tránh rủi ro cho nền kinh tế cần có tác động, điều tiết từ phía Nhà nước và cần xây dựng nhiều kênh tín dụng bất động sản hơn nữa ngoài ngân hàng. Cần có sự kiểm soát cẩn trọng tránh cho việc một kịch bản đổ vỡ có thể sẽ lặp lại.
Ông nhận định thế nào về tiến độ giải ngân gói 30.000 tỷ đồng? Việc đẩy mạnh giải ngân với những quy định nới lỏng hơn về điều kiện, đối tượng được vay có gây rủi ro cho các ngân hàng?
Tôi cho rằng, nhiều người đã quá quan tâm đến tiến độ giải ngân mà quên đi mục tiêu cơ bản của gói tín dụng này. Mục tiêu quan trọng của gói 30 nghìn tỷ là thúc đẩy tính thanh khoản, tham gia giải quyết nhu cầu nhà ở cho các đối tượng cán bộ, công chức, người thu nhập thấp... có khó khăn về nhà ở nhưng không đủ điều kiện tiếp cận nhà ở thương mại.
Khi phân khúc nhà ở cho các đối tượng này phát triển, sẽ lan tỏa đến các phân khúc khác và thúc đẩy thị trường đi lên.
Đến nay, mục tiêu này cơ bản đã đạt được, mặc dù giải ngân chỉ khoảng 30%. Nhu cầu về nhà ở của một số lượng lớn người lao động mà từ trước đến nay không thể có cơ hội có nhà ở đã được giải quyết, góp phần thực hiện mục tiêu an sinh xã hội, ổn định và từng bước nâng cao đời sống nhân dân. Điều đó có ý nghĩa hơn rất nhiều so với việc giải ngân hết hay chưa hết.
Việc nới lỏng đối tượng, điều kiện vay sẽ không làm nợ xấu tăng lên bởi ngân hàng đã có quy định cụ thể, xem xét đến việc trả nợ, nếu khách hàng không đáp ứng đủ điều kiện, sẽ không được vay.
Hiện có nhiều ý kiến đề nghị tiếp tục hạ lãi suất cho vay gói tín dụng này. Theo ông, nên giảm lãi suất hay nên kéo dài thời gian cho vay?
Thực tế cho thấy, tuy giao dịch bất động sản tăng, lượng tồn kho giảm, gói 30.000 tỷ đến nay có thể nói là đã có tác dụng tích cực đến quá trình phục hồi thị trường. Tuy nhiên tiến độ giải ngân mới được 6.285 tỷ đồng. Gói tín dụng này, ngoài mục đích phát triển thị trường bất động sản, còn là an sinh xã hội.
Hiện nay, thời gian cho vay chưa dài, lãi suất cho vay cao so với nhiều người nên còn hạn chế nhiều đối tượng tham gia. Nếu lãi suất giảm và thời gian cho vay dài hơn sẽ thu hút được nhiều người tham gia hơn và mục tiêu an sinh xã hội sẽ có kết quả tốt hơn.

Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...
Bắc Ninh từng bước tạo dựng không gian an cư cho nhân lực quốc tế
Lãnh đạo TP. Bắc Ninh cho biết Thành phố có kế hoạch từng bước xây dựng những khu ở đồng bộ, gắn liền với các dịch vụ như chăm sóc sức khỏe, giao thương... Qua đó, tạo dựng không gian an cư an lành, tạo điểm tựa vững chắc các cho chuyên gia, nhà quản lý quốc tế trong suốt quá trình sống và làm việc tại địa phương...
Cho thuê căn hộ để lưu trú cần đi đôi với quản lý chặt chẽ
Đề xuất cho phép sử dụng căn hộ chung cư để cho thuê lưu trú đi kèm yêu cầu về quản lý, vận hành nhà chung cư, bảo đảm hài hòa lợi ích và môi trường sống của cư dân nhằm góp phần bổ sung nguồn cung cơ sở lưu trú du lịch, đáp ứng nhu cầu ngày càng tăng của du khách...
Yếu tố cạnh tranh mới của bất động sản công nghiệp
AI và trung tâm dữ liệu đang mở ra dư địa phát triển cho bất động sản công nghiệp Việt Nam. Song, làn sóng đầu tư công nghệ cao cũng đang tái định hình các tiêu chuẩn lựa chọn địa điểm, đòi hỏi hạ tầng khu công nghiệp phải nhanh chóng chuyển mình để đáp ứng những yêu cầu vận hành mới...




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






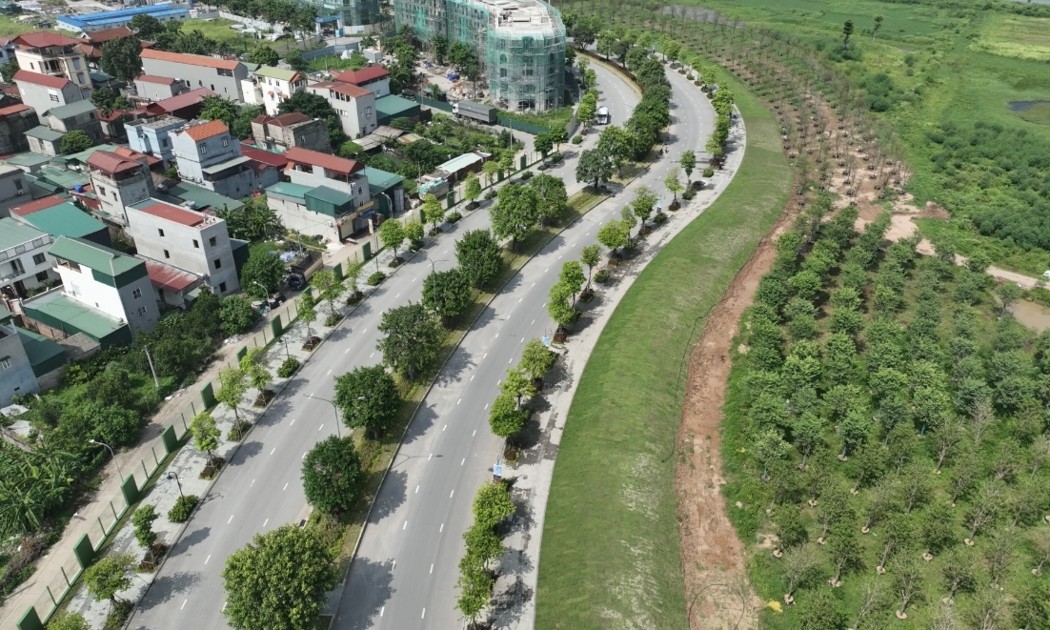
 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...