




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Công ty “cụt” lãi sau soát xét: Không biết tin ai!


Ranh giới giữa sự cố tình và yếu tố khách quan là rất khó phân biệt
Mê hồn trận kết quả kinh doanh lại được bày ra sau khi các công ty niêm yết công bố kết quả soát xét kiểm toán bán niên đối với báo cáo tài chính. Vẫn biết chênh lệch số liệu là dễ xảy ra, nhưng mức chênh lệch quá lớn, lặp đi lặp lại thì không thể không đặt dấu hỏi.
Theo báo cáo công bố mới nhất thì một số doanh nghiệp có mức chênh lệch tới vài chục tỷ đồng lợi nhuận. SCR công bố kết quả soát xét kiểm toán với con số lãi sau thuế được chấp nhận là 96,73 tỷ đồng, trong khi trước đó công bố con số 124,53 tỷ đồng. Như vậy mức chênh lệch trước và sau soát xét khoảng 27,8 tỷ đồng.
Nguyên nhân của mức chênh lệch khá lớn này là ảnh hưởng từ một công ty liên kết. Công ty kiểm toán KPMG đã tính tăng thêm chi phí thuế thu nhập doanh nghiệp tại công ty liên kết này khiến khoản lợi nhuận từ đầu tư vào công ty liên kết được hạch toán trên báo cáo hợp nhất của SCR giảm xuống tương ứng.
Cũng một dạng ảnh hưởng từ công ty liên kết, XMC ghi nhận kết quả kinh doanh hợp nhất sau soát xét là -28,15 tỷ đồng, chênh lệch tới 18,47 tỷ đồng so với số liệu ước tính công bố trước đó. Giải trình của XMC ban đầu cho biết do hai công ty thành viên lỗ 20,36 tỷ đồng làm ảnh hưởng đến kết quả kinh doanh hợp nhất. Tuy nhiên sau xoát xét, kiểm toán đã đẩy tăng mức lỗ của tổng hợp 3 công ty thành viên (thêm một công ty so với trước đó) thêm 8,72 tỷ đồng nữa.
Tuy nhiên nếu chỉ ảnh hưởng từ công ty liên kết, XMC không tăng lỗ nặng thêm như vậy. XMC còn đại diện một dạng giảm lợi nhuận khác là hạch toán chi phí không hợp lý. Kiểm toán đã điều chỉnh tăng cả doanh thu lẫn giá vốn của XMC lên, nhưng do hạch toán chi phí tăng lên nhiều hơn khiến lợi nhuận gộp giảm. Cụ thể, tỉ suất lãi gộp trước soát xét là 19,5% nhưng sau soát xét chỉ còn 16,1%. Mức giảm tuyệt đối của lợi nhuận gộp sau soát xét là gần 12,85 tỷ đồng. Kiểm toán cũng điều chỉnh giảm chi phí lãi vay hơn 300 triệu đồng, nhưng điều chỉnh tăng chi phí quản lý 2,1 tỷ đồng.
Nhìn chung các dạng ảnh hưởng làm thay đổi số liệu lời lỗ của doanh nghiệp trước và sau kiểm toán vẫn không có gì mới, chủ đạo là khác biệt về hạch toán chi phí, tăng giảm giá vốn, doanh thu, thay đổi lợi nhuận công ty liên kết, trích lập dự phòng không hợp lý… Việc kiểm toán điều chỉnh phương pháp hạch toán ở nhiều doanh nghiệp không tạo nên khác biệt lớn, chỉ khiến doanh nghiệp “cụt” lãi, nhưng ở không ít doanh nghiệp khác lại đủ lớn để biến lãi thành lỗ, như với trường hợp của PVR, FBT, INC…
Một điểm cần lưu ý là soát xét kiểm toán bán niên được tiến hành trên cơ sở trao đổi với nhân sự của công ty, áp dụng các thủ tục phân tích trên những số liệu tài chính và các công việc này có mức độ đảm bảo tin cậy thấp hơn công tác kiểm toán cuối năm.
Chênh lệch số liệu trước và sau kiểm toán đã từng phát lộ những con số tới hàng trăm tỉ đồng. Chẳng hạn số liệu thống kê năm 2011 cho thấy chênh lệch trước và sau kiểm toán của báo cáo tài chính 2010 làm lợi nhuận của 440 doanh nghiệp hai sàn giảm 895,25 tỷ đồng trong khi làm tăng 288,56 tỷ đồng, tương đương mức giảm gần 606,7 tỷ đồng. Ngay tháng 4/2012, kết quả kiểm toán với báo cáo 2011 cũng chỉ ra hàng loạt doanh nghiệp chênh lệch lợi nhuận hàng trăm tỷ như SBS, VCG, BTP…
Đối với sự chênh lệch số liệu trước và sau soát xét kiểm toán, thị trường thường chú ý nhiều hơn đến trường hợp điều chỉnh giảm lợi nhuận trong khi thực ra vẫn có nhiều công ty sau kiểm toán, lợi nhuận lại tăng lên. Nguyên nhân là do thị trường nhạy cảm hơn với sự trung thực của lãnh đạo doanh nghiệp.
Đối với trường hợp lợi nhuận tăng lên, chênh lệch thường là do sự thận trọng của doanh nghiệp. Khi thực hiện tổng hợp kết quả kinh doanh, do mức độ thận trọng cao nên doanh nghiệp chỉ hạch toán những phần chắc chắn sẽ phù hợp với ý kiến kiểm toán, còn phần dự kiến sẽ có ý kiến khác biệt, doanh nghiệp tạm thời chưa hạch toán. Do đó khi tiến hành soát xét, phần bị “gác lại” rất có tiềm năng được bổ sung vào kết quả kinh doanh khi kiểm toán và doanh nghiệp thống nhất với nhau.
Ngược lại, với trường hợp lợi nhuận giảm hoặc lỗ nặng thêm, nguyên nhân chính là kiểm toán không đồng ý với một số hạch toán của doanh nghiệp. Mặc dù lâu nay lý do bào chữa cho sự khác biệt này vẫn là từ chính sách hạch toán, kế toán khác nhau, nhưng không có nghĩa sai biệt hoàn toàn do khách quan. Nhà đầu tư rất dị ứng với những trường hợp doanh nghiệp cố tình vi phạm chuẩn mực kế toán, hoặc cố tình lựa chọn phương án có lợi hơn để làm đẹp báo cáo. Ranh giới giữa sự cố tình và yếu tố khách quan là rất khó phân biệt.
Bức tranh tổng thể về kết quả kinh doanh 6 tháng của các doanh nghiệp niêm yết tính đến ngày 4/9 vẫn chưa đầy đủ. Mặc dù cơ bản các doanh nghiệp đã công bố xong kết quả kinh doanh ước tính của cả công ty mẹ lẫn báo cáo hợp nhất, nhưng vẫn còn một số trường hợp chậm trễ.
Tính đến ngày 4/9, HSX cho biết vẫn còn 13 công ty chưa nộp báo cáo tài chính hợp nhất soát xét bán niên cho năm 2012; 4 công ty chưa nộp báo cáo tài chính tổng hợp soát xét; 5 công ty chưa nộp báo cáo tài chính của công ty mẹ và hợp nhất soát xét.
Đối mặt với sự thay đổi lớn về số liệu không chỉ khiến nhà đầu tư bất ngờ mà còn bối rối vì không biết tin ai. Các khác biệt đều được giải trình rất hợp lý và chưa có một đánh giá đầy đủ nào về tình trạng lặp đi lặp lại này cũng như mức độ sai lệch tổng thể. Nhà đầu tư cũng rất khó để đánh giá mức độ trung thực, vì không ít doanh nghiệp lặp lại tình trạng này không chỉ một lần.

Ray Dalio và những nguyên tắc giúp ra quyết định tốt hơn
Từ thất bại trong đầu tư đến việc xây dựng một trong những quỹ đầu cơ lớn nhất thế giới, Ray Dalio đúc kết kinh nghiệm thành hệ thống nguyên tắc về tư duy, công việc và cuộc sống trong cuốn Principles: Life and Work.
Rủi ro tiềm ẩn, mỗi quý nhà đầu tư vay margin đang phải gánh chi phí lãi khoảng 13 nghìn tỷ đồng
Sau nhiều tháng điều chỉnh và tích lũy, kênh cổ phiếu đang trở nên hấp dẫn hơn. Điều kiện cần về định giá rẻ đang dần xuất hiện nhưng điều kiện đủ là quá trình hạ đòn bẩy nợ cần phải diễn ra để tạo một biên an toàn đủ lớn cho vị thế đầu tư mới.
Ủy ban Chứng khoán Nhà nước cảnh báo lừa đảo xác thực tài khoản chứng khoán
Ủy ban Chứng khoán Nhà nước (SSC) vừa phát đi cảnh báo nhà đầu tư cần chủ động thực hiện các yêu cầu xác thực tài khoản theo quy định pháp luật, đồng thời đặc biệt thận trọng trước các cuộc gọi, tin nhắn, đường dẫn hoặc ứng dụng không rõ nguồn gốc.
"Cá mập" Pyn Elite Fund báo lỗ nặng từ đầu năm do nắm giữ nhiều FPT, STB
Tính từ đầu năm đến hết tháng 10/2026, quỹ PYN Elite ghi nhận hiệu suất âm 14,68%, đánh dấu một năm kém tích cực sau hai năm liên tiếp đạt mức sinh lời cao trong năm 2024 và 2025.
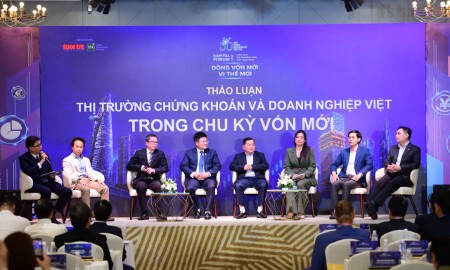
Chuẩn hóa quản trị, năng lực nội tại là chìa khóa giúp doanh nghiệp Việt thu hút vốn
Việc chuẩn hóa quy trình quản trị, nâng cao năng lực nội tại và tài chính không chỉ giúp doanh nghiệp dễ dàng tiếp cận nguồn vốn mà còn nâng cao sức cạnh tranh và xây dựng niềm tin dài hạn với nhà đầu tư…




Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







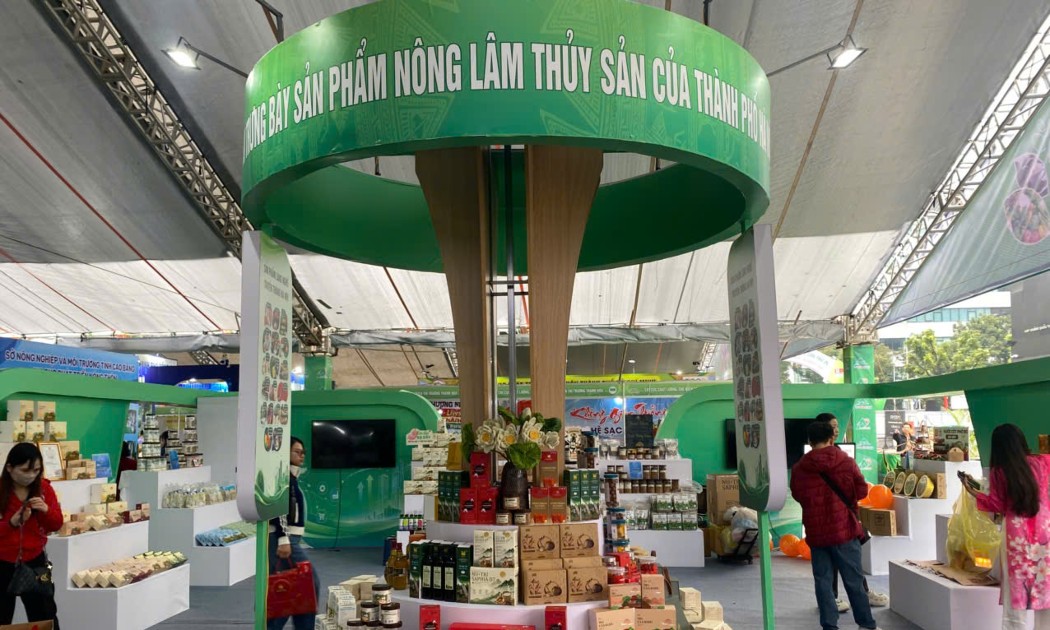
 Khám phá đặc sản địa phương và thế giới ở Hội chợ Triển lãm Nông nghiệp Quốc tế
Sản vật các địa phương trong nước và nhiều nước trên thế giới cùng có mặt tại Hội chợ Triển lãm Nông nghiệp Quốc tế lần thứ 26 (AgroViet 2026) chính thức khai mạc sáng ngày 12/11 tại Hà Nội.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

