




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Công ty mẹ PAN báo lãi tăng 7 lần so với cùng kỳ


Quý 2, PAN lãi 13,2 tỷ đồng - cùng kỳ đạt 2,6 tỷ đồng, lũy kế tăng 7 lần từ 3,26 tỷ lên 22,54 tỷ đồng
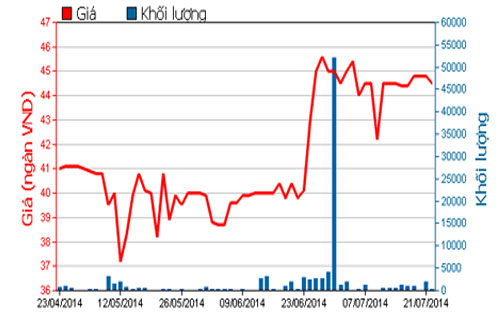
Công ty Cổ phần Xuyên Thái Bình (mã PAN-HOSE) vừa công bố kết quả kinh doanh quý 2 của công ty mẹ.
Theo đó, doanh thu quý 2 của PAN đạt 2,8 tỷ đồng, lũy kế 6 tháng đầu năm của công ty chỉ đạt 8,1 tỷ đồng, giảm hơn 13 tỷ đồng so với cùng kỳ năm trước nhưng doanh thu hoạt động tài chính quý 2 đạt 19,4 tỷ đồng - cùng kỳ chỉ đạt hơn 4,6 tỷ đồng, lũy kế đạt 34,6 tỷ đồng, tăng 3,6 lần so với cùng kỳ.
Cũng trong quý 2, chi phí quản lý doanh nghiệp tăng 1,6 tỷ so với cùng kỳ từ 3,7 tỷ lên 5,3 tỷ đồng, 6 tháng đầu năm chi phí này tăng gần 2 lần từ 6,3 tỷ lên 11,77 tỷ đồng.
Lợi nhuận sau thuế quý 2 của công ty đạt 13,2 tỷ đồng - cùng kỳ đạt 2,6 tỷ đồng, lũy kế 6 tháng tăng 7 lần từ 3,26 tỷ lên 22,54 tỷ đồng. PAN cho biết, lợi nhuận sau thuế quý 2 và 6 tháng đầu năm 2014 tăng mạnh so với cùng kỳ là do thu nhập từ cổ tức, lãi từ hợp tác đầu tư và thanh lý cổ phiếu AGF từ hoạt động đầu tư, doanh thu quý 2 và lũy kế 6 tháng đầu năm suy giảm là do các hoạt động dịch vụ đã được chuyển giao cho công ty con.
Tính đến 30/6/2014, lượng tiền và các khoản tương đương tiền của PAN tăng mạnh từ 6,2 tỷ đầu năm lên 437,9 tỷ đồng. Trong 6 tháng đầu năm, PAN đã dành 293,2 tỷ đồng để mua 22,9% cổ phần của Công ty Cổ phần Giống cây trồng Trung ương và 23% cổ phần của Công ty Cổ phần Chế biến Hàng xuất khẩu Long An, đưa hai công ty này thành công ty liên kết của PAN.
Ngoài ra, PAN còn 3 công ty con là Công ty Cổ phần Xuất nhập khẩu Thủy sản Bến Tre (sở hữu 54,6% cổ phần), Công ty TNHH Một thành viên Dịch vụ Xuyên Thái Bình ( sở hữu 100%) và Công ty TNHH Liên Thái Bình (sở hữu 100%).
Đáng chú lý là, trong khi gia tăng đầu tư dài hạn vào các công ty liên kết, PAN đồng thời giảm mạnh các khoản đầu tư tài chính ngắn hạn khi mức đầu tư tài chính ngắn hạn 149,8 tỷ hồi đầu năm xuống còn 50,2 tỷ khi kết thúc quý 2/2014.
Cũng tính đến hết ngày 30/6/2014, vốn chủ sở hữu của PAN đã tăng 2,36 lần, đạt hơn 1.123 tỷ đồng, trong đó, vốn cổ phần tăng hơn gấp đôi, đạt 403,6 tỷ đồng và thặng dư vốn cổ phần tăng gần 3 lần, đạt 668,5 tỷ đồng.

PC1 chốt ngày phát hành hơn 61,69 triệu cổ phiếu trả cổ tức
Sau phát hành, vốn điều lệ của PC1 dự kiến tăng từ gần 4.113 tỷ đồng lên gần 4.730 tỷ đồng.
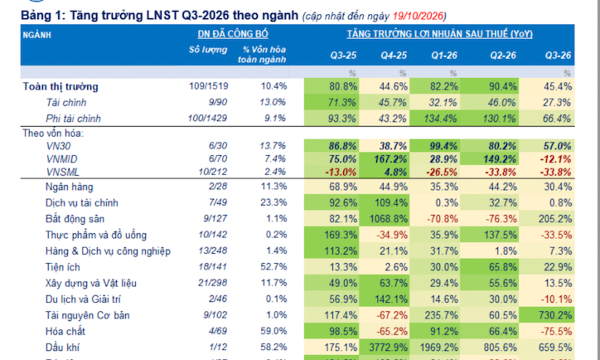
Hơn 100 doanh nghiệp công bố lợi nhuận quý 3, Dầu khí, Ngân hàng tăng mạnh
Lợi nhuận sau thuế của nhóm doanh nghiệp đã công bố tăng 45,4% so với cùng kỳ năm trước, trong đó nhóm phi tài chính tăng 66,4%, cao hơn đáng kể so với nhóm tài chính (+27,3%).
Nhiệt điện Hải Phòng thua kiện, phải trả hơn 114,8 tỷ đồng
CTCP Nhiệt điện Hải Phòng (mã HND-UPCoM) vừa công bố thông tin bất thường liên quan đến vụ tranh chấp đòi tiền phát sinh từ hợp đồng mua bán hàng hóa giữa nguyên đơn là Khoáng sản Đan Ka và bị đơn là Nhiệt điện Hải Phòng.
NVL điều chỉnh thời gian nộp tiền mua cổ phiếu phát hành thêm
Hội đồng quản trị CTCP Tập đoàn Đầu tư Địa ốc No Va - Novaland (mã NVL-HOSE) vừa công bố nghị quyết HĐQT về việc điều chỉnh thời gian chuyển nhượng quyền mua, thời gian đăng ký và nộp tiền mua cổ phiếu trong đợt phát hành thêm cổ phiếu ra công chúng cho cổ đông hiện hữu.
Cổ phiếu LPL và VPG bị đưa vào diện hạn chế giao dịch
HOSE sẽ chuyển cổ phiếu PLP và VPG từ diện kiểm soát sang diện hạn chế giao dịch kể từ ngày 23/10/2026 do hai tổ chức niêm yết này chậm nộp báo cáo tài chính bán niên đã được soát xét năm 2026 quá 45 ngày so với thời hạn quy định.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

