




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đánh giá chỉ số tài chính của công ty niêm yết


Cách phân tích các chỉ số tài chính cơ bản giúp nhà đầu tư lựa chọn được những cổ phiếu tốt và an toàn
Tình hình tài chính, hoạt động sản xuất kinh doanh của doanh nghiệp là yếu tố quan trọng nhất quyết định giá trị của cổ phiếu.
Mặc dù giá giao dịch trên thị trường nhiều lúc không phản ánh đúng giá trị của cổ phiếu, nhưng việc phân tích các chỉ số tài chính cơ bản cũng giúp nhà đầu tư lựa chọn được những cổ phiếu tốt và an toàn.
Hệ số giá trên thu nhập một cổ phiếu: P/E. P/E là hệ số dùng đánh giá đo lường mối liên hệ giữa thu nhập hiện tại và giá mỗi cổ phiếu, hay cho biết nhà đầu tư sẵn sàng trả giá cho mỗi cổ phiếu cao hơn mức thu nhập hiện tại bao nhiêu lần.
Theo quan điểm "bảo thủ", P/E dưới 10 thì nên mua. Nếu đang nắm giữ cổ phiếu có mức P/E từ 10 - 12 lần thì không nên bán và có thể mua tiếp. P/E 12 - 18 có thể mua được khi thị trường đang trong giai đoạn ổn định theo hướng tốt. P/E từ 18 trở lên xem xét bán cổ phiếu. Tuy nhiên, với nhà đầu tư theo trường phái "tăng trưởng", P/E có thể được chấp nhận cao hơn nếu tốc độ tăng lợi nhuận (E) cao.
Hệ số giá trên giá trị sổ sách một cổ phiếu: P/B: (Tài sản của công ty trừ đi các khoản nợ và các khoản phải trả khác. Có ý nghĩa liên qua đến độ an toàn của khoản đầu tư dài hạn, P/B còn cho biết nhà đầu tư sẵn sàng trả giá cho một cổ phiếu cao hơn gấp bao nhiêu lần giá trị sổ sách. Hệ số này càng cao thì rủi ro càng lớn.
Tuy nhiên, trong nhiều trường hợp chỉ P/B không mấy ý nghĩa đối với những công ty trong lĩnh vực dịch vụ, công nghệ nghiên cứu,.. lĩnh vực chứa đựng nhiều yếu tố vô hình, vì giá trị sổ sách không phản ánh được các yếu tố như phát minh sáng chế, sáng tạo của nhân viên, thương hiệu,... P/B thật sự có ý nghĩa trong lĩnh vực tài chính, sản xuất, xây dựng...
Với thị trường đang phát triển, P/B được cho là hợp lý chỉ vào khoảng 2-3 lần, thị trường phát triển nóng không nên đầu tư khi P/B quá 5 lần.
Hệ số giá trên doanh thu: P/SR: Hệ số giá trên doanh thu của mỗi cổ phiếu cho biết nhà đầu tư trả giá cao hơn gấp bao nhiêu lần doanh thu của một cổ phiếu.
Hệ số này đánh giá trực tiếp đến hiệu quả kinh doanh của công ty, nhược điểm của chỉ số này là chưa tính đến yếu tố chi phí trong kỳ vì doanh thu lớn không đồng nghĩa với lợi nhuận cao.
Hệ số giá trên dòng tiền: P/Cash: P/Cash là chỉ số giá trên dòng tiền rỗi (số tiền còn lại của công ty sau khi thanh toán hết các khoản chi phí). Một số quan điểm khi phân tích đánh giá cổ phiếu một công ty không chú trọng đến lợi nhuận ở thời hiện tại mà tập trung vào dòng tiền rỗi của công ty đó.
Nếu P/Cash thấp có nghĩa hoạt động kinh doanh của công ty phát hành đang trong trạng thái lành mạnh và còn nhiều tiền để trả lợi tức cổ phần hoặc mua cổ phiếu. Điều này có nghĩa thu nhập của cổ đông sẽ tăng. Chỉ số P/Cash thấp có thể do công ty dự trữ tiền nhiều nhằm mục đích mở rộng phát triển kinh doanh trong tương lai. Quan điểm bảo thủ cho rằng khi P/Cash thấp thì nên đầu tư.
Hệ số tăng trưởng PE/G: Chỉ số đầu tư tăng trưởng này dùng để đánh giá giá trị tiềm năng của một cổ phiếu, cho thấy kỳ vọng của nhà đầu tư đã được tính trong cổ phiếu như thế nào. PE/G cần được đánh giá trong tương quan ngành và toàn bộ nền kinh tế. Nếu hệ số PE/G thấp hơn 1 có thể công ty đang bị đánh giá thấp, PE/G bằng 1 chứng tỏ giá trị của công ty được phản ánh đầy đủ vào giá trị cổ phiếu. PE/G lớn hơn 1 thì cổ phiếu đang bị đánh giá cao.
Hệ số sinh lời của tài sản ROA: Tỉ suất này rất quan trọng khi phân tích lựa chọn cổ phiếu. Khi đánh giá ROA cần phải so sánh với các công ty trong cùng ngành. Chỉ tiêu này là thước đo cho biết tài sản của công ty được sử dụng như thế nào, đồng thời còn cho biết việc thực hiện chức năng của ban quản lý trong việc sử dụng tài sản để tạo ra thu nhập. Nếu chỉ tiêu này nhỏ cho thấy doanh nghiệp sử dụng vốn không hiệu quả.
Hệ số sinh lời trên vốn chủ sở hữu ROE: Tỉ số này đánh giá mức sinh lời vốn chủ của doanh nghiệp, chỉ tiêu này càng cao thì vốn cổ đông của công ty càng được sử dụng hiệu quả và ngược lại.
Lưu ý khi đánh giá chỉ tiêu này, vốn chủ sở hữu càng lớn thì chỉ tiêu này càng thấp và nên so sánh công ty tương đương về vốn. Mức đầu tư hợp lý đối với doanh nghiệp sản xuất chỉ tiêu này phải đạt từ 20% trở lên, lĩnh vực tài chính từ 15% trở lên.

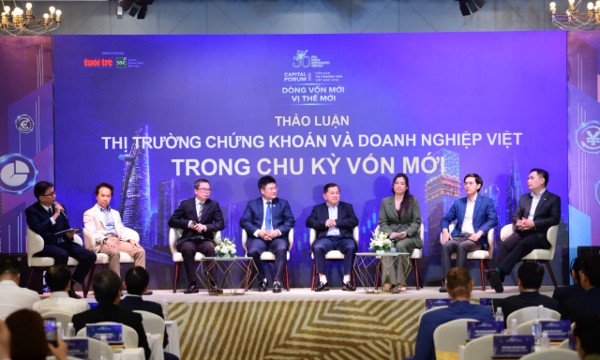
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
Dòng tiền bỏ qua định giá, chuyên gia 20 năm kinh nghiệm cũng phải thừa nhận VN-Index rất khó đoán
Thị trường đang tồn tại một nghịch lý: dòng tiền dường như chưa thực sự quan tâm đến câu chuyện định giá doanh nghiệp. Tuy nhiên, chính điều này lại có thể mở ra cơ hội cho những nhà đầu tư có tầm nhìn dài hạn.
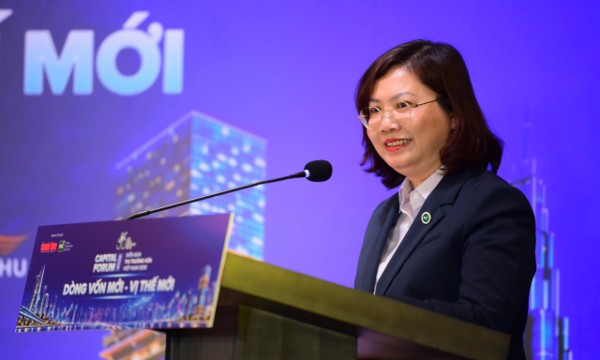
Chủ tịch Ủy ban Chứng khoán: 5 nhiệm vụ trọng tâm nâng cao chất lượng thị trường sau nâng hạng
Tính đến ngày 21/10/2026, quy mô thị trường cổ phiếu đạt 10,16 triệu tỷ đồng, số lượng tài khoản nhà đầu tư vượt 14 triệu. Sau khi được FTSE Russell nâng hạng, Ủy ban Chứng khoán Nhà nước xác định 5 nhiệm vụ trọng tâm nhằm nâng cao chất lượng và năng lực cạnh tranh của thị trường trong giai đoạn tới...
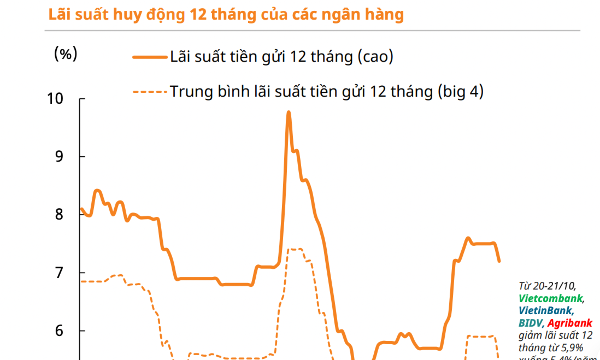
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
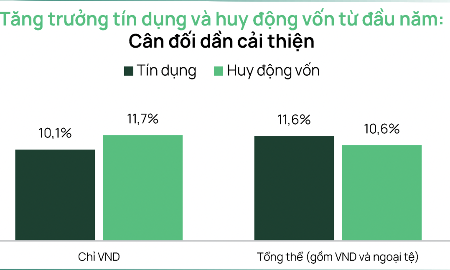
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
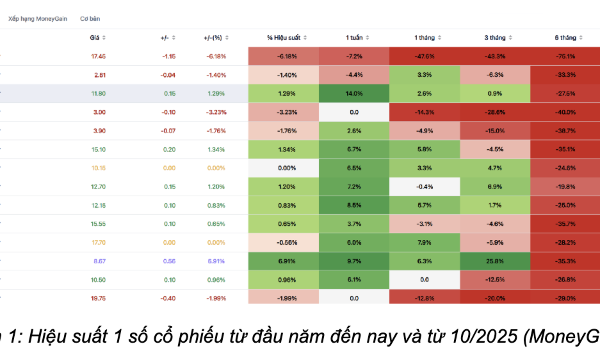
Vượt qua nghịch lý “lợi nhuận doanh nghiệp tăng nhưng giá cổ phiếu lao dốc”
Giá của phần lớn cổ phiếu đã giảm sâu bất chấp nhiều doanh nghiệp vẫn tiếp tục tăng trưởng, thậm chí tăng tốc về lợi nhuận. Thị trường đang khiến nhiều nhà đầu tư thất vọng và khó hiểu. Tại sao lại có sự trái chiều này?


Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




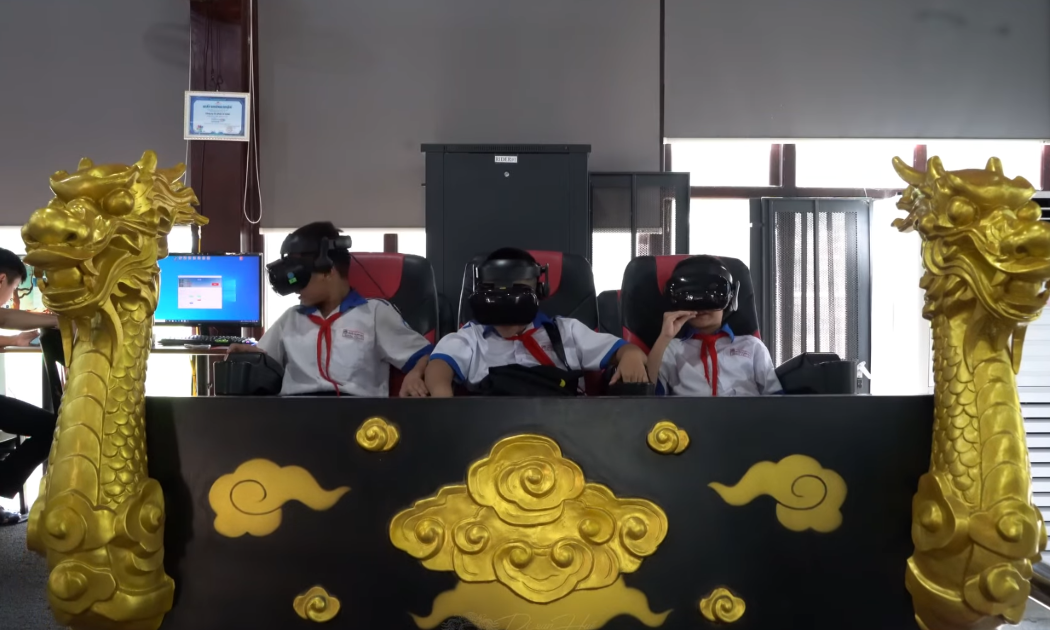
 Công nghệ số kể chuyện di sản cho thế hệ trẻ
Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

