




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đĩa DVD Việt Nam bị áp thuế chống bán phá giá tại Ấn Độ


Sản phẩm đĩa ghi DVD-R và DVD-RW của Việt Nam đã bị khẳng định bán phá giá tại Ấn Độ
Tổng vụ Chống bán phá giá thuộc Bộ Công Thương Ấn Độ (DGAD) đã khẳng định có hiện tượng bán phá giá đối với sản phẩm đĩa ghi DVD-R và DVD-RW nhập khẩu từ Malaysia, Thái Lan và Việt Nam.
Theo tin từ Cục Quản lý Cạnh tranh (Bộ Công Thương): DGAD xác định các nhà sản xuất/xuất khẩu của Malaysia, Thái Lan và Việt Nam đã bán sản phẩm đĩa ghi DVD-R và DVD-RW (Digital Versatile Discs - Recordable có mã HS 8523), tại thị trường Ấn Độ thấp hơn giá trị thông thường.
Cụ thể biên độ phá giá của Malaysia là 34,05% (tương đương 35,92 USD/1.000 chiếc); Thái Lan ở mức 22,51% (tương đương 25,98 USD/1.000 chiếc) và Việt Nam là 64,09% (tương đương 50,51 USD/1.000 chiếc).
Việc điều tra của cơ quan này xuất phát từ đơn khởi kiện của Hiệp hội Sản xuất đĩa quang học Ấn Độ (Optical Disc Manufactures Welfare Association - ODMWA).
Ở Việt Nam có duy nhất một doanh nghiệp là Công ty TNHH Ritek Việt Nam tham gia quá trình điều tra và cung cấp thông tin cho cơ quan điều tra Ấn Độ. Do đó, doanh nghiệp này đã được hưởng mức thuế suất riêng là 29,75 USD/1.000 chiếc. Còn các công ty khác của nước ta phải chịu mức thuế là 50,51 USD/1.000 chiếc.
Malaysia và Thái Lan không có doanh nghiệp nào hợp tác với cơ quan điều tra Ấn Độ. Theo đó, các doanh nghiệp xuất khẩu của hai nước trên sẽ phải chịu mức thuế suất chung tương ứng là 35,92 USD/1.000 chiếc và 25,98 USD/1.000 chiếc.
Năm 2008-2009, đĩa ghi DVD-R và DVD-RW của Việt Nam chiếm thị phần 12,11% tại Ấn Độ. Sản phẩm của Malaysia và Thái Lan lần lượt chiếm thị phần là 3% và 1,7%.
Trước đó, vào ngày 6/3/2009, DGAD đã xác định các nhà sản xuất/xuất khẩu của Iran, Malaysia, Hàn Quốc, Thái Lan, UAE và Việt Nam đã bán sản phẩm đĩa CD-R tại thị trường Ấn Độ thấp hơn giá trị thông thường với biên độ phá giá tương ứng là Thái Lan: 22,7%; Hàn Quốc: 75,6%; Iran: 68,9%; UAE: 93,7% và Việt Nam: 54,6%.
Sau đó, Bộ Tài chính Ấn Độ đã ra quyết định áp dụng mức thuế đối với đĩa CD-R của Việt Nam là 46,94 USD/1.000 chiếc. Mức thuế chống bán phá giá này có hiệu lực từ ngày 13/3/2008.
Theo Điều 9A Luật Thuế hải quan Ấn Độ, thời gian áp thuế chống bán phá giá là 5 năm kể từ ngày áp thuế bắt đầu có hiệu lực.

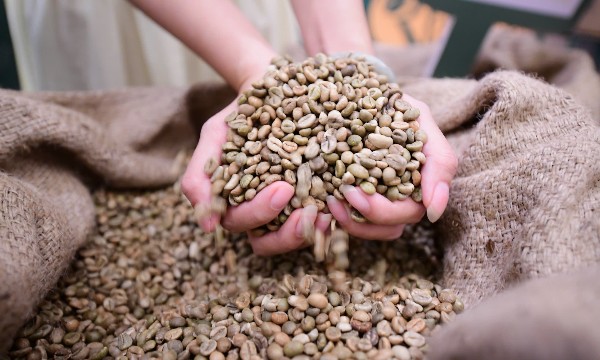
Robusta Việt cần thoát vai “làm nền”, khẳng định thương hiệu trên thị trường quốc tế
Dù kim ngạch xuất khẩu cao, cà phê Robusta Việt Nam vẫn chủ yếu được biết đến như nguồn nguyên liệu cho các nhà rang xay quốc tế. Để thoát vai “làm nền”, ngành cà phê cần thu hẹp khoảng trống về thương hiệu, nâng cao giá trị chế biến và tăng cường liên kết trong chuỗi cung ứng…
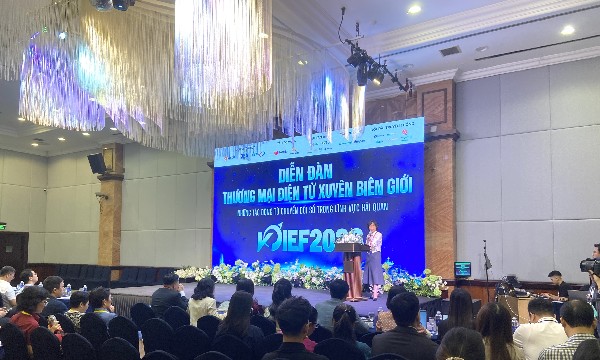
Gỡ điểm nghẽn thúc đẩy thương mại điện tử xuyên biên giới phát triển
Với tỷ trọng xuất khẩu qua thương mại điện tử năm 2025 mới chỉ đạt 0,48% tổng kim ngạch xuất khẩu cả nước, dư địa phát triển xuất khẩu qua kênh này còn rất lớn. Nhưng nghịch lý, số doanh nghiệp đầu tư bài bản cho xuất khẩu xuyên biên giới rất ít, còn thiếu tự tin…
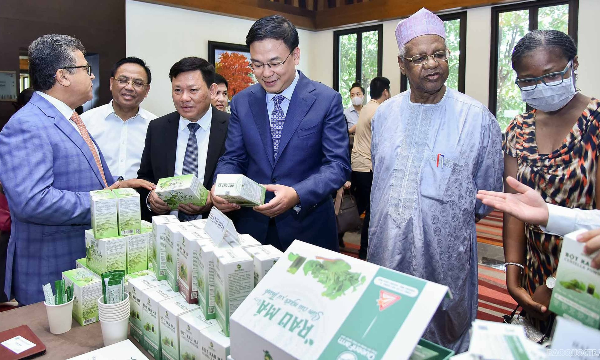
Việt Nam có 5 tổ chức được Malaysia công nhận cấp chứng nhận Halal
Việc Malaysia công nhận 5 tổ chức, doanh nghiệp cấp chứng nhận Halal của Việt Nam mở ra cơ hội lớn cho hàng hóa trong nước tiếp cận thị trường này, đồng thời thâm nhập sâu vào chuỗi cung ứng Hồi giáo toàn cầu...
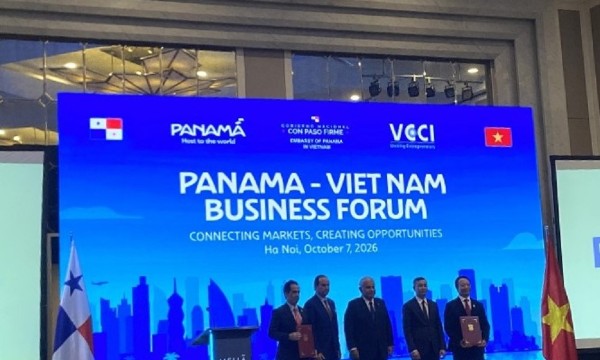
Việt Nam – Panama: “Bắt tay” chiến lược kết nối hai đầu đại dương
Chuyến thăm chính thức Việt Nam của Tổng thống Panama José Raúl Mulino cùng Diễn đàn doanh nghiệp Việt Nam – Panama với chủ đề “Kết nối thị trường – Kiến tạo cơ hội hợp tác” đã đánh dấu một mốc phát triển quan trọng trong quan hệ hợp tác giữa hai quốc gia...
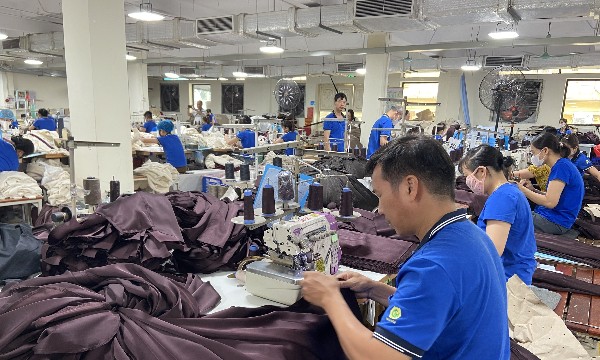
Tận dụng ưu đãi thuế quan CPTPP: Nhìn rộng để chủ động nguồn cung và bứt phá
Sau hơn 7 năm thực thi, Hiệp định CPTPP đã trở thành động lực quan trọng thúc đẩy xuất khẩu của Việt Nam. Tuy nhiên, một sản phẩm được sản xuất tại Việt Nam không đồng nghĩa với việc nghiễm nhiên được hưởng ưu đãi thuế quan, trừ khi đáp ứng đúng các quy tắc xuất xứ của Hiệp định...




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






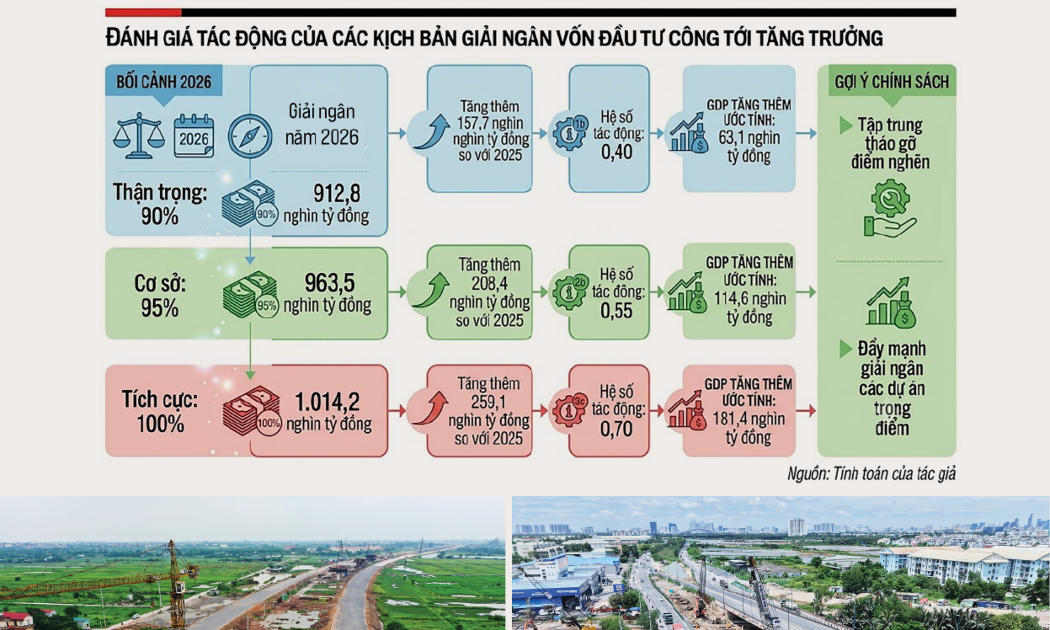
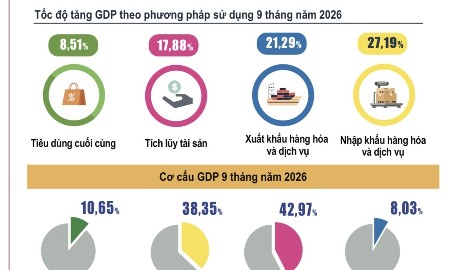
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...