




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp và ngân hàng đang cùng “đói” vốn


Chỉ có 1/3 số doanh nghiệp vừa và nhỏ tiếp cận nguồn vốn ngân hàng, 2/3 còn lại không hoặc khó tiếp cận được vốn từ nguồn này
Chỉ có 1/3 số doanh nghiệp vừa và nhỏ tiếp cận nguồn vốn ngân hàng, 2/3 còn lại không hoặc khó tiếp cận được vốn từ nguồn này.
Thông tin trên được Chủ tịch Phòng Thương mại và Công nghiệp Việt Nam (VCCI) Vũ Tiến Lộc đưa ra tại hội thảo “Giải pháp vốn cho doanh nghiệp” do đơn vị này tổ chức ngày 10/5.
Đa số doanh nghiệp “nhỏ” gặp khó về vốn
Theo ông Vũ Tiến Lộc, trên thực tế, lâu nay các doanh nghiệp vừa và nhỏ vẫn khó tiếp cận vốn từ ngân hàng và các tổ chức tín dụng. Nguyên nhân chủ yếu là do các doanh nghiệp này không đáp ứng đủ điều kiện cho vay.
Mối bận tâm thường trực đối với doanh nghiệp nói chung, doanh nghiệp vừa và nhỏ nói riêng là vốn. Vậy nên, theo ông Lộc, dù tiếp cận vốn từ ngân hàng rất khó khăn, song đây vẫn là kênh chính khi có đến 74,47% doanh nghiệp hướng tới, trong khi các kênh khác chưa được sử dụng hiệu quả.
Theo VCCI, không ít doanh nghiệp vừa và nhỏ cho rằng, lý do chính khiến họ khó tiếp cận vốn là do thủ tục ngân hàng đặt ra là “quá sức” đối với họ.
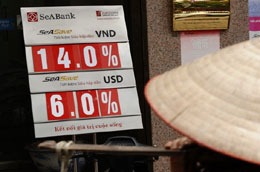
Hiện tại, mức lãi suất trần huy động vốn của Ngân hàng Nhà nước quy định đối với các ngân hàng thương mại là 14%/năm, lãi suất cho vay trong lĩnh vực sản xuất kinh doanh xê dịch khoảng 17-18%/năm. Song, vì phải chạy đua cạnh tranh huy động vốn, nên các ngân hàng thương mại đã "phá rào", đẩy lãi suất huy động vốn lên từ 15 -19%/năm, tuỳ vào thời điểm và số lượng tiền gửi.
Điều này đồng nghĩa với việc lãi suất cho vay ra từ các ngân hàng có thể bị đẩy lên 20 - 22%. Một số ngân hàng còn tự đặt ra nhiều loại phí, khiến mức lãi suất thật mà các doanh nghiệp vừa và nhỏ phải vay có thể lên tới 27%. Dẫn tới không ít doanh nghiệp không dám vay vốn đầu tư cho sản xuất kinh doanh.
Thế nhưng, về phía các ngân hàng, tình hình cũng không mấy sáng sủa hơn. TS. Nguyễn Thị Mùi (ngân hàng Vietinbank) cho hay, mức lãi suất hiện nay đã nói lên năng lực vốn của các ngân hàng thương mại.
Theo bà, nếu ngân hàng nhiều vốn không việc gì phải “phá trần” huy động và nâng lãi suất cho vay.
Không ít ngân hàng thương mại đang “kêu” về tình trạng sụt giảm mạnh nguồn tiền gửi của doanh nghiệp, tổ chức kinh tế - chiếm tỷ trọng đáng kể trong nguồn vốn của các tổ chức tín dụng, ngân hàng.
Bà Mùi cho hay, chỉ đơn cử tại Vietinbank, tính đến ngày 28/4/2011, lượng tiền gửi của doanh nghiệp đã giảm tới 17,1% so với thời điểm 31/12/2010; còn so với ngày 31/3/2011, tức chỉ cách đó một tháng, con số này đã giảm 5,77%.
Lý do được cho là hệ quả của cuộc đua lãi suất huy động, một số ngân hàng chào lãi suất huy động hấp dẫn khiến vốn từ ngân hàng này chảy sang ngân hàng khác. Đồng thời, trước bối cảnh lãi suất cho vay cao, rất nhiều doanh nghiệp tạm thời rút vốn từ ngân hàng về để phục vụ sản xuất kinh doanh, càng tạo thêm áp lực về vốn cho các ngân hàng.
Bất động sản không “ngán” lãi suất?
Theo TS.Nguyễn Thị Mùi, đối với khối sản xuất kinh doanh, mức lãi suất vay vốn 15-17% là đã khiến đa phần các doanh nghiệp gặp khó khăn. Thế nhưng, với khối phi sản xuất (tiêu dùng và đầu tư, kinh doanh bất động sản, chứng khoán), các doanh nghiệp vẫn tỏ ra “vô tư” vay ngân hàng mà không một lời kêu ca.
Lý giải điều này, TS. Nguyễn Bá Ân , Phó viện trưởng Viện Chiến lược phát triển, Bộ Kế hoạch và Đầu tư cho rằng, mức lãi suất có thể lên tới 25 - 27% nhưng vẫn thu hút doanh nghiệp bất động sản vay vốn, là do tiềm năng lợi nhuận cao của dự án.
“Nếu các dự án đô thị mới của Hà Nội mà được đấu giá sòng phẳng trên thị trường thì chắc không ai dám vay vốn mức như vậy, nhưng vì có trường hợp được giao đất, do mối quan hệ, doanh nghiệp có dự án rất tốt rồi, cần làm thì họ vẫn dám huy động, vay mức cao”, ông Ân nói.
Thế nhưng, với việc các doanh nghiệp bất động sản chấp nhận vay lãi suất cao, hiện đang có hai luồng ý kiến trái chiều trước thực tế này.
Một bên cho rằng, thực chất bất động sản không phải là lĩnh vực phi sản xuất vì vẫn tạo ra nhiều việc làm cho chính lao động trong ngành này và nhiều ngành khác như vận tải, dịch vụ... nên nếu quy bất động sản vào nhóm hạn chế cho vay là không hợp lý và thiếu công bằng. Một bên khác lại cho rằng, việc hạn chế cho vay bất động sản nhằm kiềm chế lạm phát là một biện pháp đúng. Nếu tiếp tục thả lỏng tín dụng đối với lĩnh vực này tất yếu sẽ dẫn tới mất cân bằng trong nền kinh tế, khiến sản xuất, kinh doanh toàn xã hội sẽ gặp khó khăn.

Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…
Sau 6 lần điều chỉnh, lãi suất vay mua nhà ở xã hội ở mức 6,5%/năm
Lãi suất cho vay nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư. Thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm...
Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.
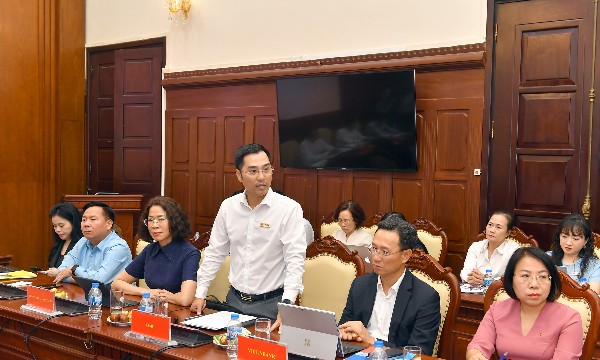
VAMC nêu 3 định hướng lớn trong xử lý nợ xấu
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...
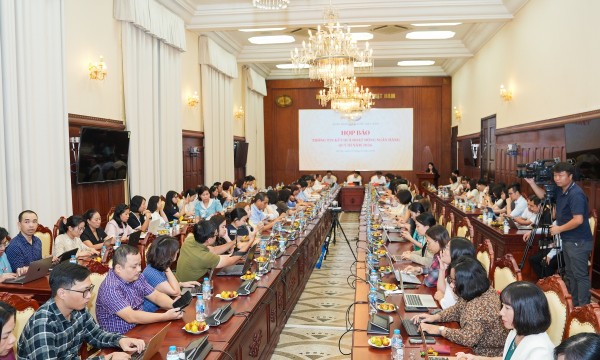
Lãi suất vẫn chịu áp lực tăng nhưng tốc độ đã chậm lại
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết lãi suất chịu áp lực tăng trong thời gian qua nhưng tốc độ tăng đang chậm lại và về cơ bản đã xoay quanh mặt bằng mới. Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







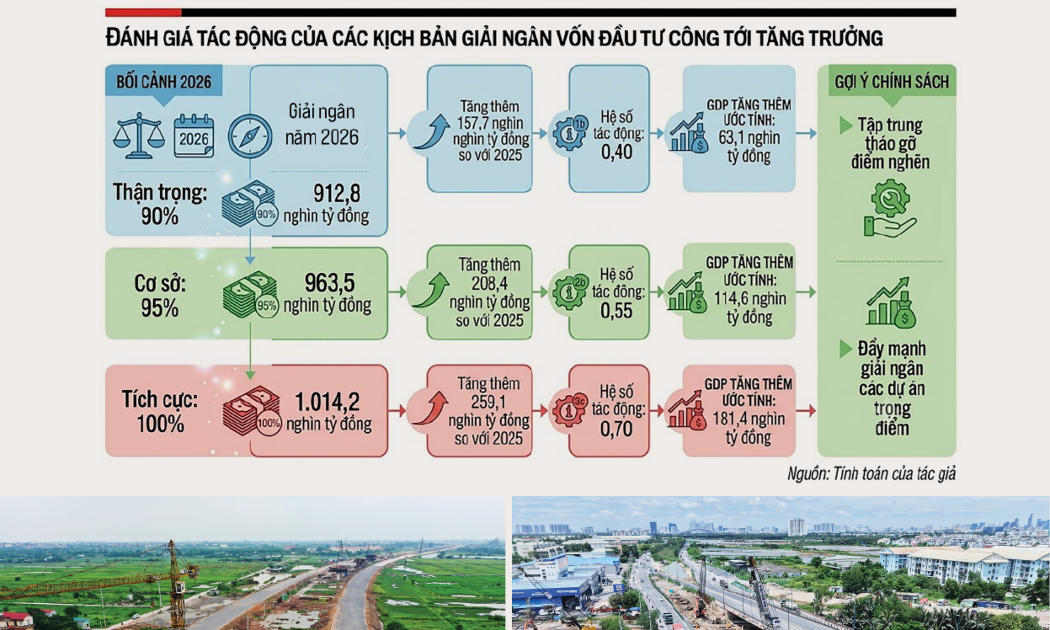
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...