




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ernst & Young hỗ trợ xây dựng chuẩn mực kế toán bảo hiểm


Chuẩn mực kế toán đang xây dựng sẽ điều chỉnh lớn về trích lập dự phòng, giá trị tài sản, lập báo cáo hoạt động kinh doanh
“Những chuẩn mực kế toán Việt Nam hiện hành, khi áp dụng vào ngành bảo hiểm có nhiều điểm không còn phù hợp”.
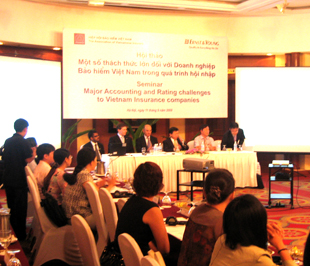
Đó là phát biểu của Tổng thư ký Hiệp hội Bảo hiểm Việt Nam Phùng Đắc Lộc tại Hội thảo “Những thách thức lớn đối với doanh nghiệp bảo hiểm Việt Nam trong quá trình hội nhập”, do Công ty Kiểm toán Ernst & Young phối hợp với Hiệp hội Bảo hiểm Việt Nam tổ chức ngày 11/9.
Giải thích cho nhận định trên, ông Lộc cho rằng vì ngành bảo hiểm thực hiện chu trình kinh doanh ngược, có doanh thu trước rồi mới thực hiện trách nhiệm chi trả, bồi thường rủi ro. Vì vậy, việc hạch toán kế toán thường phát sinh những nghiệp vụ không thể theo chuẩn mực kế toán hiện hành, gây bất đồng quan điểm với các cơ quan kiểm toán.
Tại buổi hội thảo, đại diện Ernt & Young đã giới thiệu chuẩn mực VAS 19 hợp đồng bảo hiểm giải quyết được một số hạn chế trong chính sách kế toán hiện hành, trong khi đó hợp đồng đầu tư không được hạch toán theo VAS 19 mà theo nguyên giá.
Điều chỉnh quan trọng liên quan đến chế độ trích lập dự phòng lớn và dự phòng đảm bảo cân đối cho các khoản bồi thường không có trong hợp đồng; bù trừ các tài sản bảo hiểm với các khoản nợ bảo hiểm liên quan; bù trừ thu nhập hay chi phí…
Đối chiếu với thực tế, nhiều doanh nghiệp bảo hiểm đầu tư lớn vào chứng khoán trong thời gian qua, đã nảy sinh những khoản lỗ và dẫn đến trích lập dự phòng lớn.
“VAS 19 nghiêm cấm việc trích lập và ghi nhận khoản dự phòng để bồi thường trong tương lai, nếu các yêu cầu đòi bồi thường phát sinh từ các hợp đồng này không tồn tại tại thời điểm khóa sổ lập báo cáo tài chính”, ông Jeff Malatskey, Tổng giám đốc phụ trách bảo hiểm Ernt & Young khu vực châu Á - Thái Bình Dương nói.
Trong khi cấm áp dụng một số nghiệp vụ, VAS 19 cho phép điều chỉnh giảm giá trị của tài sản tái bảo hiểm; yêu cầu đánh giá việc ghi nhận các khoản nợ bảo hiểm tại thời điểm khóa sổ lập báo cáo tài chính và phản ánh vào báo cáo kết quả hoạt động kinh doanh.
Theo ông Phùng Đắc Lộc, VAS 19 sẽ giúp công tác hạch toán kế toán trong doanh nghiệp bảo hiểm Việt Nam tiếp cận với chuẩn mực quốc tế, giải quyết được vấn đề hiện các doanh nghiệp bảo hiểm nước ngoài tại Việt Nam đang gặp phải, đó là chế độ hai báo cáo, vừa để phù hợp với chuẩn mực Việt Nam, và phù hợp với yêu cầu của công ty mẹ.
Theo kế hoạch, VAS 19 dự kiến có thể sẽ được chính thức thực hiện vào năm 2013.

Giải quyết hưởng bảo hiểm xã hội một lần không phụ thuộc địa giới hành chính
Giải quyết chế độ đối với người lao động không đủ điều kiện hưởng lương hưu và chưa đủ tuổi hưởng trợ cấp hưu trí xã hội; giải quyết hưởng bảo hiểm xã hội một lần; thanh toán trực tiếp chi phí khám bệnh, chữa bệnh giữa cơ quan Bảo hiểm xã hội và người tham gia bảo hiểm y tế, là 3 thủ tục hành chính về bảo hiểm xã hội được thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc...
Người dân cần kiểm tra giao dịch khi gia hạn bảo hiểm y tế trực tuyến
Người dân khi thanh toán trực tuyến để gia hạn thẻ bảo hiểm y tế, đóng tiếp bảo hiểm xã hội tự nguyện cần chủ động kiểm tra kết quả ghi nhận trên hệ thống Bảo hiểm xã hội Việt Nam. Nếu tài khoản đã bị trừ tiền nhưng chưa ghi nhận, cần liên hệ đơn vị cung cấp dịch vụ thanh toán và cơ quan Bảo hiểm xã hội để tra soát, không tự ý thanh toán lại khi chưa xác định rõ trạng thái giao dịch trước đó…
Kiểm soát hiệu quả chi phí khám chữa bệnh bảo hiểm y tế dịp cuối năm
Trong bối cảnh chi phí khám chữa bệnh bảo hiểm y tế toàn quốc tăng cao, Bảo hiểm xã hội Việt Nam đề nghị tăng cường công tác giám định, góp phần phát hiện, từ chối thanh toán những khoản chi bất hợp lý, đồng thời bảo vệ đầy đủ quyền lợi của người tham gia bảo hiểm y tế...
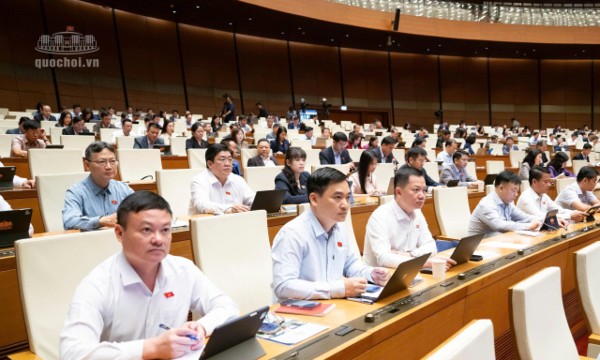
Đề nghị cho người từ 70 tuổi trở lên được hưởng trợ cấp hưu trí
Phản ánh nguyện vọng của cử tri về việc ngưỡng 75 tuổi mới được trợ cấp hưu trí xã hội là quá muộn, đại biểu Nguyễn Thị Yến Nhi kiến nghị cần hạ độ tuổi thụ hưởng chính sách này. Thực tế, nhiều người từ 70 tuổi đã suy giảm sức khỏe, không có lương hưu hay tích lũy, buộc phải sống phụ thuộc vào con cháu hoặc vật lộn lao động mưu sinh...
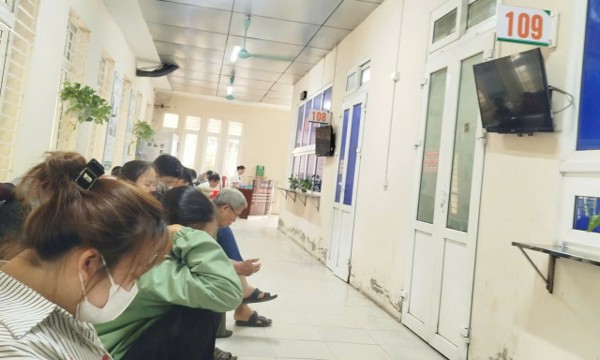
Mức hưởng bảo hiểm y tế 100% không đồng nghĩa được miễn toàn bộ viện phí
Các mức hưởng bảo hiểm y tế 80%, 95% và 100% không đồng nghĩa với việc Quỹ bảo hiểm y tế thanh toán tương ứng trên toàn bộ hóa đơn viện phí. Quyền lợi thực tế phụ thuộc vào phạm vi chi trả, danh mục thuốc, vật tư y tế, điều kiện thanh toán và hình thức khám chữa bệnh...

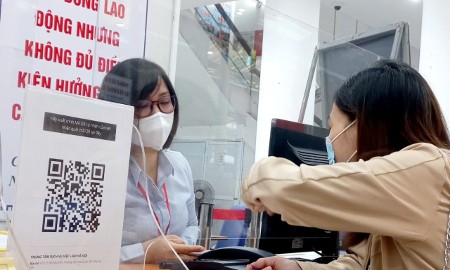




Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







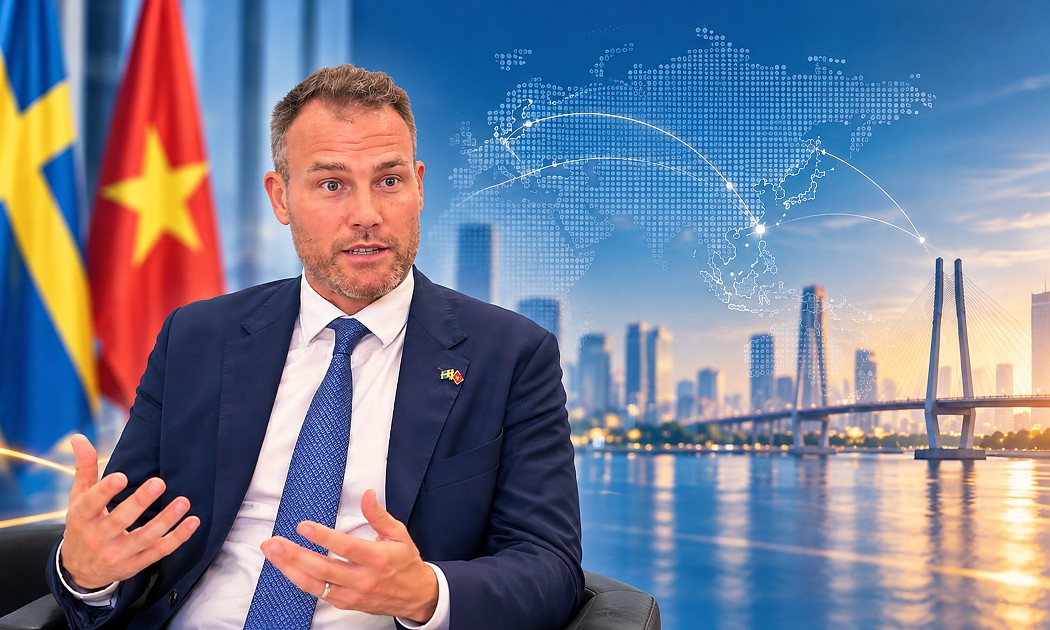
 Hợp tác y tế Việt Nam – Thụy Điển: Từ nền tảng 50 năm đến động lực kinh tế và đổi mới sáng tạo
Trong bối cảnh Việt Nam đẩy mạnh hiện đại hóa hệ thống y tế, hợp tác với Thụy Điển đang mở ra dư địa phát triển mới, từ công nghệ y tế, y tế số đến nghiên cứu và phát triển. Vấn đề đặt ra không chỉ là tiếp nhận công nghệ, mà còn là cách chuyển hóa tri thức và kinh nghiệm quốc tế thành năng lực đổi mới sáng tạo, cơ hội đầu tư và giá trị kinh tế bền vững.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...