




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giục 5 nhà băng giải ngân gói cho vay hỗ trợ nhà ở


Ngân hàng Nhà nước đề nghị các ngân hàng đầu mối đẩy mạnh triển khai gói cho vay hỗ trợ nhà ở

Ngày 4/7/2013, Ngân hàng Nhà nước có văn bản số 4709/NHNN-TD đề nghị các ngân hàng đầu mối đẩy mạnh triển khai cho vay hỗ trợ nhà ở theo Nghị quyết số 02/NQ-CP.
Theo đó, để đẩy nhanh tiến độ cho vay, giải ngân đối với khách hàng trong thời gian tới, Ngân hàng Nhà nước đề nghị Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank), Ngân hàng Đầu tư và Phát triển (BIDV), Ngân hàng Công thương (VietinBank), Ngân hàng Ngoại thương (Vietcombank) và Ngân hàng Phát triển Nhà đồng bằng sông Cửu Long (MHB) triển khai một số nội dung.
Cụ thể, các ngân hàng trên nghiên cứu đầy đủ các quy định tại Thông tư 11/2013/TT-NHNN ngày 15/5/2013 của Ngân hàng Nhà nước, Thông tư số 07/2013/TT-BXD ngày 15/5/2013 của Bộ Xây dựng và văn bản số 1250/BXD-QLN ngày 25/6/2013 của Bộ Xây dựng về việc hướng dẫn xác định đối tượng cho vay theo Thông tư số 11/2013/TT-NHNN và Thông tư số 07/2013/TT-BXD để kịp thời bổ sung hướng dẫn đối với các chi nhánh, phòng giao dịch thuộc hệ thống ngân hàng.
Ngân hàng Nhà nước yêu cầu các ngân hàng thương mại nêu trên chỉ đạo các chi nhánh, phòng giao dịch tiếp nhận hồ sơ vay vốn của khách hàng, hướng dẫn cụ thể về hồ sơ thủ tục, thời gian xem xét hồ sơ để phản hồi cho khách hàng về việc được vay vốn hay không và trả lời thỏa đáng cho khách hàng trong trường hợp khách hàng không đáp ứng được điều kiện vay vốn.
Mặt khác, đẩy mạnh công tác thông tin truyền thông về mục đích ý nghĩa của chương trình, thông báo chi tiết về hồ sơ, thủ tục vay vốn. Trường hợp phát sinh khó khăn vướng mắc, các chi nhánh, phòng giao dịch kịp thời báo cáo trụ sở chính ngân hàng để xử lý theo thẩm quyền hoặc báo cáo Ngân hàng Nhà nước và Bộ Xây dựng nếu vượt thẩm quyền của ngân hàng.
Văn bản trên cũng nêu rõ, các ngân hàng thực hiện báo cáo kịp thời tình hình triển khai chương trình về Ngân hàng Nhà nước và Bộ Xây dựng theo quy định tại Thông tư 11/2013/TT-NHNN ngày 15/5/2013 của Ngân hàng Nhà nước và Thông tư số 07/2013/TT-BXD ngày 15/5/2013 của Bộ Xây dựng.
Gói cho vay hỗ trợ nhà ở theo Nghị quyết số 02/NQ-CP có quy mô 30 nghìn tỷ đồng, bắt đầu triển khai từ đầu tháng 6/2013.

Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...
Bắc Ninh từng bước tạo dựng không gian an cư cho nhân lực quốc tế
Lãnh đạo TP. Bắc Ninh cho biết Thành phố có kế hoạch từng bước xây dựng những khu ở đồng bộ, gắn liền với các dịch vụ như chăm sóc sức khỏe, giao thương... Qua đó, tạo dựng không gian an cư an lành, tạo điểm tựa vững chắc các cho chuyên gia, nhà quản lý quốc tế trong suốt quá trình sống và làm việc tại địa phương...
Cho thuê căn hộ để lưu trú cần đi đôi với quản lý chặt chẽ
Đề xuất cho phép sử dụng căn hộ chung cư để cho thuê lưu trú đi kèm yêu cầu về quản lý, vận hành nhà chung cư, bảo đảm hài hòa lợi ích và môi trường sống của cư dân nhằm góp phần bổ sung nguồn cung cơ sở lưu trú du lịch, đáp ứng nhu cầu ngày càng tăng của du khách...
Yếu tố cạnh tranh mới của bất động sản công nghiệp
AI và trung tâm dữ liệu đang mở ra dư địa phát triển cho bất động sản công nghiệp Việt Nam. Song, làn sóng đầu tư công nghệ cao cũng đang tái định hình các tiêu chuẩn lựa chọn địa điểm, đòi hỏi hạ tầng khu công nghiệp phải nhanh chóng chuyển mình để đáp ứng những yêu cầu vận hành mới...






Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







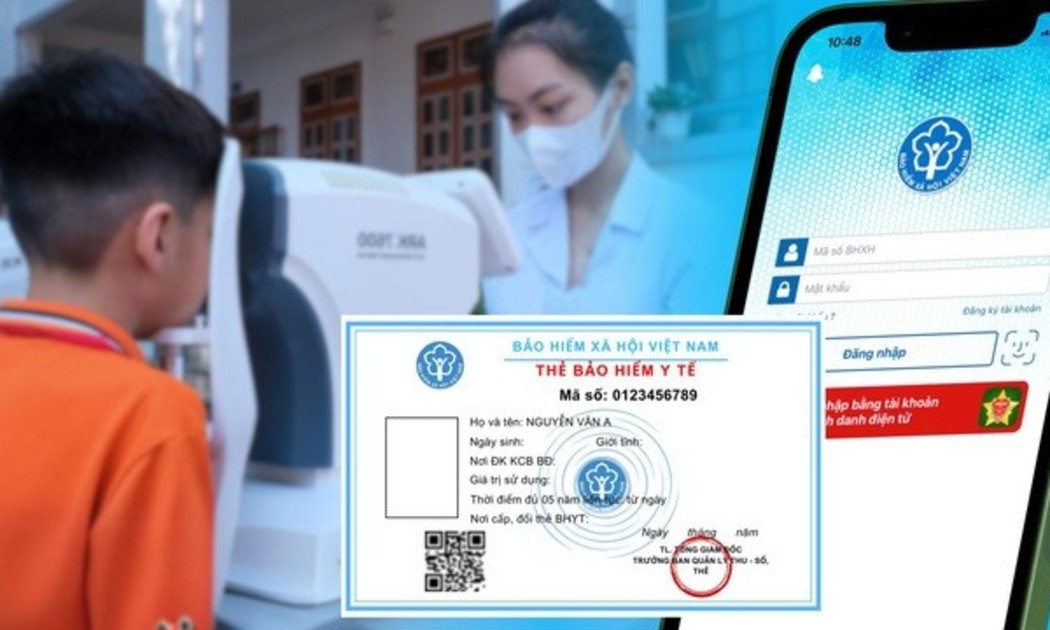
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...