




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hẹp dần cửa hạ lãi suất cho vay?


Những diễn biến mới trên thị trường đang cho thấy khả năng tiếp tục giảm lãi suất cho vay khó khăn hơn
Những diễn biến mới trên thị trường đang cho thấy khả năng tiếp tục giảm lãi suất cho vay khó khăn hơn, ngoại trừ có sự can thiệp mạnh của Ngân hàng Nhà nước.
Định hướng xem xét hạ lãi suất huy động VND xuống 10%/năm và lãi suất cho vay VND xuống 12%/năm mà Chính phủ đưa ra mới đây vẫn chưa thể thực hiện. Ngược lại, lãi suất huy động những ngày gần đây lại có dấu hiệu căng thẳng.
Thỏa thuận… lãi suất huy động
Ngày 25/5, một ngân hàng thương mại cổ phần đưa ra chương trình huy động mới. Là bình thường khi các nhà băng vẫn sử dụng các công cụ và chính sách để linh hoạt gọi vốn ở các thời điểm, nhưng “bất thường” khi lãi suất áp dụng cho chương trình này không công bố cụ thể.
Theo tìm hiểu của VnEconomy bên lề chương trình này, lãi suất là một thông tin nhạy cảm. Khách hàng tham gia chương trình có thể thỏa thuận lãi suất với ngân hàng, “mức sàn” của thỏa thuận là 11,5%/năm, mức tối đa tùy thuộc vào các kỳ hạn và tổng giá trị nguồn vốn mà khách hàng đưa ra đàm phán.
Cũng trong ngày 25/5, phản hồi về thông tin một số ngân hàng tăng lãi suất huy động, một số bạn đọc cho biết hiện nay người gửi tiền với khoản lớn có thể mặc cả lãi suất với ngân hàng, và lãi suất không dưới 12%/năm.
Thỏa thuận lãi suất huy động là câu chuyện không mới, đã từng được phản ánh từ đầu năm nay, khi lãi suất huy động VND vẫn xoay xở ở “trần” 10,5%/năm và thời điểm lãi suất cho vay leo thang tới 17% - 18%/năm. Nhưng nay, câu chuyện này thu hút sự chú ý của dư luận khi đặt trong kỳ vọng lãi suất cho vay sẽ tiếp tục giảm trong thời gian tới.
Mức lãi suất huy động VND 12% hiện nay cũng không còn cá biệt. Đến ngày 25/5, mức cao nhất tại nhiều ngân hàng cổ phần lớn nhỏ đã lên tới 11,8%; nếu tính thêm các chương trình cộng thưởng lãi suất, mức cao nhất theo biểu huy động công khai là 12,04%/năm. Tất nhiên, những mức lãi suất này chỉ áp cho một số kỳ hạn, hoặc ở sản phẩm huy động cụ thể.
Như vậy, sau diễn biến rút lãi suất huy động từ 11,99%/năm về quanh 11,5%/năm vào trung tuần tháng 4 vừa qua, lãi suất huy động VND hiện đang có dấu hiệu tăng trở lại. Bên cạnh đó, trong báo cáo cập nhật của Ngân hàng Nhà nước đưa ra chiều 25/5 cho biết, một số ngân hàng thương mại có chi nhánh vẫn đang áp dụng các hình thức khuyến mại như tặng tiền mặt, cộng thưởng lãi suất, tiết kiệm dự thưởng làm cho lãi suất huy động thực tế cao hơn so với mức niêm yết.
Khó giảm ngay lãi suất cho vay
Rõ ràng, lãi suất huy động đầu vào chưa giảm, thậm chí đang có dấu hiệu tăng trở lại, lãi suất cho vay đầu ra vẫn khó giảm thêm nếu chỉ dựa vào nỗ lực của các nhà băng. Theo các mức trần lãi suất cho vay sản xuất kinh doanh mà các ngân hàng công bố vừa qua, tỷ lệ lãi biên mà họ thu được hiện ở khoảng 2% - 4%. Một tính toán tương đối cho thấy, để đảm bảo yêu cầu lợi nhuận, ngân hàng cần giữ tỷ lệ này ở khoảng 3%.
Với cho vay tiêu dùng, chênh lệch lãi suất đầu vào và đầu ra cao hơn, nhưng tỷ trọng trong tổng dư nợ chỉ chiếm phần nhỏ, thường quanh mức 10% tùy theo chính sách cho vay của mỗi thành viên ở các thời kỳ.
Để tiếp tục hạ lãi suất cho vay, nếu không có sự tác động và hỗ trợ rõ ràng và đủ mạnh từ chính sách, các nhà băng chủ yếu phải chia sẻ bằng cách hạ tỷ lệ lãi biên và tiếp tục tiết kiệm, cắt giảm chi phí hoạt động.
Tại đại hội cổ đông một ngân hàng mà Nhà nước đang nắm cổ phần chi phối, vị tổng giám đốc chia sẻ rằng khó khăn lớn của mình hiện nay là thực hiện vai trò tham gia ổn định chính sách tiền tệ, tham gia hỗ trợ doanh nghiệp và nền kinh tế qua chính sách lãi suất cho vay “mềm”; nhưng ngược lại, áp lực lợi nhuận thì khó nhận được chia sẻ. Trong khi đó chi phí hoạt động của hệ thống hiện nay không phải là đang phung phí.
Còn theo phân tích của ông Phạm Quốc Thanh, Phó tổng giám đốc Ngân hàng An Bình (ABBank), cạnh tranh lãi suất huy động ngày càng gay gắt hơn khiến lãi suất huy động chưa thể giảm ngay. Đồng thời, với các khoản vốn huy động chi phí cao ở các tháng trước chưa đến kỳ đáo hạn, các ngân hàng đều cần có thời gian để cân đối lại.
“Lộ trình giảm tiếp lãi suất tiền gửi và cho vay sẽ tùy thụôc vào diễn biến và tín hiệu của thị trường. Điều này khó có thể làm được ngay và khó thực hiện được trong một thời gian ngắn, cần đòi hỏi thời gian, lộ trình cũng như cung - cầu vốn của doanh nghiệp trong thời gian tới. Thực tế, để giảm được lãi suất cho vay từ 15%/năm xuống 13%/năm đòi hỏi sự nỗ lực lớn của các ngân hàng”, ông Thanh nói.
Cân bằng được cung – cầu vốn trong thời gian tới không phải là vấn đề mới chỉ đặt ra thời điểm này, cũng không dễ dàng giải quyết ngay để tạo điều kiện hạ lãi suất. Thực tế, một số phân tích cho thấy hiện 80% vốn cho nền kinh tế hiện vẫn dồn vào vai hệ thống các tổ chức tín dụng.
Ở một yếu tố khác, trao đổi với VnEconomy mới đây, Tổng giám đốc Ngân hàng Xuất nhập khẩu Việt Nam (Eximbank), ông Trương Văn Phước cho rằng định hướng giảm lãi suất trong thời gian tới còn căn cứ theo diễn biến của lạm phát. Mới đây, mục tiêu kiềm chế lạm phát cũng đã được nâng lên là 8% thay cho mức 7% trước đó.
Nhìn từ phía các ngân hàng, cửa hạ lãi suất cho vay lúc này đang hẹp. Nhiều ý kiến gần đây đề cập đến sự điều chỉnh chính sách từ Ngân hàng Nhà nước, như hạ các lãi suất liên quan đến việc cấp vốn, hỗ trợ vốn cho các ngân hàng thương mại, hạ tỷ lệ dự trữ bắt buộc, tăng cường “bơm” vốn và hỗ trợ ở các kỳ hạn dài hơn…
Trao đổi với báo giới bên hành lang Quốc hội, Phó chủ nhiệm Ủy ban Kinh tế của Quốc hội, ông Vũ Viết Ngoạn cho rằng, việc chính sách tiền tệ của Ngân hàng Nhà nước cần nới lỏng hơn để các tổ chức tín dụng có thêm nguồn tiền cung ứng cho nền kinh tế là cần thiết, nhưng phương thức chính không phải là hạ lãi suất của Ngân hàng Nhà nước.
“Lãi suất Ngân hàng Nhà nước cho các ngân hàng thương mại vay chỉ đóng góp một phần rất nhỏ vào giá thành của các ngân hàng, mà vai trò của lãi suất do Ngân hàng Nhà nước đưa ra chủ yếu mang tính chất tín hiệu là chính”, ông Ngoạn phân tích.
“Còn công cụ quan trọng để Ngân hàng Nhà nước tạo điều kiện cho lãi suất thị trường giảm xuống chính là phải nới lỏng chính sách tiền tệ thông qua việc “bơm” thêm tiền cho nền kinh tế, sẽ cân bằng cung cầu tiền tệ, giảm lãi suất. Hiện Ngân hàng Nhà nước đang triển khai tích cực”, ông Ngoạn cho biết.


Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..

Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỉ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…

Tỷ giá đối mặt nhiều phép thử từ bên ngoài trong tháng 9
Tỷ giá USD/VND giảm trên thị trường liên ngân hàng và tại nhiều ngân hàng thương mại trong những phiên đầu tháng 9. Tuy nhiên, đà giảm này đứng trước phép thử từ bên ngoài khi khả năng Fed nâng lãi suất đang tăng lên, các ngân hàng trung ương nhóm G10 cũng họp trong tháng này giữa áp lực thắt chặt chính sách tiền tệ...
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 9/2026?
Khảo sát gần 40 ngân hàng ngày 3/9 cho thấy lãi suất tiết kiệm trực tuyến phân hóa từ kỳ hạn 6 tháng trở lên, với mức cao nhất 8,2%/năm theo chương trình ưu đãi của Timo by BVBank. Trong khi kỳ hạn 12 tháng nhích lên tại nhiều ngân hàng, khách hàng gửi tiền 18 tháng chưa chắc hưởng lãi suất cao hơn, thậm chí một số ngân hàng giảm mạnh…
Tổ chức cung ứng dịch vụ tài sản mã hóa phải báo cáo phòng, chống rửa tiền từ 1/12/2026
Từ ngày 1/12/2026, tổ chức cung ứng dịch vụ tài sản mã hóa được bổ sung vào diện đối tượng báo cáo theo quy định về phòng, chống rửa tiền. Luật vừa được Quốc hội thông qua cũng quy định 15 dấu hiệu đáng ngờ trong lĩnh vực tài sản mã hóa, trong đó có giao dịch giá trị lớn trong thời gian ngắn không rõ mục đích kinh doanh, chia nhỏ giao dịch hoặc sử dụng công cụ cho phép ẩn danh...


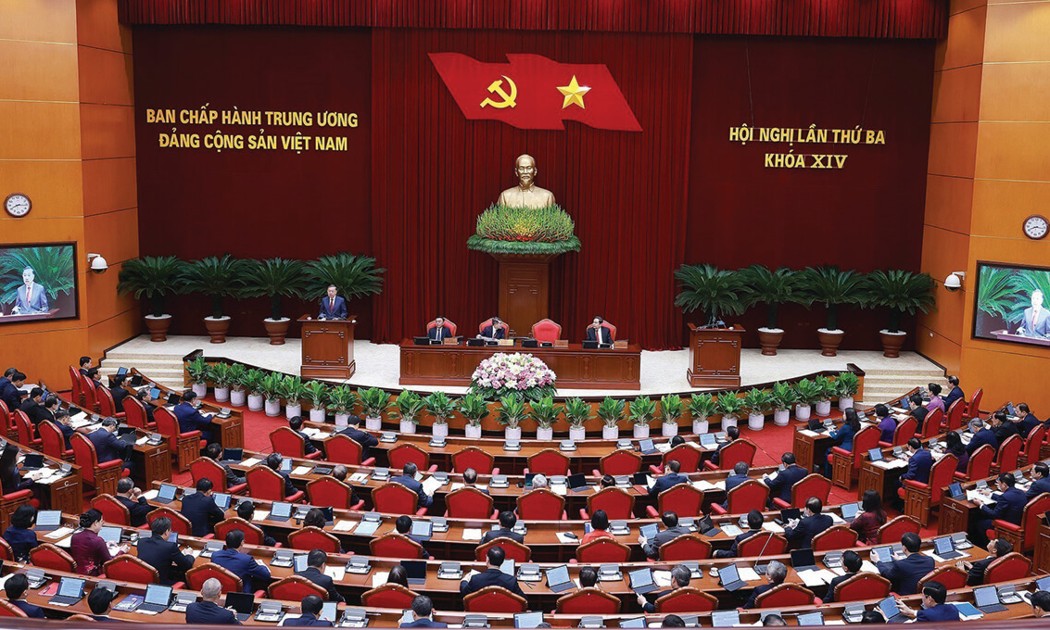

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.





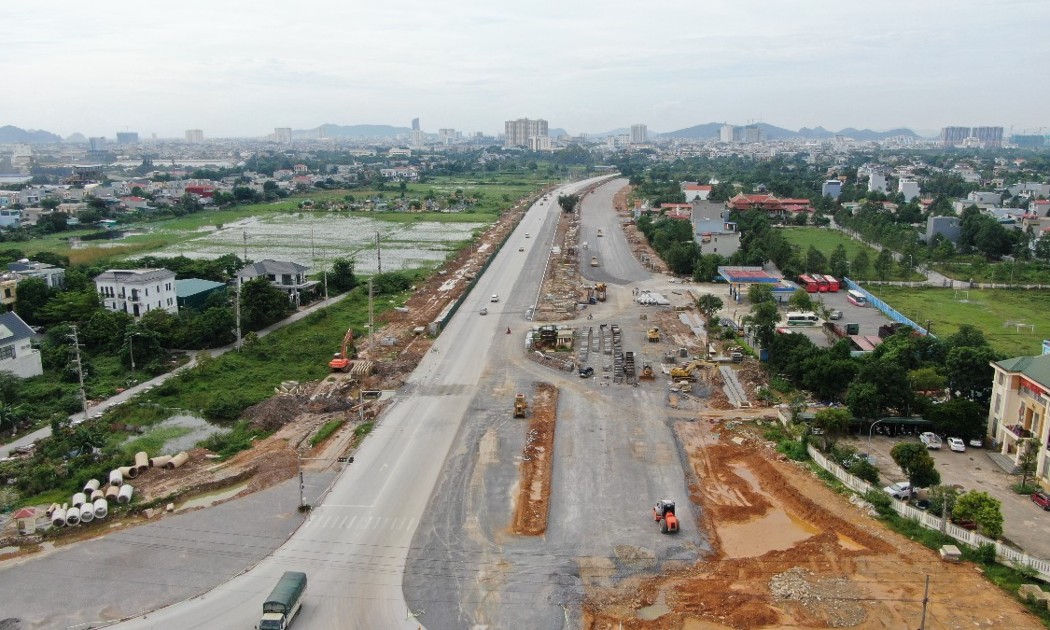
 Thanh Hóa nằm trong nhóm giải ngân vốn đầu tư công rất tốt
Theo kết quả chấm điểm về giải ngân vốn đầu tư công tháng 8/2026 do Bộ Tài chính vừa công bố, Thanh Hóa nằm trong tốp các tỉnh, thành phố có tốc độ giải ngân đầu tư công rất tốt, xếp thứ 17 trong số 34 tỉnh, thành phố về giải ngân vốn đầu tư công năm 2026; xếp thứ 12 về giải ngân vốn đầu tư công năm 2025 được phép kéo dài sang năm 2026. Kết quả này tiếp tục cho thấy sự chuyển động tích cực trong tổ chức thực hiện, đồng thời tạo thêm động lực để tỉnh khơi thông nguồn lực, tháo gỡ điểm nghẽn, đẩy nhanh tiến độ các dự án, đưa nguồn vốn đầu tư thực sự trở thành động lực thúc đẩy tăng trưởng kinh tế - xã hội.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

