




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hết tiền với cổ phiếu ngân hàng!


Một nguồn tin cho rằng, một cuộc “vơ vét” cổ phiếu ngân hàng sẽ diễn ra ngay sau đợt IPO Vietcombank

Một quỹ đầu tư nước ngoài ôm nhiều cổ phiếu ngân hàng đã phải cắt cử người “để mắt” đến chánh văn phòng của Vietcombank, cứ thấy chừng nào nhân viên phòng ông bay vào Tp.HCM đặt phòng khách sạn, đồng nghĩa với cuộc giới thiệu Vietcombank sẽ diễn ra.
Ngoài sự chuẩn bị vốn cho Vietcombank, ít nhất 10 đợt phát hành đồng loạt của cổ phiếu ngân hàng đang lấy hơn 8.000 tỉ đồng của nhà đầu tư.
Đuối sức mua vào
Hai thương vụ nóng nhất trong ngành ngân hàng mới đây là việc ngân hàng Standard Chartered (SCB) gởi văn bản chính thức hôm 20.11 xác nhận mua 3 triệu cổ phiếu Ngân hàng Á Châu (ACB) (30 tỉ đồng mệnh giá, chiếm 30%) với giá 200.000 đồng/cp trong đợt phát hành gần 1 triệu cổ phiếu ra công chúng sắp tới.
Tiếp theo là ngày 27/11 ngân hàng Eximbank ký kết với ngân hàng Sumitomo Mitsui (Nhật) mua 15% cổ phần của Eximbank với tổng số tiền là 225 triệu USD trong đợt phát hành 93 triệu cổ phiếu tới đây.
Từ giữa tháng 11 trở lại đây,
Ủy
ban Chứng khoán Nhà nước liên tục cấp giấy phép chứng nhận chào bán cổ phiếu cho khoảng 10 ngân hàng (bảng kèm theo) với khối lượng gần 4.000 tỉ đồng theo mệnh giá. Nếu theo giá phát hành, ước tính lượng vốn cổ phiếu ngân hàng hút vào từ nay đến cuối năm hơn 8.000 tỉ đồng.
Đối với nhiều nhà đầu tư, việc Sumitomo và SCB mua cổ phần ngân hàng là những tin tốt lành. Sau mấy tháng thị trường cổ phiếu ngân hàng “ủ rũ”, sự mạnh tay của các tổ chức nước ngoài đã góp phần “kích” nhà đầu tư cá nhân hăm hở đổ tiền vào cổ phiếu ngân hàng.
Tuy nhiên, cũng chính lượng phát hành quá lớn khiến không ít cổ đông “đuối” về vốn và đang tìm cách thu xếp vốn. “Tôi bán bớt vài ngàn cổ phiếu khác, rút tiết kiệm và vay tiêu dùng ngân hàng để đắp vào”, ông Chương, một nhà đầu tư sở hữu hai loại cổ phiếu ngân hàng tính toán. Còn một cổ đông của Eximbank thì đang dự tính sử dụng sản phẩm cho vay thấu chi vượt số dư trên tài khoản 200 triệu đồng mà Eximbank vừa cung cấp.
Ngoài “đuối” vốn, điều mà ông Chương lo ngại nhất là, cổ phiếu “vua” hiện thanh khoản kém, nhưng ông buộc phải đổ tiền vào. Ông lo lắng bởi ngoài thị trường râm ran tin là một nửa số tổ chức chiến lược trong nước của Eximbank lần lữa đóng tiền vì giá cổ phiếu ngân hàng rớt mạnh, họ có thể mua ở OTC với giá rẻ hơn giá ký kết.
Theo ông Nguyễn Vạn Lý, Chánh văn phòng Hội đồng Quản trị của Ngân hàng Eximbank, toàn bộ các cổ đông chiến lược tổ chức trong nước đã đóng tiền đầy đủ và đã đăng ký sở Kế hoạch đầu tư.
Sẽ có một cuộc vơ vét?
Ủy
ban Chứng khoán Nhà nước không biết “vô tình” hay “hữu ý” mà cho phép đồng loạt các ngân hàng th
ư
ơng m
ại c
ổ ph
ần
cùng tăng vốn trong cuối năm, chưa kể phát hành của các công ty ngành khác, đã tạo ra một đợt huy động vốn lớn mạnh.
Tổng lượng vốn xấp xỉ 10.000 tỉ đồng này bỗng trở nên đối trọng với 1.000 tỉ đồng mệnh giá cổ phiếu sắp IPO của “đại gia” Vietcombank.
Một nguồn tin cho rằng, một cuộc “vơ vét” cổ phiếu ngân hàng sẽ diễn ra ngay sau đợt IPO Vietcombank. Có hai lý do. Thứ nhất, hầu hết các nhà đầu tư tổ chức đều ôm lượng lớn cổ phiếu ngân hàng. Nếu IPO Vietcombank đạt giá hợp lý, “định dạng” lại mặt bằng giá cổ phiếu ngành ngân hàng, là cơ hội mua cổ phiếu ngân hàng giá rẻ cho họ.
Họ trông chờ IPO này đến mức, một quỹ đầu tư nước ngoài đã cắt cử người “để mắt” đến chánh văn phòng của Vietcombank, cứ chừng nào nhân viên phòng ông bay vào Tp.HCM đặt phòng khách sạn, đồng nghĩa cuộc giới thiệu IPO Vietcombank sắp diễn ra.
Lý do thứ hai, việc SCB muốn mua 3 triệu cổ phiếu ACB với giá 200.000 đồng/cp vừa nằm trong chiến lược tăng sở hữu tại ngân hàng bản địa, lại vừa “ngầm” ra một giá xác định cho các ngân hàng khác trong thời điểm hiện nay. Ngoài SCB, nhiều tổ chức đề nghị với ACB mức giá cao hơn.
Điều này cho thấy, mặc dù “phong độ” đang “bất ổn”, cổ phiếu ngân hàng vẫn là một trong những tờ giấy mà các tổ chức mong muốn nắm giữ và tiếp tục mua sắp tới.

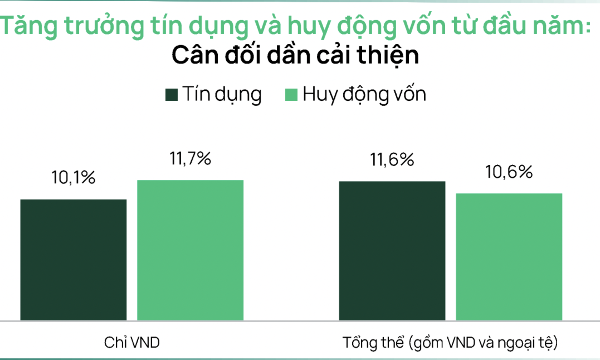
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
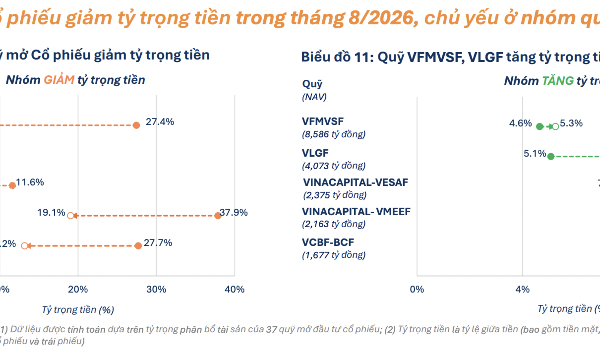
21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.
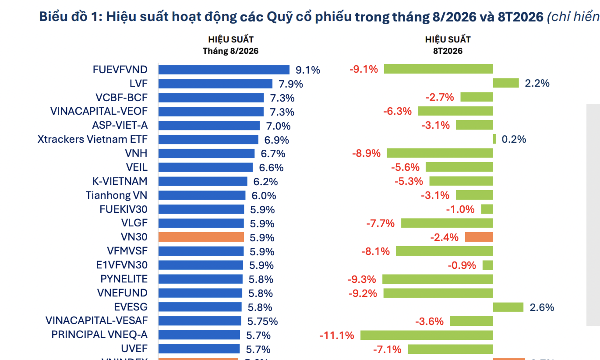
Bất ngờ 90 quỹ cổ phiếu báo hiệu suất tăng trưởng tốt trong tháng 9
Có tới 90/91 quỹ ghi nhận hiệu suất dương, trong bối cảnh VN-Index tăng 5,6% trong tháng.
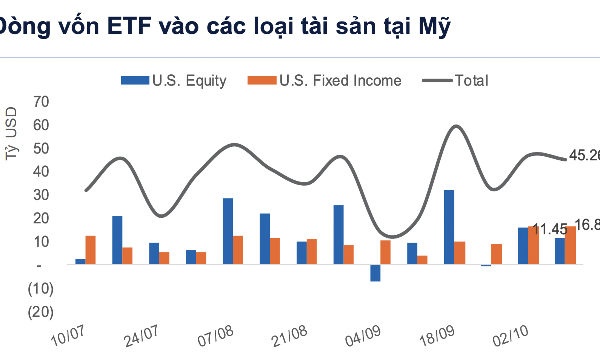
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.
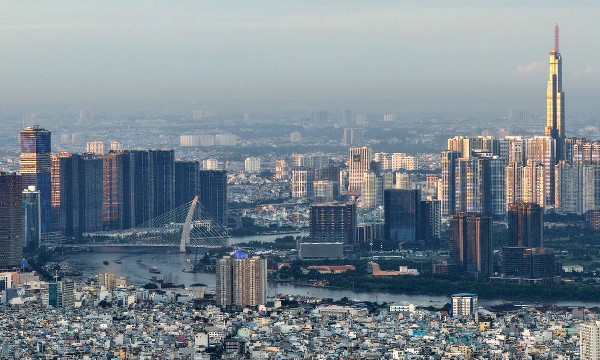
VinaCapital: Đầu tư hạ tầng và cải cách thể chế mở đường cho tăng trưởng dài hạn
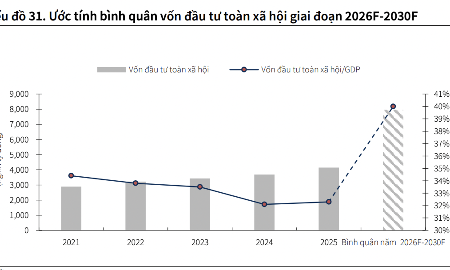
Theo VinaCapital, cải cách thể chế “Đổi mới 2.0” và đẩy mạnh đầu tư công được kỳ vọng thúc đẩy tăng trưởng, tháo gỡ điểm nghẽn hạ tầng, pháp lý, qua đó củng cố sức hút dòng vốn dài hạn trong bối cảnh Việt Nam bước vào chu kỳ phát triển mới...





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
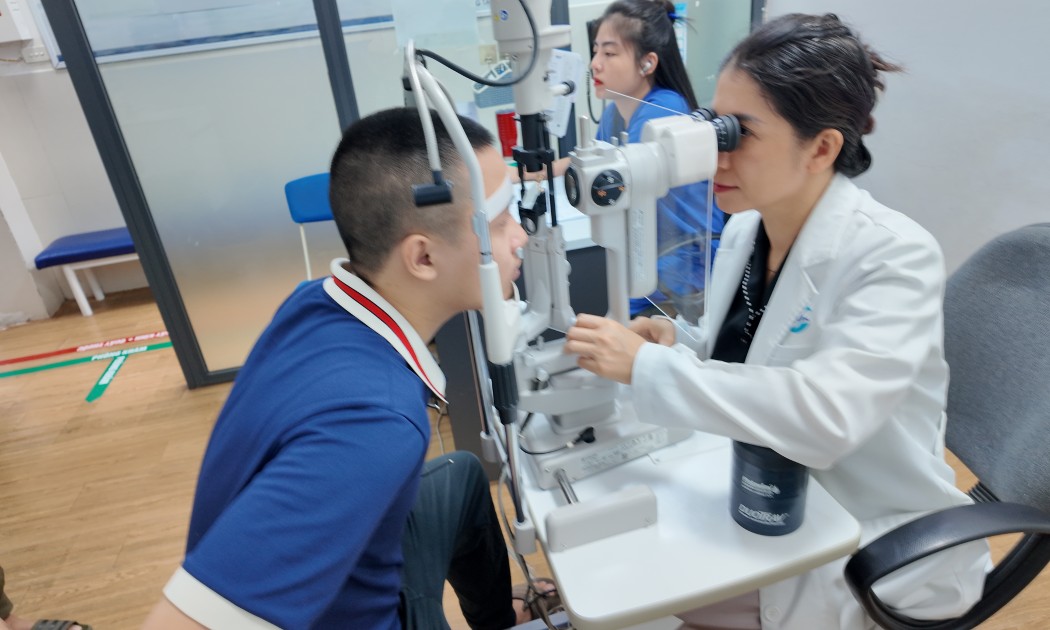
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...